

Wenn die Sicherheit Erträge abwirft: Erträge, Schulden und der Liquidationsmechanismus
I. Zwei laufende Zähler
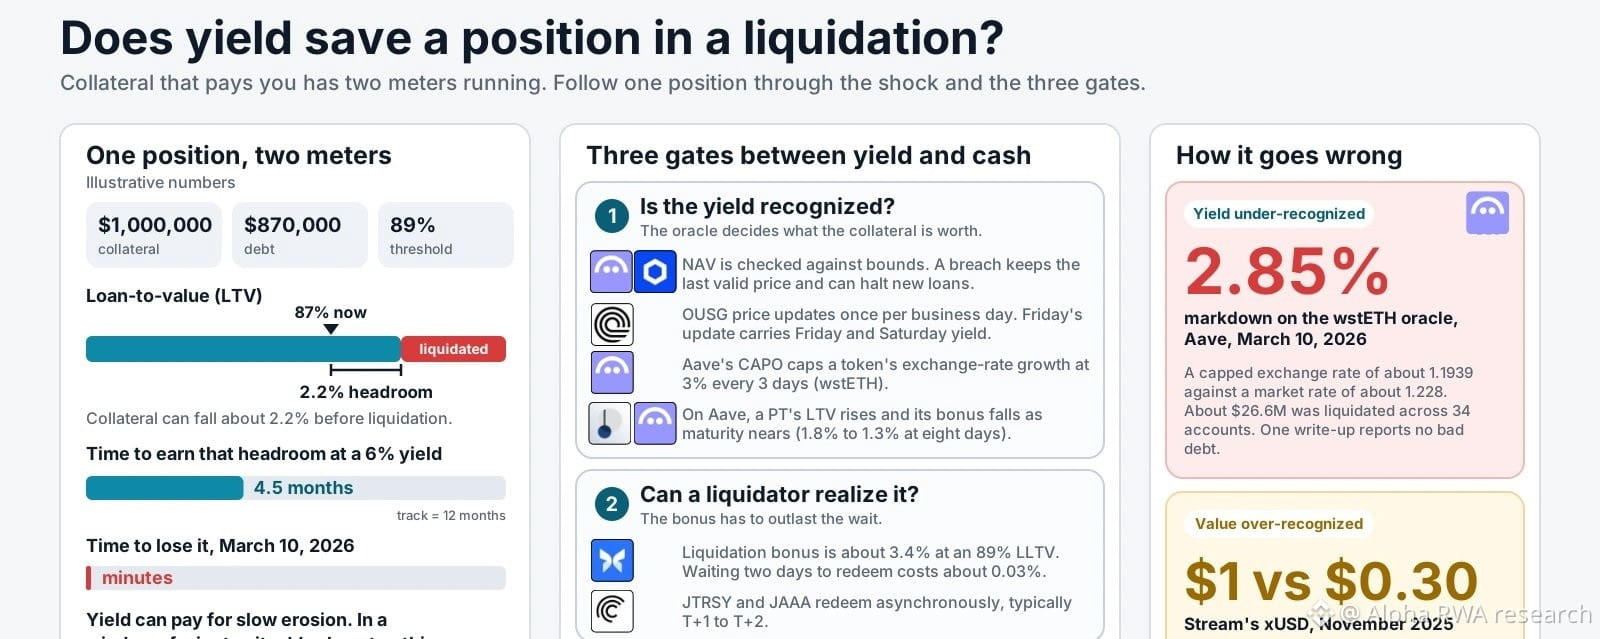
Ein durch ertragbringende Sicherheiten besicherter Kredit hat zwei laufende Zähler. Der Wert der Sicherheit steigt, wenn Erträge anfallen. Die Schuld steigt, wenn Zinsen anfallen. Der Gesundheitsfaktor ist der Wert der Sicherheit multipliziert mit der Liquidationsschwelle und geteilt durch die Schuld – und beide Seiten dieses Bruchs verändern sich täglich.
Dieser Artikel argumentiert, dass die Erträge selbst im Vergleich zu den damit verbundenen Risiken gering sind. Drei Fragen entscheiden darüber, ob Erträge einer Position helfen: ob das Oracle die Erträge berücksichtigt, ob der Liquidator sie realisieren kann und ob der Liquidator überhaupt auf sie zugreifen darf.
Die Rechnung zeigt, wie gering der aufgelaufene Betrag ist. Bei einer beispielhaften Rendite von 3,5 % dauert es etwa 3,4 Monate, bis die Rendite eine Abwertung der Sicherheit um 1 % wieder ausgleicht. Betrachten wir einen Markt im Stil von $JAAA.ETF , auf dem ein Governance-Vorschlag die Liquidationsschwelle von 86 % auf 89 % anhob. Ein Kreditnehmer mit einem LTV von 87 % hat einen Puffer von etwa 2,2 %; bei einer beispielhaften Rendite von 6 % entspricht dieser Puffer Einnahmen aus etwa 4,5 Monaten. Rendite kann eine langsame Wertminderung ausgleichen. In einem Liquidationsfenster von wenigen Minuten trägt sie fast nichts bei.
II. Mechanismus eins: Wie das Orakel Rendite erfasst
Vier Ansätze zeigen unterschiedliche Lösungen.
NAV mit Grenzen (#AAVE Horizon). Wenn ein Emittent einen neuen NAV meldet, prüft das #Chainlink -Netzwerk ihn anhand vorab festgelegter Ober- und Untergrenzen, bevor es ihn On-Chain veröffentlicht. aave.com/docs/aave-v3/h… Liegt die Meldung außerhalb der Grenzen, wird die Aktualisierung abgelehnt und das Orakel meldet weiterhin den letzten gültigen Preis. Jeder Grenzverstoß veranlasst außerdem die Notfall-Multisig, die Vergabe neuer Kredite auszusetzen, bis die Ursache gefunden ist. Bei diesem Ansatz wird ein veralteter Preis einem Handeln auf Grundlage eines fehlerhaften Preises vorgezogen.
github-users.yhajoa.workers.dev/aave/aave-v3-h…
aave.com/docs/aave-v3/h…
Fester Aktualisierungsrhythmus des Emittenten (OUSG). #ONDO aktualisiert den On-Chain-Preis einmal pro Geschäftstag, üblicherweise zwischen 16 und 18 Uhr ET, und weist darauf hin, dass sich der manuelle Prozess verzögern kann. Die Aktualisierung am Freitag umfasst die Rendite für Freitag und Samstag; die Rendite erhält, wer den Token zum Zeitpunkt der Aktualisierung hält. Bei 3,5 % entspricht das ungefähr einem Basispunkt pro Tag, sodass der unveränderte Orakelpreis zwischen den Aktualisierungen renditetechnisch kaum ins Gewicht fällt. Der Rest des Wochenendes ist ein Zeitfenster für Preisschocks ohne neuen NAV.
docs.ondo.finance/qualified-acce…
Wachstumsobergrenze (#AAVE #CAPO , wstETH). CAPO begrenzt, wie schnell der Wechselkurs eines renditetragenden Tokens steigen kann. Es speichert ein Verhältnis und einen Zeitstempel als Momentaufnahme; On-Chain-Regeln begrenzen den Anstieg dieses Verhältnisses auf 3 % alle drei Tage. Bei diesem Ansatz wird Rendite erfasst, indem ihre maximale Geschwindigkeit modelliert wird.
governance.aave.com/t/post-mortem-…
Aufwertung auf den Nennwert (#PENDLE -PTs auf Aave).
Das Framework von Chaos Labs erhöht den LTV und die Liquidationsschwelle und senkt den Liquidationsbonus, wenn sich ein PT der Fälligkeit nähert. Eine Aktualisierung des Risk Stewards vom Juni 2026 für PT $USDE 18JUN2026, acht Tage vor Fälligkeit, setzte den vom Modell implizierten Abschlag auf etwa 0,06 %, erhöhte LTV und LT jeweils um 0,1 Prozentpunkte und senkte den Bonus von 1,8 % auf 1,3 %. Hier wird die Rendite durch einen Zeitplan abgebildet, dem die Risikoparameter folgen.
governance.aave.com/t/arfc-pendle-…
III. Mechanismus zwei: Was der Liquidator erhält
Ein Liquidator auf #morpho begleicht Schulden und beschlagnahmt Sicherheiten zuzüglich eines festen Anreizes. Der Anreizfaktor ist der kleinere Wert aus 1,15 und 1 geteilt durch (0,3 × LLTV + 0,7); der gesamte Betrag geht ohne Protokollgebühr an den Liquidator. Bei einem LLTV von 89 % sind das etwa 3,4 %. docs.morpho.org/learn/concepts… Ein Liquidator, der dann zwei Tage wartet, bevor er die Rückzahlung bei Finanzierungskosten von 5 % einfordert, zahlt etwa 0,03 %. Unter ruhigen Marktbedingungen übersteigt der Bonus die Finanzierungskosten bei Weitem. Er soll den Fall abdecken, in dem sich die Rückzahlung verzögert – ein Zugangsrisiko, für das ein Bonus für Preisvolatilität nicht ausgelegt ist.
governance.aave.com/t/arfc-horizon…
Auch der Zugang zu den Sicherheiten ist eine zusätzliche Hürde. Auf #AAVE Horizon müssen RWA-Liquidatoren, typischerweise Market Maker, die vom Emittenten festgelegten Anlegeranforderungen erfüllen, um Sicherheiten zu liquidieren oder die RWAs zurückzuzahlen. Ein Vergleich der Kreditangebote für tokenisierte Sicherheiten nennt @eulerfinance Securitize-Vaults als Beispiel, bei denen die Übertragung der Sicherheit scheitert, wenn der Empfänger nicht zugelassen ist. Eine Liquidation kann an der Transferprüfung des Tokens scheitern, sodass die im Token aufgelaufene Rendite für die meisten Wallets unerreichbar bleibt. Die Analyse von SentoraHQ beschreibt das daraus entstehende Risiko als Verzögerungen bei der NAV-Aktualisierung, Verzögerungen bei der Abwicklung und begrenzte Kapazitäten zugelassener Liquidatoren – zusätzlich zur Preisvolatilität.
sentora.com/research/artic…
protofire.io/guides/lending…
Auch der Zeitpunkt der Rückzahlung spielt eine Rolle. Ein Leitfaden zur RWA-Liquidität beschreibt @centrifuge JTRSY und $JAAA.ETF als ERC-7540-Produkte, deren Abwicklung asynchron erfolgt, typischerweise an T+1 bis T+2.
coinpaprika.com/education/rwa-…
IV. Mechanismus drei: Die Ausschüttungsart verändert, was als „aufgelaufen“ gilt
Rendite kann bei einem Inhaber in Form eines steigenden Preises, eines wachsenden Guthabens oder eines monatlichen oder täglichen Airdrops neuer Token ankommen. Bei der Berechnung der Sicherheiten entscheidet dieser Unterschied darüber, was sich zum Zeitpunkt der Beschlagnahmung im Token befindet. Bei einem akkumulierenden Token ist die aufgelaufene Rendite im Preis enthalten. Ein Token, der Rendite in Form neuer Token ausschüttet, weist den noch nicht ausgeschütteten Anteil bis zur nächsten Zahlung nicht im Guthaben aus. Der BUIDL-Überblick von SteakhouseFi warnt, dass Ausschüttungen in Form von Sachwerten ähnliche Integrationsprobleme wie Rebase-Token verursachen können. Die im Januar 2025 angekündigte Umstellung von BUIDL auf tägliche Auszahlungen verkürzte diese Lücke von bis zu einem Monat auf etwa einen Tag.
kitchen.steakhouse.financial/p/blackrock-bu…
V. Fallbeispiele
Fall eins: Aaves CAPO-Fehler vom 10. März 2026 (Rendite zu niedrig angesetzt). Ein neu eingesetzter CAPO Risk Agent spielte eine Parameteraktualisierung ein, die den wstETH-Orakelpreis um etwa 2,85 % drückte und Liquidationen im Umfang von rund 26,6 Millionen US-Dollar auslöste. Das Orakel meldete einen gedeckelten Wechselkurs von etwa 1,1939 gegenüber einem Marktkurs von etwa 1,228; über 34 Konten hinweg wurden rund 10.938 wstETH liquidiert. Ein Bericht zum Vorfall gibt an, dass es weder einen Angreifer noch uneinbringliche Schulden gab. governance.aave.com/t/post-mortem-… Ursache war eine Diskrepanz zwischen zwei gespeicherten Werten: Das Verhältnis war durch eine Rate-Begrenzung eingeschränkt, der Zeitstempel jedoch nicht. Das Modell für das Renditewachstum blieb hinter dem tatsächlichen Renditewachstum zurück; bei engen LT-Abständen übersteigt ein Fehler von 2,85 % den verfügbaren Puffer.
theblock.co/news/ecosystem…
smartcontractshacking.com/hacks/aave-v3-…
Fall zwei: StreamDefi xUSD, November 2025 (Wert zu hoch angesetzt). Der umgekehrte Fehler. Auf @Morpho Labs 🦋 bewerteten eulerfinance und SiloFinance-Vaults xUSD mit einem festen Kurs von 1 US-Dollar, während sein Marktpreis einbrach. Dadurch wurden die Liquidationen, die die Kredite hätten auflösen sollen, nie ausgelöst. Auf Sekundärmärkten wurde xUSD nahe 0,30 US-Dollar gehandelt. Ein renditetragender Wrapper, der durch eine undurchsichtige Off-Chain-Strategie gedeckt und mit einem fest codierten Wert angesetzt war, hatte keine Liquidationsmechanik, die seinen tatsächlichen Wert berücksichtigte. Die Angaben zu Verlusten und uneinbringlichen Schulden unterscheiden sich je nach Quelle; daher nenne ich keine Gesamtsumme.
pharos.watch/learn/case-stu…
startupfortune.com/sp-global-laun…
Fall drei: eine Änderung aufseiten des Emittenten. Die Umstellung von @Securitize auf tägliche BUIDL-Dividenden im Januar 2025 veränderte, was ein Kreditgeber für Sicherheiten an einem bestimmten Tag sieht, ohne dass ein Protokoll dafür seinen eigenen Code ändern musste. Das Rechnungslegungsmodell des Emittenten ist Teil des Risikomodells des Kreditgebers.
VI. Die strukturelle Frage: Puffer oder laufende Rendite?
Rendite wirkt nur über längere Zeiträume als Puffer. Über ein Wochenende verändert ein Schuldzins, der über der Rendite des Vermögenswerts liegt, die Position um etwa einen Basispunkt. In der Praxis sind die Gründe für die Modellierung von Rendite enger gefasst. Eine veraltete Basis kann falsche Liquidationen auslösen, wie bei CAPO. Ein Zeitplan kann Parameter bis zur Fälligkeit verschärfen, wie bei PTs. Und ein fest codierter Preis nimmt der Liquidationsmechanik gänzlich die Möglichkeit, einen Verlust zu erkennen.
Die drei Ansätze lassen sich wie folgt zusammenfassen. Beim Horizon-Ansatz mit begrenztem NAV gilt die Angabe des Emittenten innerhalb eines Korridors als maßgeblich; bei einer Überschreitung wird die Neuaufnahme von Krediten gestoppt. Beim PT-Ansatz machen Zeitpläne die Rendite zu einem zeitabhängigen Risikoparameter. Fest codierte Preise vermeiden falsche Liquidationen, riskieren dafür aber, echte zu übersehen.
Die Dune-Analyse von Horizon fasst die Verschiebung so zusammen: Das Liquidationsrisiko verlagert sich von der Preisvolatilität hin zu betrieblichen Faktoren wie der Aktualität des NAV und der Integrität des Orakels.
dune.com/blog/dune-dige…
VII. Wohin die Forschung weist
Die These dieser Arbeit lautet, dass Kreditgeber bei renditetragenden RWAs neben dem LTV drei Faktoren berücksichtigen sollten: wie oft der NAV aktualisiert wird, wie schnell ein zugelassener Liquidator den Token in Bargeld umwandeln kann und wie der Emittent die Rendite auszahlt. Drei Dinge sind zu beobachten:
1. Die erste größere Liquidation einer RWA-Position auf einem zugangsbeschränkten Markt und wie der Liquidator aussteigt.
2. Ob andere Kreditgeber – wie Aave bei PTs – Parameterzeitpläne einführen, die Fälligkeit oder Aktualisierungsrhythmus berücksichtigen.
3. Ob sich der Kreis der für vom Emittenten zugangsbeschränkte Sicherheiten zugelassenen Liquidatoren erweitert oder auf wenige Market Maker konzentriert bleibt.
Unabhängige Forschung. Keine Finanzberatung. Führen Sie stets Ihre eigene sorgfältige Prüfung durch.