I. Heutige Einschätzung
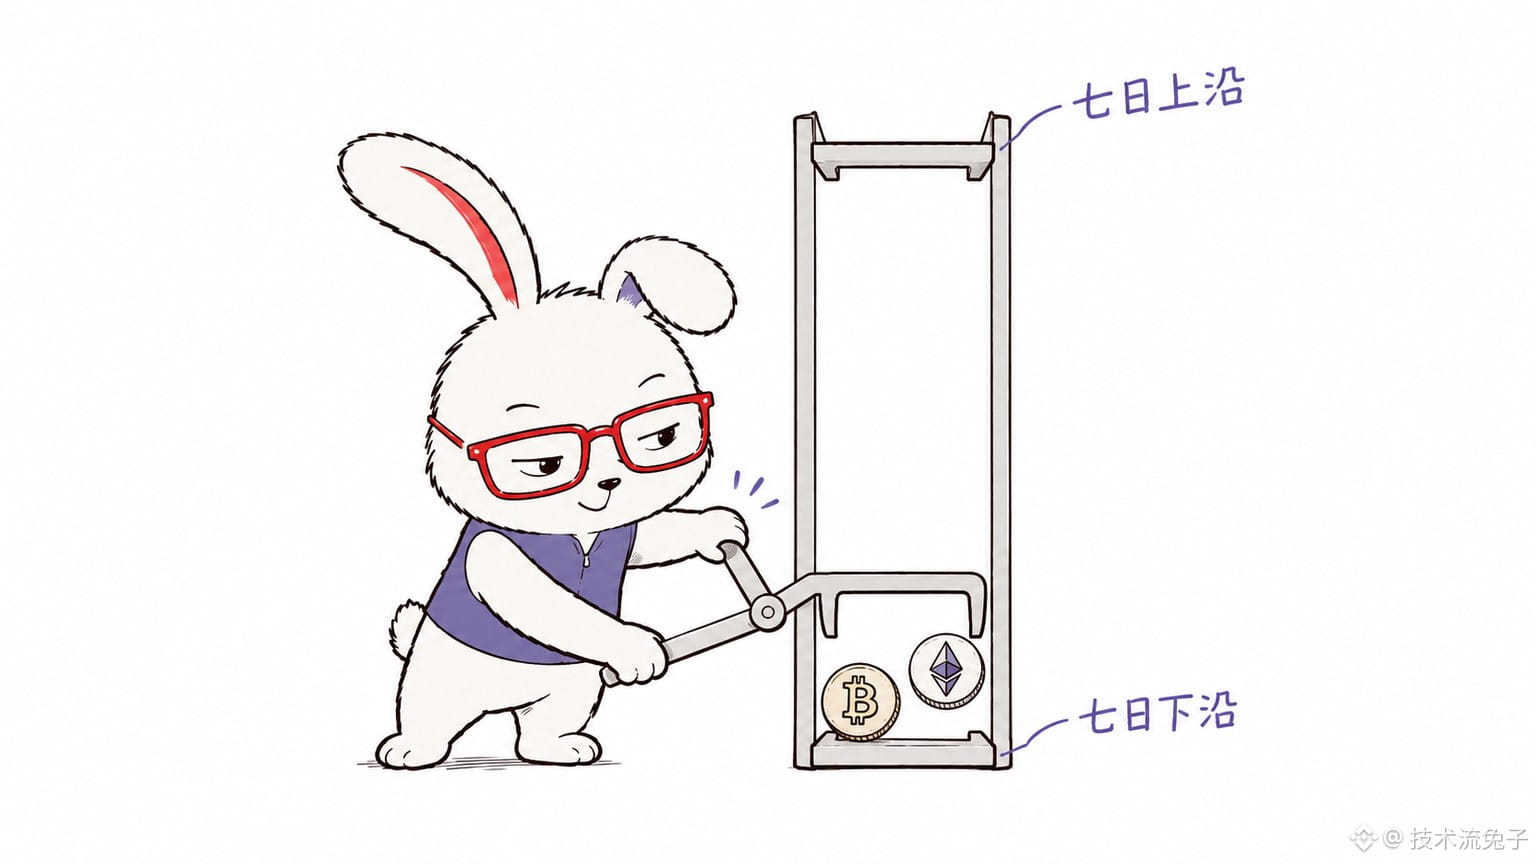
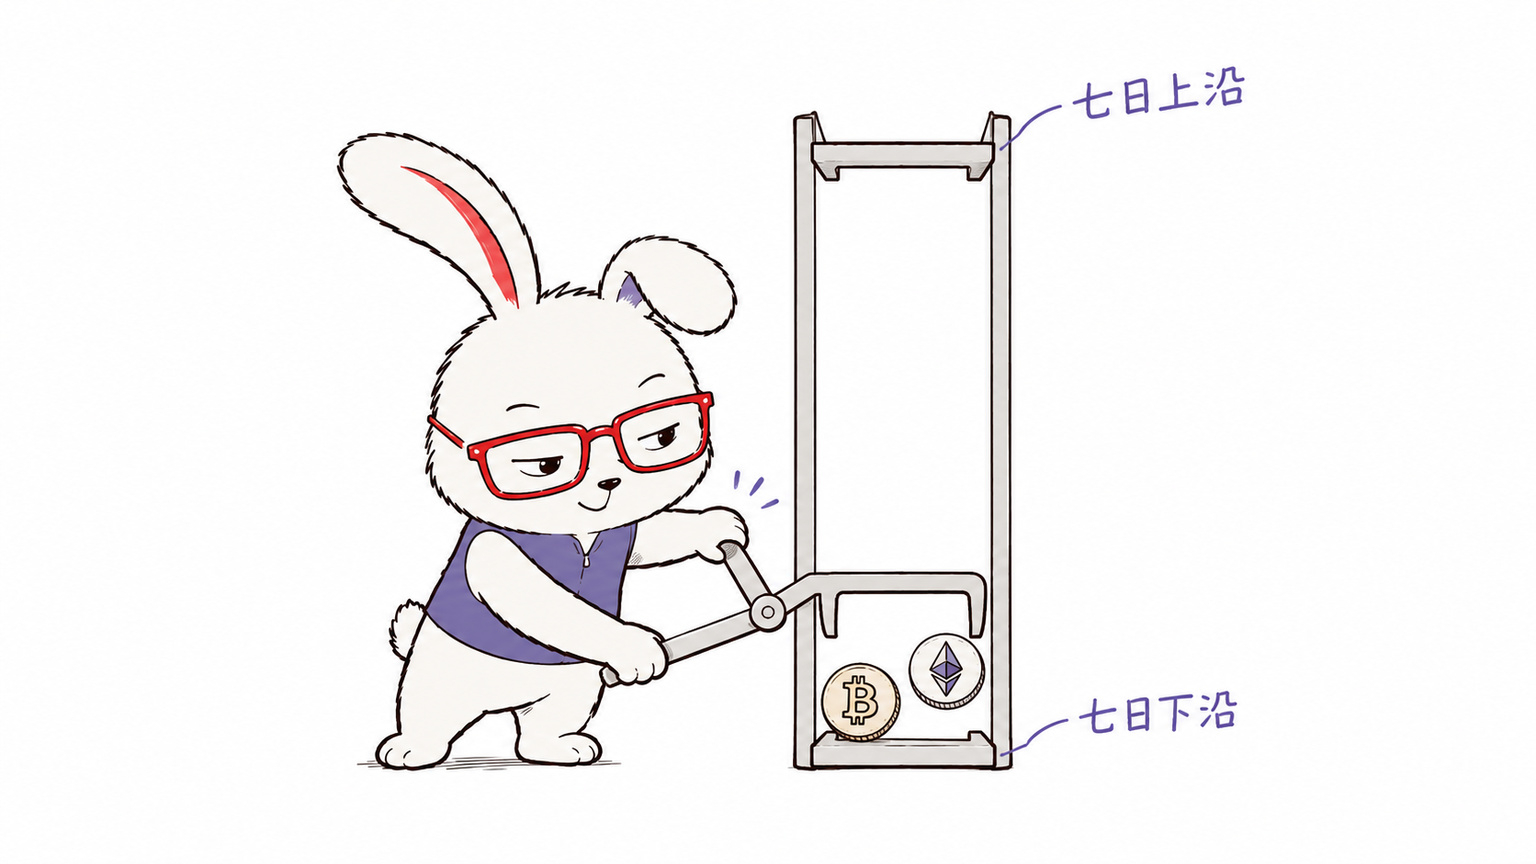
Bitcoin notiert bei 64,476 US-Dollar und ist in den vergangenen 24 Stunden um 1.25% gefallen; Ethereum steht bei 1,815.05 US-Dollar und verzeichnete einen Rückgang von 0.95%. Betrachtet man den Zeitraum von sieben Tagen, befindet sich Bitcoin bei 18.9% der Spanne zwischen dem Tief von 62,006 US-Dollar und dem Hoch von 75,104 US-Dollar. Ethereum liegt bei 24.7% seiner Spanne zwischen dem Tief von 1,711.08 US-Dollar und dem Hoch von 2,132.07 US-Dollar. Beide großen Kryptowährungen bewegen sich somit nahe der unteren Grenze ihrer Spannen. In den vergangenen drei Tagen fiel Bitcoin insgesamt um 5.19% und Ethereum um 5.58%. Auf Wochensicht belaufen sich die Verluste auf 13.76% beziehungsweise 14.38% – die Schwäche ist also nicht erst an einem einzigen Tag entstanden.
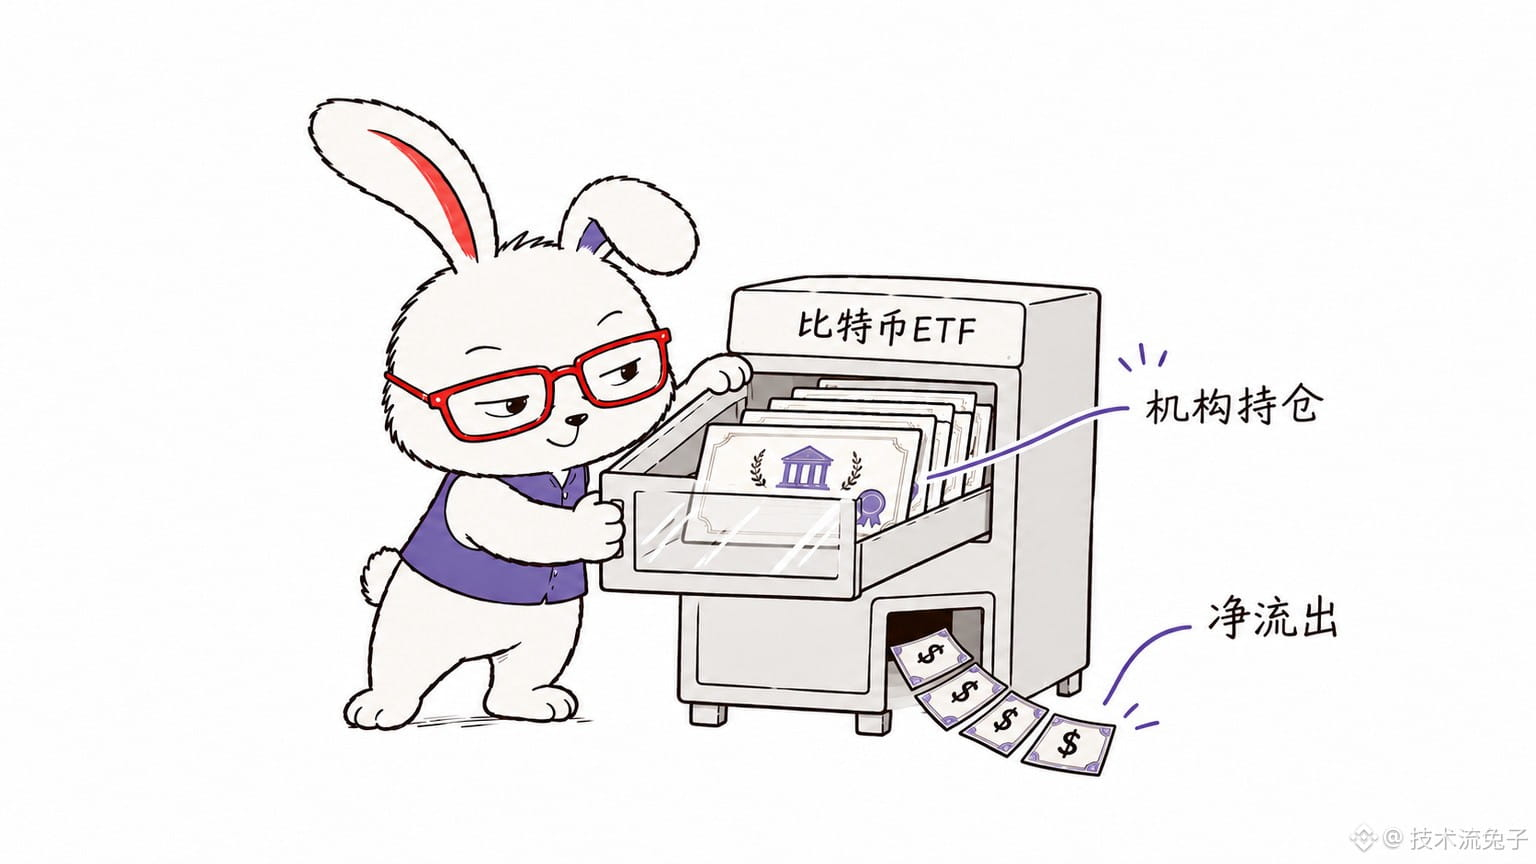
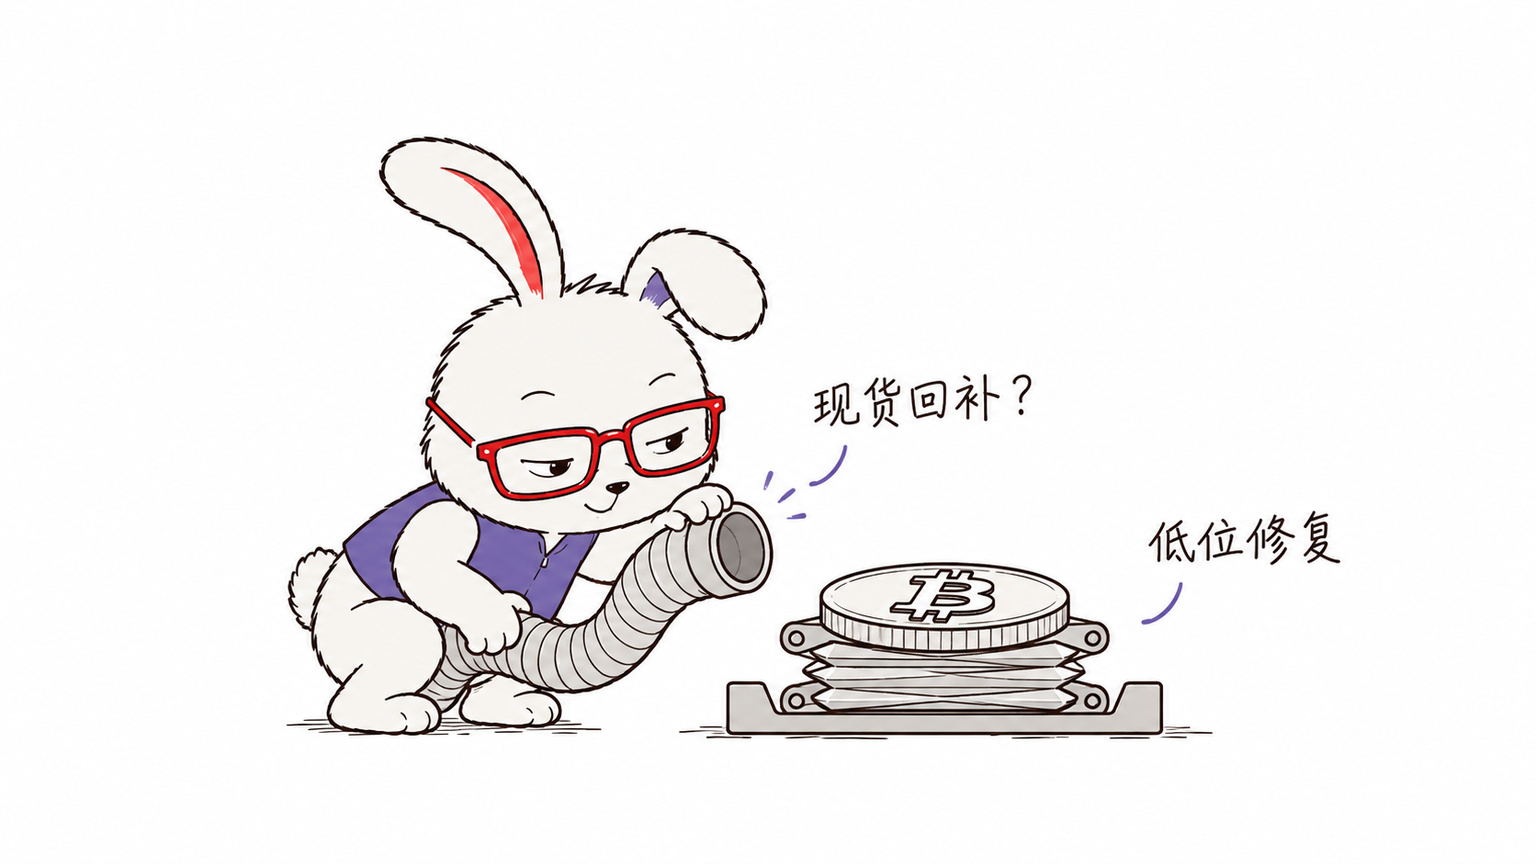
In einer Rede in den frühen Morgenstunden gab Fed-Chef Warsh keine direkte Auskunft zu möglichen Zinsänderungen. Der US-Dollar-Index schloss jedoch bei 103.549 und legte leicht um 0.13% zu. Die Erwartungen des Marktes an eine kurzfristige Lockerung der Liquiditätsbedingungen haben sich nicht verstärkt. In den Diskussionen der Community wurden vor allem anhaltende Nettoabflüsse aus Spot-ETFs und nachlassende Zukäufe institutioneller Anleger als Belastungsfaktoren genannt. Die Käufe am Spotmarkt reichen nicht aus, um die Erholungsversuche zu stützen, auf die bei Futures gesetzt wird. Die Finanzierungsrate für Bitcoin ist mit 0.006159% weiterhin positiv: Long-Positionen zahlen also nach wie vor, um ihre Positionen zu halten. Die Finanzierungsrate für Ethereum ist dagegen bereits auf -0.001546% gefallen, sodass die Short-Seite zunehmend die Oberhand gewinnt. Das gesamte Open Interest stieg leicht um 1.03%. Das Liquidationsvolumen belief sich innerhalb von 24 Stunden auf rund 270 Millionen US-Dollar und lag damit 14.39% unter dem Wert des Vortags. Das wirkt eher wie eine vorübergehende Entspannung nach dem starken Kursrückgang und bedeutet nicht, dass der Verkaufsdruck bereits vollständig abgeklungen ist.
Der Fear-and-Greed-Index liegt mit nur 13 auf einem sehr niedrigen Niveau. Wie nachhaltig die Erholung ist, hängt davon ab, ob Spotkapital zurückfließt. Die Protokolle der nächsten Sitzung der US-Notenbank und die SEC-Anhörung sind die beiden Faktoren, die die Risikobereitschaft kurzfristig am ehesten verändern könnten. Sollte der Dollar weiter steigen oder sollten die ETF-Abflüsse nicht zum Stillstand kommen, könnte sich die aktuelle Erholung auf niedrigem Niveau weiterholen. Zumindest deuten die Daten darauf hin, dass die Bären vorerst nicht nachlassen und die Bullen noch kein ausreichend starkes Signal für einen Gegenangriff erhalten haben.
II. Nachrichten des Tages
1. US-Dollar-Index um 0,13 % gestiegen und bei 103,549 geschlossen
Der stärkere US-Dollar ist heute der unmittelbarste makroökonomische Hintergrund für den Druck auf Kryptowährungen. Je stärker der Dollar, desto weniger attraktiv sind auf Dollar lautende Vermögenswerte für ausländische Anleger. Auch der Kryptomarkt bekommt die nachlassende Risikobereitschaft zu spüren. Der Anstieg betrug zwar nur 0,13 %, erfolgte aber zu einem Zeitpunkt, an dem der Markt ohnehin sensibel auf den geldpolitischen Kurs der US-Notenbank reagiert. Zusammen mit Warschs Rede in den frühen Morgenstunden macht das es den Bullen schwerer, Gründe für einen Gegenangriff zu finden.
2. US-Notenbankchef Warsch: Künstliche Intelligenz wird erhebliche Auswirkungen auf die Wirtschaft und die US-Notenbank haben
Warsch hielt in den frühen Morgenstunden eine Rede bei der Federal Reserve Bank of San Francisco. Er äußerte sich nicht direkt zum Zinspfad, erwähnte aber, dass künstliche Intelligenz die Wirtschaft und die Arbeitsweise der US-Notenbank beeinflussen werde. Der Markt wird diese Aussagen zusammen mit der Unsicherheit über die künftige Politik betrachten. Kurzfristig ist kaum mit einem stärker taubenhaften Signal der US-Notenbank zu rechnen, und auch bei den Erwartungen an die Dollarliquidität sind keine Verbesserungen erkennbar. Das belastet Risikoanlagen.
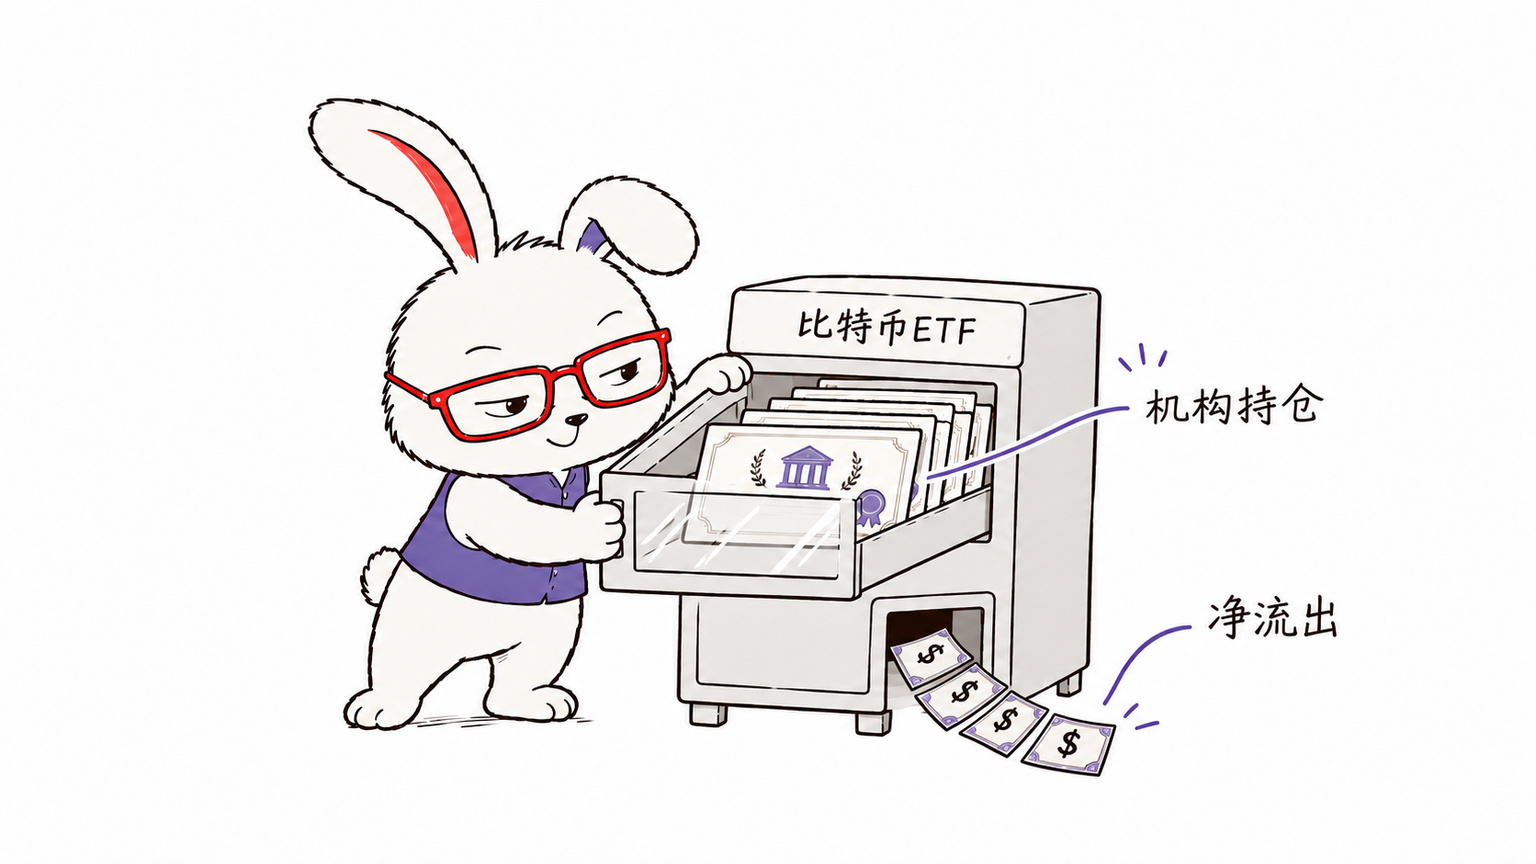
3. George Mekhail: Der Bitcoin-Preis ist nur ein Ablenkungsmanöver – 2.000 Institutionen halten Bitcoin-ETFs
Laut einer Einschätzung in einer Sendung des Bitcoin Magazine verdecken die aktuellen Preisschwankungen strukturelle Veränderungen: Bereits 2.000 Institutionen haben gemeldet, Bitcoin-ETFs zu halten, und große Banken stocken ihre Bestände unauffällig auf. Diese Zahl erklärt den heutigen Rückgang zwar nicht unmittelbar, steht aber im Gegensatz zu den Diskussionen über die anhaltenden Nettoabflüsse aus Spot-Bitcoin-ETFs. Ein Teil der Marktteilnehmer sieht darin einen Hinweis darauf, dass institutionelle Kernbestände weiterhin vorhanden sind. Andere befürchten, dass die ETF-Abflüsse auf eine unzureichende Nachfrage neuer Käufer hindeuten. Diese beiden Deutungen stehen im Widerstreit.
4. CFTC: Netto-Shortpositionen in S&P-500-Futures um 69.098 Kontrakte gesunken
Daten der US-amerikanischen Commodity Futures Trading Commission zufolge reduzierten Spekulanten in der Woche bis zum 10. November ihre Netto-Shortpositionen in S&P-500-Futures. Ein Teil des Kapitals an den traditionellen Märkten ist also weniger pessimistisch gegenüber Aktien. Diese Erholung der Risikobereitschaft hätte eigentlich auf den Kryptomarkt ausstrahlen sollen, doch dieser profitierte nicht davon und wird weiterhin durch eigene Kapitalabflüsse und regulatorische Erwartungen belastet. Die Daten helfen zu verstehen, dass die aktuellen Probleme des Kryptomarkts stärker mit seiner internen Kapitalstruktur zusammenhängen als allein mit dem äußeren makroökonomischen Umfeld.
III. Krypto-Kalender
Heutige Ereignisse
01:00 Uhr: Der Vorsitzende der US-Notenbank, Warsch, hält eine Rede bei einer Veranstaltung der Federal Reserve Bank of San Francisco – seine Ausführungen geben zwar keine direkten Hinweise auf die Zinsen, doch seine Aussagen zu Wirtschaft und künstlicher Intelligenz könnten weiterhin den Dollar und die Risikobereitschaft beeinflussen.
Noch offen: Clearpool startet die Migration von CPOOL zu CLEAR – das Ereignis selbst hat nur begrenzte Auswirkungen auf den Gesamtmarkt, verändert aber die Liquiditätsstruktur der betreffenden Token und eignet sich daher als Stimmungsindikator.
Noch offen: Kaia öffnet das Menü für die Migration zum öffentlichen delegierten Staking und für Auszahlungsanträge – dies ist eine interne Anpassung von Governance und Liquidität des Projekts und hat nur geringe Auswirkungen auf die Preise großer Kryptowährungen.
Künftige Ereignisse
18. November, 17:00 Uhr: Binance Wallet nimmt die Predict (PREDICT) TGE-Aktion wieder auf – das Token-Generierungsereignis könnte dem betreffenden Sektor kurzfristig Aufmerksamkeit verschaffen, dürfte die übergeordnete Entwicklung von Bitcoin und Ethereum jedoch kaum beeinflussen.
19. November, 03:00 Uhr: Die US-Notenbank veröffentlicht das Protokoll ihrer geldpolitischen Sitzung – dies ist das wichtigste Makroereignis der Woche. Die darin enthaltenen Diskussionen über den Zinspfad und den Bilanzabbau wirken sich direkt auf die Dollarliquidität und die Risikobereitschaft aus.
19. November, noch offen: Der Bankenausschuss des US-Senats hält eine Anhörung zu den Nominierungen zweier SEC-Kommissare ab – das Ergebnis wird die Erwartungen an die Regulierung von Krypto-Assets beeinflussen, insbesondere den weiteren politischen Kurs bei ETFs.
20. November, 05:00 Uhr: Die SEC veranstaltet im Rahmen eines landesweiten Compliance-Outreach-Seminars eine Sitzung zu Krypto-Assets – neue Details zur regulatorischen Haltung könnten die Marktstimmung und Compliance-bezogene Token beeinflussen.
IV. Stimmungsbeobachtung
Die Diskussionen in der Community sind überwiegend pessimistisch und von einer einheitlichen Einschätzung geprägt: Die aktuelle Entwicklung sei eine Erholung nach dem Rückgang und keine Trendwende; der Druck durch das makroökonomische Umfeld und die Kapitalflüsse bestehe weiter. Im Mittelpunkt der Diskussion stehen anhaltende ETF-Abflüsse, nachlassende Käufe durch Strategy, der Druck durch US-Aktien und den Dollar sowie der Bruch wichtiger technischer Marken. Einige führen den Rückgang von Bitcoin unter eine wichtige Unterstützung auf ETF-Abflüsse und sinkende Erwartungen an die makroökonomische Liquidität zurück. Andere meinen, der stärkere Dollar erkläre den jüngsten Druck besser als der Rückgang des Nasdaq. Optimistische Stimmen sind vergleichsweise selten, doch es gibt strukturelle Meinungsverschiedenheiten: Ein Teil der Community hält die Nachhaltigkeit der Erholung für fraglich, da die Spotkäufe zurückgehen und die offenen Kontraktpositionen zunehmen. Andere verweisen auf strukturelle Fakten wie die 2.000 Institutionen, die ETFs halten, und meinen, der Tiefpunkt könnte näher sein, als es die Stimmung vermuten lässt. Insgesamt liegen die Stimmungsindikatoren niedrig, und sowohl Bullen als auch Bären warten auf eine Richtungsentscheidung durch Makrodaten und regulatorische Signale.
Dieser Artikel wurde auf Grundlage der Marktdaten, wichtiger Nachrichten und der Stimmungsbeobachtung des Tages erstellt. Er dient ausschließlich Informationszwecken und stellt keine Anlageberatung dar.