
#本周财报与宏观事件密集,市场再迎波动考验 Diese Woche kommen Unternehmensberichte und makroökonomische Ereignisse geballt zusammen. Im Klartext heißt das: Der Markt muss seinen zentralen Anker für die Bewertung neu finden – ein paar Nachrichten zu handeln, reicht diesmal nicht.
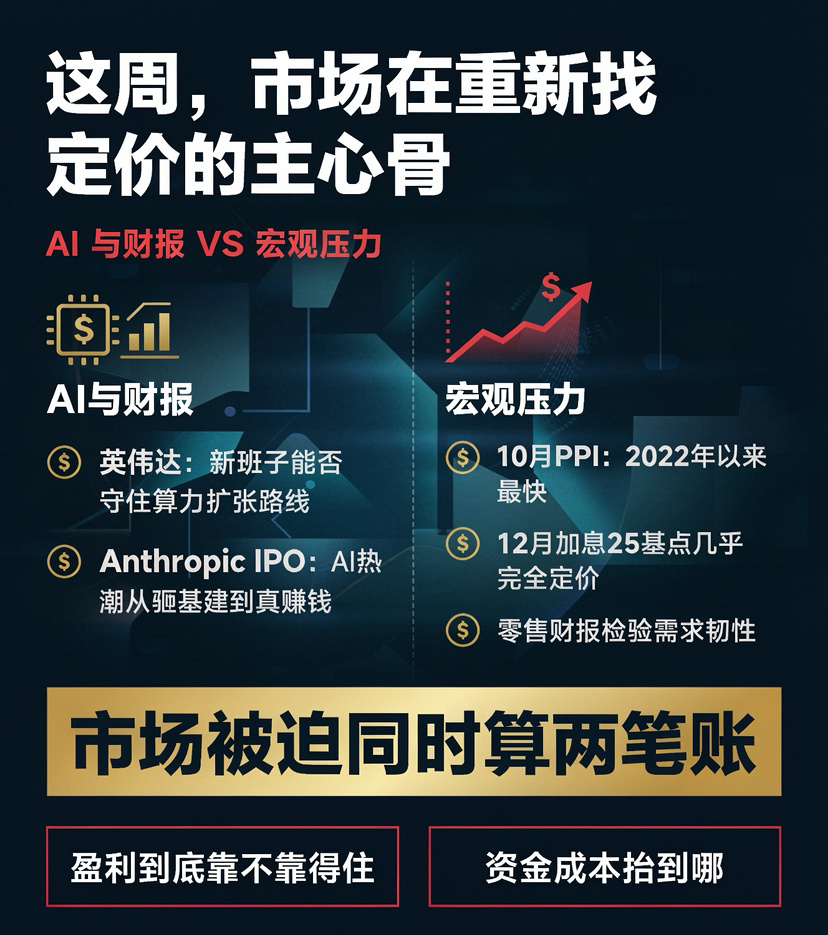
Am auffälligsten ist die KI-Branche. Der erste Geschäftsbericht seit dem Weggang des Nvidia-Gründers steht an. Seit dem Hoch im Oktober hat der Börsenwert bereits mehr als ein Drittel eingebüßt. Jetzt fragen sich alle nicht mehr nur, wie stark der Umsatz wächst, sondern ob das neue Führungsteam den Kurs des Ausbaus der Rechenkapazitäten halten kann. Ohne den Gründerbonus stellt sich die Frage: Welche Bewertung ist überhaupt gerechtfertigt? Auch die Preisgestaltung beim Börsengang von Anthropic ist entscheidend: Ist der Primärmarkt noch bereit, echtes Geld in die „Rechenkapazitäts-Story“ zu stecken? Das ist ein unmittelbarer Test dafür, ob der KI-Boom den Sprung vom Aufbau der Infrastruktur zu tatsächlichen Gewinnen schafft. Der KI-Handel wird gerade mit Nachdruck aus der Phase „Glauben genügt“ in eine Phase gedrängt, in der Belege zählen.
Doch die Probleme beschränken sich nicht auf die Branche selbst. Der US-Erzeugerpreisindex (PPI) ist im Oktober so stark gestiegen wie seit 2022 nicht mehr. Eine Zinserhöhung um 25 Basispunkte im Dezember ist an den Märkten inzwischen nahezu vollständig eingepreist. Fed-Vertreter schlagen nacheinander einen falkenhaften Ton an, und auch das FOMC-Protokoll legt die Messlatte für die Finanzierungskosten höher. Die Einzelhandelsberichte von Walmart und anderen liefern zusätzlichen Gegenwind von der Verbraucherseite: Hält sich die Nachfrage weiterhin gut, lässt sich die These „höhere Zinsen für längere Zeit“ nur schwer entkräften.
Die Volatilität dieser Woche ist also nicht einfach das Ergebnis hektischer Reaktionen auf Nachrichten. Vielmehr muss der Markt zwei Rechnungen gleichzeitig aufmachen: Wie verlässlich sind die Gewinne, und wie weit steigen die Finanzierungskosten noch? Diejenigen, die diese Belastungsprobe bestehen, werden nicht die sein, die die lauteste Geschichte erzählen, sondern jene, deren Story zuerst durch Belege gestützt wird.
Am auffälligsten ist die KI-Branche. Der erste Geschäftsbericht seit dem Weggang des Nvidia-Gründers steht an. Seit dem Hoch im Oktober hat der Börsenwert bereits mehr als ein Drittel eingebüßt. Jetzt fragen sich alle nicht mehr nur, wie stark der Umsatz wächst, sondern ob das neue Führungsteam den Kurs des Ausbaus der Rechenkapazitäten halten kann. Ohne den Gründerbonus stellt sich die Frage: Welche Bewertung ist überhaupt gerechtfertigt? Auch die Preisgestaltung beim Börsengang von Anthropic ist entscheidend: Ist der Primärmarkt noch bereit, echtes Geld in die „Rechenkapazitäts-Story“ zu stecken? Das ist ein unmittelbarer Test dafür, ob der KI-Boom den Sprung vom Aufbau der Infrastruktur zu tatsächlichen Gewinnen schafft. Der KI-Handel wird gerade mit Nachdruck aus der Phase „Glauben genügt“ in eine Phase gedrängt, in der Belege zählen.
Doch die Probleme beschränken sich nicht auf die Branche selbst. Der US-Erzeugerpreisindex (PPI) ist im Oktober so stark gestiegen wie seit 2022 nicht mehr. Eine Zinserhöhung um 25 Basispunkte im Dezember ist an den Märkten inzwischen nahezu vollständig eingepreist. Fed-Vertreter schlagen nacheinander einen falkenhaften Ton an, und auch das FOMC-Protokoll legt die Messlatte für die Finanzierungskosten höher. Die Einzelhandelsberichte von Walmart und anderen liefern zusätzlichen Gegenwind von der Verbraucherseite: Hält sich die Nachfrage weiterhin gut, lässt sich die These „höhere Zinsen für längere Zeit“ nur schwer entkräften.
Die Volatilität dieser Woche ist also nicht einfach das Ergebnis hektischer Reaktionen auf Nachrichten. Vielmehr muss der Markt zwei Rechnungen gleichzeitig aufmachen: Wie verlässlich sind die Gewinne, und wie weit steigen die Finanzierungskosten noch? Diejenigen, die diese Belastungsprobe bestehen, werden nicht die sein, die die lauteste Geschichte erzählen, sondern jene, deren Story zuerst durch Belege gestützt wird.