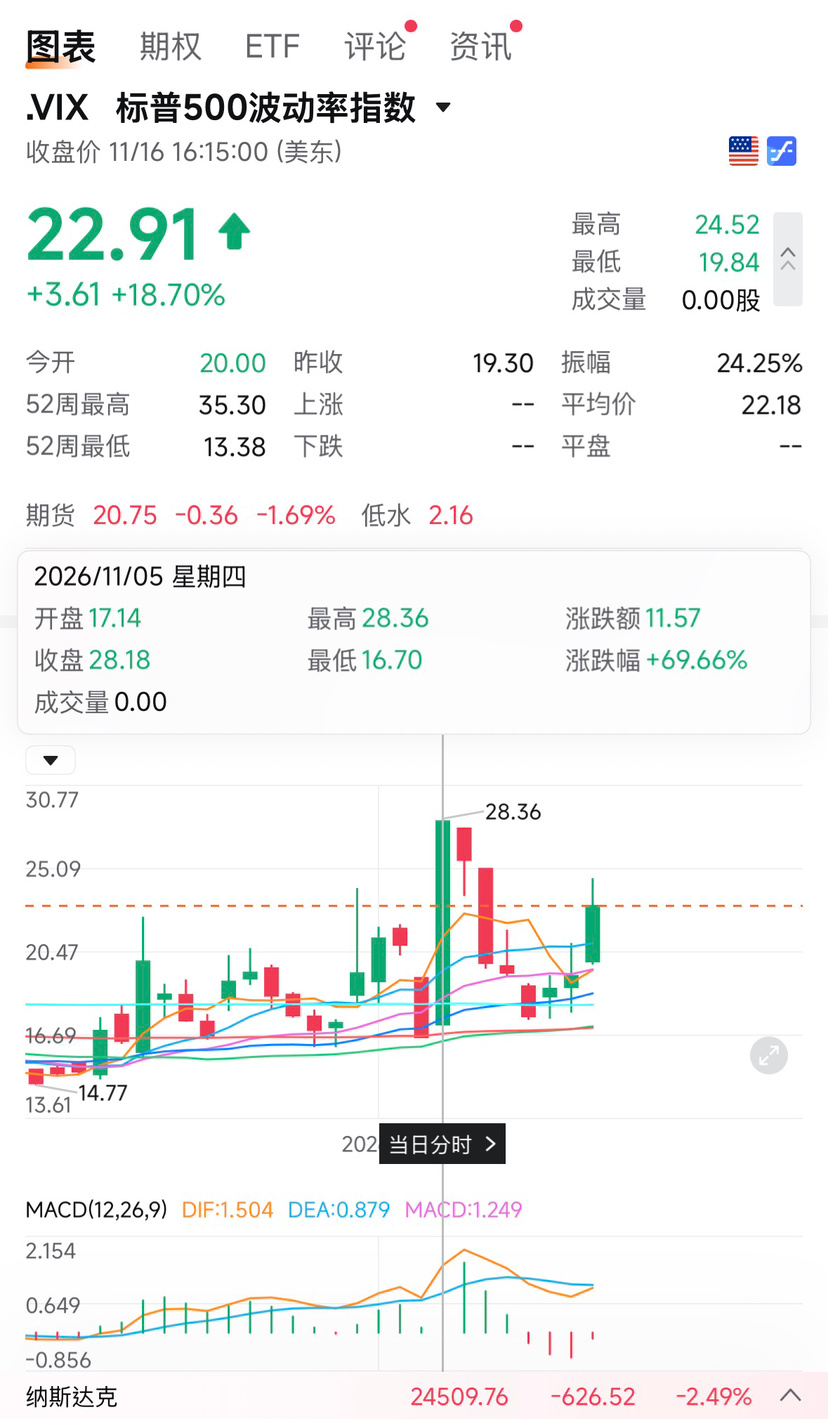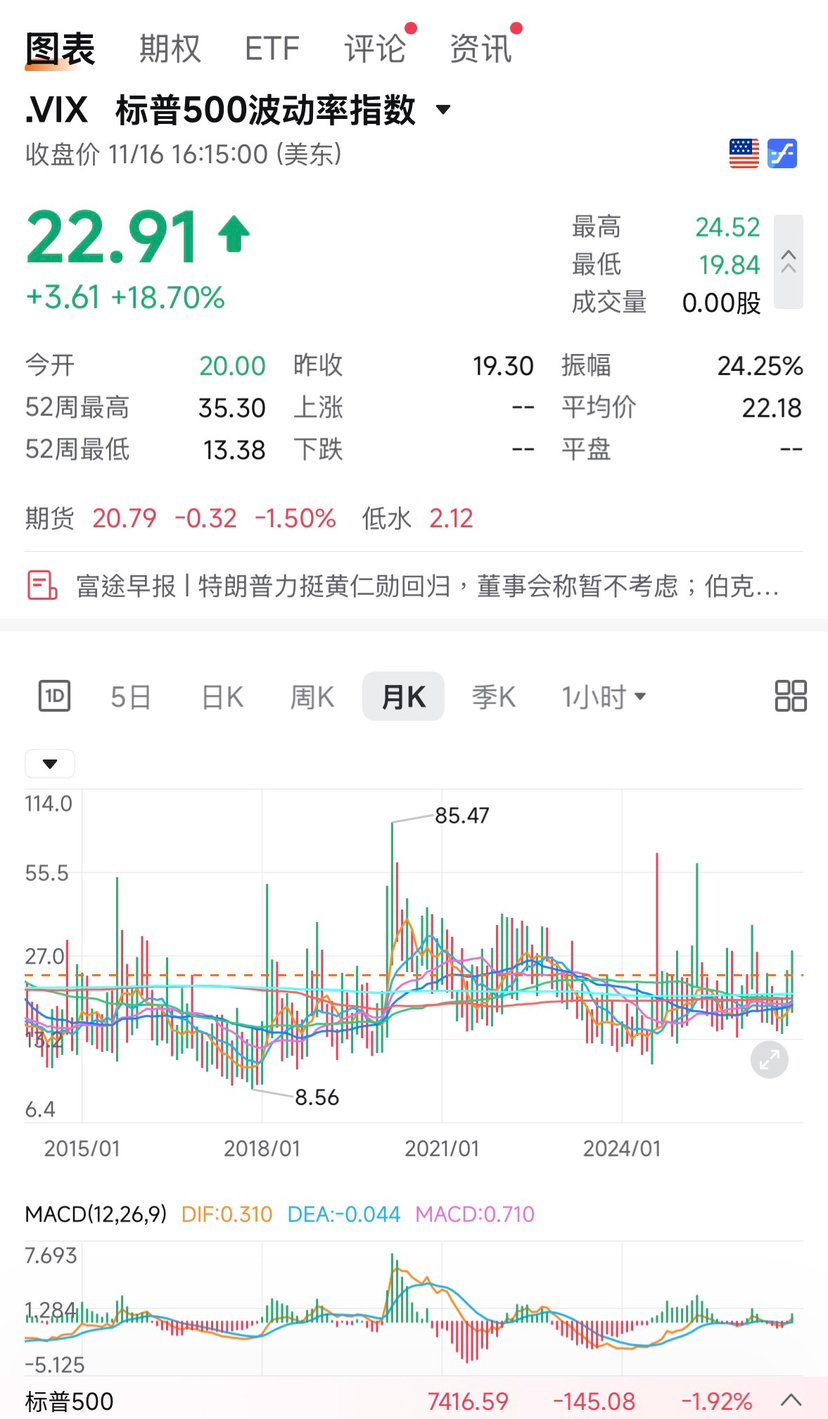

Zum US-Börsenschluss am 16. November 2026 (in Peking in den frühen Morgenstunden des 17. November) zeigte der US-amerikanische Volatilitätsindex (CBOE VIX) im vierten Quartal 2026 (Q4, vom 1. Oktober bis heute) insgesamt ein Muster aus „anfänglichem Rückgang, anschließendem Anstieg, sprunghaftem Hochschnellen und einer Verschiebung des Niveaus nach oben“.
Seit Beginn des Quartals ist der VIX von seinem Tiefstand Anfang Oktober (ca. 14,84) allmählich in einen Bereich erhöhter Volatilität über 20 gestiegen. Anfang November kam es sogar zu einem Extremereignis mit einem Tagesanstieg von fast 70 %.
I. Überblick über die wichtigsten Daten des vierten Quartals 2026 (1. Oktober–16. November)
| Statistische Dimension | Wert / Datum | Anmerkungen |
|---|---|---|
| Eröffnungsbasis zu Quartalsbeginn | 16.39 (Schlusskurs am 1. Oktober) | Fortsetzung des Niedrigvolatilitätsumfelds vom Ende des dritten Quartals |
| Niedrigster Quartalsschlusskurs | 14.84 (9. Oktober) | Anfang Oktober fiel der Wert zeitweise in die Nähe von 14.84 |
| Höchster Quartalsschlusskurs | 28.18 (5. November) | Am 5. November erreichte der Kurs im Tagesverlauf mit 28.36 den Höchststand des vierten Quartals |
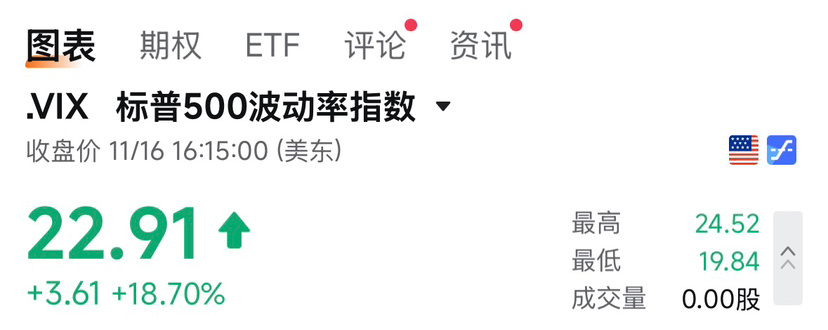
| Letzter Schlusskurs | 22.91 (16. November) | Kumuliert +39.78% gegenüber Anfang Oktober |
| Größter Tagesanstieg | +69.66% (5. November) | Sprung von 16.61 am Vortag auf 28.18 |
| Größter Tagesrückgang | -22.31% (9. November) | Nach Abklingen des Angstschubs Rückgang von 25.64 auf 19.92 |
II. Rückblick auf die Volatilitätsentwicklung in den einzelnen Phasen
1. Erste Oktoberhälfte (1. Oktober – 15. Oktober): Bodenbildung bei niedriger Volatilität (14.84 – 16.87)
* Verlaufsmerkmale: Die Marktstimmung war ruhig; der VIX bewegte sich durchgehend in der Komfortzone zwischen 15 und 17.
* Wichtige Ereignisse: Vom 6. bis zum 13. Oktober schloss der VIX an sechs aufeinanderfolgenden Handelstagen unter 15.50. Am 9. Oktober lag der Schlusskurs bei 14.84 und damit auf dem bislang niedrigsten Schlussstand dieses Quartals.
2. Zweite Oktoberhälfte (16. Oktober – 30. Oktober): Verschiebung des Mittelfelds nach oben und wiederholte Tests der Marke von 20 (16.68 – 19.99)
* Verlaufsmerkmale: Mit der Berichtssaison und den zunehmenden Einflüssen makroökonomischer Daten stieg der VIX-Boden auf über 16.6. Die psychologisch wichtige Marke von 20 wurde mehrfach von oben getestet, doch kein Schlusskurs konnte sich oberhalb von 20 halten.
* Wichtige Ereignisse:
* 16. Oktober: Tagesanstieg um 21.45%; im Tagesverlauf stieg der Wert auf bis zu 22.31 und schloss bei 19.99 – erstmals nahe an der Marke von 20.
* 22.–30. Oktober: Anhaltendes, breites Auf und Ab im Bereich von 17 bis 19.5. Am 30. Oktober stieg der Wert im Tagesverlauf zeitweise auf 23.93, schloss schließlich bei 19.42 und bereitete damit den Boden für die heftigen Schwankungen im November.
3. Anfang November (2. November – 6. November): Schwarzer-Schwan-Schock und heftige Schwankungen in großer Bandbreite (16.61 – 28.18)
* Verlaufsmerkmale: Die Volatilität zeigte die heftigste Achterbahnfahrt des Quartals, durchbrach erstmals nachhaltig die Marke von 20 und löste kurzfristig Angst an den Märkten aus.
* Wichtige Ereignisse:
* 2.–3. November: An zwei aufeinanderfolgenden Tagen schloss der Wert über 20 (21.15 und 20.83).
* 4.–5. November (extreme Umkehr): Am 4. November fiel der VIX zeitweise rapide um 20.26% auf 16.61. Direkt am darauffolgenden Tag schoss er um 69.66% nach oben, erreichte im Tagesverlauf 28.36 und schloss bei 28.18 – dem höchsten Stand der Angststimmung in diesem Quartal.
* 6. November: Schwankungen auf hohem Niveau; Schlusskurs bei 25.64 (Tageshoch: 27.76).
4. Mitte November bis heute (9. November – 16. November): Erneuter Anstieg nach kurzem Rückgang (17.49 – 22.91)
* Verlaufsmerkmale: Nach dem Angstschub fiel der VIX zeitweise zur Konsolidierung auf etwa 17.5 zurück. Am Montag dieser Woche (16. November) stieg er jedoch erneut mit erhöhtem Handelsvolumen, bedingt durch die Korrektur bei Technologie- und Halbleiterwerten sowie eine Neubewertung der makroökonomischen Erwartungen.
* Wichtige Ereignisse:
* 9.–11. November: Die Stimmung erholte sich rasch und der VIX ging mehrere Tage in Folge zurück. Am 11. November schloss er bei 17.49 (Tiefststand dieser Phase).
* 12.–16. November: Die Volatilität zog wieder an und stieg ausgehend von 18.70 schrittweise. Am 16. November legte sie an einem Tag um 18.70% zu, erreichte im Tagesverlauf 24.52 und schloss bei 22.91 – damit kehrte sie in einen Bereich mittlerer bis erhöhter Volatilität zurück.
III. Detaillierte Schlusskursdaten wichtiger Handelstage (Oktober–November)
* Repräsentative Werte im Oktober: 10/01 (16.39) → 10/09 (14.84, Quartalstief) → 10/16 (19.99) → 10/21 (16.68) → 10/23 (19.45) → 10/30 (19.42)
* Tages-Schlusskurse im November:
* 11/02: 21.15 | 11/03: 20.83 | 11/04: 16.61 | 11/05: 28.18 (Quartalshöchststand) | 11/06: 25.64
* 11/09: 19.92 | 11/10: 19.46 | 11/11: 17.49 | 11/12: 18.70 | 11/13: 19.30 | 11/16: 22.91
IV. Zusammenfassung der Entwicklung
Im gesamten vierten Quartal hat die Volatilität am US-Aktienmarkt die „Niedrigvolatilitätszone“ um 15 von Anfang Oktober hinter sich gelassen und ist in eine Phase hoher Schwankungsintensität eingetreten, mit einem „normalen Mittelfeld von 17–19 und Spitzenwerten von 24–28“. Solange der VIX über 20 bleibt, dürften die Tagesschwankungen am US-Gesamtmarkt (insbesondere an der Nasdaq und bei hoch bewerteten Technologiewerten) sowie die Intensität des Tauziehens zwischen Bullen und Bären auf hohem Niveau bleiben.