
本栏目适用于:掌握七大基础多腿期权策略的人。
要想明白进阶期权策略铁蛇式,首先要知道铁鹰式、铁蝶式、蝶式、备兑看涨、领口、日历价差、合成多头这七个基础多腿期权。
在真正开始了解铁蛇式之前,新引入一个新的多腿策略——梯蛇式。
以以太期权链作为示范:
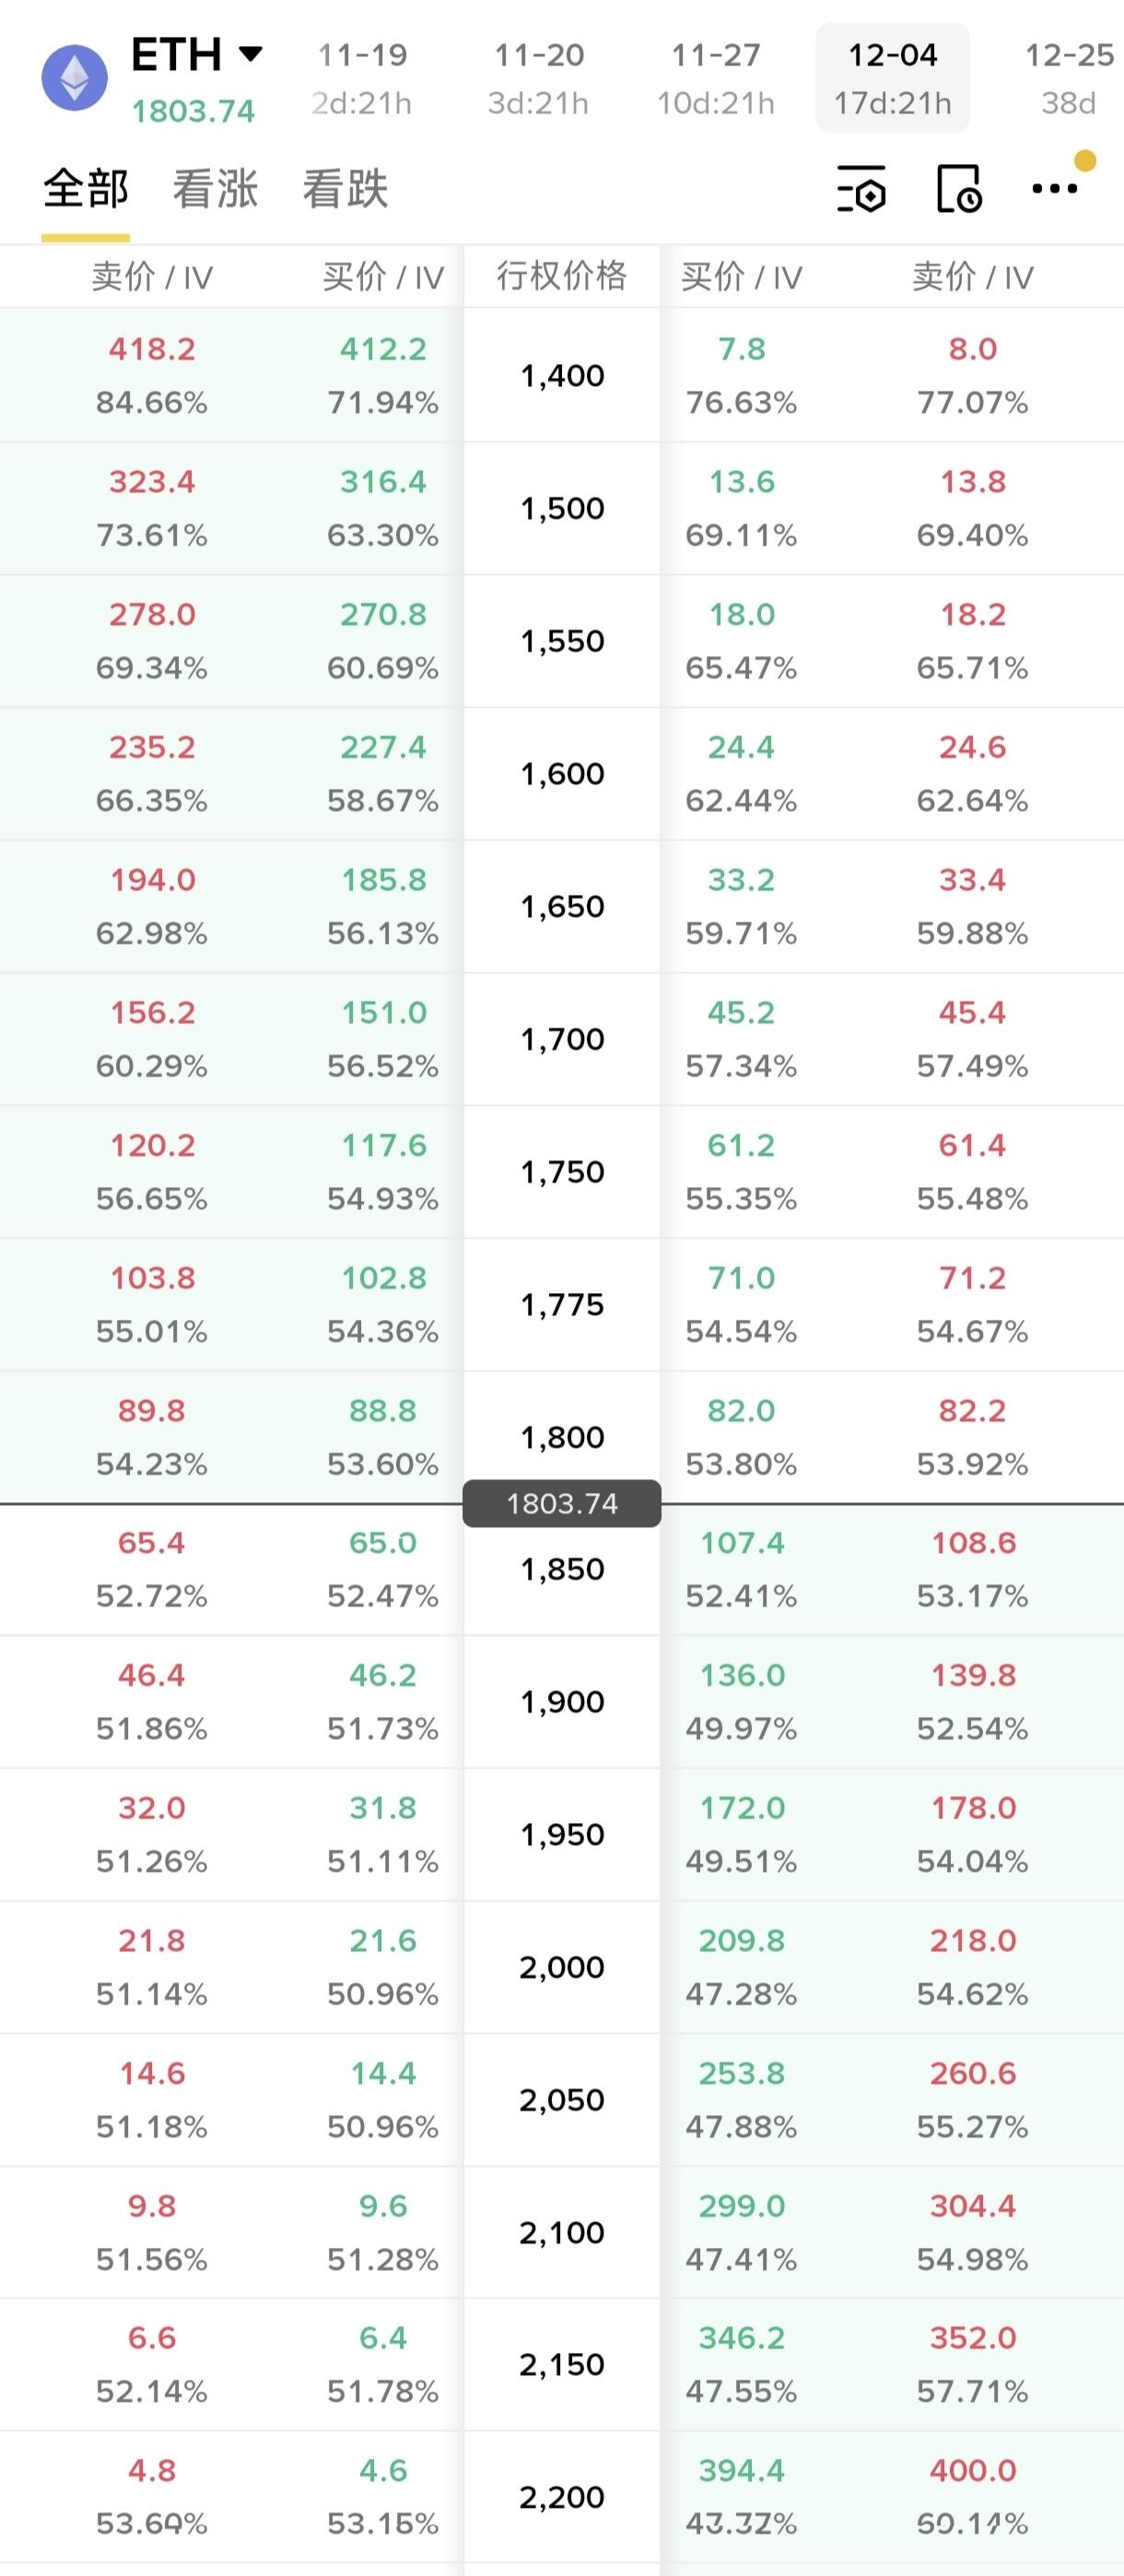
18DTE,此时以太现价1803.74(以下均以市价建仓示例)。
构建put梯蛇式(四体一尾):
卖1700put 1张,赚取45.2权利金。(一体)
卖1650put 2张,赚取66.4权利金。(二体)
卖1600put 4张,赚取97.6权利金。(三体)
卖1550put 8张,赚取144权利金。(四体)
买1500put 15张,支付207权利金。(尾巴)
以此构建四体一尾put梯蛇式完成,权利金赚取45.2+66.4+97.6+144-207=146.2
扣掉手续费,按一张0.6算,最终剩余权利金146.2-18=128.2。
盈亏平衡点(不扣手续费):1617.93
最大亏损(不扣手续费):1153.8块
扣完手续费
盈亏平衡点变为1623.93
最大亏损变为1171.8块
此时扣完手续费最优盈亏比为1:9.14
而此时以太现价1803.74,距离盈亏平衡点1803.74-1623.93=179.81点
相当于当前要下跌9.96%,才会出现亏损。
这是在最差的情况下,且手续费在多算的情况下得出的结论。
和铁鹰有双翼一样,铁蛇也有双头,一头put搭建完成,再加一头call就是铁蛇式。
构建call梯蛇式(四体一尾):
卖1900call 1张,赚取46.2权利金
卖1950call 2张,赚取63.6权利金
卖2000call 4张,赚取86.4权利金
卖2050call 8张,赚取115.2权利金
买2100call 15张,支付147权利金
最后获得权利金46.2+63.6+86.4+115.2-147=164.4块。
盈亏平衡点(不扣手续费):1988.13
最大亏损(不扣手续费):1135.6块
扣完手续费
剩余权利金164.4-30*0.6=146.4块
盈亏平衡点:1982.13
最大亏损:1153.6
此时扣完手续费最佳盈亏比为1:7.88
盈亏平衡点距离现价1982.13-1803.74=178.39,相当于以太现价要上涨9.89%才会出现亏损。
put蛇头+call蛇头,双头蛇已成,铁蛇式构建完成。
两头权利金最大盈利:128.2+146.4=274.6块。
而最大亏损锁定在1300-274.6=1025.4块。到期时最多之后亏损一个蛇头,所以最大亏损只有这些,这就是铁蛇式/铁鹰式/铁蝶式的魅力所在。
此时铁蛇式盈亏比变成1:3.74
最重要的是盈亏平衡点的变化。
且看计算过程:
已知单头盈亏平衡点分别是:
put 1617.93,call 1982.13
而铁蛇式的盈亏平衡点只会更宽,所以就能假设铁蛇式盈亏平衡点为put x,call y。
已知x<1617,y>1982
再假设1600<x<1650
put1700实值,put1650实值,其余put虚值
则274.6-(1700-x)-(1650-x)*2=0
x=1575.13(不满足1600<x小于1650)
故x≠1575.13。
同理,假设2000>y>1950
call1900实值,call1950实值,其余call虚值
则274.6-(y-1900)-(y-1950)*2=0
y=2024.86(不满足2000>y>1950)
故y≠2024.86
可再假设1550<x<1600。
put1700实值,put1650实值,put1600实值,其余put虚值
则274.6-(1700-x)-(1650-x)*2-(1600-x)*4=0
x=1589.34
同理,再假设2050>y>2000。
call1900实值,call1950实值,call2000实值,其余call虚值
则274.6-(y-1900)-(y-1950)*2-(y-2000)*4=0
y=2010.65
所以,此时铁蛇式盈亏平衡点为:
1589.34,2010.65
区间2010.65-1589.34=421.31点
put端距离现价1803.74-1589.34=214.4点
也就是说,只要期权到期时不下跌11.88%就是盈利。
call端距离现价2010.65-1803.74=206.91点
也就是说,只要期权到期时不上涨11.47%就是盈利。
盈利区间在-11.88%~11.47%之间。
盈亏比1:3.74。
再最差成交价和一张0.6手续费的情况下,在-11.88%~11.47%之间波动,你只要赢四把,就能抵扣一把的亏损。
另外call和put,你分别要到2100和1500才能达到最大亏损。
下跌从1589.34起,开始亏损,一直到1500才是最大亏损1025.4块。
1589.34~1550,斜率是7,到1550亏损275.38块。
1550~1500,斜率是15,标的每下跌一块钱,就亏损15块,最大亏损锁定在1025.38块上(因为前面计算x省略了小数点,所以有0.02的误差)
上涨从2010.65~2050,斜率是7,到2050亏损275.45块。
2050~2100,斜率是15,标的每上涨一块钱,就亏损15块,最大亏损锁定在1025.45块上(因为前面计算y省略了小数点,所以有0.05的误差)
一级盈利区间:1900~1700
二级盈利区间:1650~1700,1900~1950
三级盈利区间:1600~1650,1950~2000
四级盈利区间:1589.34~1600,2000~2010.65
次级亏损区间:1589.34~1550,2010.65~2050
快速亏损区间:1500~1550,2050~2100
终极亏损区间:0~1500,2100~∞
一级盈利区间,能吃满全部权利金274.6,容错率在-5.75%~5.34%之间。
二级盈利区间,能吃到权利金274.6~224.6,斜率为1,相当于标的每下跌或上涨1块钱少赚1块钱权利金,容错率在-8.52%~8.11%之间。
三级盈利区间,能吃到权利金224.6~74.6,斜率为3,相当于标的每下跌或上涨一块钱就少赚3块钱权利金,容错率在-11.3%~10.88%之间。
四级盈利区间,能吃到权利金0~74.6,斜率为7,容错率在-11.47%~11.88%之间。
次级亏损区间为亏损275.4~0
快速亏损区间为亏损1025.4~275.4
终极亏损区间亏损恒定为1025.4
这就是完整的四体一尾铁蛇式。
整条盈利曲线像一条蛇体一样蜿蜒,曲线平滑,所以把它称之为铁蛇式。
在容错率上远胜铁鹰式。
胜率是铁蛇式>铁鹰式>铁蝶式
盈亏比是铁蝶式>铁鹰式>铁蛇式
值得一提的是
在相同胜率的情况下:
盈亏比是铁鹰式>铁蛇式>铁蝶式
构建相近胜率的铁鹰
卖 1600 Put:收 24.4
卖 2000 Call:收 21.6
买 1550 Put:付 18
买 2050 Call:付 14.4
未扣费净收:24.4 + 21.6 - 18 - 14.4 = 13.6
手续费 4 张 × 0.6 = 2.4
扣费后净收:13.6 - 2.4 = 11.2
下边界 = 1600 - 11.2 = 1588.8
上边界 = 2000 + 11.2 = 2011.2
和铁蛇的 1589.34 / 2010.65 只差不到 1 点。
最大亏损: 最大亏损 = 50 - 11.2 = 38.8
盈亏比:11.2 / 38.8 = 0.2887,即 1:3.46
至于为什么铁蛇会在相同胜率下盈亏比弱于铁鹰,那是因为最大亏损区间的区别。
假如此时标的收盘为1550或2050,铁蛇亏损275左右,而铁鹰已经亏满38.8。
相同到期价下,铁蛇式盈亏比只是在1:1附近。
而铁鹰式直接到达了1:3.46的最大盈亏比。
铁蛇式就算是在亏损的结构上,容错率也比铁鹰式强。
造成铁蛇式在相同胜率下,盈亏结构远超于其他两个策略的原因是,它的盈亏曲线是平滑的,每一级斜率都有变化,而铁鹰铁蝶斜率只有两个,要么n,要么0。
这就是我所创的铁蛇式策略,属于进阶中的进阶期权策略。