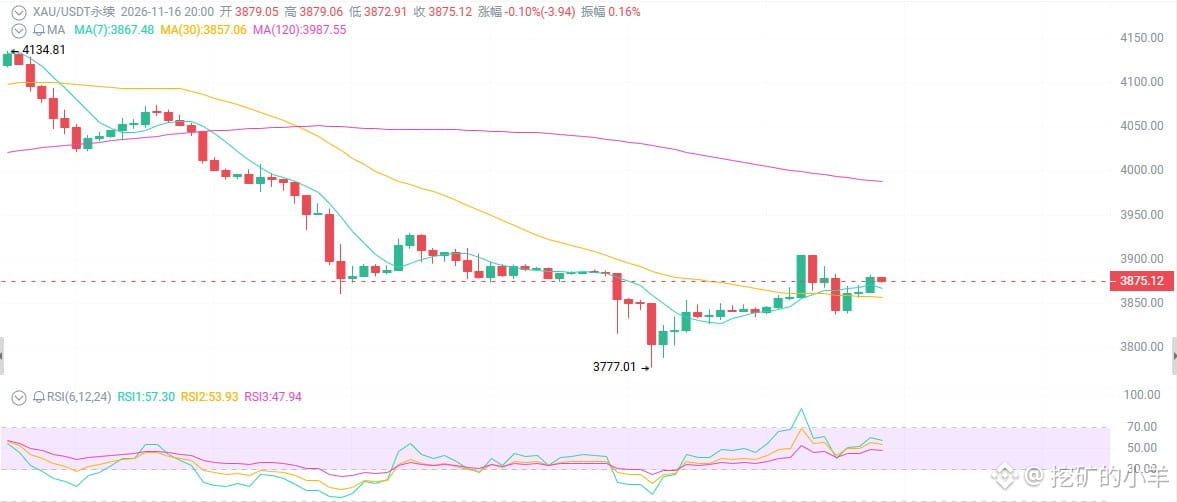
Gold bei 3.875 US-Dollar – hältst du immer noch krampfhaft daran fest?
Von 5.500 auf 3.875 gefallen – fast 30 %. Alle schimpfen: „Gold als sicherer Hafen ist ein Märchen“ – doch die Zentralbanken kaufen weiter, die ETF-Zuflüsse kehren zurück, und der Preis reibt sich immer wieder an der Marke von 3.852. Ist das der letzte Rücksetzer oder drückt der starke Dollar Gold bis auf 3.800 nach unten?
Zunächst der Blick auf die Oberfläche: Belastende Faktoren häufen sich, doch der Preis kämpft sich auf niedrigem Niveau durch.
In der vergangenen Woche ging es um 4,5–6 % abwärts, im vergangenen Monat um mehr als 7 %. Die heutige Spanne liegt bei 3.832–3.901, nahe dem Tief seit über einem Jahr. Der Dollarindex DXY notiert mit 103,4–103,5 auf hohem Niveau und legte in der Woche um 1,8 % zu; die Rendite zehnjähriger US-Staatsanleihen liegt bei 5,13–5,15 %. Hohe Realrenditen erhöhen die Opportunitätskosten für das Halten von Gold. Kapital fließt aus unverzinslichen Anlagen in Dollar-Anlagen.
Erstens: Die Fed gibt noch nicht nach – und Gold muss weiter einstecken.
Am Markt wird die Wahrscheinlichkeit einer Zinserhöhung um 25 Basispunkte im Dezember auf etwa 90 % taxiert. Die CPI- und PPI-Daten für Oktober fielen stärker aus; der jährliche PPI-Anstieg erreichte einen der höchsten Werte der letzten Jahre und untermauert die Erzählung, dass die Inflation hartnäckig bleibt. Der aktuelle Leitzinskorridor liegt bei etwa 3,75–4,00 %. Der Markt wechselt von „erwarteten Zinssenkungen“ zu „möglicherweise einer weiteren Zinserhöhung“.
Das ist nicht Golds Schuld – dafür ist die Fed verantwortlich.
Heute gilt das besondere Augenmerk der Rede von Fed-Chef Kevin Warsh. Der Markt wartet auf Hinweise zur Geldpolitik im Dezember. Fällt die Rede restriktiv aus oder überraschen die Daten erneut mit höherer Inflation, nimmt der Abwärtsdruck zu. Werden die Töne dagegen milder, könnte es zu einer Erholung kommen.
Zweitens: Die Zentralbanken kaufen weiter, aber du hältst es nicht aus.
Im dritten Quartal beliefen sich die Nettokäufe der Zentralbanken langfristig auf rund 321 Tonnen. Bei ETFs gab es teilweise wieder Zuflüsse, während Sorgen über Staatsfinanzen und Schulden fortbestehen. Mittelfristig und langfristig hat Gold eine strukturelle Nachfragebasis.
Klingt nach guten Nachrichten? Kurzfristig haben jedoch die Zinsen und der Dollar das Sagen. Die Zentralbanken kaufen Gold für die nächsten zehn Jahre – du kaufst es und fragst dich, ob du morgen wieder ohne Verlust aussteigen kannst.
Dasselbe Drehbuch gab es schon 2022. Damals schimpften alle: „Gold ist erledigt.“ Doch die Käufe der Zentralbanken boten Unterstützung, und ein Jahr später stieg der Preis direkt von 1.600 auf über 2.000.
Drittens: Im Chart gibt es ein Signal, das du unbedingt im Auge behalten musst.
Tages- und Wochenchart zeigen klar nach unten. Der Preis liegt unter dem 20-Tage-Durchschnitt (etwa 4.020) und dem 50-Tage-Durchschnitt (etwa 4.168). Der RSI(14) liegt bei etwa 37 – schwach, aber noch nicht extrem überverkauft. Die 14-Tage-ATR beträgt etwa 98 US-Dollar; die Schwankungen sind weiterhin groß.
Starke Unterstützungen: 3.852 → 3.830–3.820 → 3.800
Starke Widerstände: 3.887–3.900 → 3.903–3.920 → 4.000
Die Marke von 3.852 wurde heute bereits mehrmals getestet. Fällt der Preis darunter und etabliert sich dort, liegt das Ziel bei 3.800 oder sogar tiefer. Hält die Marke und kommt es zu einer Erholung mit hohem Handelsvolumen, könnte der Kurs die 3.900 testen.
Von 5.500 auf 3.875 gefallen – fast 30 %. Alle schimpfen: „Gold als sicherer Hafen ist ein Märchen“ – doch die Zentralbanken kaufen weiter, die ETF-Zuflüsse kehren zurück, und der Preis reibt sich immer wieder an der Marke von 3.852. Ist das der letzte Rücksetzer oder drückt der starke Dollar Gold bis auf 3.800 nach unten?
Zunächst der Blick auf die Oberfläche: Belastende Faktoren häufen sich, doch der Preis kämpft sich auf niedrigem Niveau durch.
In der vergangenen Woche ging es um 4,5–6 % abwärts, im vergangenen Monat um mehr als 7 %. Die heutige Spanne liegt bei 3.832–3.901, nahe dem Tief seit über einem Jahr. Der Dollarindex DXY notiert mit 103,4–103,5 auf hohem Niveau und legte in der Woche um 1,8 % zu; die Rendite zehnjähriger US-Staatsanleihen liegt bei 5,13–5,15 %. Hohe Realrenditen erhöhen die Opportunitätskosten für das Halten von Gold. Kapital fließt aus unverzinslichen Anlagen in Dollar-Anlagen.
Erstens: Die Fed gibt noch nicht nach – und Gold muss weiter einstecken.
Am Markt wird die Wahrscheinlichkeit einer Zinserhöhung um 25 Basispunkte im Dezember auf etwa 90 % taxiert. Die CPI- und PPI-Daten für Oktober fielen stärker aus; der jährliche PPI-Anstieg erreichte einen der höchsten Werte der letzten Jahre und untermauert die Erzählung, dass die Inflation hartnäckig bleibt. Der aktuelle Leitzinskorridor liegt bei etwa 3,75–4,00 %. Der Markt wechselt von „erwarteten Zinssenkungen“ zu „möglicherweise einer weiteren Zinserhöhung“.
Das ist nicht Golds Schuld – dafür ist die Fed verantwortlich.
Heute gilt das besondere Augenmerk der Rede von Fed-Chef Kevin Warsh. Der Markt wartet auf Hinweise zur Geldpolitik im Dezember. Fällt die Rede restriktiv aus oder überraschen die Daten erneut mit höherer Inflation, nimmt der Abwärtsdruck zu. Werden die Töne dagegen milder, könnte es zu einer Erholung kommen.
Zweitens: Die Zentralbanken kaufen weiter, aber du hältst es nicht aus.
Im dritten Quartal beliefen sich die Nettokäufe der Zentralbanken langfristig auf rund 321 Tonnen. Bei ETFs gab es teilweise wieder Zuflüsse, während Sorgen über Staatsfinanzen und Schulden fortbestehen. Mittelfristig und langfristig hat Gold eine strukturelle Nachfragebasis.
Klingt nach guten Nachrichten? Kurzfristig haben jedoch die Zinsen und der Dollar das Sagen. Die Zentralbanken kaufen Gold für die nächsten zehn Jahre – du kaufst es und fragst dich, ob du morgen wieder ohne Verlust aussteigen kannst.
Dasselbe Drehbuch gab es schon 2022. Damals schimpften alle: „Gold ist erledigt.“ Doch die Käufe der Zentralbanken boten Unterstützung, und ein Jahr später stieg der Preis direkt von 1.600 auf über 2.000.
Drittens: Im Chart gibt es ein Signal, das du unbedingt im Auge behalten musst.
Tages- und Wochenchart zeigen klar nach unten. Der Preis liegt unter dem 20-Tage-Durchschnitt (etwa 4.020) und dem 50-Tage-Durchschnitt (etwa 4.168). Der RSI(14) liegt bei etwa 37 – schwach, aber noch nicht extrem überverkauft. Die 14-Tage-ATR beträgt etwa 98 US-Dollar; die Schwankungen sind weiterhin groß.
Starke Unterstützungen: 3.852 → 3.830–3.820 → 3.800
Starke Widerstände: 3.887–3.900 → 3.903–3.920 → 4.000
Die Marke von 3.852 wurde heute bereits mehrmals getestet. Fällt der Preis darunter und etabliert sich dort, liegt das Ziel bei 3.800 oder sogar tiefer. Hält die Marke und kommt es zu einer Erholung mit hohem Handelsvolumen, könnte der Kurs die 3.900 testen.