
IREN 电力资源和微软合同有价值,但交付、负债和融资是关键
NBIS 增长弹性突出,AI Cloud利润率和客户预付款优势明显
CRWV 商业规模、客户生态和技术成熟度领先,但融资成本压力很大
1. IREN:低基数带来的高弹性
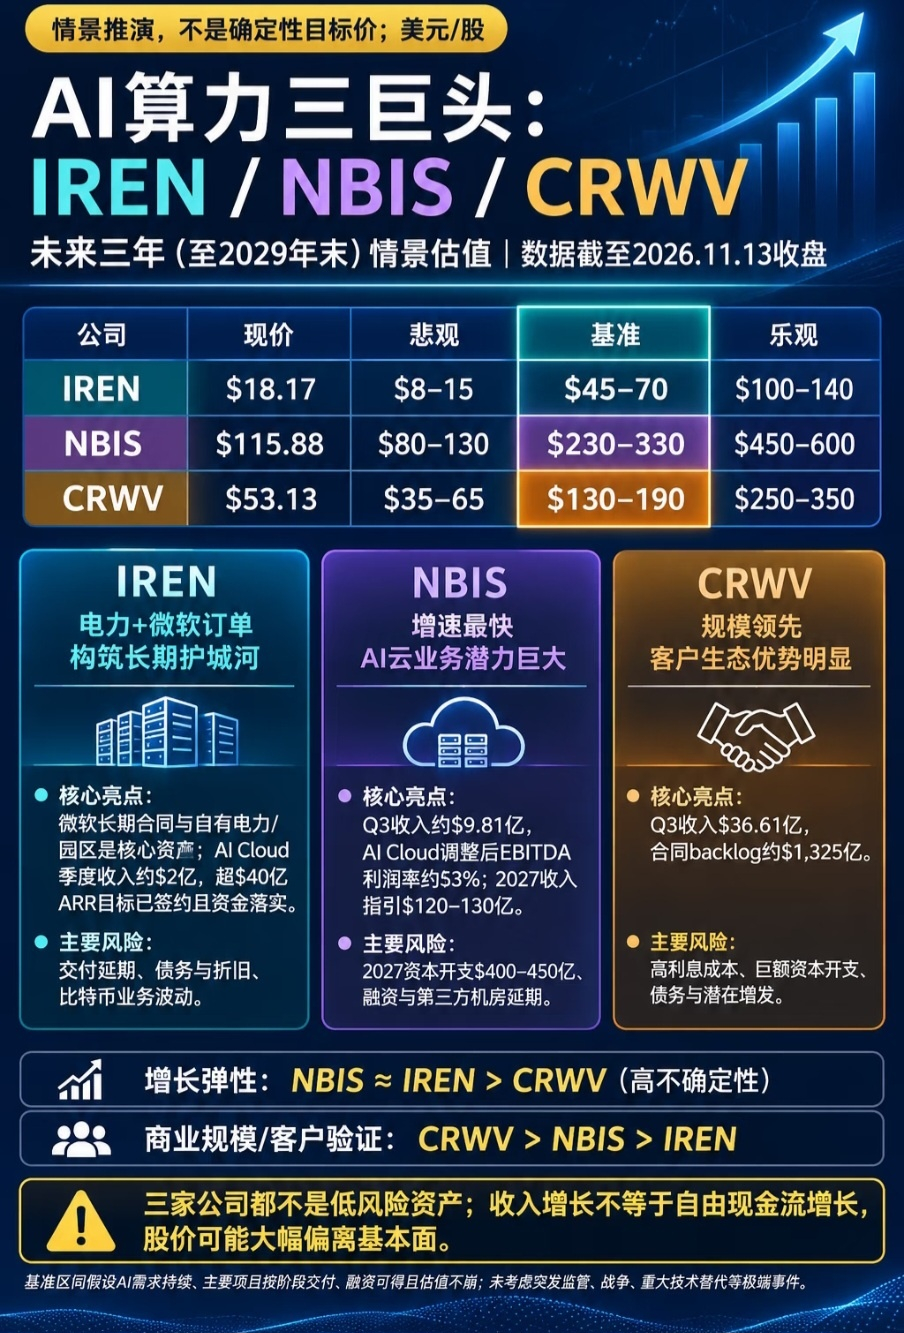
Q1 FY27 AI Cloud季度收入达到2亿美元,超过40亿美元ARR目标已有合同和资金支持,但目标交付时间推迟至2027年1月至2月。季度净亏损仍达2.63亿美元,债务规模也不低。
2. NBIS:最值得关注的成长股
Q3收入9.81亿美元,同比增长571%,AI Cloud调整后EBITDA利润率约53%。管理层预计2027年收入120亿至130亿美元,但资本开支高达400亿至450亿美元,融资和交付执行仍是最大考验。
3. CRWV:规模优势最明显
Q3收入36.61亿美元,同比增长168%,合同收入Backlog约1325亿美元,2026年收入指引130亿至133亿美元。不过,季度净亏损7.09亿美元,利息支出和巨额资本开支值得警惕。
IREN、NBIS、CRWV这三家公司都有机会成为AI基础设施赛道的重要赢家。
NBIS:增长弹性突出,值得重点关注。
IREN:电力资源和订单优势明显,但交付风险较高。
CRWV:商业规模领先,但高负债和利息成本不能忽视。
2029年基准情景估值:
IREN:$45–70
NBIS:$230–330
CRWV:$130–190

IRENB
16.49
-5.82%

NBISB
107.65
-5.89%

CRWVB
49.55
-5.18%