
Ich habe die letzten 48 Stunden damit verbracht, mich durch die neuesten Flussdaten zu US-Spot-$XRP-ETFs zu arbeiten, und ehrlich gesagt sorgen die Schlagzeilenzahlen aus den falschen Gründen für Panik.
Wenn man nur die Eilmeldungen liest, sieht es so aus, als hätte die Wall Street gerade das Handtuch geworfen und einen massiven Exodus institutioneller Anleger ausgelöst.
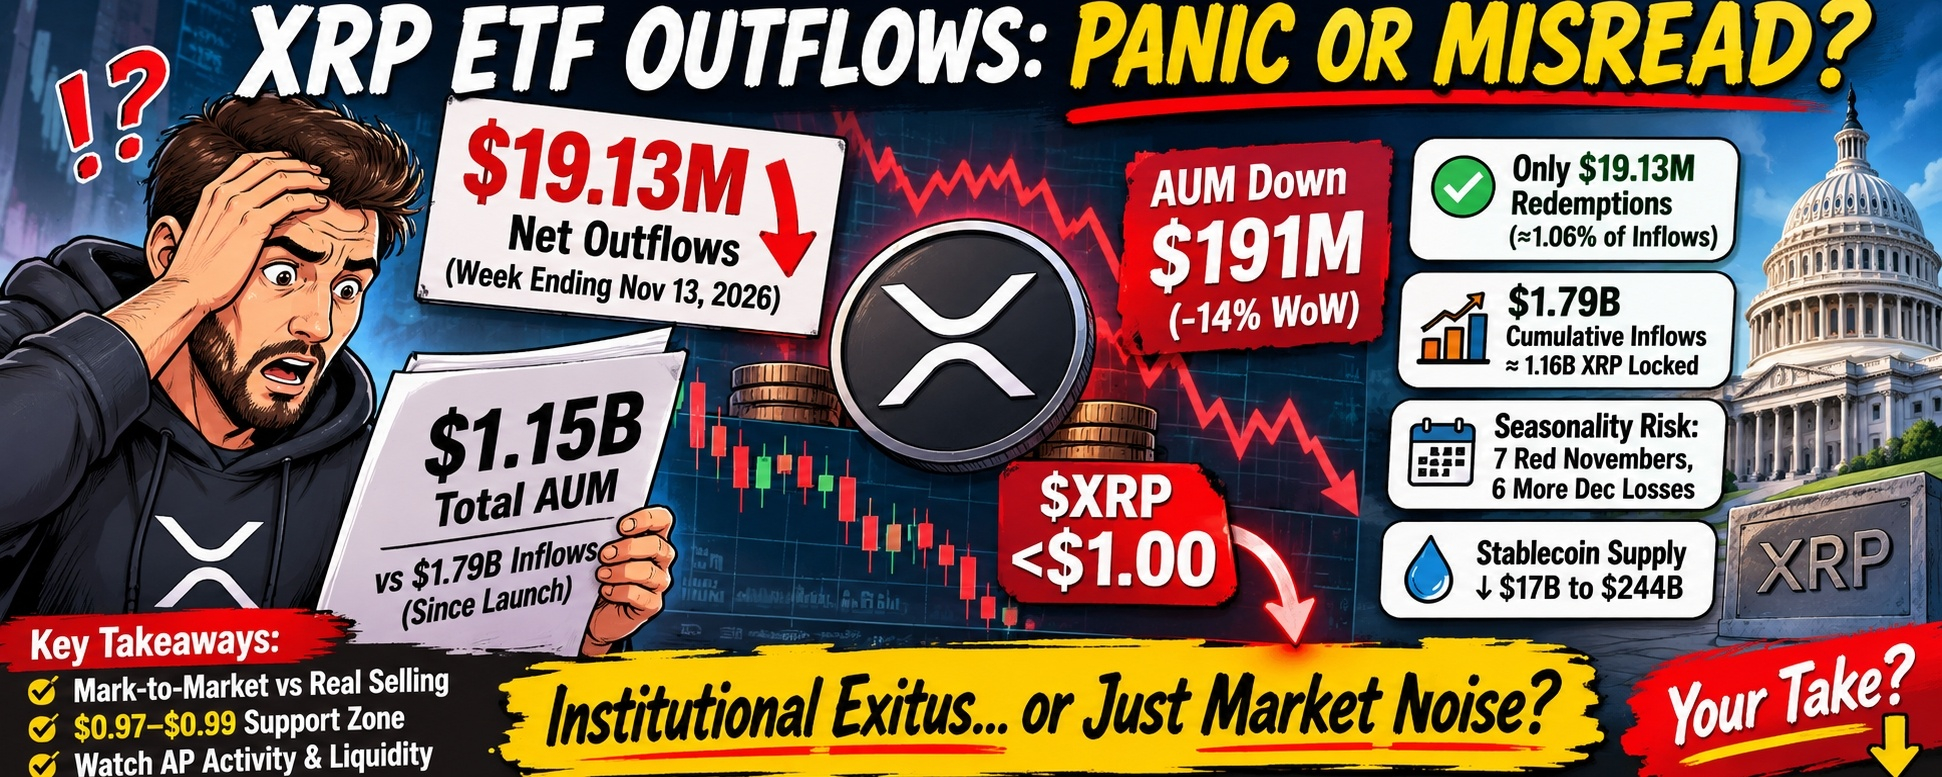
Ja, bei US-Spot-$XRP-ETFs wurden in der Woche bis zum 13. November 2026 Nettoabflüsse in Höhe von 19,13 Millionen US-Dollar verzeichnet – offiziell der größte wöchentliche Mittelabfluss seit acht Monaten und die zweite Woche in Folge mit Nettoabflüssen.
Genau zur selben Zeit verlor $XRP seinen psychologischen Boden bei 1,00 $ und rutschte in Richtung der Zone von 0,90–0,99 $, während der breitere Krypto-Angst-und-Gier-Index auf extreme Angst sank.
📉 Auf den ersten Blick sieht es nach einer institutionellen Kapitulation wie aus dem Lehrbuch aus.
Eigentlich, Moment mal – als ich den Rückgang des verwalteten Vermögens (AUM) der Fonds um 191 Mio. $ zum ersten Mal sah, hätte ich beinahe getwittert, dass Institutionen ihre Bestände abstoßen. Dann öffnete ich das Rücknahmebuch und merkte, dass ich auf dieselbe mark-to-market-bedingte optische Täuschung hereinfiel wie Privatanleger.
💡 Als ich tatsächliche Anteilsrücknahmen von Kursverlusten am Spotmarkt getrennt betrachtete, wurde mir klar, dass die Leute die Abläufe völlig falsch verstehen.
Als ich die wöchentlichen Zahlen zum verwalteten Vermögen (AUM) der sechs Spot-Emittenten – Bitwise, Franklin Templeton, Canary Capital, 21Shares, Grayscale und REX-Osprey – aufrief, stellte ich fest, dass das Nettovermögen innerhalb einer einzigen Woche um rund 14 % auf etwa 1,15 Mrd. $ gesunken war.
Das ist ein Verlust von 191 Mio. $ in sieben Tagen. Natürlich sahen Händler „191 Mio. $ verpufft“ neben „größter Mittelabfluss seit 8 Monaten“ und nahmen an, die Fonds würden Hunderte Millionen Token auf den freien Markt werfen.
Hier die tatsächliche Rechnung: Netto-Rücknahmen machten nur 19,13 Mio. $ dieses Rückgangs um 191 Mio. $ aus.
Die übrigen 90 % des AUM-Rückgangs waren überhaupt keine institutionellen Verkäufe – es handelte sich ausschließlich um Kursverluste nach dem Mark-to-Market-Prinzip, während $XRP im Wochenverlauf fast 15 % nachgab.
Noch interessanter ist der kumulierte Kontext seit dem Start dieser ETFs vor einem Jahr: Vermögensverwalter haben netto rund 1,79 Mrd. $ in diese Fonds investiert und damit etwa 1,16 bis 1,19 Milliarden $XRP in regulierter Verwahrung gebunden.
19,13 Mio. $ aus einer kumulierten Basis von 1,79 Mrd. $ abzuziehen, entspricht gerade einmal einer Reduzierung um 1,06 % – kein Exodus, sondern eine routinemäßige Neugewichtung des Portfolios während einer makroökonomischen Woche, in der Anleger Risiken abbauten und breitere Krypto-ETFs 1,48 Mrd. $ verloren.
Und als ich die täglichen Mittelbewegungen überprüfte, fiel mir auf, dass es nicht einmal fünf Tage lang ununterbrochen Abflüsse gab.
Fast der gesamte Mittelabfluss erfolgte zu Wochenbeginn in zwei heftigen Schüben: Am Montag, dem 9. November, flossen 10,42 Mio. $ ab, gefolgt von 7,62 Mio. $ am Dienstag, dem 10. November. Mittwoch und Donnerstag verliefen dann völlig ereignislos, und am Freitag gab es nur einen geringfügigen Abfluss von 1,09 Mio. $.
Am Montag und Dienstag bauten die Makro-Desks branchenweit aggressiv Risiken ab – sie drückten $BTC in Richtung 67.500 $ und lösten an den Derivatemärkten die Auflösung gehebelter Long-Positionen im Wert von 1,62 Mrd. $ aus.
Die Authorized Participants (APs) an der Wall Street nutzten während der US-Hauptbörsenzeiten lediglich die Preisabweichung zwischen ETF-Anteilen und Spotbörsen für Arbitrage. Als sich der anfängliche makroökonomische Schock zur Wochenmitte gelegt hatte, kamen die institutionellen Rücknahmen praktisch zum Erliegen.
Während die ETF-Mittelbewegungen pausierten, zeigten On-Chain-Daten, dass die Zahl der Wallets mit mindestens 10.000 XRP auf einen Rekordwert von 343.500 Adressen stieg – und die Zahl der Wallets mit über 1 Million XRP einen Höchststand für 2026 von 2.147 erreichte.
🤔 Während Vermögensberater an der Wall Street am Montagmorgen ihre Positionen reduzierten, nahmen vermögende On-Chain-Käufer still und leise Liquidität unterhalb von 1,00 $ auf.
Ich bin nicht hier, um jeden Kursrückgang blind zu bejubeln, denn die Funktionsweise der $XRP-ETFs weist derzeit eine sehr reale strukturelle Schwachstelle auf – und das ist es, was mir tatsächlich Sorgen bereitet:
Seit dem Start haben Anleger netto 1,79 Mrd. $ in US-amerikanische Spot-$XRP-ETFs eingebracht, doch der Gesamtmarktwert dieser Bestände liegt bei etwa 1,15 Mrd. $. Das bedeutet, dass die durchschnittliche institutionelle ETF-Anlegergruppe auf nicht realisierten Buchverlusten von rund 640 Mio. $ sitzt.
Anders als Krypto-Degen, die einen Kursrückgang von 70 % ohne mit der Wimper zu zucken aussitzen, müssen sich traditionelle registrierte Anlageberater (RIAs) und Treasury-Abteilungen von Unternehmen an strenge Risikokomitees zum Jahresende und Vorgaben zur steuerlichen Verlustrealisierung halten.
Da der Dezember kurz bevorsteht, werden ETF-Positionen im Minus zu idealen Kandidaten für automatisierte Verkäufe zur steuerlichen Verlustrealisierung, falls $XRP nicht bald den Widerstandsbereich von 1,09 bis 1,11 $ zurückerobert.
Auch die Saisonalität spielt den Bullen nicht in die Hände: Betrachtet man 13 Jahre an Daten von 2013 bis 2025, schloss $XRP den November 7-mal im Minus, und in 6 dieser 7 Jahre setzten sich die Verluste im Dezember fort, statt sich umzukehren – genau wie im vergangenen Jahr, als der Kurs im November um 13,8 % fiel und im Dezember weitere 14,8 % nachgab.
Darüber hinaus wird die Liquidität im gesamten Krypto-Ökosystem sichtbar knapper: Das gemeinsame Angebot der Stablecoins USDT und USDC ist im vergangenen Monat um rund 17 Mrd. $ auf 244 Mrd. $ geschrumpft.
Wenn die Stablecoin-Liquiditätsreserven genau dann schrumpfen, wenn Spot-ETFs zu Nettoverkäufern werden, leeren sich die Orderbücher schnell – und so wird aus einer gewöhnlichen makroökonomischen Korrektur um 3 % plötzlich ein jäher Kursrutsch um 10 % unter 1,00 $, ganz ohne fundamentalen Auslöser.
Bei den US-Marktdaten der nächsten 72 Stunden ignoriere ich das laute Schlagzeilenrauschen und beobachte drei Dinge: ob am Montag und Dienstag Spitzen bei den AP-Kreationen zu sehen sind, wie die Kreation von +3,40 Millionen $XRP am späten Freitag; ob Käufer den Boden bei 0,97–0,99 $ verteidigen, statt eine Liquiditätslücke in Richtung 0,77 $ entstehen zu lassen; und ob sich BTC und BNB genug stabilisieren, um die Risikobereitschaft für Altcoins zurückzubringen.
Und ehrlich gesagt ist genau das der Punkt, den ich immer noch nicht zusammenbekomme: Ein Jahrzehnt lang haben wir Wall Street angefleht, $XRP in regulierten Tresoren zu verwahren, um die Volatilität für Privatanleger zu bändigen – nur um ein System aufzubauen, in dem Algorithmen zur steuerlichen Verlustrealisierung zum Jahresende 640 Mio. $ an Positionen im Minus schneller abstoßen können, als Krypto-Wale sie absorbieren können.
Haben wir jetzt tatsächlich stärkere Hände in diesem Markt – oder haben wir die unberechenbare Panik der Privatanleger einfach gegen planmäßige institutionelle Verkäufe eingetauscht? Schreib deine Meinung unten 👇
#USSpotXRPETFsSeeLargestWeeklyOutflowIn8Months #XRP #CryptoETFs #Write2Earn
Keine
Finanzberatung. Informiere dich immer selbst (DYOR).