

Warum konzentriere ich mich auf granularere Liquiditätsdaten statt auf traditionelle On-Chain-Indikatoren?
Wer meine Analysen seit letztem Jahr aufmerksam verfolgt, weiß das bereits.
Ich nutze weiterhin aktiv On-Chain-Daten. Allerdings stütze ich mich kaum noch auf Indikatoren, die Aktivitäten im gesamten Bitcoin-Netzwerk pauschal zusammenfassen.
Stattdessen unterteile ich Marktteilnehmer in spezifischere Kategorien, quantifiziere Kapitalflüsse auf Ebene einzelner Unternehmen und Institutionen und entwickle Datensätze, die ich direkt in meine Analysen einbeziehen kann.
ForeDex entwickelt weiterhin neue Datensätze auf Grundlage derselben analytischen Philosophie.
Einige Beispiele dafür sind:
OTC-Daten
Market-Maker-Daten
Institutionelle Verwahrung
Liquidität aus DeFi-Krediten
Diese Datensätze dienen dazu, bestimmte Marktteilnehmer und Aktivitäten direkt zu erfassen, die an der Bereitstellung oder Nutzung von Liquidität beteiligt sind.
Insbesondere ermöglicht uns die Analyse der Liquidität aus DeFi-Krediten, nicht nur Kapitalzuflüsse zu untersuchen, sondern auch den Aufbau kreditgetriebener Liquidität und Anzeichen einer Überhitzung der Marktstimmung zu erkennen.
Dieser Datensatz war für die Navigation durch den aktuellen Markt besonders hilfreich, und ich glaube, dass er auch künftig eine wichtige Rolle spielen könnte.
Warum bestehe ich also darauf, On-Chain-Daten in derart detaillierte Kategorien aufzuschlüsseln?
Weil sich der Rahmen zur Interpretation traditioneller On-Chain-Daten seit der Zulassung von Bitcoin-ETFs verändert hat.
Seit der Zulassung von Spot-Bitcoin-ETFs haben sich die Handelsstruktur des Marktes und die Art und Weise, wie Kapital fließt, erheblich verändert.
Daher glaube ich, dass traditionelle On-Chain-Kennzahlen inzwischen deutlich mehr Rauschen und strukturelle Verzerrungen enthalten.
Das Problem ist, dass viele Analysten weiterhin historische Interpretationsrahmen anwenden, ohne diese strukturellen Veränderungen ausreichend zu berücksichtigen.
Ich behaupte nicht, dass On-Chain-Daten ihren Wert verloren haben.
Ganz im Gegenteil. Ich bin fest davon überzeugt, dass On-Chain-Daten nach wie vor äußerst wertvoll sind.
Wenn sich jedoch die Marktstruktur verändert, muss sich auch der Rahmen weiterentwickeln, den wir zur Interpretation der Daten verwenden.
Ich möchte einige Beispiele durchgehen.
1. Aktive Adressen
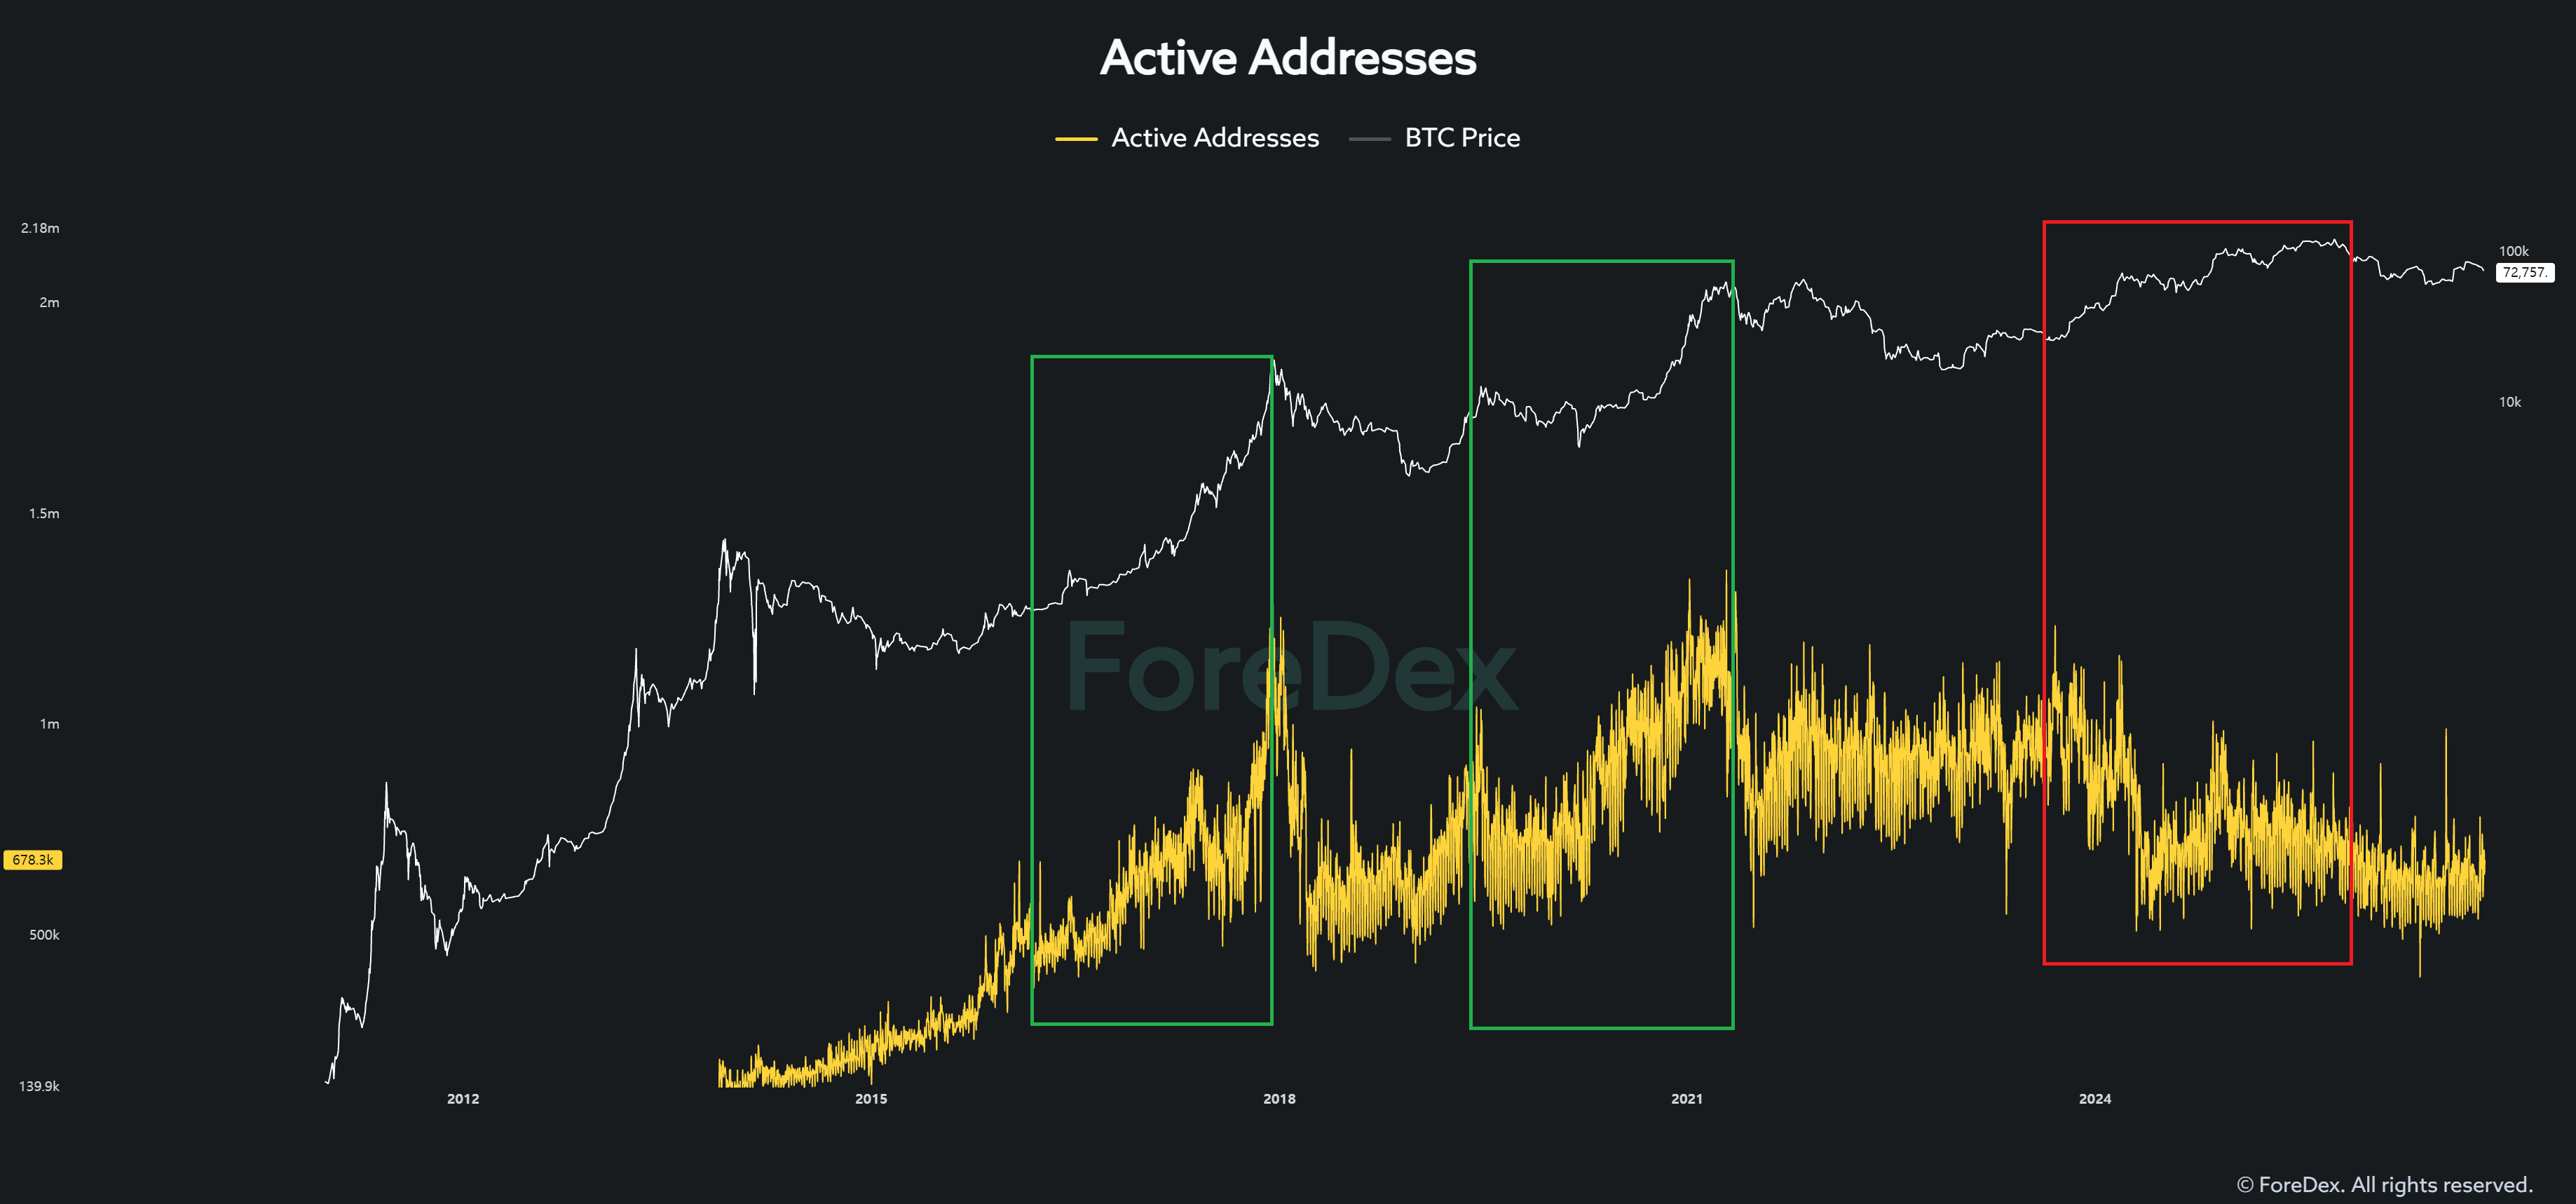
In früheren Bitcoin-Bullenzyklen bewegte sich die Zahl der aktiven Adressen im Allgemeinen in dieselbe Richtung wie der Bitcoin-Preis.
Im aktuellen Zyklus hat sich dieser Zusammenhang jedoch deutlich verändert.
Der Bitcoin-Preis ist gestiegen, doch die aktiven Adressen verzeichneten nicht dasselbe Wachstum wie in früheren Zyklen.
Warum ist das so?
Ich glaube, einer der Hauptgründe ist der strukturelle Wandel der Handelsaktivitäten nach der Zulassung von Spot-Bitcoin-ETFs.
Früher kauften und transferierten Wale Bitcoin direkt und erzeugten dadurch On-Chain-Transaktionen.
Heute erhalten jedoch viele Institutionen und Anleger über ETFs Zugang zu Bitcoin, während ETF-bezogene Institutionen die Verwahrung der zugrunde liegenden Bitcoin, die Abwicklung und damit verbundene Vorgänge übernehmen.
Um dies anhand eines Extrembeispiels zu veranschaulichen: Handelsaktivitäten, für die früher 100 separate On-Chain-Transaktionen erforderlich waren, könnten nun unter einer anderen Marktstruktur in einer einzigen Transaktion abgewickelt werden.
Natürlich handelt es sich hierbei lediglich um ein hypothetisches Beispiel, das die strukturelle Veränderung veranschaulichen soll.
Stellen wir uns nun vor, diese Handelsstruktur würde weitere drei bis fünf Jahre bestehen bleiben.
Überlegen Sie ernsthaft, wie stark sich dadurch nicht nur die Zahl der aktiven Adressen, sondern auch viele andere On-Chain-Kennzahlen verändern könnten.
2. Segmentiertes MVRV-Verhältnis
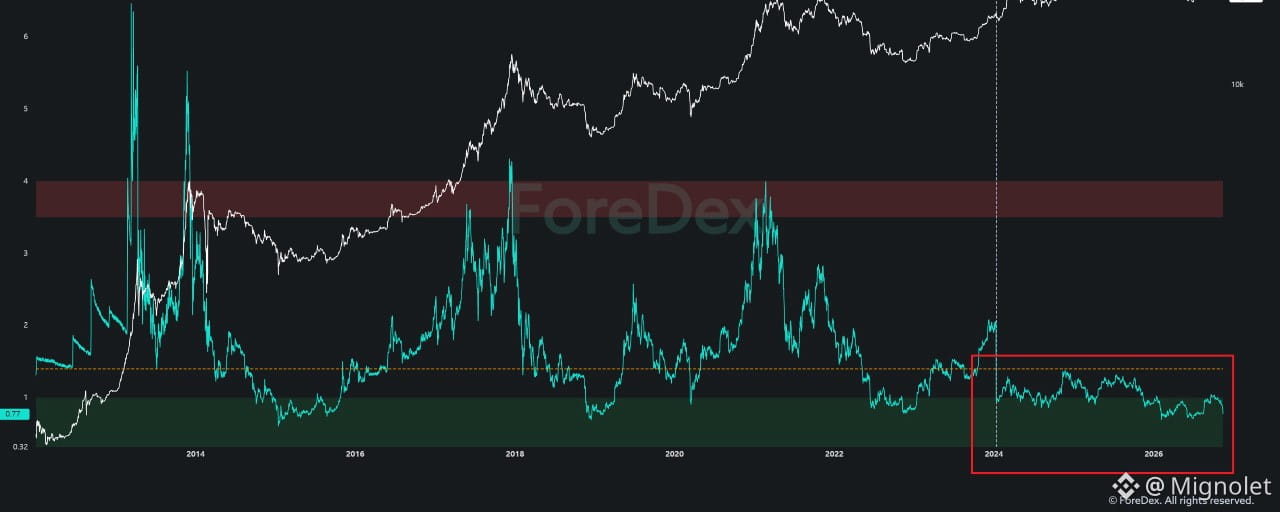
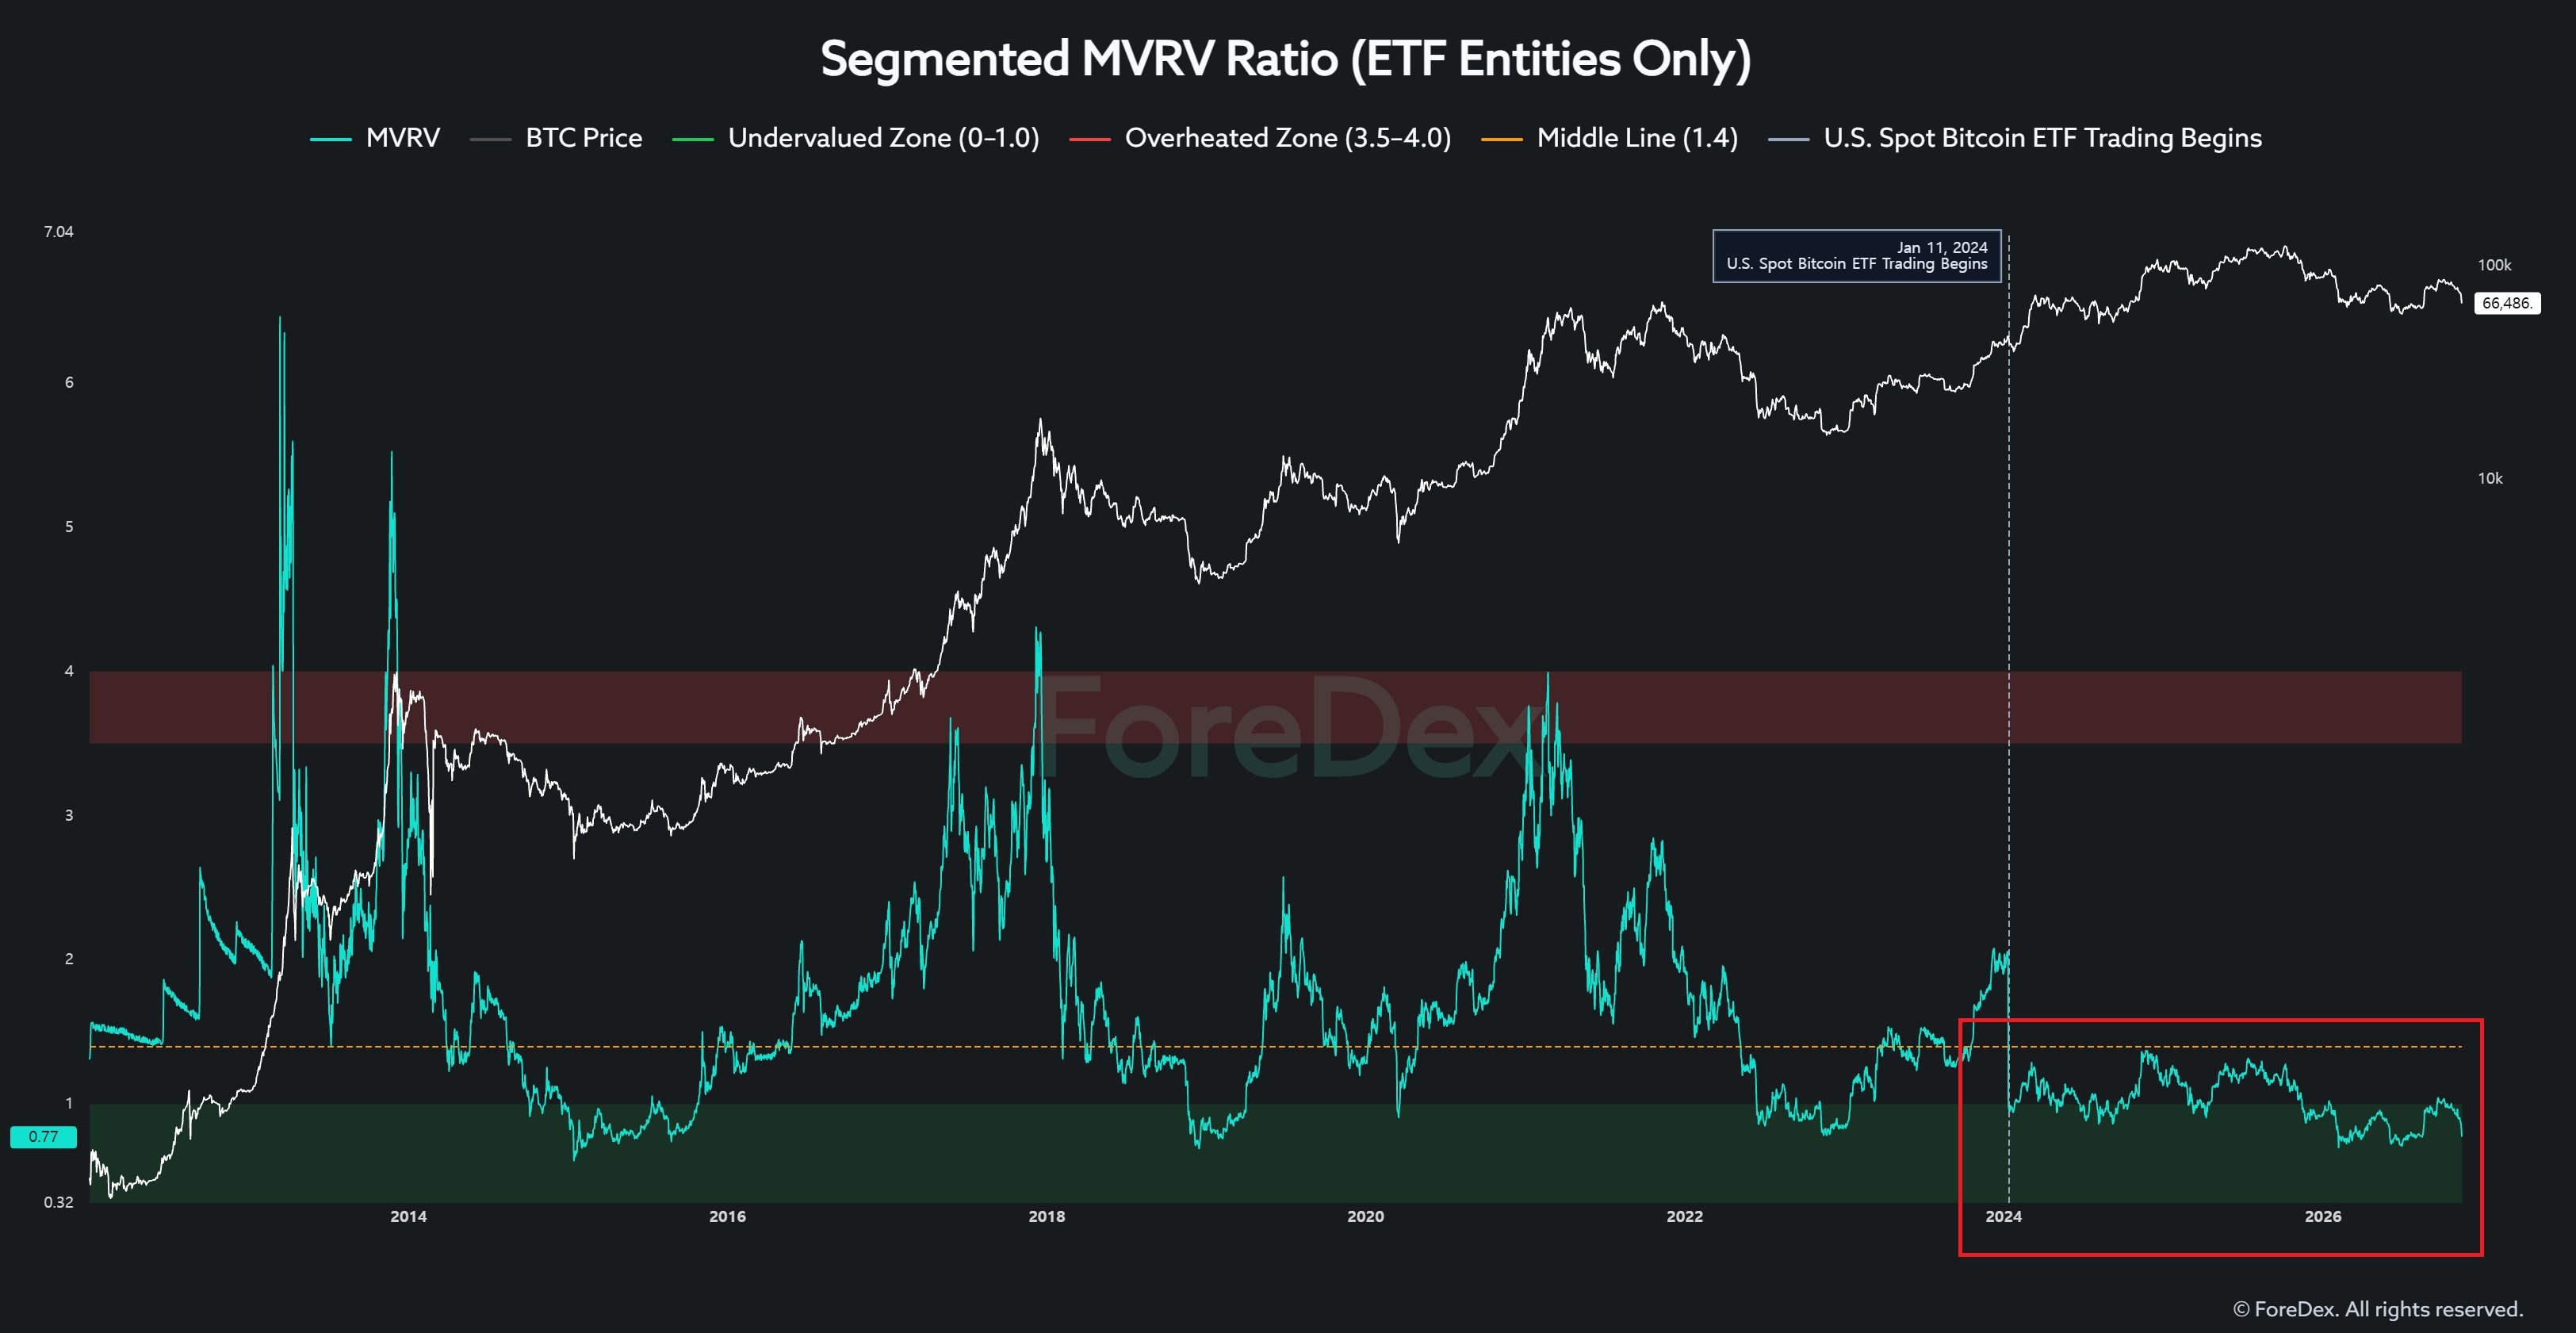
Betrachten wir nun das segmentierte MVRV-Verhältnis, das speziell für ETF-bezogene Einheiten berechnet wird.
Sein Verhalten unterscheidet sich völlig von dem, was wir bei traditionellen MVRV-Kennzahlen bisher beobachtet haben.
Insbesondere hat das Verhältnis Schwierigkeiten, deutlich über den Wert von 1,0 zu steigen.
Eine mögliche Erklärung ist, dass ETF-bezogene Einheiten im Vergleich zu traditionellen Bitcoin-Anlegern unter anderen Verwahrungs- und Handelsstrukturen operieren.
Wenn ETFs weiterhin eine wichtige Rolle am Markt spielen, könnte sich das MVRV ETF-bezogener Einheiten auch künftig in einer anderen Spanne bewegen als das historische MVRV des breiteren Bitcoin-Marktes.
Bedenken Sie nun Folgendes:
Wenn sich selbst das MVRV, eine der seit Jahren am häufigsten verwendeten On-Chain-Kennzahlen, anders verhält als in der Vergangenheit, können wir dann wirklich davon ausgehen, dass andere Kennzahlen davon unberührt bleiben?
3. Bitcoin-Zuflüsse von Walen zu Börsen
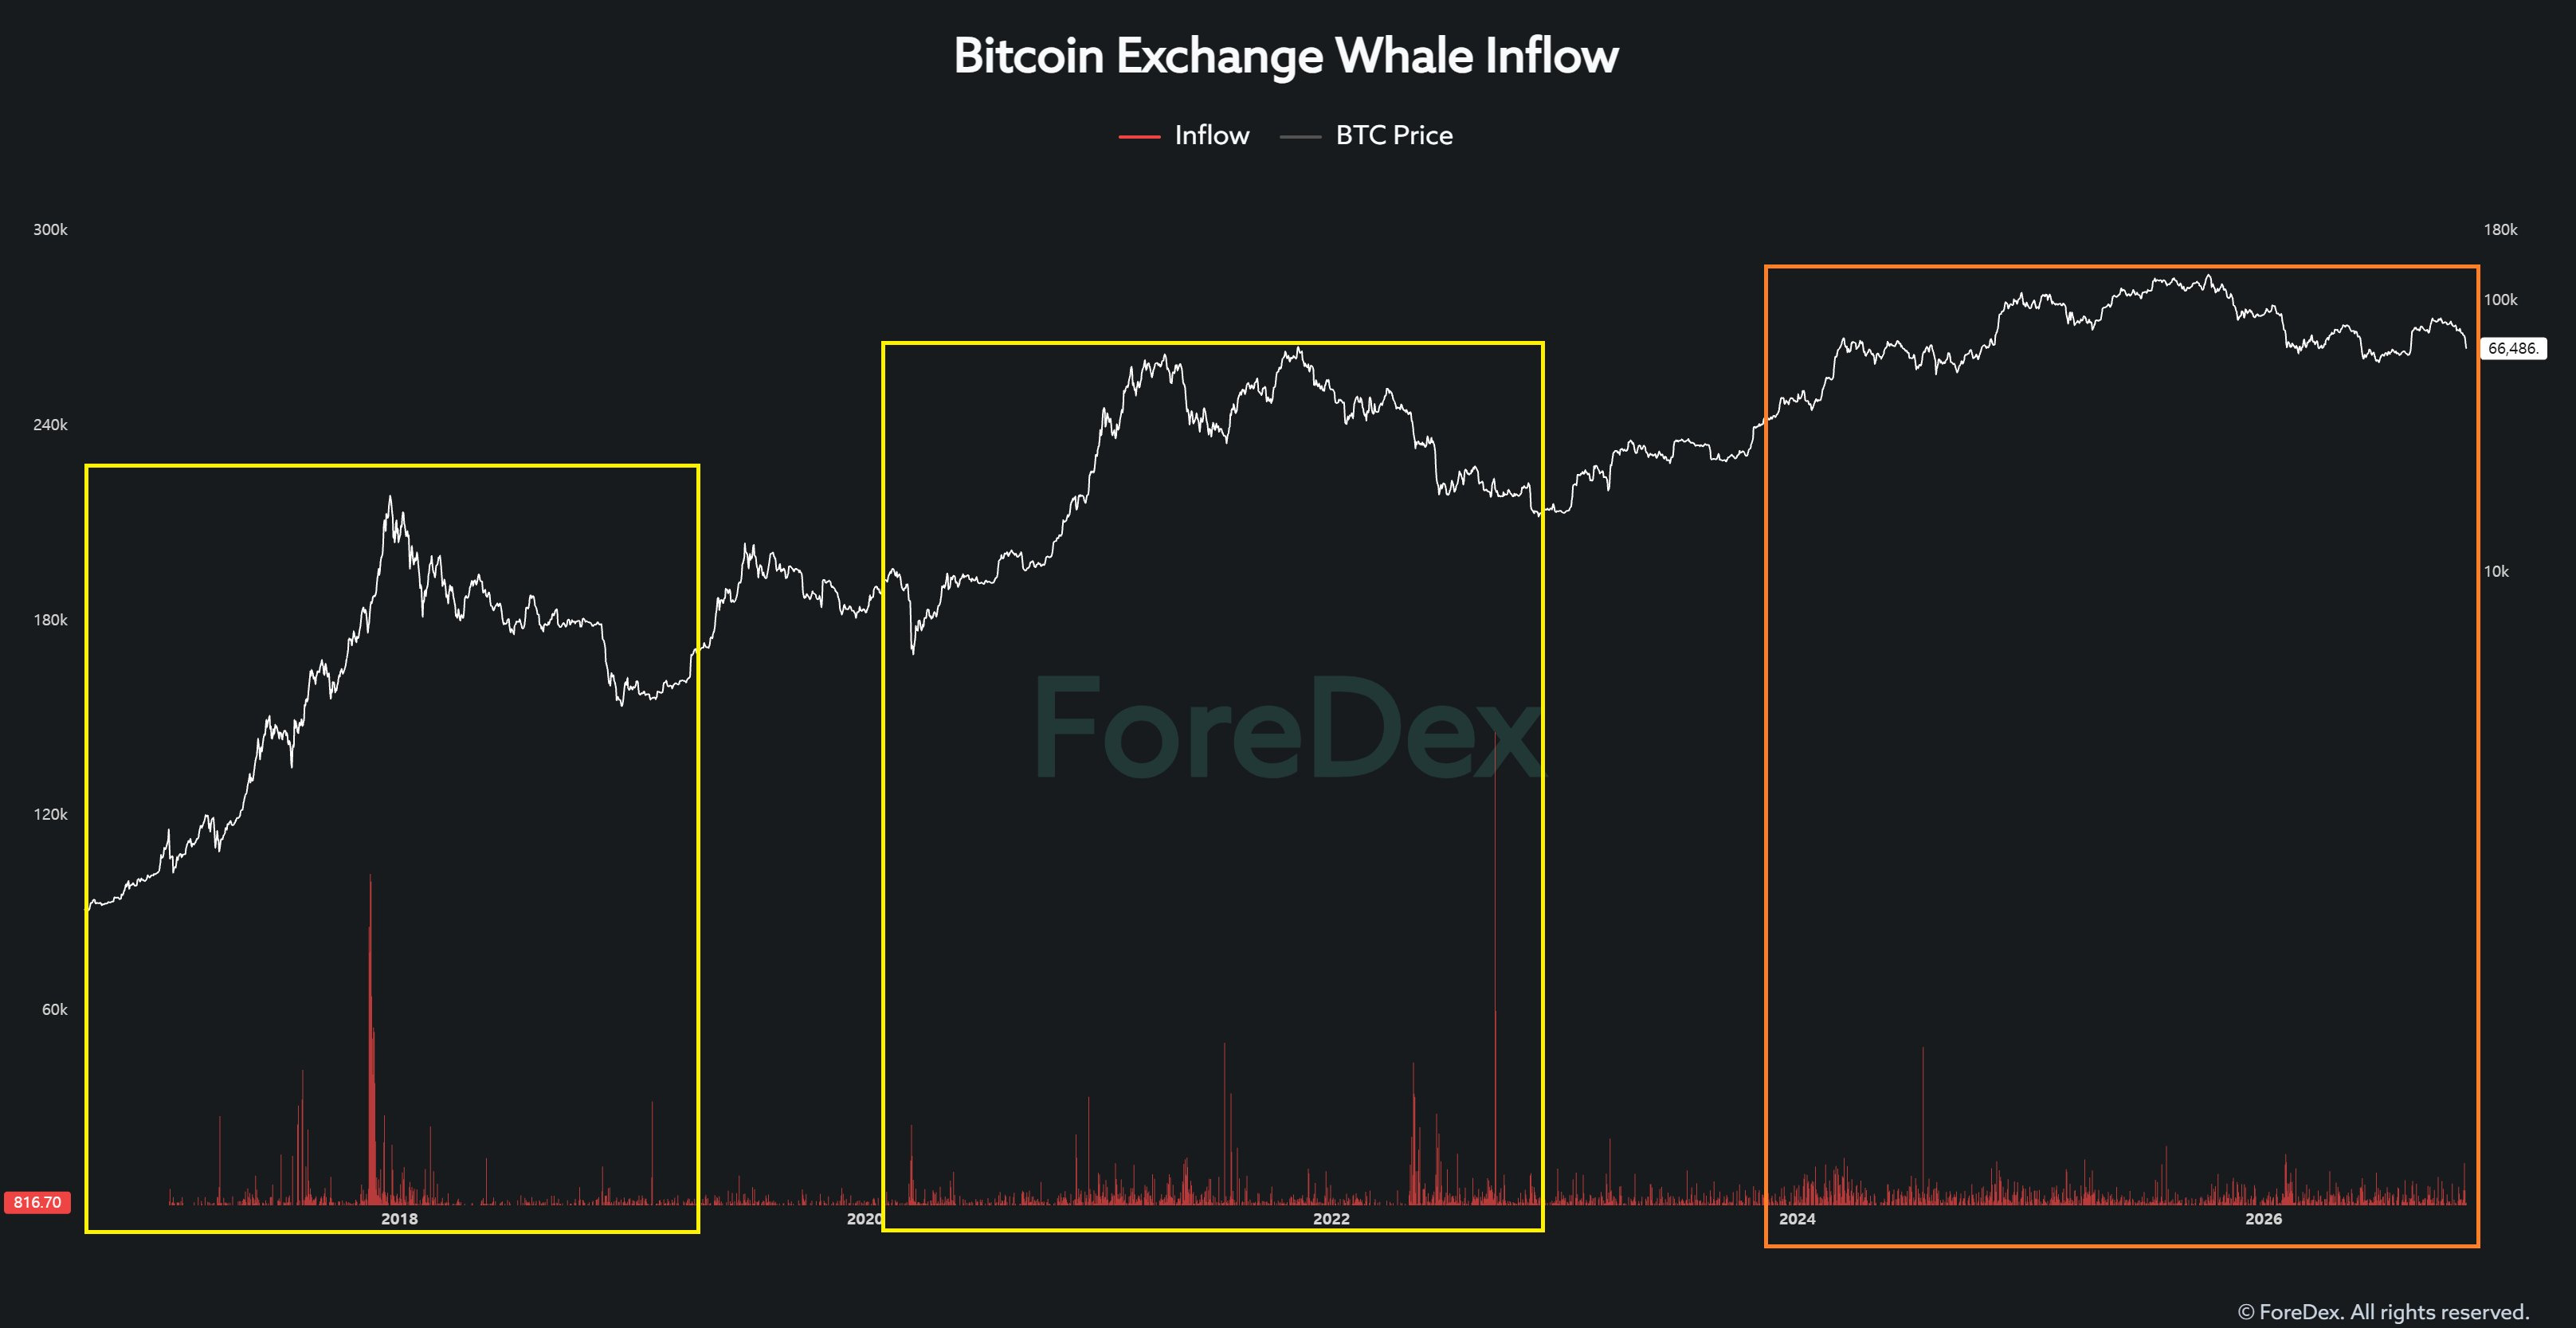
Als Nächstes betrachten wir die Börsenzuflüsse, die speziell Wal-Einheiten zugerechnet werden.
In früheren Marktzyklen führten schwierige Marktbedingungen mitunter dazu, dass die Zuflüsse von Walen an einem einzigen Tag 10.000 BTC überstiegen.
Auch große Zuflüsse von rund 5.000 BTC waren häufig zu beobachten.
Heute erweisen sich jedoch selbst ähnlich große Transfers oft als interne Wallet-Bewegungen.
Bedeutet das, dass die Wale vom Markt verschwunden sind?
Nein. Es bedeutet, dass sich die Art und Weise geändert hat, wie Wale Transaktionen durchführen.
Im Vergleich zu früher nutzen Wale zunehmend Market Maker und institutionelle Handelsinfrastrukturen. Außerdem teilen sie große Transfers möglicherweise in mehrere kleinere Transaktionen auf.
Statt beispielsweise 3.000 BTC in einer einzigen Transaktion einzuzahlen, könnte ein Wal nun 300 BTC in zehn separaten Transaktionen einzahlen.
Unter diesen Umständen erfassen traditionelle Schwellenwerte zur Identifizierung großer Wal-Einzahlungen die tatsächlichen Verkaufsaktivitäten möglicherweise nicht zuverlässig.
Die Wale sind nicht unbedingt verschwunden. Vielmehr spiegeln die traditionellen Methoden, mit denen sie erfasst werden, möglicherweise nicht mehr angemessen wider, wie der Markt funktioniert.
4. Adressen mit Guthaben
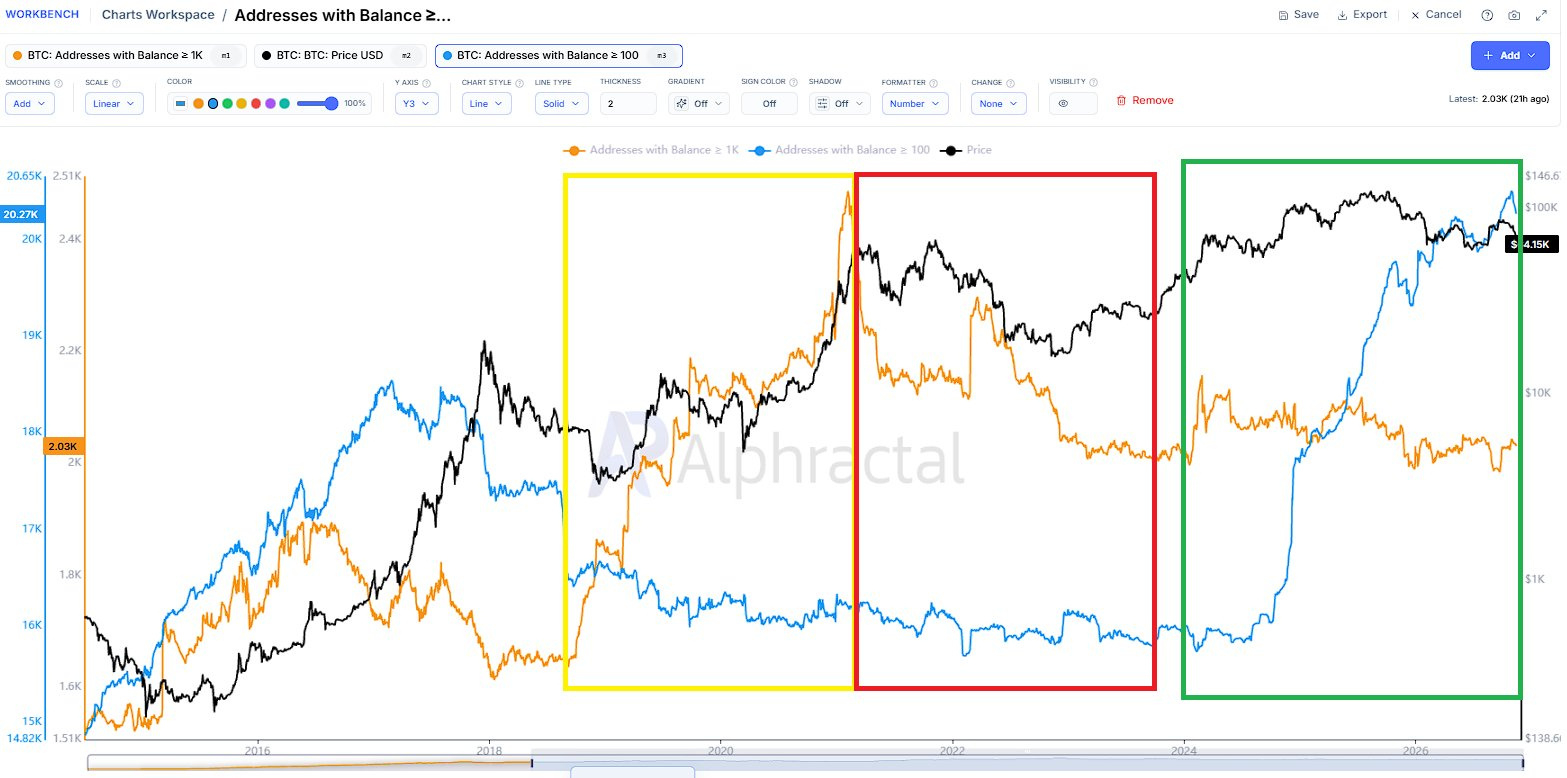
Betrachten wir zum Schluss Bitcoin-Adressen, geordnet nach ihrem Guthaben.
Im Diagramm:
Orange Linie: Adressen mit mindestens 1.000 BTC
Blaue Linie: Adressen mit mindestens 100 BTC
Während der Bullen- und Bärenmarktzyklen von 2020 bis 2023 standen die Akkumulation und Verteilung bei Adressen mit mindestens 1.000 BTC in engem Zusammenhang mit größeren Marktbewegungen.
Der aktuelle Zyklus sieht jedoch deutlich anders aus.
Die Zahl der Adressen mit mindestens 1.000 BTC ist relativ stabil geblieben oder sogar gesunken, während die Zahl der Adressen mit mindestens 100 BTC stark gestiegen ist.
Warum beobachten wir eine solche Divergenz?
Ich glaube, dass Veränderungen bei der institutionellen Bitcoin-Verwahrung und den Handelspraktiken nach der ETF-Zulassung eine wichtige Rolle gespielt haben könnten.
Doch hier kommt es auf Folgendes an:
Ein Anstieg der Zahl der Adressen mit mindestens 100 BTC beweist nicht automatisch, dass tatsächlich eine Akkumulation stattfindet.
Ein Anstieg der Adresszahl bedeutet nicht zwangsläufig, dass neue Anleger in den Markt eintreten oder zusätzliche Nettokäufe stattfinden.
Die Zahl der Adressen kann sich auch durch die Umverteilung bestehender Bestände, Veränderungen bei Verwahrungsstrukturen oder interne Umstrukturierungen von Wallets ändern.
Lassen Sie mich Sie also etwas fragen.
Wenn tatsächlich eine groß angelegte Akkumulation stattfindet, wie sollten wir dann eine Situation interpretieren, in der die Zahl der Adressen mit mindestens 1.000 BTC stagniert, während die Zahl der Adressen mit mindestens 100 BTC sprunghaft ansteigt?
Es reicht nicht aus, einfach auf den Anstieg der Adressen mit 100 BTC hinzuweisen und zu behaupten, dass eine Akkumulation im Gange ist.
Das könnte darauf hinauslaufen, selektiv Daten auszuwählen, die eine bereits feststehende Schlussfolgerung stützen.
Letztlich zählen nicht nur die Daten, sondern auch der Rahmen, mit dem sie interpretiert werden.
Die Botschaft, die ich anhand dieser vier Beispiele vermitteln möchte, ist einfach:
Die Struktur des Bitcoin-Marktes hat sich seit der ETF-Zulassung verändert, und der Rahmen zur Interpretation traditioneller, breit aggregierter On-Chain-Kennzahlen muss sich entsprechend ebenfalls ändern.
Kennzahlen, die in früheren Zyklen nützlich waren, können inzwischen deutlich mehr Rauschen und strukturelle Verzerrungen enthalten.
Doch wie viele Menschen verstehen diese Veränderungen wirklich gut genug, um neue analytische Standards festzulegen?
Und können wir über die vier genannten Beispiele hinaus wirklich davon ausgehen, dass andere On-Chain-Kennzahlen frei von ähnlichen strukturellen Verzerrungen sind?
Haben traditionelle On-Chain-Kennzahlen während des Bullenmarkts 2025 den Marktgipfel ebenso zuverlässig erkannt wie in früheren Zyklen?
Ich glaube, das ist eine Frage, über die es sich ernsthaft nachzudenken lohnt.
Ich sage noch einmal: Traditionelle On-Chain-Kennzahlen sind nicht völlig nutzlos geworden.
Wenn wir jedoch weiterhin historische Interpretationsrahmen anwenden, ohne die in den Daten enthaltenen strukturellen Verzerrungen angemessen zu verstehen, kann sich die Genauigkeit unserer Anlageentscheidungen tatsächlich verschlechtern.
Bis diese Verzerrungen besser verstanden sind und sich in den folgenden Marktzyklen zuverlässigere Interpretationsrahmen herausbilden, beabsichtige ich nicht, mich stark auf traditionelle, breit aggregierte On-Chain-Kennzahlen zu stützen.
Genau deshalb habe ich meinen Fokus seit dem vergangenen Jahr von der bloßen Aggregation marktweiter Daten darauf verlagert, die konkreten Marktteilnehmer zu identifizieren und zu analysieren, die Liquiditätsströme tatsächlich antreiben.