160美元的英伟达,你敢接飞刀吗?
黄仁勋丑闻炸锅、董事会讨论去留、股价从243暴跌30%到160,但RSI只有25深度超卖,周二财报就是生死判决——这到底是十年一遇的黄金坑,还是无底洞?
先看表面:瀑布式暴跌,但指标已经喊“疼”。
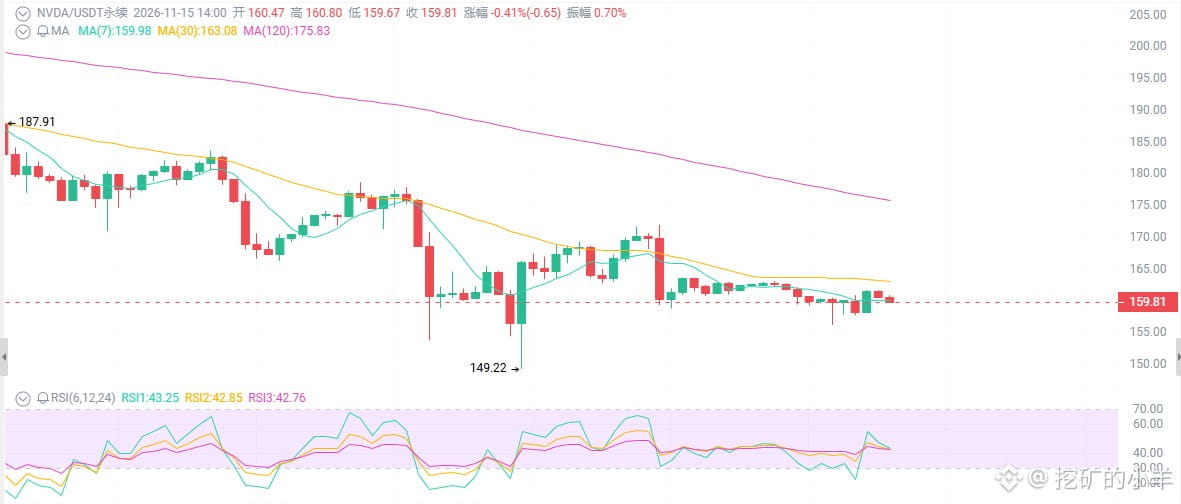
从10月初高点243一路砸到160,跌幅超30%,跌破200日均线204,跌破年线,均线空头排列,MACD死叉负向扩大。日线RSI约25,深度超卖区。成交量在下跌中放大,多头清算为主,短期跌过头了,但趋势还没转多。
第一件事:黄仁勋的丑闻,才是这轮暴跌的真主角。
过去两周最大利空不是AI需求崩了,不是财报暴雷,是领导层不确定性。报道涉及婚外情、疑似与中国相关人员,董事会讨论去留,随后出现辞职/被撤换消息。Cantor、Bernstein、Evercore等分析师下调目标价,部分从超高目标砍到200-250。
股价从243跌到160,跌的不是估值,跌的是“黄仁勋还坐不坐那把椅子”。
第二件事:基本面是怪兽,但市场现在不看基本面。
Q2营收96.2亿美元,同比+106%;数据中心89亿,+117%。Q3指引108亿±2%,FY2028维持约70%增长。毛利率约75%,自由现金流强劲,回购额度大。
这公司赚钱能力没毛病,毛病在“人”。
市场担忧HBM成本上升压缩毛利、自定义芯片竞争、出口合规风险,还有AI资本开支周期放缓——利率、电力、政治阻力、中期选举后政策不确定性。
第三件事:周二财报,才是真正的生死判决。
11月17日美股盘后,FY2027 Q3财报。市场高度关注三件事:
指引是否重申——Q3约108亿±2%,FY2028约70%增长能不能稳住。
Vera Rubin放量进展——下一代产品能不能接上。
指引重申强劲 + 领导层平稳过渡 → 快速反弹测试170+,甚至180。
指引不及预期 + 领导层混乱 → 再测150,甚至148-149的52周低点。
中性模糊 → 继续在150-170之间磨,磨到你没脾气。
黄仁勋丑闻炸锅、董事会讨论去留、股价从243暴跌30%到160,但RSI只有25深度超卖,周二财报就是生死判决——这到底是十年一遇的黄金坑,还是无底洞?
先看表面:瀑布式暴跌,但指标已经喊“疼”。
从10月初高点243一路砸到160,跌幅超30%,跌破200日均线204,跌破年线,均线空头排列,MACD死叉负向扩大。日线RSI约25,深度超卖区。成交量在下跌中放大,多头清算为主,短期跌过头了,但趋势还没转多。
第一件事:黄仁勋的丑闻,才是这轮暴跌的真主角。
过去两周最大利空不是AI需求崩了,不是财报暴雷,是领导层不确定性。报道涉及婚外情、疑似与中国相关人员,董事会讨论去留,随后出现辞职/被撤换消息。Cantor、Bernstein、Evercore等分析师下调目标价,部分从超高目标砍到200-250。
股价从243跌到160,跌的不是估值,跌的是“黄仁勋还坐不坐那把椅子”。
第二件事:基本面是怪兽,但市场现在不看基本面。
Q2营收96.2亿美元,同比+106%;数据中心89亿,+117%。Q3指引108亿±2%,FY2028维持约70%增长。毛利率约75%,自由现金流强劲,回购额度大。
这公司赚钱能力没毛病,毛病在“人”。
市场担忧HBM成本上升压缩毛利、自定义芯片竞争、出口合规风险,还有AI资本开支周期放缓——利率、电力、政治阻力、中期选举后政策不确定性。
第三件事:周二财报,才是真正的生死判决。
11月17日美股盘后,FY2027 Q3财报。市场高度关注三件事:
指引是否重申——Q3约108亿±2%,FY2028约70%增长能不能稳住。
Vera Rubin放量进展——下一代产品能不能接上。
指引重申强劲 + 领导层平稳过渡 → 快速反弹测试170+,甚至180。
指引不及预期 + 领导层混乱 → 再测150,甚至148-149的52周低点。
中性模糊 → 继续在150-170之间磨,磨到你没脾气。