Warum ist die Größe der Handelsstichprobe wichtig? Warum beweisen 10 profitable Trades nicht, dass eine Strategie wirksam ist?
📊 Reichen 10 profitable Trades in Folge aus, um die Wirksamkeit einer Strategie zu beweisen?
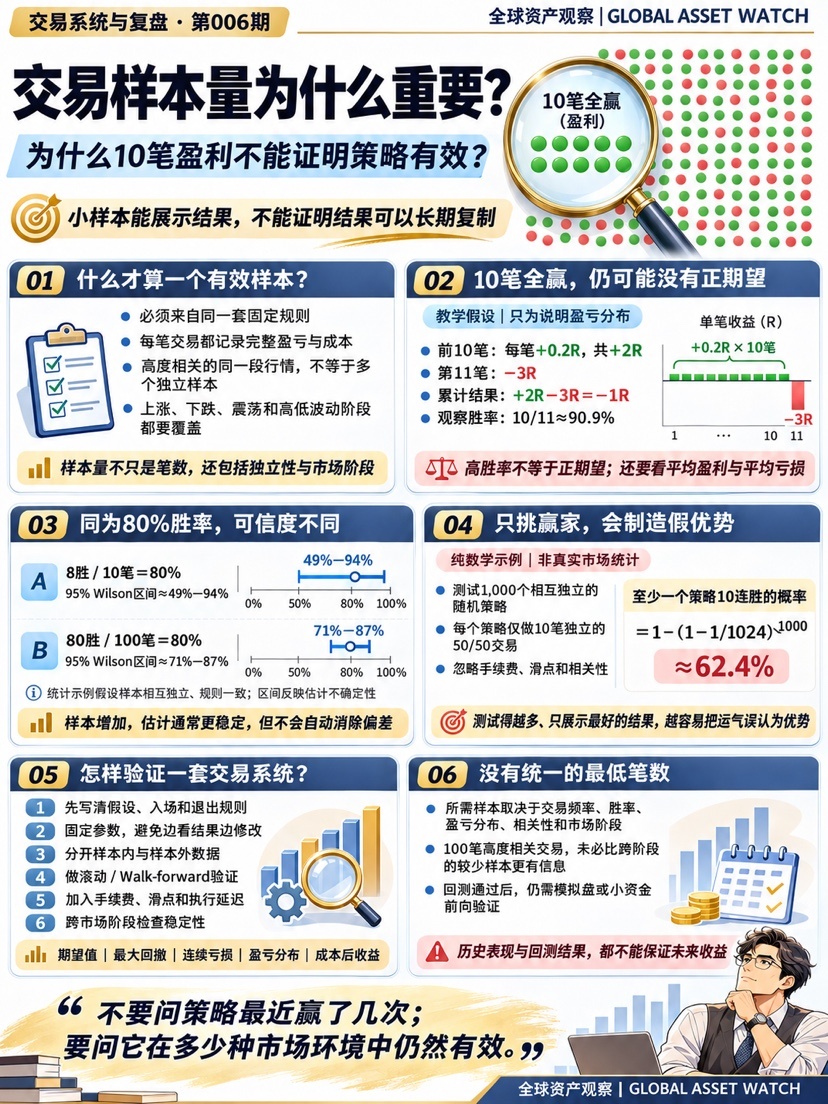
Wenn die Regeln im Voraus festgelegt sind und die Trades relativ unabhängig voneinander sind, sind 10 Siege in Folge natürlich ein positives Indiz. Sie beweisen jedoch nicht allein, dass die Strategie einen nachhaltig positiven Erwartungswert hat.
Denn die Wirksamkeit einer Strategie hängt nicht nur von der Gewinnquote ab, sondern auch vom durchschnittlichen Gewinn, durchschnittlichen Verlust, den Handelskosten, der Unabhängigkeit der Stichprobe und den Marktbedingungen.
Lehrbeispiel in der Grafik:
Erste 10 Trades: jeweils 0,2 R Gewinn, insgesamt +2 R
11. Trade: 3 R Verlust
Endergebnis: +2R-3R=−1R
Die beobachtete Trefferquote liegt weiterhin bei 10÷11≈90,9 %
Eine hohe Trefferquote bedeutet also nicht automatisch einen positiven Erwartungswert. Bei einer kleinen Stichprobe kann es außerdem sein, dass man noch nicht auf die Marktbedingungen gestoßen ist, vor denen die Strategie am meisten zu fürchten hat.
Dieselbe beobachtete Trefferquote von 80 %:
8 Gewinne bei 10 Trades: Das 95-%-Wilson-Konfidenzintervall liegt bei etwa 49 %–94 %
80 Gewinne bei 100 Trades: Das 95-%-Wilson-Konfidenzintervall liegt bei etwa 71 %–87 %
Unter Annahmen wie unabhängigen Stichproben und konsistenten Regeln wird die Unsicherheit der Schätzung mit einer größeren Stichprobe normalerweise geringer. Mehr Trades beseitigen jedoch nicht automatisch Probleme wie Auswahlverzerrungen, Regeländerungen oder eine starke Korrelation.
Ein weiteres rein mathematisches Beispiel: Wenn 1.000 zufällige Strategien unabhängig getestet werden, jede davon nur 10 unabhängige 50/50-Trades umfasst und anschließend nur die beste Strategie gezeigt wird, beträgt die theoretische Wahrscheinlichkeit, dass mindestens eine Strategie 10 Gewinne in Folge erzielt:
1-(1-1/1024)¹⁰⁰⁰≈62,4 %
Dies ist keine Statistik zum tatsächlichen Markt, sondern soll zeigen: Je mehr Tests durchgeführt und je mehr nur die besten Ergebnisse ausgewählt werden, desto leichter wird zufälliges Glück fälschlich für einen strategischen Vorteil gehalten. Auch das CFA Institute weist darauf hin, dass Mehrfachtests, Stichprobenauswahl und Überanpassung historische Ergebnisse deutlich verlässlicher erscheinen lassen können, als der tatsächliche Vorteil es rechtfertigt.
Ein zuverlässigerer Validierungsprozess sollte Folgendes umfassen:
Zunächst die Hypothese sowie Ein- und Ausstiegsregeln festlegen
In-Sample- und Out-of-Sample-Daten getrennt auswerten
Rollierende oder Walk-forward-Validierung durchführen
Gebühren, Slippage und Ausführungsverzögerungen berücksichtigen
Aufwärts-, Abwärts- und Seitwärtsmärkte sowie Phasen unterschiedlicher Volatilität abdecken
Gleichzeitig Erwartungswert, maximalen Drawdown, Verlustserien und Gewinn-Verlust-Verteilung erfassen
Es gibt keine einheitliche Mindestanzahl an Trades, die für alle Strategien gilt. Hochfrequenz- und Niedrigfrequenzstrategien sowie unterschiedliche Gewinn-Verlust-Verteilungen und Korrelationsgrade erfordern ganz unterschiedliche Stichprobengrößen. Auch nach einem erfolgreichen Backtest sollte die Strategie im Paper-Trading oder mit kleinem Kapitaleinsatz im Live-Betrieb weiter überprüft werden.
Frage nicht nur, wie oft die Strategie zuletzt gewonnen hat, sondern auch, unter wie vielen verschiedenen Marktbedingungen sie weiterhin funktioniert.
Ausblick auf die nächste Folge|Montag · Makrofinanzkurs · Folge 007
(Was ist der Realzins? Warum beeinflusst er gleichzeitig Gold, den US-Dollar und die Bewertungen von Wachstumsaktien?)