Im Finanzstabilitätsbericht der Fed vom vergangenen Freitag stuften 87 % der Befragten KI als größtes Risiko ein.
Diese 87 % entsprechen zwanzig von dreiundzwanzig Personen.
Die Stichprobe umfasste nur dreiundzwanzig Kontakte; die Umfrage wurde im September und Oktober durchgeführt.
Rechnet man den Prozentsatz in Personen um, verändert sich das Gewicht dieser Warnung. Doch im Bericht gibt es eine weitere Zahlengruppe, die sich auch durch Umrechnung in Personen nicht umgehen lässt.
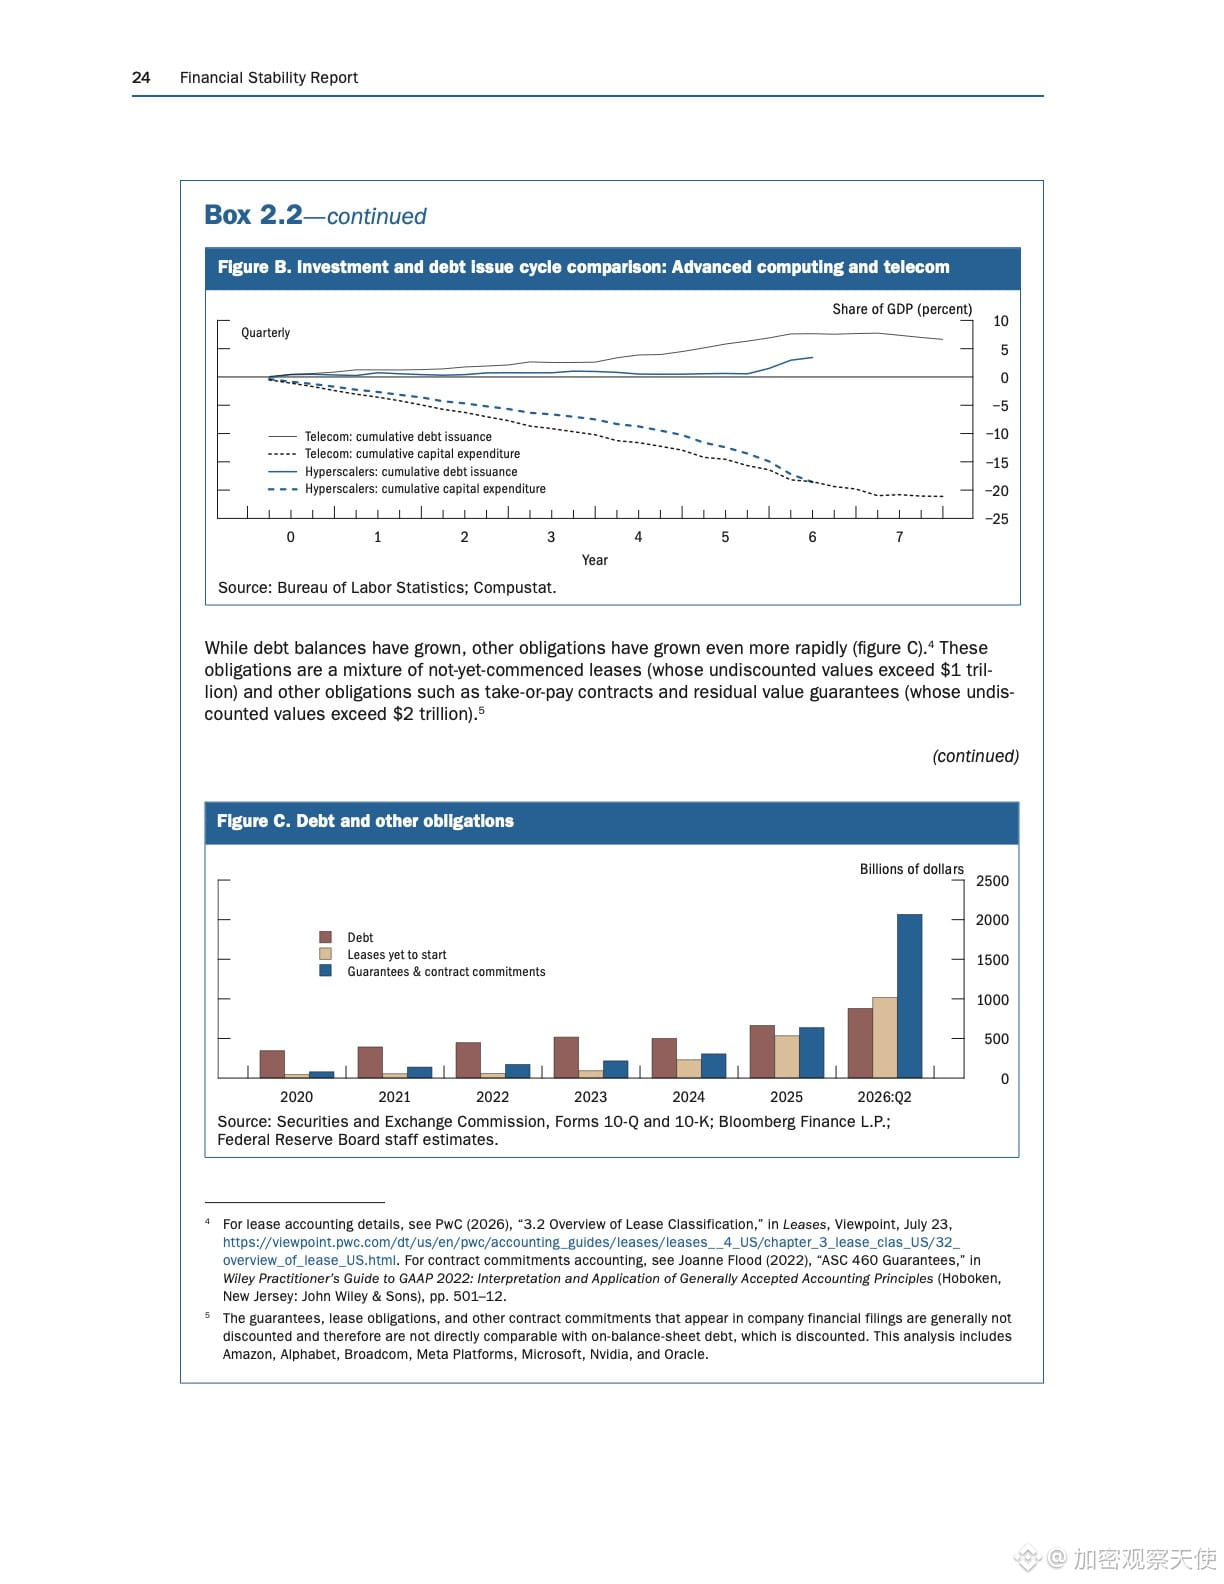
Bis Oktober beliefen sich die Emissionen im Zusammenhang mit Advanced Computing auf mehr als 680 Milliarden US-Dollar – das Fünffache des gesamten Jahres 2023.
Der Anteil dieser Art von Fremdfinanzierung an den Emissionen nichtfinanzieller Unternehmensanleihen mit Investment-Grade-Rating stieg von unter 6 % auf etwa 31 %.
Die ausstehenden öffentlich platzierten Schulden werden auf mehr als 1,1 Billionen US-Dollar geschätzt.
Noch schwerer wiegt ein Posten außerhalb der Bilanz.
Noch nicht begonnene Leasingverträge haben einen undiskontierten Wert von mehr als 1 Billion US-Dollar. Zusammen mit Take-or-pay-Verträgen und Restwertgarantien kommen weitere mehr als 2 Billionen hinzu.
Die Fußnote des Berichts stellt klar: Diese Zahlen sind nicht diskontiert und lassen sich nicht direkt zu den in der Bilanz ausgewiesenen Schulden addieren.
1,1 Billionen und 3 Billionen gehören also in zwei verschiedene Schubladen. Sie zusammenzurechnen hieße, „wie viel geliehen wurde“ und „was zugesagt wurde“ als ein und denselben Betrag zu behandeln.
$NVDAB und $MSFTB stehen beide auf der Liste der sieben und werden beide rund um die Uhr auf Binance gehandelt.
Auch der zeitliche Rahmen muss stimmen. Die Daten reichen bis zum 28. Oktober; der Bericht wurde am 13. November veröffentlicht.
In den drei Tagen vom 10. bis zum 13. November stieg die Rendite zehnjähriger Anleihen von 4,98 auf 5,15, während Bitcoin von 73796 auf 68314 fiel.
Die Aussage „Die Fed warnte vor diesem Rückgang“ ist zeitlich also verkehrt herum. Sie warnte vor einem Bewertungszustand, der bereits bestand.
Worüber ich mir nicht sicher bin: Werden diese Leasingverträge tatsächlich zu Verbindlichkeiten? Einen Vertrag über fünfzehn Jahre zu unterzeichnen und die Anlagen über drei Jahre hinweg zu installieren – wenn sich die Nachfrageprognose ändert, die Verpflichtung aber bestehen bleibt – klingt plausibel, lässt sich aber nicht belegen.
Was man sich wirklich merken sollte, ist diese Diskrepanz.
Jedes Unternehmen, das seine Expansion in Leasingverträge statt in Investitionsausgaben fasst, wird am Ende den schwersten Posten in den Fußnoten seines Geschäftsberichts hinterlassen.
Die Bilanz weist das bereits ausgegebene Geld aus; die Fußnoten das noch nicht ausgegebene Geld, das aber ausgegeben werden muss.
Um 9:30 Uhr steht die Rendite zehnjähriger Anleihen weiterhin bei 5,15 %, der Nvidia-Token bei 157.80 – 3,1 Punkte unter dem Schlusskurs vom Freitag.
Sollten diese 3 Billionen deiner Meinung nach in die Bewertung einfließen oder in die Risikoprämie?
Grundlage: Der Bericht ist das offizielle PDF der Fed; die Zahlen stammen aus dem Originaltext von Box 2.2 und sind undiskontiert. Datenstand: 28. Oktober.
Das Vorstehende ist eine Zusammenstellung öffentlich zugänglicher Informationen und eine persönliche Analyse und stellt keine Anlageberatung dar.
Diese 87 % entsprechen zwanzig von dreiundzwanzig Personen.
Die Stichprobe umfasste nur dreiundzwanzig Kontakte; die Umfrage wurde im September und Oktober durchgeführt.
Rechnet man den Prozentsatz in Personen um, verändert sich das Gewicht dieser Warnung. Doch im Bericht gibt es eine weitere Zahlengruppe, die sich auch durch Umrechnung in Personen nicht umgehen lässt.
Bis Oktober beliefen sich die Emissionen im Zusammenhang mit Advanced Computing auf mehr als 680 Milliarden US-Dollar – das Fünffache des gesamten Jahres 2023.
Der Anteil dieser Art von Fremdfinanzierung an den Emissionen nichtfinanzieller Unternehmensanleihen mit Investment-Grade-Rating stieg von unter 6 % auf etwa 31 %.
Die ausstehenden öffentlich platzierten Schulden werden auf mehr als 1,1 Billionen US-Dollar geschätzt.
Noch schwerer wiegt ein Posten außerhalb der Bilanz.
Noch nicht begonnene Leasingverträge haben einen undiskontierten Wert von mehr als 1 Billion US-Dollar. Zusammen mit Take-or-pay-Verträgen und Restwertgarantien kommen weitere mehr als 2 Billionen hinzu.
Die Fußnote des Berichts stellt klar: Diese Zahlen sind nicht diskontiert und lassen sich nicht direkt zu den in der Bilanz ausgewiesenen Schulden addieren.
1,1 Billionen und 3 Billionen gehören also in zwei verschiedene Schubladen. Sie zusammenzurechnen hieße, „wie viel geliehen wurde“ und „was zugesagt wurde“ als ein und denselben Betrag zu behandeln.
$NVDAB und $MSFTB stehen beide auf der Liste der sieben und werden beide rund um die Uhr auf Binance gehandelt.
Auch der zeitliche Rahmen muss stimmen. Die Daten reichen bis zum 28. Oktober; der Bericht wurde am 13. November veröffentlicht.
In den drei Tagen vom 10. bis zum 13. November stieg die Rendite zehnjähriger Anleihen von 4,98 auf 5,15, während Bitcoin von 73796 auf 68314 fiel.
Die Aussage „Die Fed warnte vor diesem Rückgang“ ist zeitlich also verkehrt herum. Sie warnte vor einem Bewertungszustand, der bereits bestand.
Worüber ich mir nicht sicher bin: Werden diese Leasingverträge tatsächlich zu Verbindlichkeiten? Einen Vertrag über fünfzehn Jahre zu unterzeichnen und die Anlagen über drei Jahre hinweg zu installieren – wenn sich die Nachfrageprognose ändert, die Verpflichtung aber bestehen bleibt – klingt plausibel, lässt sich aber nicht belegen.
Was man sich wirklich merken sollte, ist diese Diskrepanz.
Jedes Unternehmen, das seine Expansion in Leasingverträge statt in Investitionsausgaben fasst, wird am Ende den schwersten Posten in den Fußnoten seines Geschäftsberichts hinterlassen.
Die Bilanz weist das bereits ausgegebene Geld aus; die Fußnoten das noch nicht ausgegebene Geld, das aber ausgegeben werden muss.
Um 9:30 Uhr steht die Rendite zehnjähriger Anleihen weiterhin bei 5,15 %, der Nvidia-Token bei 157.80 – 3,1 Punkte unter dem Schlusskurs vom Freitag.
Sollten diese 3 Billionen deiner Meinung nach in die Bewertung einfließen oder in die Risikoprämie?
Grundlage: Der Bericht ist das offizielle PDF der Fed; die Zahlen stammen aus dem Originaltext von Box 2.2 und sind undiskontiert. Datenstand: 28. Oktober.
Das Vorstehende ist eine Zusammenstellung öffentlich zugänglicher Informationen und eine persönliche Analyse und stellt keine Anlageberatung dar.