
Ich habe die letzten 48 Stunden damit verbracht, Orderbücher, Makrodaten und ETF-Zuflussübersichten miteinander abzugleichen – und ehrlich gesagt glaube ich langsam, dass wir diesen gesamten Ausverkauf völlig falsch herum betrachten. 📉
Gerade schreien alle in meinem Feed über Krypto-spezifische Dramen oder suchen nach irgendeinem magischen Protokoll-Upgrade, das ihre Bestände retten soll.
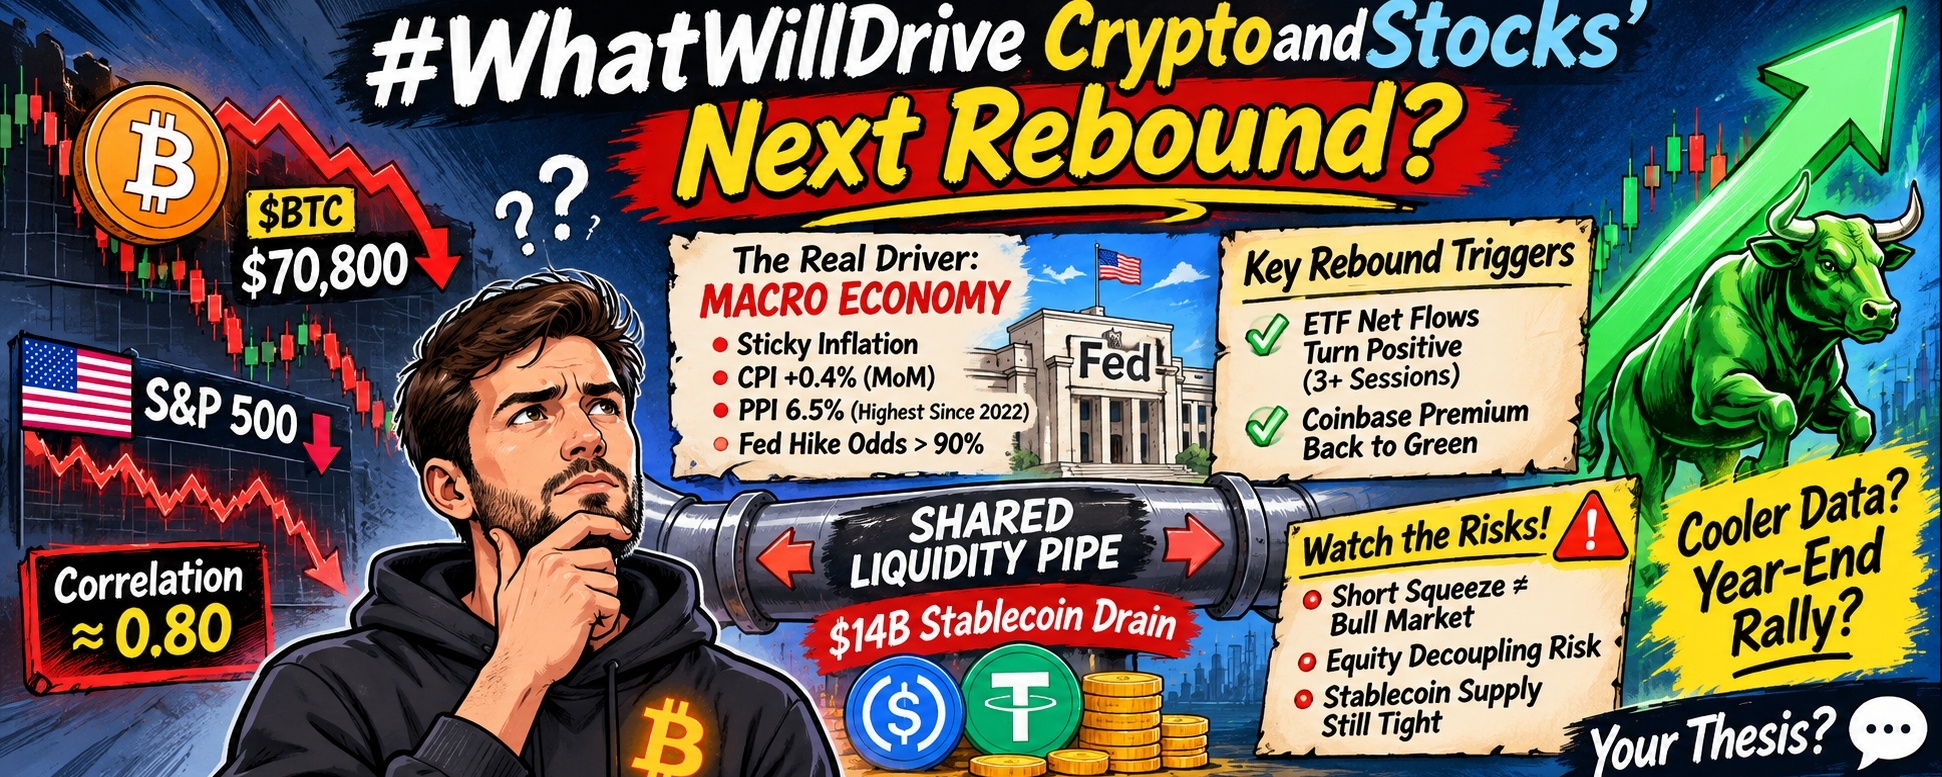
Unterdessen hat $BTC nach dem Unterschreiten wichtiger gleitender Durchschnitte gerade die Marke von 70.800 $ getestet, und der S&P 500 ist direkt daneben ebenfalls deutlich abgesackt.
Wenn sich zwei völlig unterschiedliche Anlageklassen nahezu im Gleichschritt bewegen – die 30-Tage-Korrelation zwischen Bitcoin und dem S&P 500 liegt bei etwa 0,80 –, dann sieht man hier keine isolierte Schwäche von Kryptowährungen.
Ihr seht hier eine gemeinsame Liquiditätsleitung, die gerade abgeklemmt wurde.
Wenn wir die nächste echte Erholung bei Krypto und Aktien mitnehmen wollen, müssen wir aufhören, auf 15-Minuten-Kerzen zu starren, und der Sache auf den Grund gehen. 🤔
Erstens: Schaut euch an, was hier wirklich das Ruder in der Hand hat: Die hartnäckige Inflation hat die Konsenserwartungen kalt erwischt.
Der US-Verbraucherpreisindex (CPI) für Oktober fiel mit einem Monatsanstieg von +0,4 % höher aus als erwartet, und die gestrigen Erzeugerpreisdaten (PPI) zeigten, dass die jährliche Erzeugerinflation auf 6,5 % gestiegen ist – den höchsten Wert seit Ende 2022.
Fast über Nacht bewerteten die Futures-Märkte die Wahrscheinlichkeit einer Zinserhöhung der Fed im Dezember mit über 90 % neu. Die Renditen von US-Staatsanleihen und der Dollar schossen daraufhin steil nach oben.
Weder $BTC noch Tech-Aktien können sich wirklich erholen, solange der Markt aktiv eine straffere Geldpolitik einpreist.
Meiner Erfahrung nach brauchen Märkte für eine Erholung keine Zinssenkungen – es reicht, wenn die Angst vor überraschenden Zinserhöhungen ihren Höhepunkt erreicht.
Der erste echte Impuls wird nicht von einer Krypto-Schlagzeile kommen. Er kommt genau dann, wenn neue Arbeitsmarkt- oder Inflationsdaten ausreichend abkühlen, um die Anleiherenditen von ihren Höchstständen herunterzuholen.
Solange die Kapitalkosten weiter steigen, ist jede grüne Kerze nur eine Erholungspause, die gegen die Schwerkraft ankämpft.
Und ehrlich gesagt hat sich in den letzten zwei Jahren etwas Grundlegendes verändert, was meiner Meinung nach viele Privatanleger noch nicht vollständig verarbeitet haben.
Da Spot-ETFs und institutionelle Handelsabteilungen inzwischen einen enormen Anteil am täglichen Handelsvolumen ausmachen, befinden sich BTC und ETH praktisch in denselben Risk-Parity-Portfolios wie Mega-Cap-Tech-Aktien.
Wenn ein Multi-Asset-Fondsmanager sieht, wie der VIX steigt und Aktien verkauft werden, interessiert sich sein Risikomodell nicht für Dezentralisierung oder Blockzeiten.
Es erkennt einfach ein Risiko-Asset mit hohem Beta und löst breit angelegte Verkäufe aus.
Das sieht man direkt im Orderbuch: US-amerikanische Spot-Bitcoin-ETFs verzeichneten über sechs Sitzungen in Folge Abflüsse von rund 1,5 Milliarden US-Dollar, während Quant-Fonds mit BTC-Aktien-Spread-Algorithmen mechanisch die jeweils schwächere Seite verkaufen und so beide Märkte in einer Rückkopplungsschleife gefangen halten.
Damit eine Erholung tatsächlich Bestand hat, müssen zwei Indikatoren gleichzeitig drehen:
* Die Nettozuflüsse in Spot-ETFs müssen mindestens drei Sitzungen in Folge positiv sein – ein Zeichen dafür, dass die Wall Street ihr Risiko nicht weiter abbaut.
* Die Coinbase-Prämie muss nach wochenlangen unablässigen Abschlägen am US-Spotmarkt wieder ins Plus drehen.
Moment – ich möchte meine eigene These kurz hinterfragen, denn als ich mir die Altcoin-Paare angesehen habe, ging etwas nicht ganz auf.
Wenn Verkäufe im Rahmen von institutionellen Risk-Parity-Strategien alles erklären, warum sind dann nicht alle großen Coins im gleichen Tempo gefallen?
Als ich mir die On-Chain-Liquidität genauer ansah, sprang der eigentliche Engpass sofort ins Auge: Das Gesamtangebot an Stablecoins ist gerade um über 14 Milliarden US-Dollar geschrumpft.
In der Kryptowelt sind Stablecoins der eigentliche Treibstoff im Tank – schrumpft ihr Angebot, werden Orderbücher hauchdünn und gewöhnliche Verkaufsorders verursachen heftige Ausschläge.
Vergleicht das mit US-Aktien, wo Rückkaufprogramme von Unternehmen und Ausgaben für KI-Infrastruktur den S&P 500 während schwieriger Makrophasen unauffällig gestützt haben.
Selbst innerhalb der Kryptowelt flieht das Kapital nicht kopflos: $ETH und SOL haben sich während dieses Abverkaufs relativ gesehen deutlich besser gehalten. Ökosysteme wie BNB und Solana stützen sich auf echte Nutzeraktivität und bevorstehende Katalysatoren wie Breakpoint, um die Verkäufe aufzufangen.
Die entscheidende Begrenzung ist also ziemlich klar: Krypto kann einem Abfluss von 14 Milliarden US-Dollar aus Stablecoins nicht davonlaufen, wenn nicht gleichzeitig frische On-Chain-Liquidität zurückkehrt und die Unternehmensgewinne am Aktienmarkt robust bleiben.
Aber das ist es, was mir wirklich Sorgen macht – und warum ich nicht überstürzt jedes fallende Messer auffangen will. ⚠️
Erstens: Ein Short Squeeze bei Derivaten ist keine Trendwende hin zu einem Bullenmarkt.
Gerade wurden gehebelte Positionen im Wert von über 1,6 Milliarden US-Dollar liquidiert, die Funding-Raten sind ins Negative gedreht und das Open Interest ist geschrumpft.
Diese Konstellation macht einen heftigen, explosiven Erholungsprung in nächster Zeit fast sicher – besonders, wenn $BTC die 200-Wochen-Trendlinie bei etwa 68.000 US-Dollar verteidigt.
Meine Sorge ist, dass Trader einen mechanischen Short Squeeze in dünnen Orderbüchern mit echter Spot-Akkumulation verwechseln, aus FOMO wieder hohe Hebel einsetzen und beim nächsten Makrobericht überrollt werden.
Zweitens: Was, wenn sich Aktien und Krypto genau in die falsche Richtung voneinander entkoppeln?
Wenn die Inflation bei den Inputkosten (wie der Erzeugerpreis von 6,5 %) im vierten Quartal die Unternehmensmargen zu schmälern beginnt, könnten Aktien mit einer echten Abschwächung der Gewinne konfrontiert werden.
Und wenn der S&P 500 noch weiter fällt, während $BTC mit einer Korrelation von 0,80 weiter an ihm klebt, wird sich Krypto nicht wie digitales Gold verhalten – sondern wie ein gehebelter Stresstest für die Verluste am Aktienmarkt.
Hier ist das Paradoxon, das mir nicht aus dem Kopf geht, während ich auf diese Charts starre: Genau dieselbe institutionelle Infrastruktur, die $BTC die Feuerkraft verliehen hat, die Marke von 70.000 $ zu überwinden, wirkt jetzt wie eine Liquiditätsfessel. 💡
Wenn Krypto fallende Treasury-Renditen und Wall-Street-ETF-Desks braucht, die auf Kaufen schalten, bevor eine Rallye starten kann – haben wir dann versehentlich die grundlegende Unabhängigkeit von Krypto aufgegeben, nur um institutionelle Orderströme zu bekommen?
Ich halte meine Positionsgrößen klein und beobachte die Zu- und Abflüsse bei Spot-ETFs sowie die Ausgabe von Stablecoins gerade viel genauer als das Perp-Funding – aber ich möchte wirklich wissen, wie ihr das seht.
Glaubt ihr, dass kühlere Makrodaten zum Jahresende eine synchronisierte Erholung von Aktien und Krypto auslösen, oder muss $BTC erst diese Korrelation mit Aktien durchbrechen, bevor der nächste echte Aufwärtsschub beginnen kann? Schreibt eure These unten in die Kommentare! 👇
#WhatWillDriveCryptoandStocks’NextRebound? #Write2Earn #Macro #CryptoMarket
Keine Finanzberatung. Recherchiert immer selbst (DYOR).