财报全线超预期、指引也超预期,股价周五却跌了2.7%——应用材料这份财报,市场到底在怕什么?
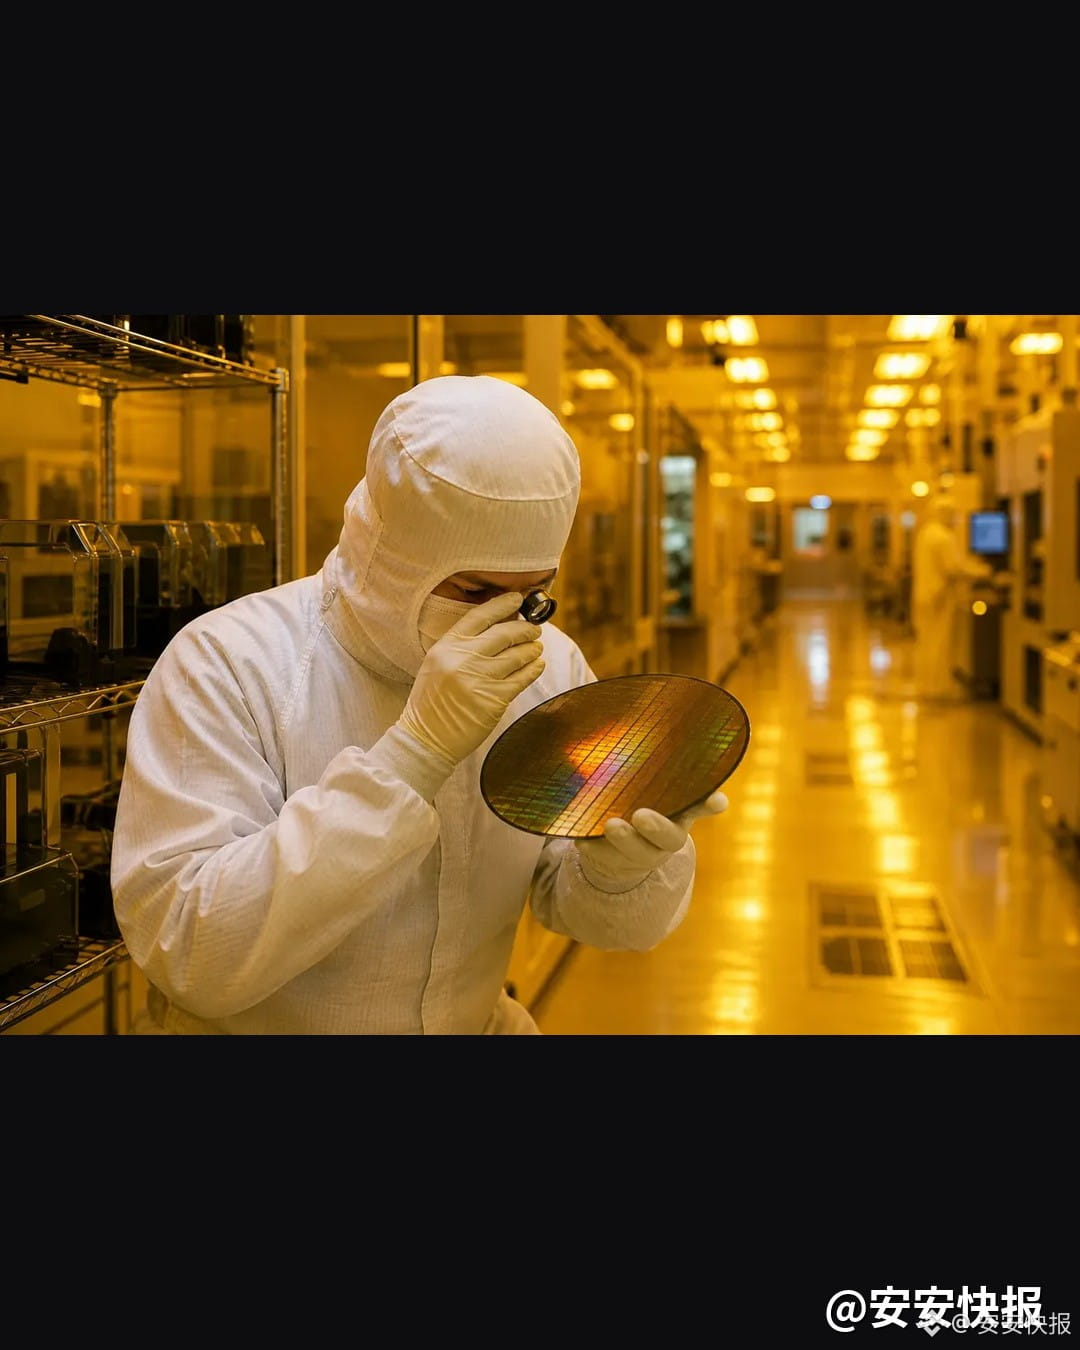
应用材料($AMAT)周四盘后交出2026财年Q4成绩单:营收104.1亿美元、同比增长53%,创季度历史新高;调整后每股收益4.16美元、同比增长92%,两项都跑赢预期(市场预期约103亿美元/4.06美元)。半导体系统业务营收80亿美元、同比增长64%,先进封装需求还在加速。
指引也没让人失望:2027财年Q1营收指引111亿美元、每股收益4.35美元,同样高于预期;管理层还首次明确喊出2027年晶圆厂设备支出增长30%以上。
可周五市场根本不买账:收盘370.50美元、跌2.74%,盘中一度跌到352.23美元、跌超7%。摩根大通把目标价从660美元砍到500美元,Needham从580美元砍到470美元,两家都维持买入/增持评级——等于一边说"公司没问题",一边说"股价别指望那么高"。
为什么涨不动?三点:一是市场盯的"耳语预期"是4.20美元,财报超了共识、没超耳语;二是周五整个AI硬件板块都在跌,纳指跌0.91%、AMD跌8.8%,思科财报超预期也跌了6.2%;三是股价6月底739.67美元高点下来已经腰斩,财报再好,也只是"符合高预期"。
我的看法:应用材料这份财报像一面镜子,AI基建的需求是真的——半导体系统收入增长64%、先进封装今年增长约90%、2027年设备支出增长30%以上,数字一个比一个硬;但市场现在不看"卖了多少",看"股价里已经涨了多少"。财报超预期还跌,说明这轮调整不是需求出了问题,是预期和估值在挤水分。接下来盯两个信号:周二盘后英伟达财报能不能稳住AI叙事、应用材料下季度111亿美元指引能不能兑现;兑现了,市场才会重新给估值,兑现不了,挤水分就还没完。
数据截至:2026-11-14 14:00 UTC
仅作信息分享,不构成投资建议。
应用材料($AMAT)周四盘后交出2026财年Q4成绩单:营收104.1亿美元、同比增长53%,创季度历史新高;调整后每股收益4.16美元、同比增长92%,两项都跑赢预期(市场预期约103亿美元/4.06美元)。半导体系统业务营收80亿美元、同比增长64%,先进封装需求还在加速。
指引也没让人失望:2027财年Q1营收指引111亿美元、每股收益4.35美元,同样高于预期;管理层还首次明确喊出2027年晶圆厂设备支出增长30%以上。
可周五市场根本不买账:收盘370.50美元、跌2.74%,盘中一度跌到352.23美元、跌超7%。摩根大通把目标价从660美元砍到500美元,Needham从580美元砍到470美元,两家都维持买入/增持评级——等于一边说"公司没问题",一边说"股价别指望那么高"。
为什么涨不动?三点:一是市场盯的"耳语预期"是4.20美元,财报超了共识、没超耳语;二是周五整个AI硬件板块都在跌,纳指跌0.91%、AMD跌8.8%,思科财报超预期也跌了6.2%;三是股价6月底739.67美元高点下来已经腰斩,财报再好,也只是"符合高预期"。
我的看法:应用材料这份财报像一面镜子,AI基建的需求是真的——半导体系统收入增长64%、先进封装今年增长约90%、2027年设备支出增长30%以上,数字一个比一个硬;但市场现在不看"卖了多少",看"股价里已经涨了多少"。财报超预期还跌,说明这轮调整不是需求出了问题,是预期和估值在挤水分。接下来盯两个信号:周二盘后英伟达财报能不能稳住AI叙事、应用材料下季度111亿美元指引能不能兑现;兑现了,市场才会重新给估值,兑现不了,挤水分就还没完。
数据截至:2026-11-14 14:00 UTC
仅作信息分享,不构成投资建议。