

Token-Freischaltungen sind mehr als planmäßige Angebotsereignisse. Sie können die Marktstruktur eines Altcoins unbemerkt verändern, indem sie das umlaufende Angebot erhöhen, ohne unbedingt neue Nachfrage auf den Markt zu bringen.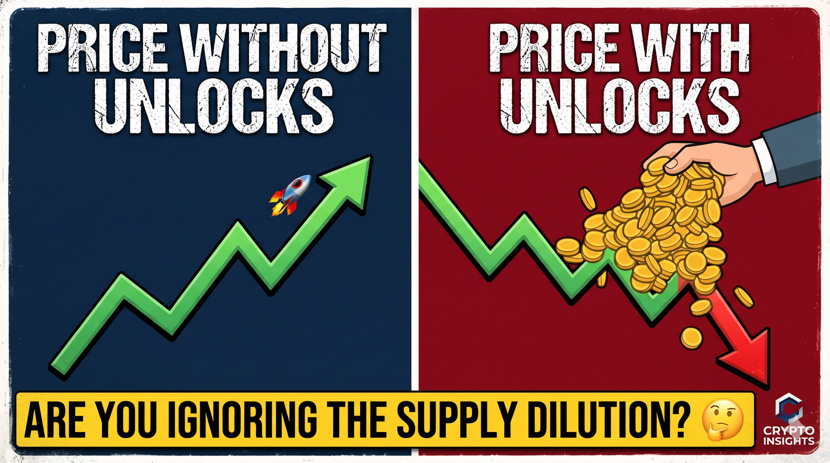
Das größte Problem ist die Verwässerung. Selbst wenn die Marktkapitalisierung eines Projekts unverändert bleibt, kann eine größere Anzahl umlaufender Token den Preis jedes einzelnen Tokens unter Druck setzen. Wenn die Nachfrage nicht zusammen mit dem Angebot wächst, wird eine Erholung schwieriger.
Ein weiterer wichtiger Unterschied besteht zwischen Cliff- und linearen Freischaltungen. Große Cliff-Freischaltungen können plötzlich Verkaufsdruck erzeugen, während eine schrittweise Freigabe dem Markt mehr Zeit gibt, das zusätzliche Angebot aufzunehmen. Doch keines von beidem garantiert einen Preisrückgang.
Was wirklich zählt, ist die Größe des Token-Unlocks im Verhältnis zum täglichen Handelsvolumen, der Prozentsatz des umlaufenden Angebots, der freigegeben wird, und wer diese Token erhält. Zuteilungen aus der Treasury für das Wachstum des Ökosystems unterscheiden sich stark von Zuteilungen an frühe Investoren, die nach Liquidität suchen.
Auch die Erholungsphase ist interessant. Märkte preisen Token-Unlocks oft schon vor ihrem tatsächlichen Stattfinden ein, woraufhin es rund um die Freigabe zu Volatilität kommt. Wenn der Verkaufsdruck nachlässt, haben Projekte mit echtem Nutzen, Einnahmen und nachhaltiger Nachfrage möglicherweise bessere Chancen, sich zu erholen.
Die Frage, zu der ich immer wieder zurückkomme: Bewerten Anleger die Technologie eines Altcoins, oder ignorieren sie den Angebotsplan, der sein Aufwärtspotenzial begrenzen könnte?