„Optionen preisten nur eine Wochenbewegung von 5 % ein, am Ende bewegte sich BTC um mehr als 10 % – der Optionsmarkt lag wieder falsch.“ Das liest man heute ziemlich oft auf X. Ich finde, da wird Ursache und Wirkung verwechselt.
Ich habe die Daten selbst noch einmal abgerufen:
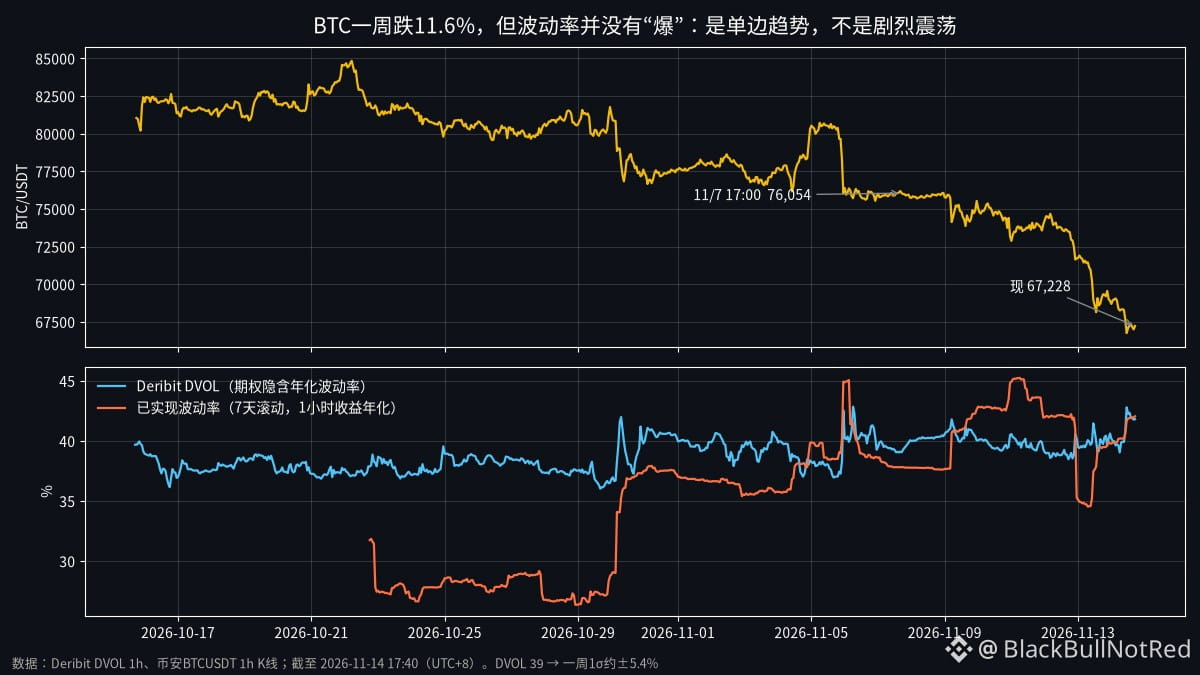
Vor einer Woche (7.11., 17:00 Uhr UTC+8) lag BTC bei 76.054, jetzt bei 67.228 – ein Minus von 11,6 %.
Deribit-DVOL lag damals bei etwa 39. Umgerechnet entspricht das für eine Woche einer Standardabweichung von ungefähr ±5,4 %. Diese Woche hat sich der Kurs also tatsächlich um mehr als das Doppelte von σ bewegt.
Aber sehen wir uns die realisierte Volatilität an: Berechnet anhand der 1-Stunden-Kerzen lag sie in den vergangenen 7 Tagen auf Jahresbasis bei etwa 42 %, während DVOL aktuell bei 41,8 liegt. Anders gesagt: Die Optionen lagen mit ihrer Einschätzung, „wie stark der Kurs täglich schwankt“, im Grunde richtig. Diese Woche war überhaupt keine Phase extremer Kurssprünge nach oben oder unten.
Falsch lag nicht die Volatilität, sondern die Richtung. Stunde für Stunde waren die Bewegungen nicht besonders heftig, aber fast jeder Schritt ging nach unten. Der stetige Abwärtstrend summierte sich auf ein Minus von 11,6 %. Bei σ wird standardmäßig angenommen, dass Kursbewegungen zufällig nach oben oder unten erfolgen. Sie berücksichtigt nicht, ob sich der Kurs diese Woche durchgehend in eine Richtung bewegt.
Wen betrifft dieser Unterschied?
Wer ungedeckte Straddles verkauft hat, wurde diese Woche tatsächlich überrollt und hat Verluste gemacht. Verkäufer, die ihr Delta absichern, verdienen jedoch an der Differenz zwischen impliziter und realisierter Volatilität. Diese Woche lagen beide ungefähr gleichauf – es gab also im Wesentlichen kleine Verluste oder ein ausgeglichenes Ergebnis. Nicht die oft beschworene „Abschlachtung der Volatilitätsverkäufer“.
Wer jetzt umgekehrt den Tiefpunkt erwischen und mit Calls auf eine Erholung setzen will, sollte nicht glauben, die Volatilität sei durch die Panik nach oben getrieben worden und Optionen seien teuer: DVOL liegt bei 41,8, die 30-Tage-Spanne reicht von 36 bis 43. Der Wert liegt also mittendrin – weder günstig noch völlig überteuert.
Ein starker Kursrückgang ≠ hohe Volatilität. Genau darin liegt das Zermürbende an einem schleichenden Abwärtstrend: Es gibt keine einzelne große rote Kerze, die einem Angst macht, aber das Konto schrumpft trotzdem immer weiter.
Daten: Deribit DVOL, Binance BTCUSDT 1-Stunden-Kerzen, Stand: 14.11., 17:40 Uhr (UTC+8)
#BTC #Optionen
Ich habe die Daten selbst noch einmal abgerufen:
Vor einer Woche (7.11., 17:00 Uhr UTC+8) lag BTC bei 76.054, jetzt bei 67.228 – ein Minus von 11,6 %.
Deribit-DVOL lag damals bei etwa 39. Umgerechnet entspricht das für eine Woche einer Standardabweichung von ungefähr ±5,4 %. Diese Woche hat sich der Kurs also tatsächlich um mehr als das Doppelte von σ bewegt.
Aber sehen wir uns die realisierte Volatilität an: Berechnet anhand der 1-Stunden-Kerzen lag sie in den vergangenen 7 Tagen auf Jahresbasis bei etwa 42 %, während DVOL aktuell bei 41,8 liegt. Anders gesagt: Die Optionen lagen mit ihrer Einschätzung, „wie stark der Kurs täglich schwankt“, im Grunde richtig. Diese Woche war überhaupt keine Phase extremer Kurssprünge nach oben oder unten.
Falsch lag nicht die Volatilität, sondern die Richtung. Stunde für Stunde waren die Bewegungen nicht besonders heftig, aber fast jeder Schritt ging nach unten. Der stetige Abwärtstrend summierte sich auf ein Minus von 11,6 %. Bei σ wird standardmäßig angenommen, dass Kursbewegungen zufällig nach oben oder unten erfolgen. Sie berücksichtigt nicht, ob sich der Kurs diese Woche durchgehend in eine Richtung bewegt.
Wen betrifft dieser Unterschied?
Wer ungedeckte Straddles verkauft hat, wurde diese Woche tatsächlich überrollt und hat Verluste gemacht. Verkäufer, die ihr Delta absichern, verdienen jedoch an der Differenz zwischen impliziter und realisierter Volatilität. Diese Woche lagen beide ungefähr gleichauf – es gab also im Wesentlichen kleine Verluste oder ein ausgeglichenes Ergebnis. Nicht die oft beschworene „Abschlachtung der Volatilitätsverkäufer“.
Wer jetzt umgekehrt den Tiefpunkt erwischen und mit Calls auf eine Erholung setzen will, sollte nicht glauben, die Volatilität sei durch die Panik nach oben getrieben worden und Optionen seien teuer: DVOL liegt bei 41,8, die 30-Tage-Spanne reicht von 36 bis 43. Der Wert liegt also mittendrin – weder günstig noch völlig überteuert.
Ein starker Kursrückgang ≠ hohe Volatilität. Genau darin liegt das Zermürbende an einem schleichenden Abwärtstrend: Es gibt keine einzelne große rote Kerze, die einem Angst macht, aber das Konto schrumpft trotzdem immer weiter.
Daten: Deribit DVOL, Binance BTCUSDT 1-Stunden-Kerzen, Stand: 14.11., 17:40 Uhr (UTC+8)
#BTC #Optionen