
🌍 大叔周报|11.09—11.13
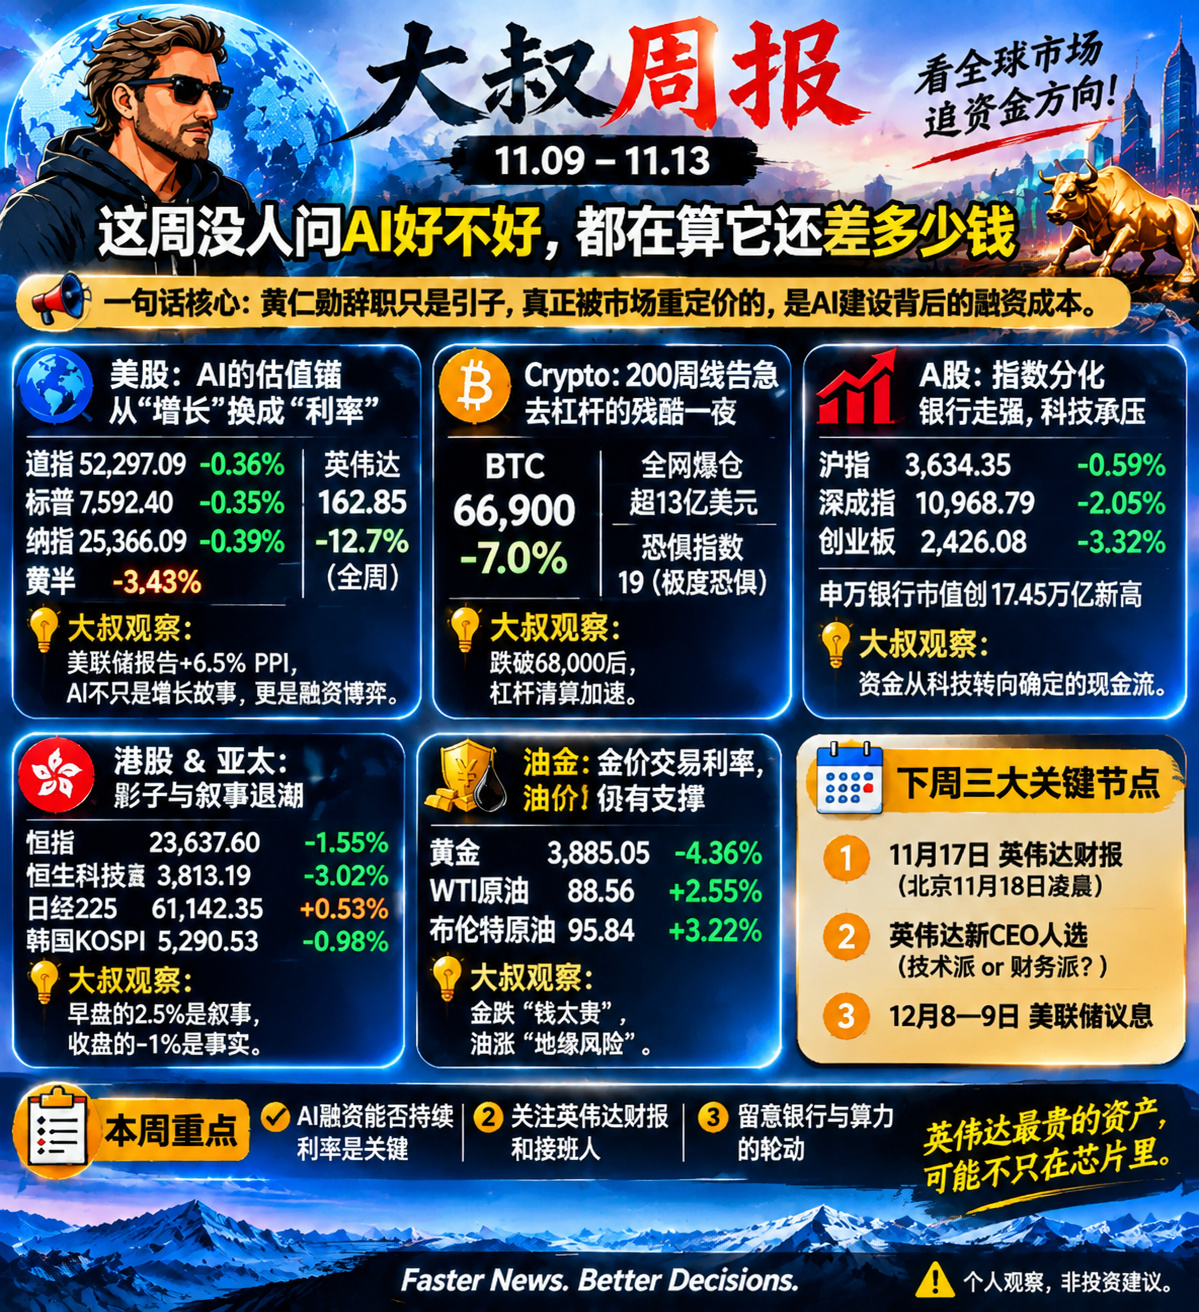
一句话核心: 黄仁勋辞职只是引子,真正被市场重新定价的,是AI建设背后的融资成本、资本承诺,以及谁有能力继续把钱组织起来。
▍美股:AI的估值锚,开始从增长转向融资成本
这周美股走了一条反差很大的曲线。
周初,资金从英伟达流向AMD、博通等芯片公司,半导体板块一度强势。到了周五,费城半导体指数单日下跌3.43%,AMD跌8.75%,博通跌4.76%,英伟达收于162.85美元。
但要注意:半导体指数全周仍上涨约8.1%,英伟达却全周下跌约12.7%。 这不是整个AI产业链一起崩,而是资金先从英伟达转向其他芯片公司,随后开始重新审视整个AI基础设施交易的风险。
真正值得警惕的,是美联储半年度《金融稳定报告》。
报告显示,AI相关风险已经成为金融市场参与者最担忧的问题:87%的受访者将其列为主要风险,高于5月的50%。截至10月,数据中心和先进计算相关融资发行达到6800亿美元,约占非金融投资级企业债发行量的三分之一。报告还提醒,债务、担保和未来租赁等相关承诺可能超过3万亿美元。
与此同时,美国10月PPI同比上涨6.5%,为2022年11月以来最大涨幅。波士顿联储主席Susan Collins也表示,很快需要进一步收紧货币政策。
大叔观察:
AI的需求没有突然消失,但建设AI的资金成本正在变得更重要。
过去市场只问:英伟达能卖多少芯片?
现在还要问:云厂商能投入多少资本开支?数据中心能否持续融资?利率继续上行,谁来承担越来越大的建设成本?
AI不只是增长故事,也是一场资本耐力赛。
▍Crypto:200周线告急,杠杆开始集中出清
BTC从周初约7.5万美元一路下探,周五一度跌至6.75万美元附近,盘中跌破约6.8万美元的200周均线,创下8月以来低位。
周五前后,全市场24小时清算规模超过13亿美元,多头占据绝大部分。恐惧贪婪指数降至极度恐惧区间。
更值得关注的是,美元指数升至103上方,美债收益率走高,市场开始重新计入12月加息的可能性。与此同时,美国现货比特币ETF连续多日出现资金净流出。
大叔观察:
这轮下跌不只是情绪恐慌,而是流动性、利率预期和杠杆仓位同时承压。
BTC跌破7万美元后,技术位失守引发连锁清算;ETF持续流出,又削弱了现货买盘。
币圈的问题不是有没有长期叙事,而是短期还有多少资金愿意接住杠杆出清后的卖盘。
200周均线附近,是接下来最值得观察的区域,但它不是保证有效的底部。
▍A股:指数分化,银行走强,科技承压
沪指全周下跌0.41%,深证成指下跌约1.85%。但指数背后的结构,比表面跌幅更值得关注。
11月13日,创业板指单日下跌3.32%,科创综指单日下跌2.74%;电子行业主力资金净流出约214亿元,通信、电子元器件和半导体方向集体承压。
另一边,申万银行指数总市值在11月13日升至17.45万亿元,创下历史新高。
大叔观察:
这不是简单的“科技资金全部流向银行”,而是市场风险偏好出现了明显分化。
一边是AI硬件链条需要继续投入资本,盈利兑现和估值都面临更高要求;另一边是银行股凭借股息率和相对稳定的现金流,获得了更多关注。
科技股需要证明未来的增长,银行股则在提供当下可见的回报。
市场不是不愿意买增长,而是开始要求增长拿出更清晰的兑现路径。
▍港股 & 亚太:科技溢价退潮,市场开始区分真假强势
港股:
恒指全周下跌约3.45%,恒生科技指数下跌约6.50%。11月13日恒指收于23,637.60点,恒科收于3,813.19点。
周五南向资金净买入约23.3亿港元,但科技股调整仍然明显。
南向买入说明有资金在承接,不代表已经抵消了所有卖压。
亚太:
日本日经225指数全周上涨约6.46%,周五再涨0.53%,收于61,142.35点。
韩国KOSPI周五下跌0.98%,但全周仍上涨约4.56%。周四韩国市场曾出现明显的盘中冲高回落,说明短期叙事并没有完全转化为持续买盘。
大叔观察:
同样是AI产业链,市场开始区分谁有真实订单、谁有持续盈利能力,谁又只是依赖市场情绪获得估值溢价。
一条产业链,不会因为一个CEO离职就全部失去价值;但过去被打包定价的溢价,正在被拆开重新计算。
▍油金:美元和利率重新占据定价权
黄金: 本周下跌约4.4%,周收盘回到3,900美元下方。美国通胀数据偏强、美元走高、美债收益率上行,使黄金承受明显压力。黄金并非不再具备避险属性,而是短期定价更受实际利率和美元牵引。
原油: 周五WTI收于88.56美元,布伦特收于95.84美元。油价仍处于相对高位,地缘风险溢价与供需预期仍在相互博弈。
大叔观察:
这周最明显的变化,是市场重新把利率放回定价中心。
利率影响科技股估值,也影响黄金持有成本,还影响企业融资和风险资产的杠杆空间。
当利率预期重新转紧,所有依赖远期增长的资产,都要重新算一遍账。
▍下周三个关键节点
① 11月17日|英伟达财报
北京时间11月18日清晨公布业绩。
这是黄仁勋离开后的第一份财报。除了营收和利润,更值得关注的是订单积压、下一季度指引、客户资本开支,以及管理层对供应链和融资安排的解释。
不要只盯着单季数字,要看AI建设的资金链还能不能继续扩张。
② 英伟达新CEO人选
市场已经开始关注接班人的能力。Arm CEO Rene Haas被报道为董事会接触过的潜在人选之一,但正式人选尚未确定。
真正重要的不是谁接任,而是新管理层能否延续客户关系、产业协同和生态组织能力。
③ 12月8—9日|美联储议息会议
10月PPI同比上涨6.5%,美债收益率走高,市场对12月政策的预期明显转向。
如果利率继续上行,科技股估值、黄金和加密资产都会受到影响。
💎 大叔观点
这周表面上讲的是一个人离开,底下真正变化的是三件事:
1. 估值锚变了。
AI不再只按增长速度定价。6800亿美元的相关融资规模,以及更庞大的债务、担保和租赁承诺,让市场开始关注AI建设的资金来源和偿付能力。
借钱建楼不可怕,可怕的是融资成本上升,而未来收入兑现得不够快。
2. 领导力溢价开始重新计算。
高盛将英伟达目标价从300美元下调至220美元,仍维持买入评级。这个80美元的差额不是黄仁勋个人价值的正式估价,而是市场对领导层变化和估值倍数不确定性的重新定价。
英伟达的竞争力不只在芯片,也在客户关系、软件生态和组织产业链的能力。
3. 资金开始挑剔增长的质量。
美股在芯片公司之间重新分化,A股银行板块创出市值新高,港股科技股承压,BTC则经历大规模杠杆清算。
这不是全球资金已经统一转向现金流,而是市场开始要求高估值资产证明:增长能兑现,融资能持续,现金流能跟上。
下周别只盯英伟达能交出多少业绩,更要看它能否证明:没有黄仁勋,AI产业链依然能够持续组织资本、客户和订单。
因为AI的故事还没有结束,但市场已经不愿意只为故事买单了。
这周你手里的仓位,是靠着故事撑着,还是靠着现金流兜底?
看全球市场,追资金方向。Faster News. Better Decisions.
个人观察,非投资建议。