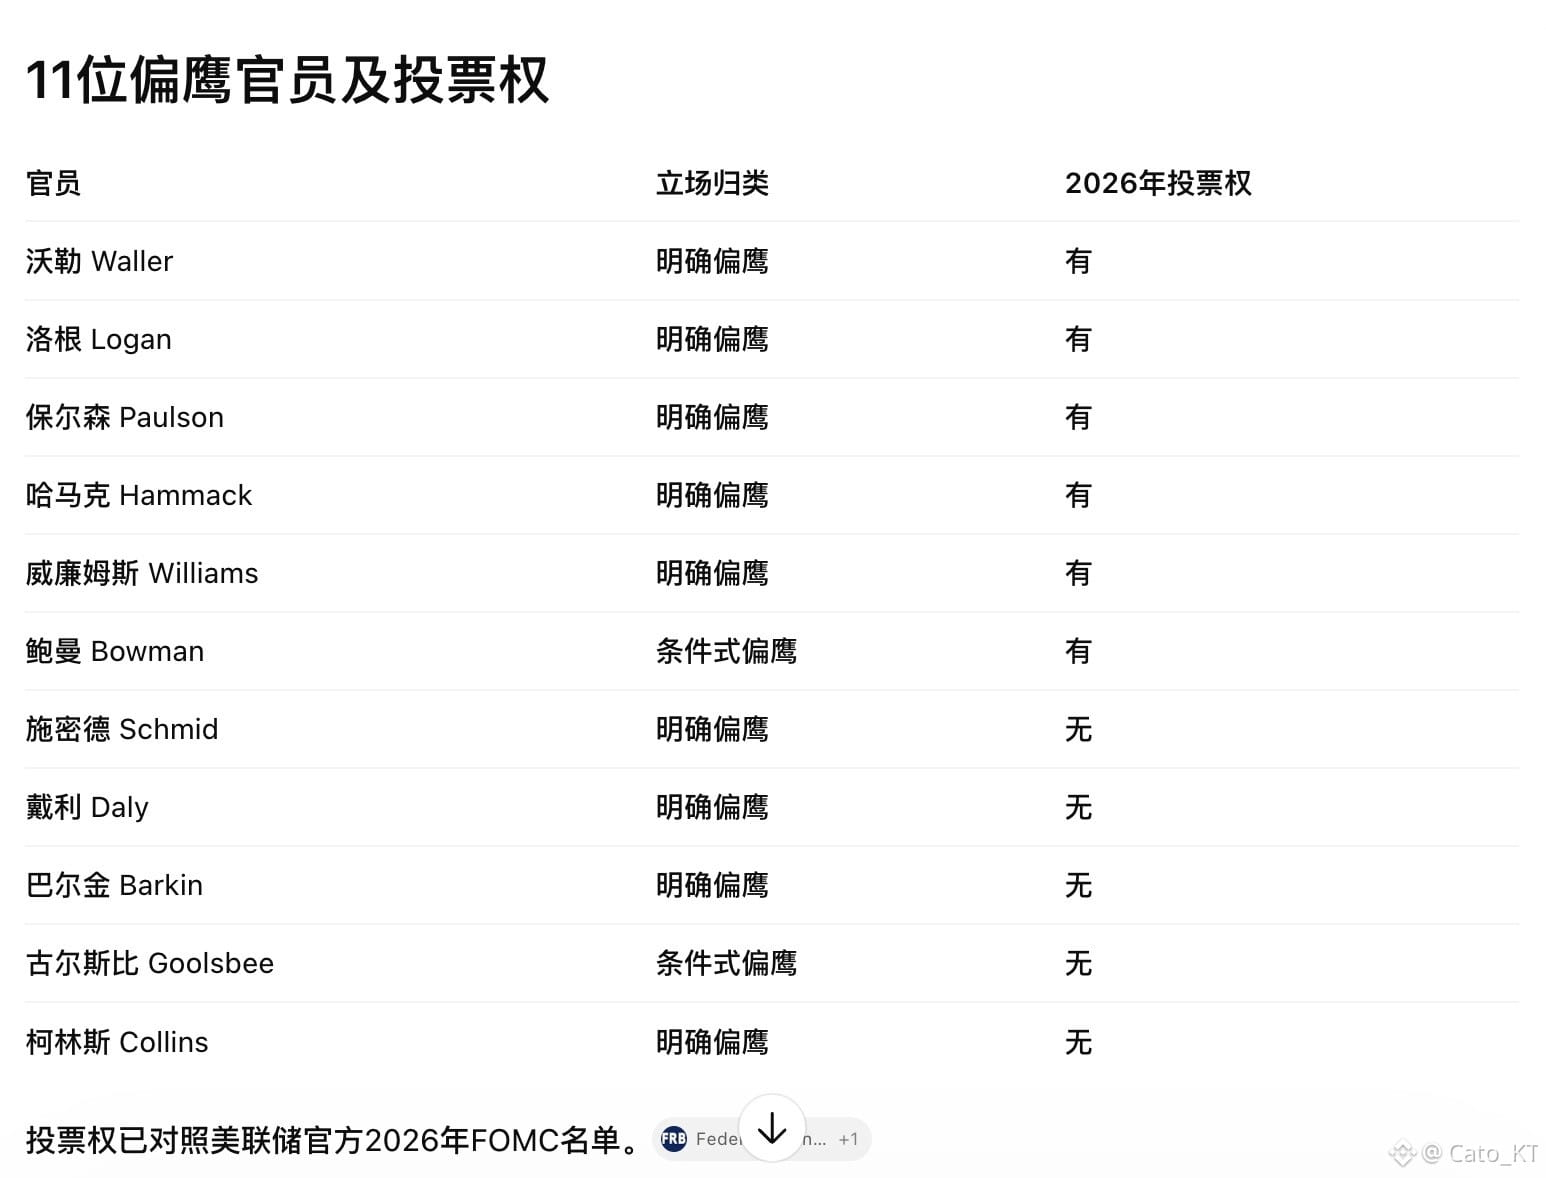
Da lässt sich wirklich nichts machen: Die leichte Abschwächung der PPI-Daten kann mit den anhaltend restriktiven Äußerungen der Fed-Gouverneure nicht mithalten. Zusammen mit den heutigen Äußerungen von Collins und Goolsbee – unabhängig davon, ob sie stimmberechtigt sind oder nicht – senden sie relativ restriktive Signale in Bezug auf die Zinsen.
Die gewisse Entlastung durch die schwächeren nominalen PPI-Daten ist inzwischen vollständig verpufft. Der Markt ist wieder in den Schatten erneuter Zinserhöhungserwartungen zurückgekehrt. Die Erwartung einer Zinserhöhung um 50 Basispunkte im Dezember hat zwar nachgelassen, doch die Wahrscheinlichkeit einer Zinserhöhung im Januar ist auf 67,7 % gestiegen und die einer Zinserhöhung im März liegt bei 49 %.
Sollten die Zinserhöhungserwartungen für Januar und März 2027 weiter steigen, dürfte der Markt wohl mit einer Rückkehr zu Zinserhöhungen rechnen. Die Auswirkungen auf die globalen Anleihemärkte, den Finanzsektor und die Wirtschaft wären dann nicht mit einer bloßen Zinserhöhung im Dezember vergleichbar.
Natürlich bietet der im Dezember veröffentlichte Dot Plot den einzigen Anlass zur Hoffnung: Restriktive Äußerungen und die tatsächliche Verankerung in den künftigen Zinsprojektionen sind zwei verschiedene Dinge.
Aus makroökonomischer Sicht befinden wir uns jetzt bis zur Zinsentscheidung im Dezember in einer Phase hohen makroökonomischen Drucks. Ist diese Phase vorbei und fällt der Dot Plot im Dezember nicht restriktiver aus, dürfte es anschließend lediglich zu einer schrittweisen Lockerung kommen!#美国PPI年率6.5%,低于预期或缓解BTC压力
Die gewisse Entlastung durch die schwächeren nominalen PPI-Daten ist inzwischen vollständig verpufft. Der Markt ist wieder in den Schatten erneuter Zinserhöhungserwartungen zurückgekehrt. Die Erwartung einer Zinserhöhung um 50 Basispunkte im Dezember hat zwar nachgelassen, doch die Wahrscheinlichkeit einer Zinserhöhung im Januar ist auf 67,7 % gestiegen und die einer Zinserhöhung im März liegt bei 49 %.
Sollten die Zinserhöhungserwartungen für Januar und März 2027 weiter steigen, dürfte der Markt wohl mit einer Rückkehr zu Zinserhöhungen rechnen. Die Auswirkungen auf die globalen Anleihemärkte, den Finanzsektor und die Wirtschaft wären dann nicht mit einer bloßen Zinserhöhung im Dezember vergleichbar.
Natürlich bietet der im Dezember veröffentlichte Dot Plot den einzigen Anlass zur Hoffnung: Restriktive Äußerungen und die tatsächliche Verankerung in den künftigen Zinsprojektionen sind zwei verschiedene Dinge.
Aus makroökonomischer Sicht befinden wir uns jetzt bis zur Zinsentscheidung im Dezember in einer Phase hohen makroökonomischen Drucks. Ist diese Phase vorbei und fällt der Dot Plot im Dezember nicht restriktiver aus, dürfte es anschließend lediglich zu einer schrittweisen Lockerung kommen!#美国PPI年率6.5%,低于预期或缓解BTC压力