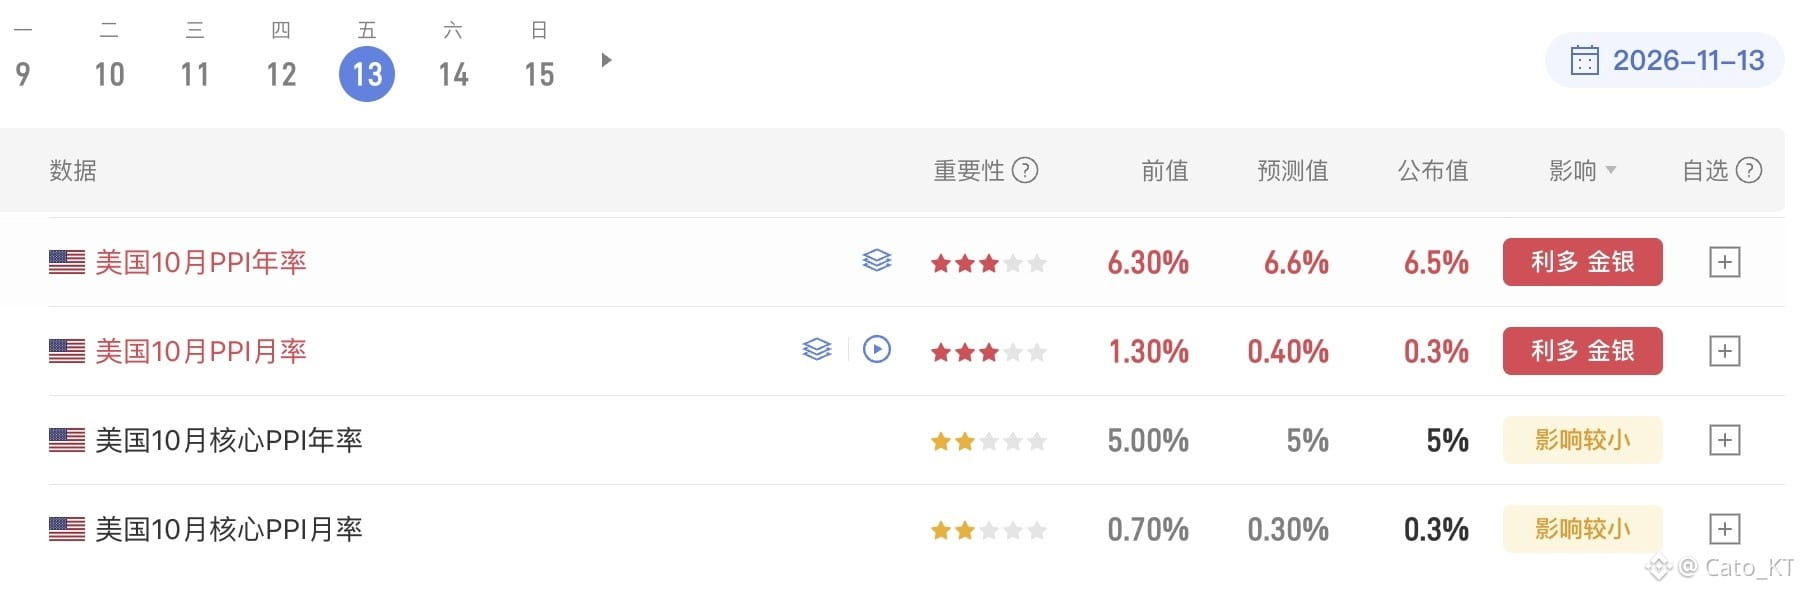
Die PPI-Daten wurden veröffentlicht und entsprachen im Großen und Ganzen meinen Erwartungen. Die Daten fielen leicht schwächer aus, lösten aber eine deutliche Markterholung aus. Offensichtlich waren die Risikomärkte diese Woche viel zu stark unter Druck geraten!
Dennoch geben diese Daten weiterhin keinen Anlass zur Entwarnung. Die Schwäche des Gesamt-PPI bedeutet nicht, dass sich das Inflationsproblem tatsächlich abgeschwächt hat. Der Kern-PPI erweist sich als robust.
Wie bei den CPI-Daten sorgte die leichte Entspannung der Energiepreise im Oktober für einen Rückgang der Gesamtwerte. Kernwaren und Lebensmittel verteuerten sich jedoch aufgrund gestiegener Transportkosten weiter. Die Inflation hat sich offensichtlich bereits deutlich entlang der Lieferkette ausgebreitet. Insbesondere die höheren Transport- und Lagerkosten könnten sich auf die Verbraucherpreise auswirken.
Für die Fed mildern die Daten kurzfristig die Erwartungen an weitere aggressive Zinserhöhungen. Die Zinserhöhungserwartungen für Dezember lassen sich dadurch jedoch weiterhin nicht erschüttern. Um die künftige geldpolitische Ausrichtung der Fed klarer einschätzen zu können, müssen wir die Kerninflation vermutlich anhand weiterer Daten beobachten!
Für die Märkte bedeutet das kurzfristig eine Abschwächung des Rückgangs der Renditen zweijähriger und zehnjähriger US-Staatsanleihen. Das kommt US-Aktien und anderen Risikoanlagen zugute, allerdings nur begrenzt. Zusammen mit einer technischen Erholung könnte die Wirkung etwas stärker ausfallen!#加密美股齐跌,下轮反弹的驱动力在哪?
Dennoch geben diese Daten weiterhin keinen Anlass zur Entwarnung. Die Schwäche des Gesamt-PPI bedeutet nicht, dass sich das Inflationsproblem tatsächlich abgeschwächt hat. Der Kern-PPI erweist sich als robust.
Wie bei den CPI-Daten sorgte die leichte Entspannung der Energiepreise im Oktober für einen Rückgang der Gesamtwerte. Kernwaren und Lebensmittel verteuerten sich jedoch aufgrund gestiegener Transportkosten weiter. Die Inflation hat sich offensichtlich bereits deutlich entlang der Lieferkette ausgebreitet. Insbesondere die höheren Transport- und Lagerkosten könnten sich auf die Verbraucherpreise auswirken.
Für die Fed mildern die Daten kurzfristig die Erwartungen an weitere aggressive Zinserhöhungen. Die Zinserhöhungserwartungen für Dezember lassen sich dadurch jedoch weiterhin nicht erschüttern. Um die künftige geldpolitische Ausrichtung der Fed klarer einschätzen zu können, müssen wir die Kerninflation vermutlich anhand weiterer Daten beobachten!
Für die Märkte bedeutet das kurzfristig eine Abschwächung des Rückgangs der Renditen zweijähriger und zehnjähriger US-Staatsanleihen. Das kommt US-Aktien und anderen Risikoanlagen zugute, allerdings nur begrenzt. Zusammen mit einer technischen Erholung könnte die Wirkung etwas stärker ausfallen!#加密美股齐跌,下轮反弹的驱动力在哪?