AMD für 570 Dollar – steigst du ein?
Bei Jensen Huang ist gerade etwas schiefgelaufen, und das Kapital strömt wie verrückt in AMD. Innerhalb einer Woche ging die Aktie um 30 % nach oben. Ist das Ganze ein Staffellauf bei KI-Chips oder nutzen die großen Marktakteure den Rückenwind von NVDA, um eine Welle von Späteinsteigern abzukassieren?
Zunächst der oberflächliche Eindruck: Die positiven Nachrichten sind überwältigend, aber der Kurs wird zunehmend zögerlich.
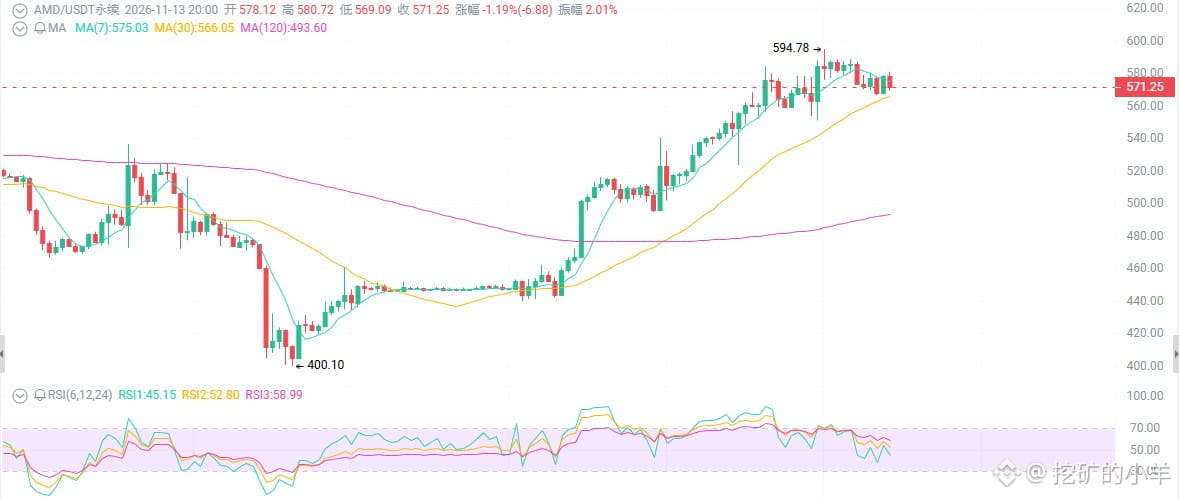
In der vergangenen Woche legte die Aktie um mehr als 30 % zu. Von einem Tief knapp über 400 schoss sie auf 570 hoch und machte damit den Großteil der Verluste seit dem Oktoberhoch bei 658 wieder wett. Doch heute gibt sie bereits wieder nach – das typische Szenario: „Nach einem starken Anstieg nehmen Anleger Gewinne mit.“
Der Chart zeigt: Der Kurs liegt wieder über der 50- und der 200-Tage-Linie, das MACD-Histogramm ist positiv, der RSI liegt mit 57–58 im neutralen bis leicht starken Bereich. Die Struktur ist intakt, aber kurzfristig ist die Aktie tatsächlich heißgelaufen.
Erstens: AMD ist nicht stärker geworden – NVDA hat Probleme.
Für diesen Anstieg muss AMD Jensen Huang danken.
Kaum gibt es Unruhe im NVDA-Vorstand, suchen Anleger sofort nach „Alternativen“. AMD und Broadcom profitieren beide davon. AMD wird kurzerhand als „Plan B bei KI-Chips“ verkauft.
Aber bleib realistisch: AMD ist nach wie vor ein Verfolger, kein Marktführer.
Andererseits hat es auch Vorteile, ein Verfolger zu sein: Während NVDA allein den großen Gewinn einstreicht, muss AMD nur ein kleines Stück vom Kuchen abbekommen. Bei einem Kurs von 570 bedeutet das schon einiges an Aufwärtspotenzial.
Zweitens: Die Geschäftszahlen sind wirklich stark – keine leeren Versprechungen.
Q3-Ergebnisse vom 3. November:
Umsatz: 13,4 Milliarden Dollar, plus 45 % im Jahresvergleich
Geschäft mit Rechenzentren: 8,5 Milliarden Dollar, plus 97 % im Jahresvergleich – also fast verdoppelt
Prognose für Q4: 17 Milliarden Dollar, plus 66 % im Jahresvergleich – das Wachstum beschleunigt sich weiter
Das sind keine bloßen „Erwartungen“, sondern bereits verbuchte Einnahmen.
EPYC-Server-CPUs gewinnen Marktanteile von Intel, die Instinct-MI400-GPU-Serie schnappt sich die von NVDA übrig gelassenen Anteile, und die Helios-Racklösung kommt allmählich in die breite Vermarktung. BofA hob das Kursziel direkt auf 700 an; das Konsensziel liegt bei 658.
Die Geschichte, die AMD jetzt erzählt, lautet: Bei CPUs habe ich Marktanteile, bei GPUs ein gutes Preis-Leistungs-Verhältnis und bei Racks ein komplettes System. Das nennt man eine „End-to-End-KI-Plattform“ – und nicht einfach den Verkauf eines einzelnen Chips.
Drittens: Die Makrolage bremst – und das ist das größte Risiko.
Die Rendite zehnjähriger US-Staatsanleihen liegt bei 5,12 % – für hoch bewertete Wachstumsaktien ist das ein scharfes Schwert.
Das Beta von AMD liegt bei etwa 2,5. Wenn sich die Makrolage eintrübt, fällt die Aktie doppelt so stark wie der Gesamtmarkt. Zweifel an der Nachhaltigkeit der Investitionen in KI, Genehmigungen für die Stromversorgung von Rechenzentren und politische Unsicherheit nach den Zwischenwahlen – all diese Risiken schlummern noch.
Die Fundamentaldaten sind der Motor, die Makrolage die Bremse. Im Moment treten beide Füße gleichzeitig.
Bei Jensen Huang ist gerade etwas schiefgelaufen, und das Kapital strömt wie verrückt in AMD. Innerhalb einer Woche ging die Aktie um 30 % nach oben. Ist das Ganze ein Staffellauf bei KI-Chips oder nutzen die großen Marktakteure den Rückenwind von NVDA, um eine Welle von Späteinsteigern abzukassieren?
Zunächst der oberflächliche Eindruck: Die positiven Nachrichten sind überwältigend, aber der Kurs wird zunehmend zögerlich.
In der vergangenen Woche legte die Aktie um mehr als 30 % zu. Von einem Tief knapp über 400 schoss sie auf 570 hoch und machte damit den Großteil der Verluste seit dem Oktoberhoch bei 658 wieder wett. Doch heute gibt sie bereits wieder nach – das typische Szenario: „Nach einem starken Anstieg nehmen Anleger Gewinne mit.“
Der Chart zeigt: Der Kurs liegt wieder über der 50- und der 200-Tage-Linie, das MACD-Histogramm ist positiv, der RSI liegt mit 57–58 im neutralen bis leicht starken Bereich. Die Struktur ist intakt, aber kurzfristig ist die Aktie tatsächlich heißgelaufen.
Erstens: AMD ist nicht stärker geworden – NVDA hat Probleme.
Für diesen Anstieg muss AMD Jensen Huang danken.
Kaum gibt es Unruhe im NVDA-Vorstand, suchen Anleger sofort nach „Alternativen“. AMD und Broadcom profitieren beide davon. AMD wird kurzerhand als „Plan B bei KI-Chips“ verkauft.
Aber bleib realistisch: AMD ist nach wie vor ein Verfolger, kein Marktführer.
Andererseits hat es auch Vorteile, ein Verfolger zu sein: Während NVDA allein den großen Gewinn einstreicht, muss AMD nur ein kleines Stück vom Kuchen abbekommen. Bei einem Kurs von 570 bedeutet das schon einiges an Aufwärtspotenzial.
Zweitens: Die Geschäftszahlen sind wirklich stark – keine leeren Versprechungen.
Q3-Ergebnisse vom 3. November:
Umsatz: 13,4 Milliarden Dollar, plus 45 % im Jahresvergleich
Geschäft mit Rechenzentren: 8,5 Milliarden Dollar, plus 97 % im Jahresvergleich – also fast verdoppelt
Prognose für Q4: 17 Milliarden Dollar, plus 66 % im Jahresvergleich – das Wachstum beschleunigt sich weiter
Das sind keine bloßen „Erwartungen“, sondern bereits verbuchte Einnahmen.
EPYC-Server-CPUs gewinnen Marktanteile von Intel, die Instinct-MI400-GPU-Serie schnappt sich die von NVDA übrig gelassenen Anteile, und die Helios-Racklösung kommt allmählich in die breite Vermarktung. BofA hob das Kursziel direkt auf 700 an; das Konsensziel liegt bei 658.
Die Geschichte, die AMD jetzt erzählt, lautet: Bei CPUs habe ich Marktanteile, bei GPUs ein gutes Preis-Leistungs-Verhältnis und bei Racks ein komplettes System. Das nennt man eine „End-to-End-KI-Plattform“ – und nicht einfach den Verkauf eines einzelnen Chips.
Drittens: Die Makrolage bremst – und das ist das größte Risiko.
Die Rendite zehnjähriger US-Staatsanleihen liegt bei 5,12 % – für hoch bewertete Wachstumsaktien ist das ein scharfes Schwert.
Das Beta von AMD liegt bei etwa 2,5. Wenn sich die Makrolage eintrübt, fällt die Aktie doppelt so stark wie der Gesamtmarkt. Zweifel an der Nachhaltigkeit der Investitionen in KI, Genehmigungen für die Stromversorgung von Rechenzentren und politische Unsicherheit nach den Zwischenwahlen – all diese Risiken schlummern noch.
Die Fundamentaldaten sind der Motor, die Makrolage die Bremse. Im Moment treten beide Füße gleichzeitig.