SanDisk bei 944 US-Dollar – würdest du zugreifen?
Von 2.350 auf 944 gefallen: Der führende KI-Speicheranbieter hat sich mehr als halbiert, und bei einem KGV von 7 will ihn niemand haben. Doch vor dem Aktiensplit am 20. November haben große Anleger heimlich um 870 zugekauft. Ist das eine goldene Kaufgelegenheit oder ein Fallbeil?
Zunächst der oberflächliche Eindruck: Die Geschäftszahlen sind überragend, doch der Aktienkurs ist brutal eingebrochen.
SanDisks jüngster Quartalsbericht: 11,03 Milliarden US-Dollar Umsatz, ein Plus von 378 % im Jahresvergleich; 4,8 Milliarden Umsatz im Rechenzentrumsgeschäft, ein Plus von 61 % gegenüber dem Vorquartal; eine Bruttomarge von 85 %; ein Non-GAAP-EPS von 49,51 – in jeder Hinsicht besser als erwartet. Das mittlere Kursziel der Analysten liegt bei über 2.000, Evercore setzt es bei 2.500 an.
Und das Ergebnis? Der Kurs fiel von 2.350 auf 944 – ein Rückgang von 60 %. Die Geschäftszahlen sind der Wahnsinn, doch der Aktienkurs ist kaum wiederzuerkennen.
Erstens: Der führende KI-Speicheranbieter mit einem KGV von 7 wird vom Markt wie Müll verkauft.
SanDisk hat derzeit ein KGV (TTM) von nur 7–8, das Forward-KGV liegt bei 3–4. Zum Vergleich: Wie hoch ist das KGV von Nvidia? Wie hoch das von AMD? Und das von den vielen verlustreichen KI-Aktien?
Ein Marktführer, der NAND-Flash für KI-Rechenzentren liefert, mit einer Bruttomarge von 85 % und einem KGV von 7.
Das ist keine Bewertung, das ist eine Beleidigung.
Warum fällt der Kurs? Wegen der Sorge um den NAND-Preiskreislauf, wegen der Korrektur im KI-Sektor und weil Speicheraktien schon bei einem Niesen von NVDA eine Erkältung bekommen.
Zweitens: Der Aktiensplit ist kein positives Signal, sondern ein Lackmustest.
Am 20. November trat SanDisks Aktiensplit im Verhältnis 8:1 offiziell in Kraft.
Viele hören „Aktiensplit“ und werden euphorisch: „Mehr Liquidität, Kleinanleger steigen ein – positiv!“
Wach auf. Ein Aktiensplit verändert nicht den Unternehmenswert, sondern nur den Preis je Aktie. Was er tatsächlich bewirkt: Er verstärkt die Schwankungen, zieht kurzfristig orientierte Anleger an, veranlasst Handelsalgorithmen zur Umschichtung und lässt gehebelte Anleger liquidiert werden.
Vor dem Split (18.–20. November) waren das Liquiditätsfenster und das Risiko erzwungener Liquidationen ganz real.
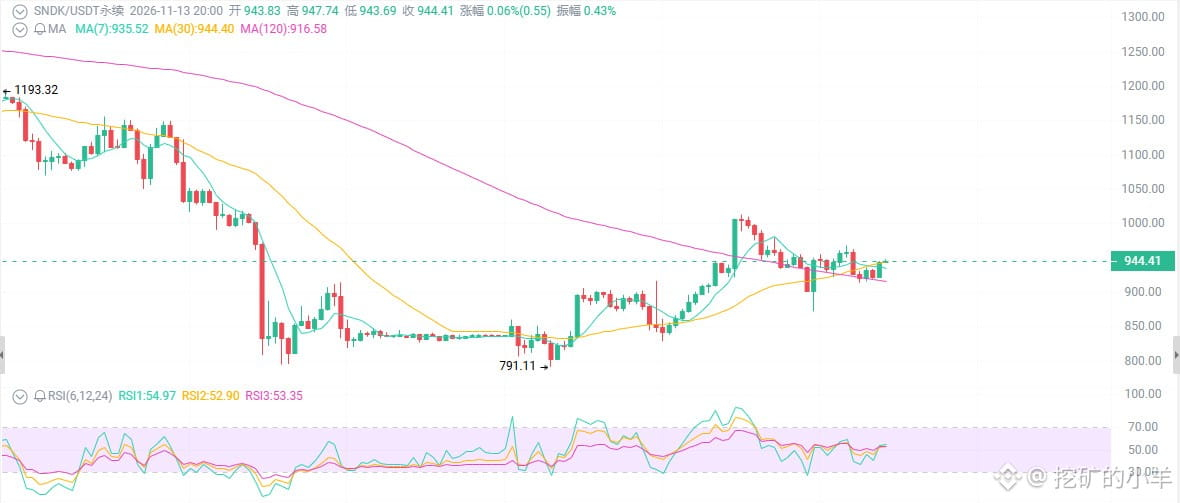
Drittens: Technisch bewegt sich der Kurs zwischen 870 und 1.000 – 944 liegt etwas oberhalb der Mitte.
Seit dem Rückgang von 2.350 hat sich im Tageschart eine Struktur aus tieferen Hochs und tieferen Tiefs gebildet – eine eher bärische Seitwärtsbewegung. Anfang November bot der Bereich 800–870 jedoch starke Unterstützung (Nachfragezone + Fibonacci-Retracement + Schnittpunkt mit der Trendlinie). Der Kurs erholte sich bis auf 950–1.000, stieß dort auf Widerstand und gab wieder nach. Aktuell steht er bei 944, also knapp oberhalb der Mitte der Handelsspanne.
Unterstützung: 900–920 → 870–880 → 800–820 (starke Nachfragezone/vorheriges Tief)
Widerstand: 950–980 → 1.000–1.050 → 1.100–1.150
Das Handelsvolumen nahm während der Erholung zu und blieb auch bei der Korrektur hoch; das tägliche Perpetual-Volumen liegt oft bei über mehreren Milliarden. Das Open Interest ist hoch, viele sind gehebelt positioniert und die Funding Rate liegt nahe am neutralen Bereich – Long- und Short-Positionen halten sich ungefähr die Waage, doch die Stimmung ist empfindlich.
Ein Ausbruch über 950 und eine Stabilisierung darüber sprächen für eine bullische Erholung; ein Fall unter 870 würde einen Test der 800er-Marke bedeuten.
Von 2.350 auf 944 gefallen: Der führende KI-Speicheranbieter hat sich mehr als halbiert, und bei einem KGV von 7 will ihn niemand haben. Doch vor dem Aktiensplit am 20. November haben große Anleger heimlich um 870 zugekauft. Ist das eine goldene Kaufgelegenheit oder ein Fallbeil?
Zunächst der oberflächliche Eindruck: Die Geschäftszahlen sind überragend, doch der Aktienkurs ist brutal eingebrochen.
SanDisks jüngster Quartalsbericht: 11,03 Milliarden US-Dollar Umsatz, ein Plus von 378 % im Jahresvergleich; 4,8 Milliarden Umsatz im Rechenzentrumsgeschäft, ein Plus von 61 % gegenüber dem Vorquartal; eine Bruttomarge von 85 %; ein Non-GAAP-EPS von 49,51 – in jeder Hinsicht besser als erwartet. Das mittlere Kursziel der Analysten liegt bei über 2.000, Evercore setzt es bei 2.500 an.
Und das Ergebnis? Der Kurs fiel von 2.350 auf 944 – ein Rückgang von 60 %. Die Geschäftszahlen sind der Wahnsinn, doch der Aktienkurs ist kaum wiederzuerkennen.
Erstens: Der führende KI-Speicheranbieter mit einem KGV von 7 wird vom Markt wie Müll verkauft.
SanDisk hat derzeit ein KGV (TTM) von nur 7–8, das Forward-KGV liegt bei 3–4. Zum Vergleich: Wie hoch ist das KGV von Nvidia? Wie hoch das von AMD? Und das von den vielen verlustreichen KI-Aktien?
Ein Marktführer, der NAND-Flash für KI-Rechenzentren liefert, mit einer Bruttomarge von 85 % und einem KGV von 7.
Das ist keine Bewertung, das ist eine Beleidigung.
Warum fällt der Kurs? Wegen der Sorge um den NAND-Preiskreislauf, wegen der Korrektur im KI-Sektor und weil Speicheraktien schon bei einem Niesen von NVDA eine Erkältung bekommen.
Zweitens: Der Aktiensplit ist kein positives Signal, sondern ein Lackmustest.
Am 20. November trat SanDisks Aktiensplit im Verhältnis 8:1 offiziell in Kraft.
Viele hören „Aktiensplit“ und werden euphorisch: „Mehr Liquidität, Kleinanleger steigen ein – positiv!“
Wach auf. Ein Aktiensplit verändert nicht den Unternehmenswert, sondern nur den Preis je Aktie. Was er tatsächlich bewirkt: Er verstärkt die Schwankungen, zieht kurzfristig orientierte Anleger an, veranlasst Handelsalgorithmen zur Umschichtung und lässt gehebelte Anleger liquidiert werden.
Vor dem Split (18.–20. November) waren das Liquiditätsfenster und das Risiko erzwungener Liquidationen ganz real.
Drittens: Technisch bewegt sich der Kurs zwischen 870 und 1.000 – 944 liegt etwas oberhalb der Mitte.
Seit dem Rückgang von 2.350 hat sich im Tageschart eine Struktur aus tieferen Hochs und tieferen Tiefs gebildet – eine eher bärische Seitwärtsbewegung. Anfang November bot der Bereich 800–870 jedoch starke Unterstützung (Nachfragezone + Fibonacci-Retracement + Schnittpunkt mit der Trendlinie). Der Kurs erholte sich bis auf 950–1.000, stieß dort auf Widerstand und gab wieder nach. Aktuell steht er bei 944, also knapp oberhalb der Mitte der Handelsspanne.
Unterstützung: 900–920 → 870–880 → 800–820 (starke Nachfragezone/vorheriges Tief)
Widerstand: 950–980 → 1.000–1.050 → 1.100–1.150
Das Handelsvolumen nahm während der Erholung zu und blieb auch bei der Korrektur hoch; das tägliche Perpetual-Volumen liegt oft bei über mehreren Milliarden. Das Open Interest ist hoch, viele sind gehebelt positioniert und die Funding Rate liegt nahe am neutralen Bereich – Long- und Short-Positionen halten sich ungefähr die Waage, doch die Stimmung ist empfindlich.
Ein Ausbruch über 950 und eine Stabilisierung darüber sprächen für eine bullische Erholung; ein Fall unter 870 würde einen Test der 800er-Marke bedeuten.