GBP- und CHF-Stablecoins: Was wird die Akzeptanz wirklich vorantreiben?
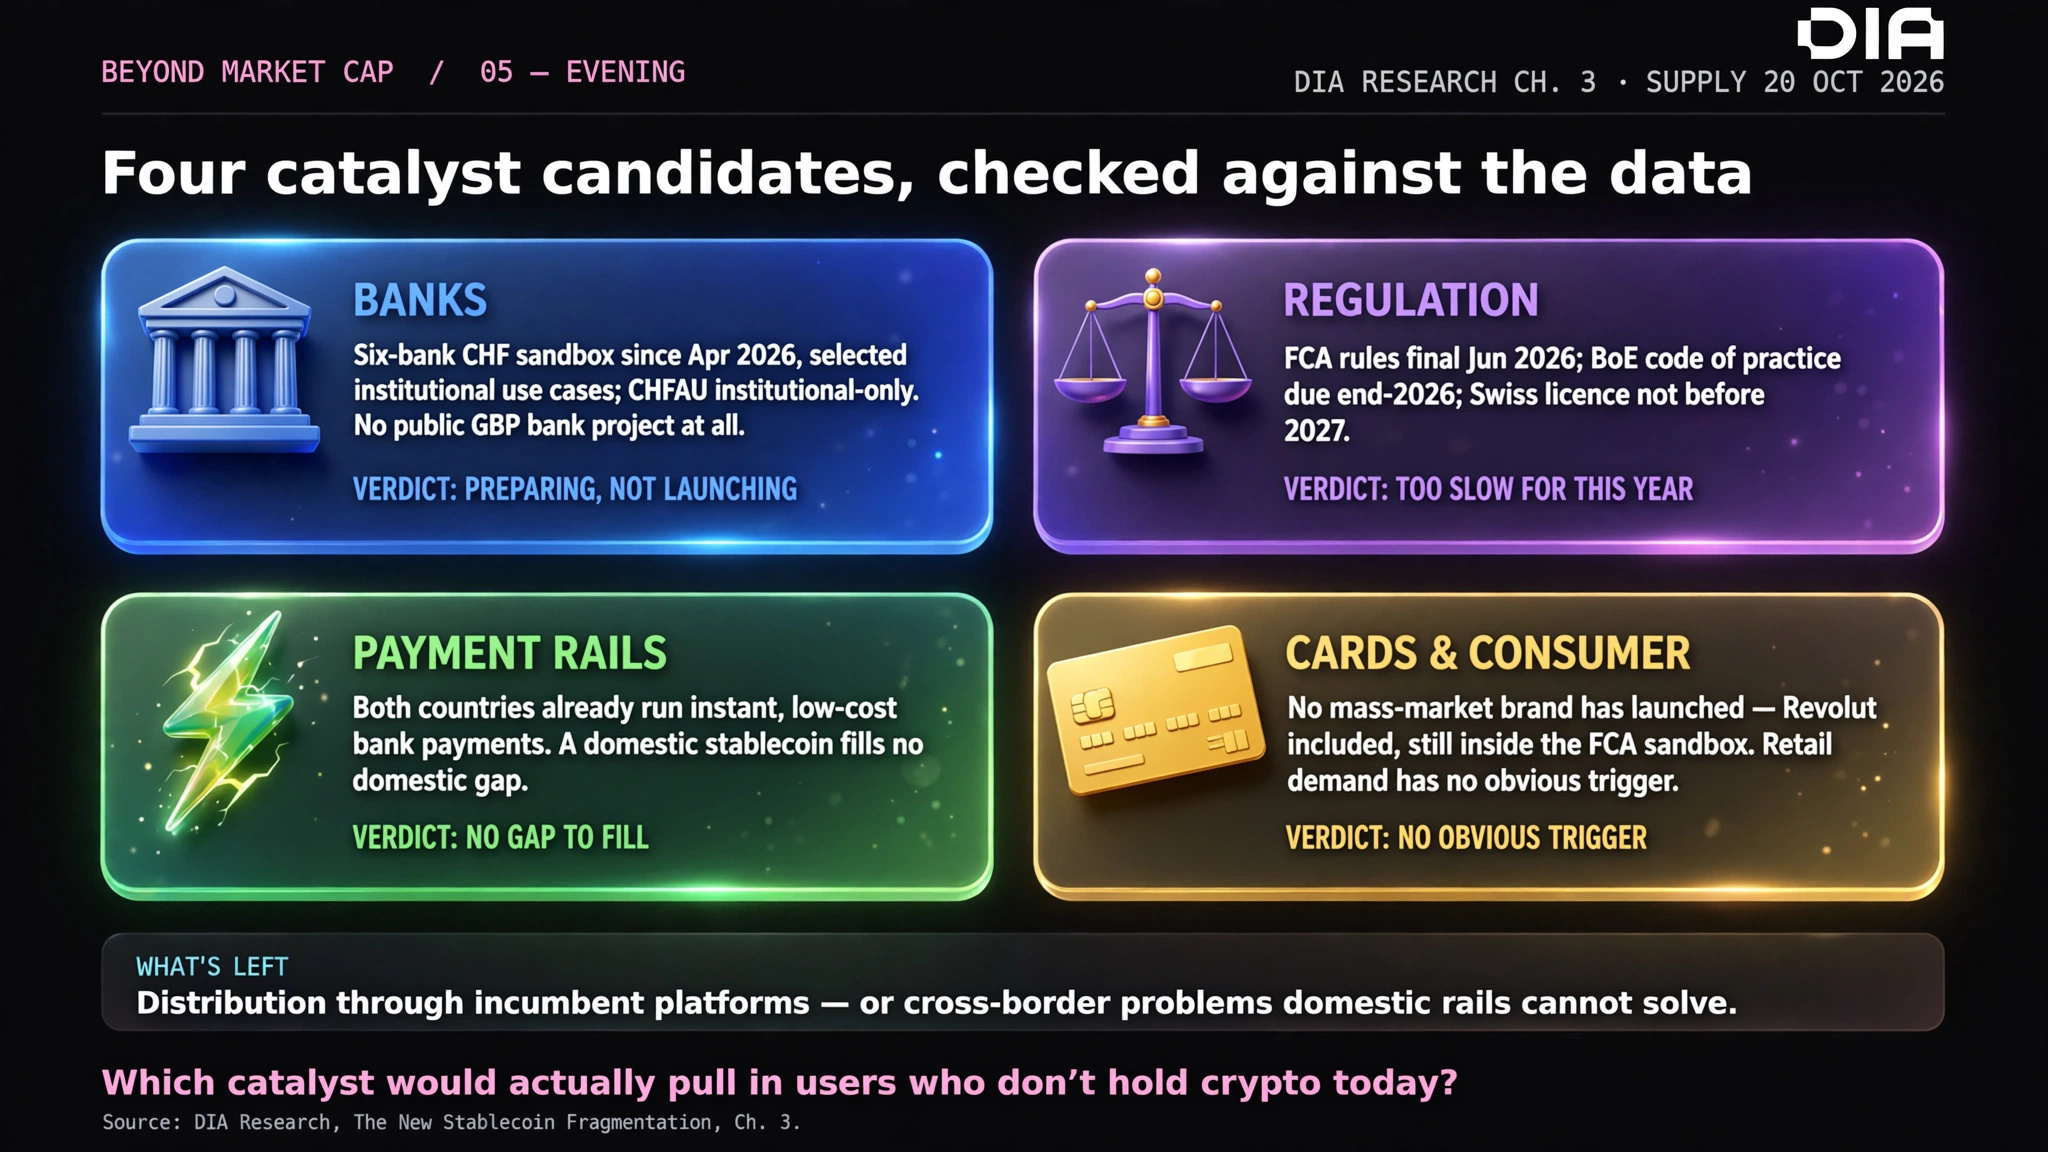
Ich habe anhand der Recherchen von DIA zu Kapitel 3 vier mögliche Katalysatoren bewertet. Drei davon haben erhebliche Einschränkungen.
Banken: Schweizer Institute führen Tests durch, doch öffentliche Markteinführungen für ein breites Publikum sind weiterhin begrenzt.
Zahlungsinfrastruktur: Im Vereinigten Königreich und in der Schweiz gibt es bereits effiziente nationale Zahlungssysteme. Stablecoins müssen ein größeres Problem lösen.
Karten und Verbrauchernachfrage: Ein klarer Auslöser für eine breite Akzeptanz hat sich bisher nicht abgezeichnet.
Regulierung: Es gibt Fortschritte, doch wichtige Meilensteine reichen bis ins Jahr 2027.
Was hat also das größte Potenzial?
Vertrieb über etablierte Börsen, Wallets und Zahlungsplattformen.
Grenzüberschreitende Zahlungen und Devisenabwicklung.
Beteiligung institutioneller Banken.
Für CHF gibt es außerdem bereits einen On-Chain-Anwendungsfall zum Sparen: Rund ein Drittel des ZCHF-Angebots befindet sich in seinem Sparmodul.
Mein Fazit: Der Vertrieb ist wichtiger, als einfach nur einen weiteren Token herauszugeben.
Was könnte Menschen außerhalb der Kryptoszene dazu bewegen, GBP- und CHF-Stablecoins zu nutzen?
$DIA
Ich habe anhand der Recherchen von DIA zu Kapitel 3 vier mögliche Katalysatoren bewertet. Drei davon haben erhebliche Einschränkungen.
Banken: Schweizer Institute führen Tests durch, doch öffentliche Markteinführungen für ein breites Publikum sind weiterhin begrenzt.
Zahlungsinfrastruktur: Im Vereinigten Königreich und in der Schweiz gibt es bereits effiziente nationale Zahlungssysteme. Stablecoins müssen ein größeres Problem lösen.
Karten und Verbrauchernachfrage: Ein klarer Auslöser für eine breite Akzeptanz hat sich bisher nicht abgezeichnet.
Regulierung: Es gibt Fortschritte, doch wichtige Meilensteine reichen bis ins Jahr 2027.
Was hat also das größte Potenzial?
Vertrieb über etablierte Börsen, Wallets und Zahlungsplattformen.
Grenzüberschreitende Zahlungen und Devisenabwicklung.
Beteiligung institutioneller Banken.
Für CHF gibt es außerdem bereits einen On-Chain-Anwendungsfall zum Sparen: Rund ein Drittel des ZCHF-Angebots befindet sich in seinem Sparmodul.
Mein Fazit: Der Vertrieb ist wichtiger, als einfach nur einen weiteren Token herauszugeben.
Was könnte Menschen außerhalb der Kryptoszene dazu bewegen, GBP- und CHF-Stablecoins zu nutzen?
$DIA