Das Britische Pfund und der Schweizer Franken fehlen im Stablecoin-Boom.
Die Recherche in Kapitel 3 von $DIA hebt eine interessante Diskrepanz hervor:
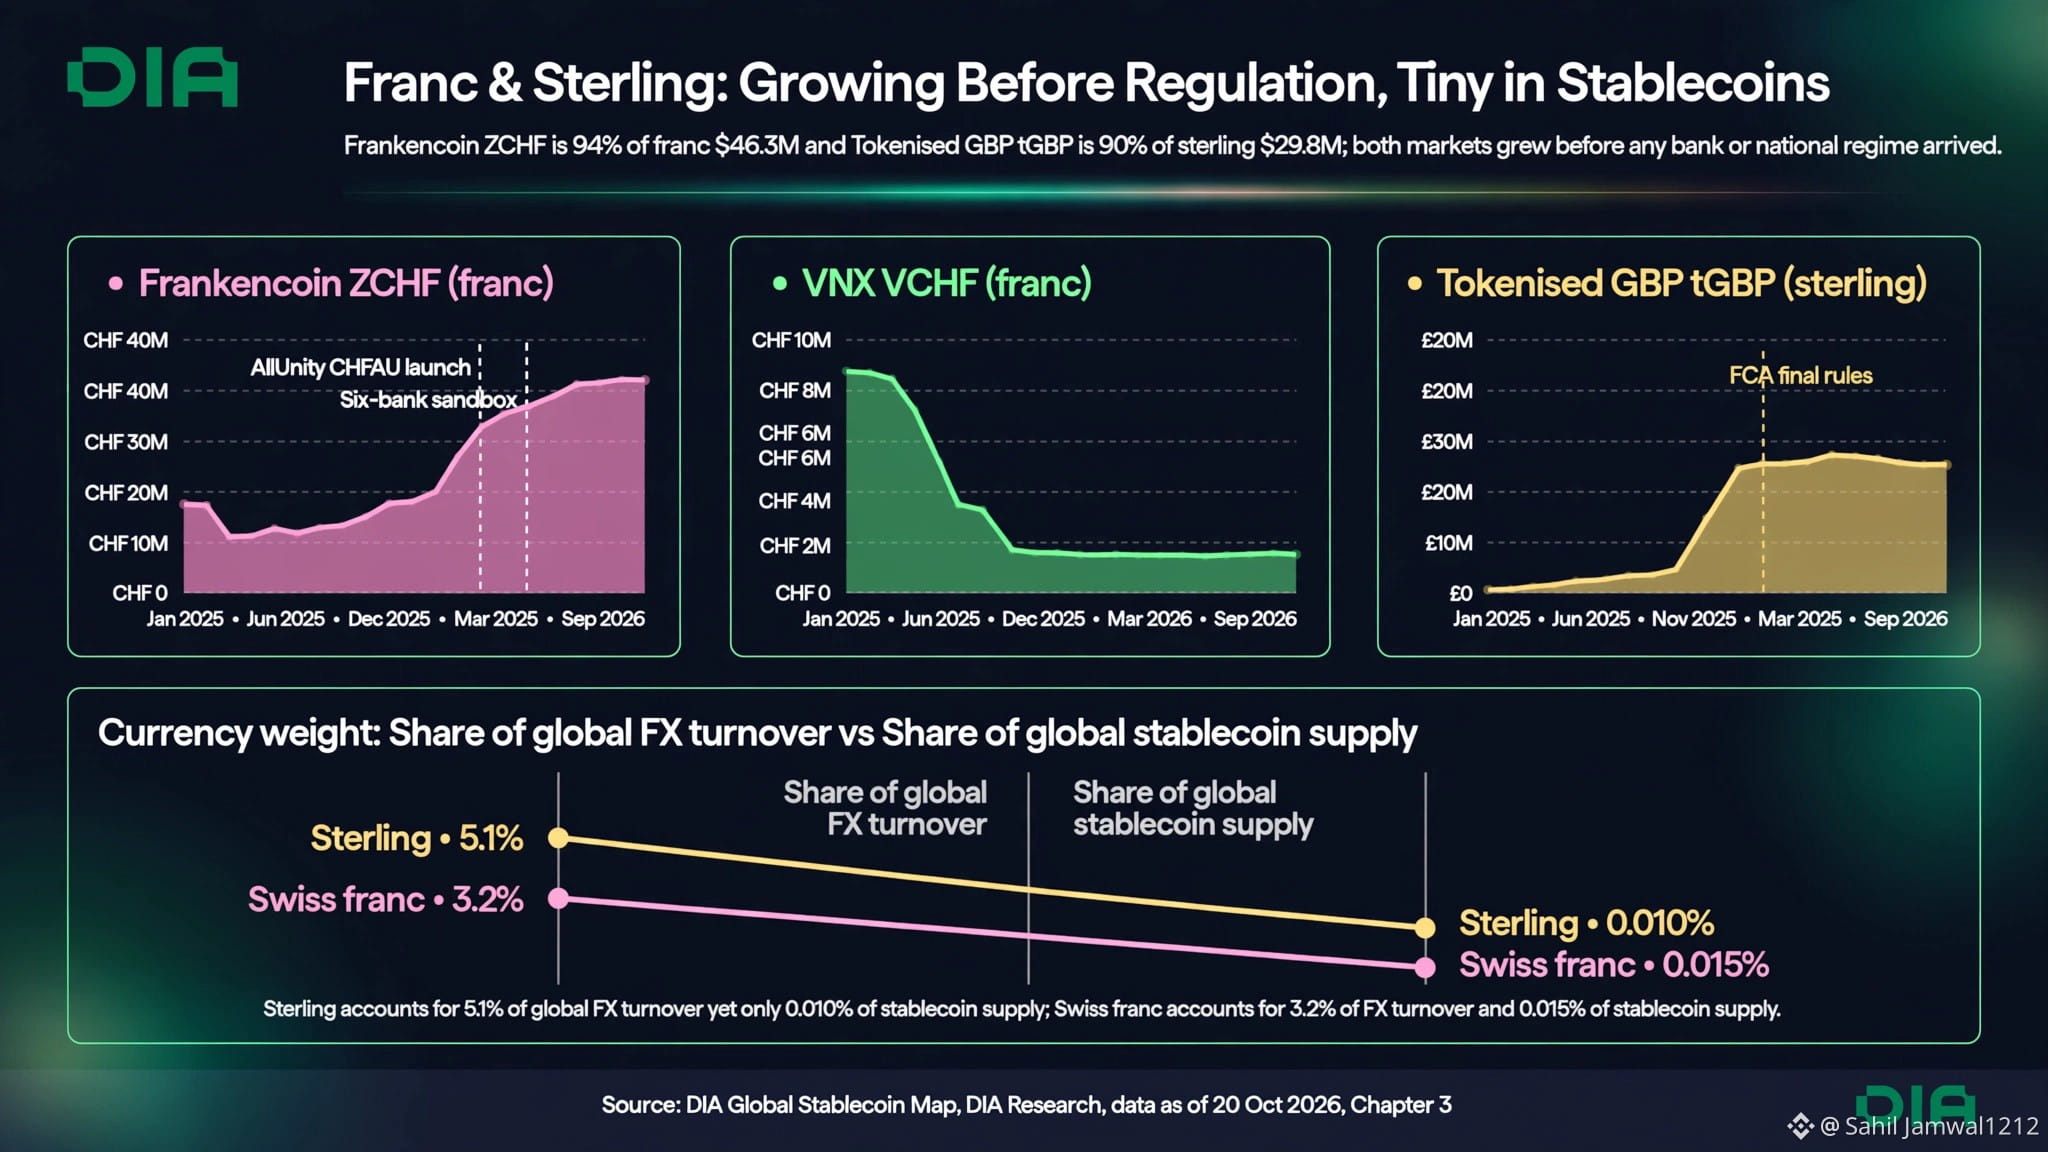
Das GBP macht 5,1 % des weltweiten Devisenhandels aus, doch sein Stablecoin-Angebot beläuft sich auf lediglich 29,8 Mio. $.
Das CHF macht 3,2 % des Devisenhandels aus, doch sein Stablecoin-Angebot beträgt nur 46,3 Mio. $.
Zwei bedeutende Weltwährungen. Sehr kleine On-Chain-Märkte.
Was ist da los?
Der GBP-Markt wird von tGBP dominiert, das rund 90 % des Stablecoin-Angebots in Pfund Sterling ausmacht.
Der CHF-Markt wird von ZCHF dominiert, das rund 94 % des Stablecoin-Angebots in Franken ausmacht.
Doch die Anwendungsfälle unterscheiden sich:
ZCHF hat sich als On-Chain-Sparprodukt etabliert.
tGBP ist weiterhin stark konzentriert: Die zehn größten Ethereum-Adressen halten 96 %.
Dabei geht es nicht einfach nur um die Bedeutung einer Währung.
Der Zugang zu Regulierung, die Verbreitung über Banken und die Zahlungsinfrastruktur könnten bestimmen, welche lokalen Stablecoins als Nächstes wachsen.
Der Euro hat gezeigt, was ein regulatorischer Rahmen ermöglichen kann. Sind jetzt das Pfund Sterling und der Franken an der Reihe?
Was wird der größte Wachstumstreiber sein: Banken, Zahlungsnetze oder die Nachfrage der Verbraucher?
Die Recherche in Kapitel 3 von $DIA hebt eine interessante Diskrepanz hervor:
Das GBP macht 5,1 % des weltweiten Devisenhandels aus, doch sein Stablecoin-Angebot beläuft sich auf lediglich 29,8 Mio. $.
Das CHF macht 3,2 % des Devisenhandels aus, doch sein Stablecoin-Angebot beträgt nur 46,3 Mio. $.
Zwei bedeutende Weltwährungen. Sehr kleine On-Chain-Märkte.
Was ist da los?
Der GBP-Markt wird von tGBP dominiert, das rund 90 % des Stablecoin-Angebots in Pfund Sterling ausmacht.
Der CHF-Markt wird von ZCHF dominiert, das rund 94 % des Stablecoin-Angebots in Franken ausmacht.
Doch die Anwendungsfälle unterscheiden sich:
ZCHF hat sich als On-Chain-Sparprodukt etabliert.
tGBP ist weiterhin stark konzentriert: Die zehn größten Ethereum-Adressen halten 96 %.
Dabei geht es nicht einfach nur um die Bedeutung einer Währung.
Der Zugang zu Regulierung, die Verbreitung über Banken und die Zahlungsinfrastruktur könnten bestimmen, welche lokalen Stablecoins als Nächstes wachsen.
Der Euro hat gezeigt, was ein regulatorischer Rahmen ermöglichen kann. Sind jetzt das Pfund Sterling und der Franken an der Reihe?
Was wird der größte Wachstumstreiber sein: Banken, Zahlungsnetze oder die Nachfrage der Verbraucher?