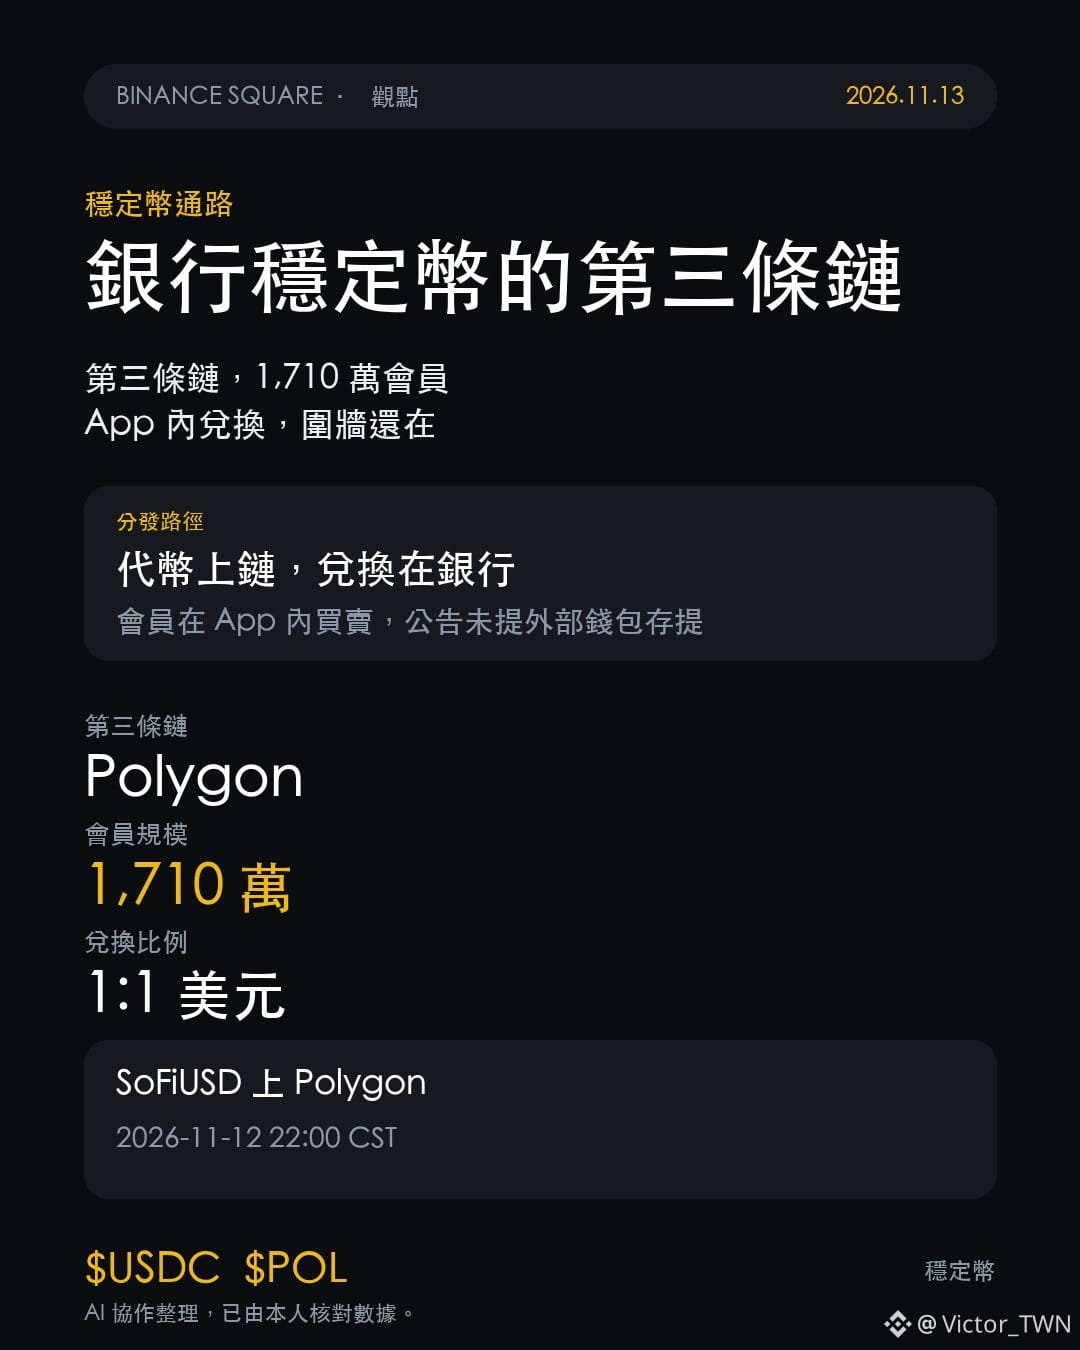
SoFiUSD ist auf Polygon live gegangen – seiner dritten Blockchain nach Ethereum und Solana. Die meisten Schlagzeilen sprechen von „größerer Reichweite“. Mich interessiert mehr der Vertriebsweg.
Der Herausgeber SoFi Bank, N.A. ist eine von der OCC beaufsichtigte Nationalbank. Der Token kann im Verhältnis 1:1 in US-Dollar eingelöst werden, und 17,1 Millionen Mitglieder können ihn in der App kaufen, verkaufen, halten und umtauschen. Auf Polygon wird SoFiUSD Teil des Open Money Stack, wo es in derselben Oberfläche bereits USDC, USDT und PYUSD gibt.
Die Ankündigung beschreibt jedoch nur Vorgänge innerhalb der App und erwähnt weder Einzahlungen von noch Auszahlungen auf externe Wallets. Der Token liegt also auf einer öffentlichen Blockchain, aber der Zugang zum Umtausch in Fiatgeld und die Kundenbeziehung bleiben abgeschirmt. Hinzu kommt ein Abwicklungsort, nicht aber frei verfügbares Dollar-Kapital, das der Kryptomarkt nutzen kann. Daher erwarte ich nahezu keine Auswirkungen auf die Preise von BTC und ETH.
Der Druck lastet auf USDC. Sein Wettbewerbsvorteil beruht auf Compliance und Vertriebskanälen. Eine Nationalbank hat vor ihren eigenen 17,1 Millionen Nutzern eine noch stärkere Position. USDTs Stärke liegt in der Liquidität im Handelsumfeld – davon ist es in diesem Fall nicht betroffen. SoFis Krypto-Handelsumsatz lag im vergangenen Quartal bei 162 Millionen US-Dollar, ein Plus von 20 % zum Vorquartal. Das zeigt, dass es sich hier nicht um einen vorsichtigen Testlauf handelt.
Der Markt scheint nicht mitzuspielen: BTC bei 71.786 US-Dollar, innerhalb von 24 Stunden -3,29 %; ETH bei 2.009 US-Dollar, -3,30 %. Die BTC-Finanzierungsrate ist mit 0,0098 % weiterhin positiv, und das Open Interest von ETH ist innerhalb der letzten Stunde um 0,28 % gestiegen.
Woran ich meine Einschätzung ändern würde, lässt sich überprüfen: am On-Chain-Angebot von SoFiUSD auf Polygon. Bleibt es dauerhaft auf Staubniveau, ist das lediglich eine Integration in die Benutzeroberfläche samt Pressemitteilung. Erreicht das Angebot eine nennenswerte Größe, bedeutet das, dass die Bank Einlagen tatsächlich auf eine öffentliche Blockchain verlagert – erst dann wäre es ein struktureller Wandel. Das zweite Signal ist, wann SoFi Ein- und Auszahlungen über externe Wallets ermöglicht.
Was wird man zuerst sehen: dass Bank-Stablecoins den Zahlungsverkehr übernehmen oder dass sie zu Sicherheiten an Börsen werden?
$USDC $POL #Marktgeschehen
Der Herausgeber SoFi Bank, N.A. ist eine von der OCC beaufsichtigte Nationalbank. Der Token kann im Verhältnis 1:1 in US-Dollar eingelöst werden, und 17,1 Millionen Mitglieder können ihn in der App kaufen, verkaufen, halten und umtauschen. Auf Polygon wird SoFiUSD Teil des Open Money Stack, wo es in derselben Oberfläche bereits USDC, USDT und PYUSD gibt.
Die Ankündigung beschreibt jedoch nur Vorgänge innerhalb der App und erwähnt weder Einzahlungen von noch Auszahlungen auf externe Wallets. Der Token liegt also auf einer öffentlichen Blockchain, aber der Zugang zum Umtausch in Fiatgeld und die Kundenbeziehung bleiben abgeschirmt. Hinzu kommt ein Abwicklungsort, nicht aber frei verfügbares Dollar-Kapital, das der Kryptomarkt nutzen kann. Daher erwarte ich nahezu keine Auswirkungen auf die Preise von BTC und ETH.
Der Druck lastet auf USDC. Sein Wettbewerbsvorteil beruht auf Compliance und Vertriebskanälen. Eine Nationalbank hat vor ihren eigenen 17,1 Millionen Nutzern eine noch stärkere Position. USDTs Stärke liegt in der Liquidität im Handelsumfeld – davon ist es in diesem Fall nicht betroffen. SoFis Krypto-Handelsumsatz lag im vergangenen Quartal bei 162 Millionen US-Dollar, ein Plus von 20 % zum Vorquartal. Das zeigt, dass es sich hier nicht um einen vorsichtigen Testlauf handelt.
Der Markt scheint nicht mitzuspielen: BTC bei 71.786 US-Dollar, innerhalb von 24 Stunden -3,29 %; ETH bei 2.009 US-Dollar, -3,30 %. Die BTC-Finanzierungsrate ist mit 0,0098 % weiterhin positiv, und das Open Interest von ETH ist innerhalb der letzten Stunde um 0,28 % gestiegen.
Woran ich meine Einschätzung ändern würde, lässt sich überprüfen: am On-Chain-Angebot von SoFiUSD auf Polygon. Bleibt es dauerhaft auf Staubniveau, ist das lediglich eine Integration in die Benutzeroberfläche samt Pressemitteilung. Erreicht das Angebot eine nennenswerte Größe, bedeutet das, dass die Bank Einlagen tatsächlich auf eine öffentliche Blockchain verlagert – erst dann wäre es ein struktureller Wandel. Das zweite Signal ist, wann SoFi Ein- und Auszahlungen über externe Wallets ermöglicht.
Was wird man zuerst sehen: dass Bank-Stablecoins den Zahlungsverkehr übernehmen oder dass sie zu Sicherheiten an Börsen werden?
$USDC $POL #Marktgeschehen