Der Entwurf der thailändischen SEC hat kaum Preissignal, verändert aber die Form der Zahlungswege.
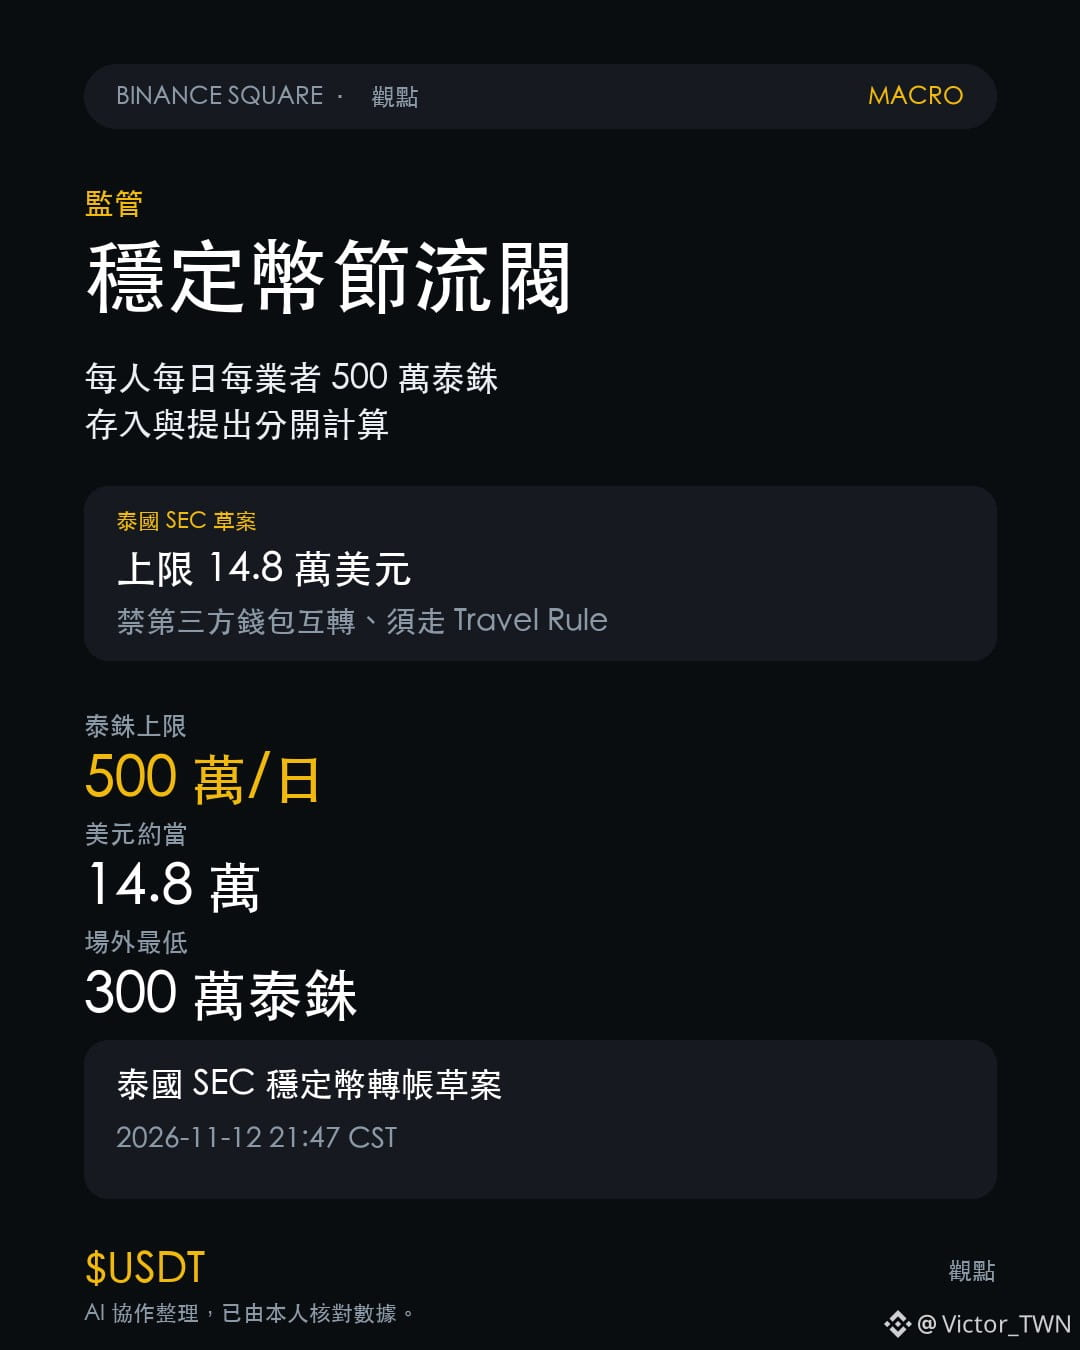
Der Entwurf verlangt von regulierten Anbietern digitaler Vermögenswerte, für jeden Kunden tägliche Obergrenzen von jeweils 5 Millionen Baht (etwa 148.000 US-Dollar) für Stablecoin-Einzahlungen und -Auszahlungen festzulegen. Die beiden Limits werden getrennt berechnet. Zugleich untersagt er Transfers zwischen Kunden und Wallets Dritter: Kunden dürfen nur über Wallets ein- und auszahlen, deren Inhaber sie selbst sind und die verifiziert wurden. Die Anbieter müssen die Travel Rule umsetzen und mithilfe von On-Chain-Analysen Adressen auf Risiken prüfen. Börsen müssen Market Maker und die von ihnen bereitgestellten Liquiditätswerte offenlegen. Broker dürfen bei Stablecoin-Baht-Handelspaaren keine Liquiditätsanbieter einsetzen; für bestimmte OTC-Geschäfte gilt zudem eine Mindestschwelle von 3 Millionen Baht.
Die meisten Schlagzeilen werden wohl lauten: „Thailand schränkt Stablecoins ein“. Ich lese das anders: Das Limit gilt pro Kunde, pro Anbieter und pro Tag. Wer bei N Anbietern ein Konto hat, verfügt effektiv über das N-Fache des Limits. Betroffen sind vor allem diejenigen, die große Beträge über einen einzelnen Kanal bewegen. Für Privatanleger sind 148.000 US-Dollar kaum eine Einschränkung. Wirklich verschärft wird die Lage durch das Verbot von Drittanbieter-Wallets in Verbindung mit der Travel Rule. Dadurch werden inländische Börsen zu einem geschlossenen Kreislauf.
Der Stablecoin-Fluss in Südostasien läuft ohnehin über den Kanal „Wallets anderer“. Wird dieser Kanal geschlossen, verschwindet das Volumen nicht, sondern nimmt andere Wege: über ausländische Plattformen und von Wallet zu Wallet. Sollten die Stablecoin-Ströme im Inland in den kommenden Monaten also zurückgehen, würde ich das nicht als nachlassende Nachfrage deuten, sondern als Verlagerung in der statistischen Erfassung.
Marktdaten: BTC bei 72,447 US-Dollar, 24 Stunden: -1,88 %; ETH bei 2,013, -2,26 %; BTC-Finanzierungsrate: +0,0076 %; Open Interest: 100.500 BTC, in der letzten Stunde um 0,3 % gesunken. Der Preis hat das nicht eingepreist, und ich werde es auch nicht einpreisen.
Was meine Einschätzung ändern würde: Enthält die endgültige Fassung eine anbieterübergreifende Gesamtobergrenze, entfällt der Spielraum des N-Fachen. Dann wäre diese Maßnahme nicht mehr bloß symbolisch, sondern ein echtes Drosselventil. Gehen die inländischen Ströme nach der Umsetzung nicht zurück, würde das bedeuten, dass sie ohnehin über regulierte Großhandelskanäle liefen – meine Annahme einer Verlagerung wäre dann falsch.
Wenn Stablecoins über „Tageslimits“ statt über „Vermögensverbote“ reguliert werden: Welcher Markt zieht als Nächstes nach – ein strenger regulierter oder ein stärker von Überweisungen abhängiger?
$USDT #Marktgeschehen
Der Entwurf verlangt von regulierten Anbietern digitaler Vermögenswerte, für jeden Kunden tägliche Obergrenzen von jeweils 5 Millionen Baht (etwa 148.000 US-Dollar) für Stablecoin-Einzahlungen und -Auszahlungen festzulegen. Die beiden Limits werden getrennt berechnet. Zugleich untersagt er Transfers zwischen Kunden und Wallets Dritter: Kunden dürfen nur über Wallets ein- und auszahlen, deren Inhaber sie selbst sind und die verifiziert wurden. Die Anbieter müssen die Travel Rule umsetzen und mithilfe von On-Chain-Analysen Adressen auf Risiken prüfen. Börsen müssen Market Maker und die von ihnen bereitgestellten Liquiditätswerte offenlegen. Broker dürfen bei Stablecoin-Baht-Handelspaaren keine Liquiditätsanbieter einsetzen; für bestimmte OTC-Geschäfte gilt zudem eine Mindestschwelle von 3 Millionen Baht.
Die meisten Schlagzeilen werden wohl lauten: „Thailand schränkt Stablecoins ein“. Ich lese das anders: Das Limit gilt pro Kunde, pro Anbieter und pro Tag. Wer bei N Anbietern ein Konto hat, verfügt effektiv über das N-Fache des Limits. Betroffen sind vor allem diejenigen, die große Beträge über einen einzelnen Kanal bewegen. Für Privatanleger sind 148.000 US-Dollar kaum eine Einschränkung. Wirklich verschärft wird die Lage durch das Verbot von Drittanbieter-Wallets in Verbindung mit der Travel Rule. Dadurch werden inländische Börsen zu einem geschlossenen Kreislauf.
Der Stablecoin-Fluss in Südostasien läuft ohnehin über den Kanal „Wallets anderer“. Wird dieser Kanal geschlossen, verschwindet das Volumen nicht, sondern nimmt andere Wege: über ausländische Plattformen und von Wallet zu Wallet. Sollten die Stablecoin-Ströme im Inland in den kommenden Monaten also zurückgehen, würde ich das nicht als nachlassende Nachfrage deuten, sondern als Verlagerung in der statistischen Erfassung.
Marktdaten: BTC bei 72,447 US-Dollar, 24 Stunden: -1,88 %; ETH bei 2,013, -2,26 %; BTC-Finanzierungsrate: +0,0076 %; Open Interest: 100.500 BTC, in der letzten Stunde um 0,3 % gesunken. Der Preis hat das nicht eingepreist, und ich werde es auch nicht einpreisen.
Was meine Einschätzung ändern würde: Enthält die endgültige Fassung eine anbieterübergreifende Gesamtobergrenze, entfällt der Spielraum des N-Fachen. Dann wäre diese Maßnahme nicht mehr bloß symbolisch, sondern ein echtes Drosselventil. Gehen die inländischen Ströme nach der Umsetzung nicht zurück, würde das bedeuten, dass sie ohnehin über regulierte Großhandelskanäle liefen – meine Annahme einer Verlagerung wäre dann falsch.
Wenn Stablecoins über „Tageslimits“ statt über „Vermögensverbote“ reguliert werden: Welcher Markt zieht als Nächstes nach – ein strenger regulierter oder ein stärker von Überweisungen abhängiger?
$USDT #Marktgeschehen