SNDK bei 927 Dollar – traust du dich noch einzusteigen?
Von 2.350 auf 800 gefallen, ein Minus von 60 %. Kleinanleger steigen mit Verlusten aus, während Analysten Kursziele von über 2.000 Dollar ausrufen. Gerade eben hat CoreWeave mit seinen Geschäftszahlen für Furore gesorgt, SNDK ist an einem einzigen Tag um 13,69 % gestiegen und das Handelsvolumen der Binance-Perpetuals ist auf mehrere Milliarden Dollar explodiert. Ist das ein goldenes Schnäppchen bei KI-Speicher – oder der letzte Absturz vor dem Aktiensplit?
Zunächst der Blick auf die Oberfläche: Der Kurs ist brutal eingebrochen.
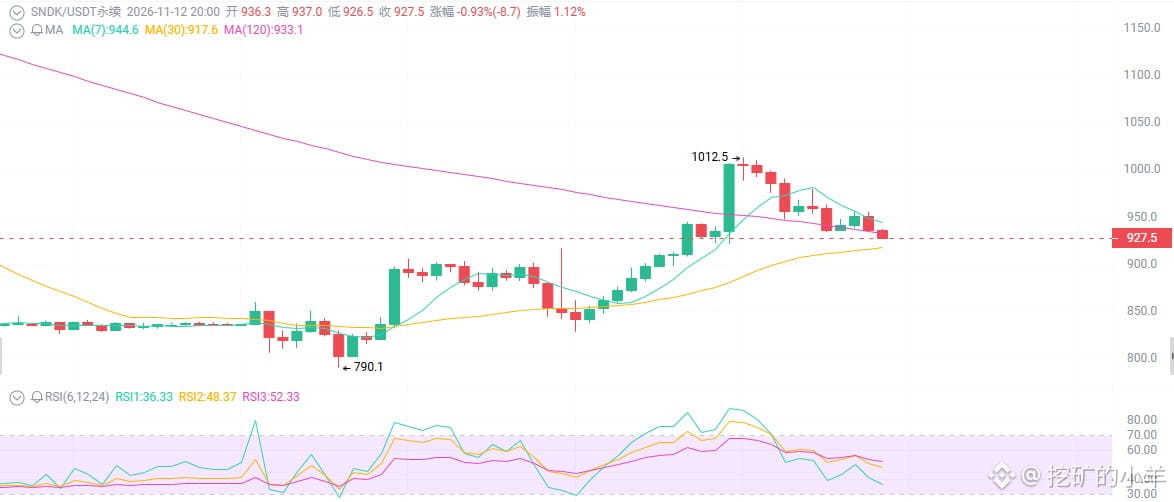
Vom Juni-ATH bei 2.350 Dollar ging es bis auf rund 800 Dollar abwärts – der maximale Rückgang lag bei über 60 %. Am 11. November schloss SNDK im US-Handel bei 977,69 Dollar, ein Plus von 13,69 %. Der Perpetual-Kurs liegt jetzt bei 927, im vorbörslichen Handel fiel er auf 930–940 zurück. Der Chart sagt: 800 ist ein vorläufiger Boden, 927 eine Zwischenstation der Erholung und 900–920 eine Unterstützung nahe den jüngsten Tiefs.
Erstens: Mit einem einzigen Geschäftsbericht hat CoreWeave SNDK aus der Intensivstation geholt
Der Auslöser für den Anstieg um 13,69 % am 11. November war einzig und allein: CoreWeaves Geschäftszahlen übertrafen die Erwartungen, Umsatz und Prognose wurden angehoben, und die Investitionen in KI-Rechenzentren sind stark.
Anbieter von KI-Clouds kaufen Speicher in großem Stil, und SanDisk ist ein reiner NAND-Flash-Wert.
Gleichzeitig brachte SanDisk das neue eingebettete Flash-Speicherprodukt iNAND CL EM181 heraus, das sich gezielt an IoT-, KI- und Edge-Geräte richtet. Die KI-Story breitet sich von Rechenzentren bis an den Rand aus – SNDK profitiert von beiden Seiten.
Du grübelst noch, ob der Speicherzyklus seinen Höhepunkt erreicht hat? CoreWeave zeigt es dir bereits mit echtem Geld: KI-Training braucht Speicher, Inferenz braucht Speicher und der KV-Cache braucht ebenfalls Speicher. Das ist kein Zyklus, sondern ein struktureller Engpass.
Zweitens: Die Geschäftszahlen waren unglaublich stark
GJ 2027, Q1 (bis zum 2. Oktober 2026):
Umsatz: 11,03 Milliarden Dollar, sequenziell +23 %, im Jahresvergleich +378 %
Nicht-GAAP-Bruttomarge: 85,1 %
Nicht-GAAP-EPS: 49,51 Dollar, deutlich über der Prognose
Umsatz im Rechenzentrumsgeschäft: 4,8 Milliarden Dollar, sequenziell +61 %
Noch aggressiver die Prognose: Q2-Umsatz von 12,2–12,6 Milliarden Dollar, Bruttomarge weiterhin bei 84,5–85,5 %, EPS von 55–57 Dollar. Analysten stufen die Aktie überwiegend als „Strong Buy“ ein; das durchschnittliche Kursziel liegt bei über 2.000 Dollar. Das voraussichtliche KGV ist bereits wieder einstellig. Im Superzyklus für KI-Speicher ist diese Bewertung absurd günstig.
Drittens: Der Aktiensplit kommt – die Liquidität dürfte explodieren
Ein vorwärts gerichteter Aktiensplit im Verhältnis 8:1: Der Stichtag ist bereits vorbei, ab dem 20. November wird zu den splitbereinigten Kursen gehandelt.
Ein Aktiensplit verändert nicht den Unternehmenswert, aber zwei Dinge ändern sich:
Der nominale Kurs sinkt, die psychologische Einstiegshürde wird niedriger und Kleinanleger können leichter einsteigen.
Die Liquidität steigt, die Handelsaktivität dürfte kurzfristig explodieren.
Die Erfahrung zeigt: Rund um Aktiensplits nimmt das Handelsvolumen oft zu und die Schwankungen werden stärker. Für kurzfristige Trader eine Chance, für gehebelte Positionen ein Fleischwolf.
Von 2.350 auf 800 gefallen, ein Minus von 60 %. Kleinanleger steigen mit Verlusten aus, während Analysten Kursziele von über 2.000 Dollar ausrufen. Gerade eben hat CoreWeave mit seinen Geschäftszahlen für Furore gesorgt, SNDK ist an einem einzigen Tag um 13,69 % gestiegen und das Handelsvolumen der Binance-Perpetuals ist auf mehrere Milliarden Dollar explodiert. Ist das ein goldenes Schnäppchen bei KI-Speicher – oder der letzte Absturz vor dem Aktiensplit?
Zunächst der Blick auf die Oberfläche: Der Kurs ist brutal eingebrochen.
Vom Juni-ATH bei 2.350 Dollar ging es bis auf rund 800 Dollar abwärts – der maximale Rückgang lag bei über 60 %. Am 11. November schloss SNDK im US-Handel bei 977,69 Dollar, ein Plus von 13,69 %. Der Perpetual-Kurs liegt jetzt bei 927, im vorbörslichen Handel fiel er auf 930–940 zurück. Der Chart sagt: 800 ist ein vorläufiger Boden, 927 eine Zwischenstation der Erholung und 900–920 eine Unterstützung nahe den jüngsten Tiefs.
Erstens: Mit einem einzigen Geschäftsbericht hat CoreWeave SNDK aus der Intensivstation geholt
Der Auslöser für den Anstieg um 13,69 % am 11. November war einzig und allein: CoreWeaves Geschäftszahlen übertrafen die Erwartungen, Umsatz und Prognose wurden angehoben, und die Investitionen in KI-Rechenzentren sind stark.
Anbieter von KI-Clouds kaufen Speicher in großem Stil, und SanDisk ist ein reiner NAND-Flash-Wert.
Gleichzeitig brachte SanDisk das neue eingebettete Flash-Speicherprodukt iNAND CL EM181 heraus, das sich gezielt an IoT-, KI- und Edge-Geräte richtet. Die KI-Story breitet sich von Rechenzentren bis an den Rand aus – SNDK profitiert von beiden Seiten.
Du grübelst noch, ob der Speicherzyklus seinen Höhepunkt erreicht hat? CoreWeave zeigt es dir bereits mit echtem Geld: KI-Training braucht Speicher, Inferenz braucht Speicher und der KV-Cache braucht ebenfalls Speicher. Das ist kein Zyklus, sondern ein struktureller Engpass.
Zweitens: Die Geschäftszahlen waren unglaublich stark
GJ 2027, Q1 (bis zum 2. Oktober 2026):
Umsatz: 11,03 Milliarden Dollar, sequenziell +23 %, im Jahresvergleich +378 %
Nicht-GAAP-Bruttomarge: 85,1 %
Nicht-GAAP-EPS: 49,51 Dollar, deutlich über der Prognose
Umsatz im Rechenzentrumsgeschäft: 4,8 Milliarden Dollar, sequenziell +61 %
Noch aggressiver die Prognose: Q2-Umsatz von 12,2–12,6 Milliarden Dollar, Bruttomarge weiterhin bei 84,5–85,5 %, EPS von 55–57 Dollar. Analysten stufen die Aktie überwiegend als „Strong Buy“ ein; das durchschnittliche Kursziel liegt bei über 2.000 Dollar. Das voraussichtliche KGV ist bereits wieder einstellig. Im Superzyklus für KI-Speicher ist diese Bewertung absurd günstig.
Drittens: Der Aktiensplit kommt – die Liquidität dürfte explodieren
Ein vorwärts gerichteter Aktiensplit im Verhältnis 8:1: Der Stichtag ist bereits vorbei, ab dem 20. November wird zu den splitbereinigten Kursen gehandelt.
Ein Aktiensplit verändert nicht den Unternehmenswert, aber zwei Dinge ändern sich:
Der nominale Kurs sinkt, die psychologische Einstiegshürde wird niedriger und Kleinanleger können leichter einsteigen.
Die Liquidität steigt, die Handelsaktivität dürfte kurzfristig explodieren.
Die Erfahrung zeigt: Rund um Aktiensplits nimmt das Handelsvolumen oft zu und die Schwankungen werden stärker. Für kurzfristige Trader eine Chance, für gehebelte Positionen ein Fleischwolf.