

Heute möchte ich einen Schritt zurücktreten und den Bitcoin-Markt aus makroökonomischer Perspektive betrachten.
Das mag ein relativ konventioneller Ansatz sein, doch angesichts der derzeitigen erheblichen Liquiditätsengpässe am Bitcoin-Markt halte ich es für wichtig, das makroökonomische Gesamtumfeld erneut in den Blick zu nehmen.
Lassen Sie mich mit meinem Fazit beginnen.
„Der Bitcoin-Markt hat noch immer keine ausreichende Akkumulationsphase durchlaufen, und die Liquiditätsbedingungen verschlechtern sich weiter. Zum jetzigen Zeitpunkt können wir nur hoffen, dass der Markt einen größeren Schock vermeidet. Selbst wenn das gelingt, könnte eine deutlich längere Phase der Seitwärtskonsolidierung nötig sein, als viele erwarten.“
Wie ich in meinen früheren Analysen wiederholt erörtert habe, sind die Bedingungen für die interne Liquidität von Bitcoin äußerst besorgniserregend.
Die Kaufseitenliquidität nimmt weiter ab, und der Markt erlebt eine erhebliche Liquiditätsverknappung.
Vor diesem Hintergrund möchte ich den Zusammenhang zwischen dem US-Dollar und den Marktzyklen von Bitcoin untersuchen.
Wer sich bereits eine Weile mit den Finanzmärkten beschäftigt, dürfte mit diesem Thema vertraut sein.
Allgemein betrachtet ist der US-Dollar eng mit der globalen Liquidität verknüpft.
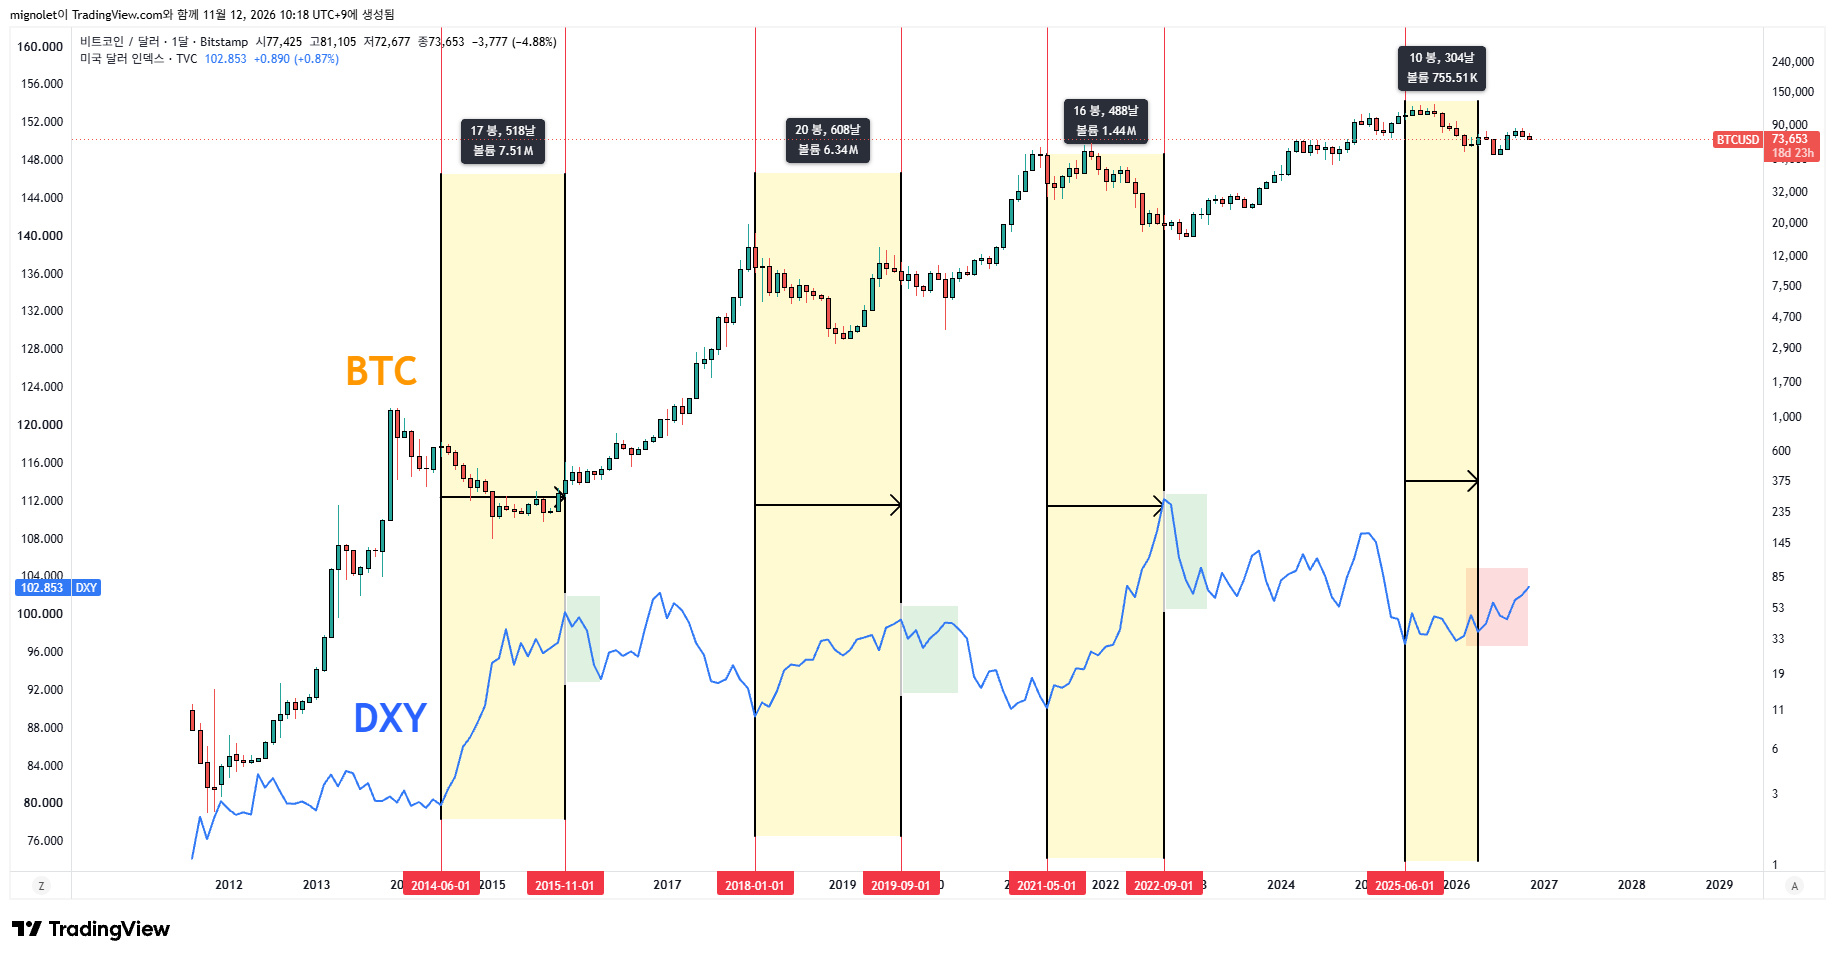
Ein Blick auf die historischen Bitcoin-Zyklen zeigt: Noch nie hat Bitcoin einen ausgewachsenen Bullenmarkt aufrechterhalten, während der Dollar einen starken Aufwärtstrend verzeichnete.
Der Bärenzyklus, der 2025 begann, unterschied sich in dieser Hinsicht nicht wesentlich.
Doch damit kommen wir zur wichtigsten Frage.
„Stehen wir wirklich kurz davor, dass der US-Dollar in einen anhaltenden Abwärtstrend eintritt?“
Für mich ist dies eine der entscheidendsten Fragen bei der Einschätzung des aktuellen Marktes.
Betrachten wir die historischen Zyklen ganz sachlich.
In früheren Zyklen durchlief Bitcoin einen längeren Bärenmarkt, bevor eine große Aufwärtsphase begann, als der US-Dollar einen anhaltenden Rückgang einleitete.
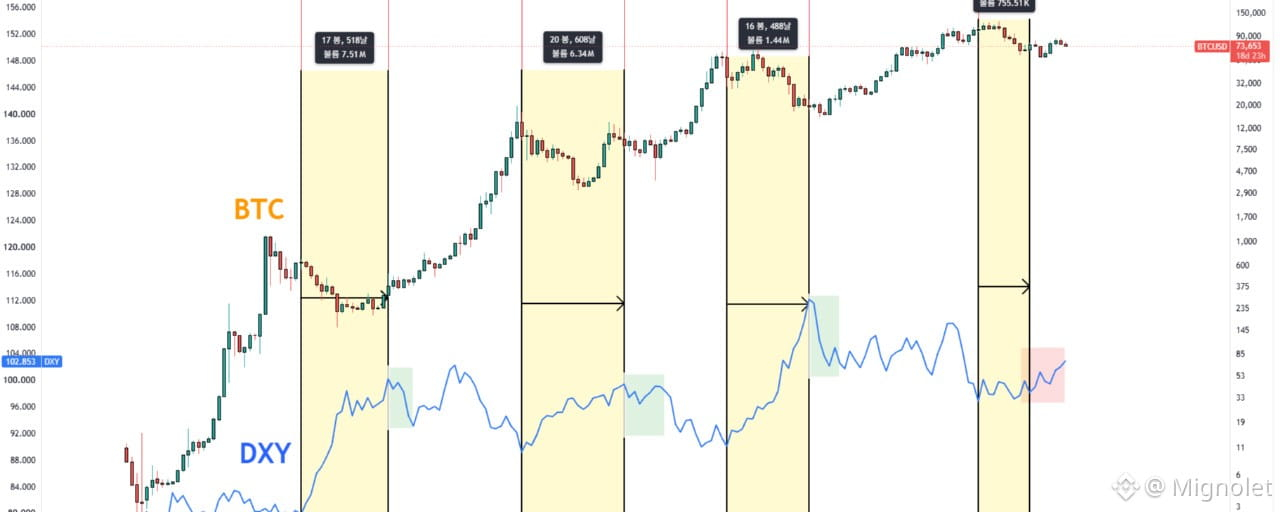
(Bild 1, grüne Kästchen)
Die aktuelle Situation unterscheidet sich jedoch grundlegend.
Statt einen Abwärtstrend einzuschlagen, zeigt der Dollar Anzeichen dafür, einen starken Aufwärtstrend auszubilden.
(Bild 1, rotes Kästchen)
Dies ist der wichtigste Unterschied zwischen früheren Aufwärtszyklen und dem Marktumfeld, mit dem wir heute konfrontiert sind.
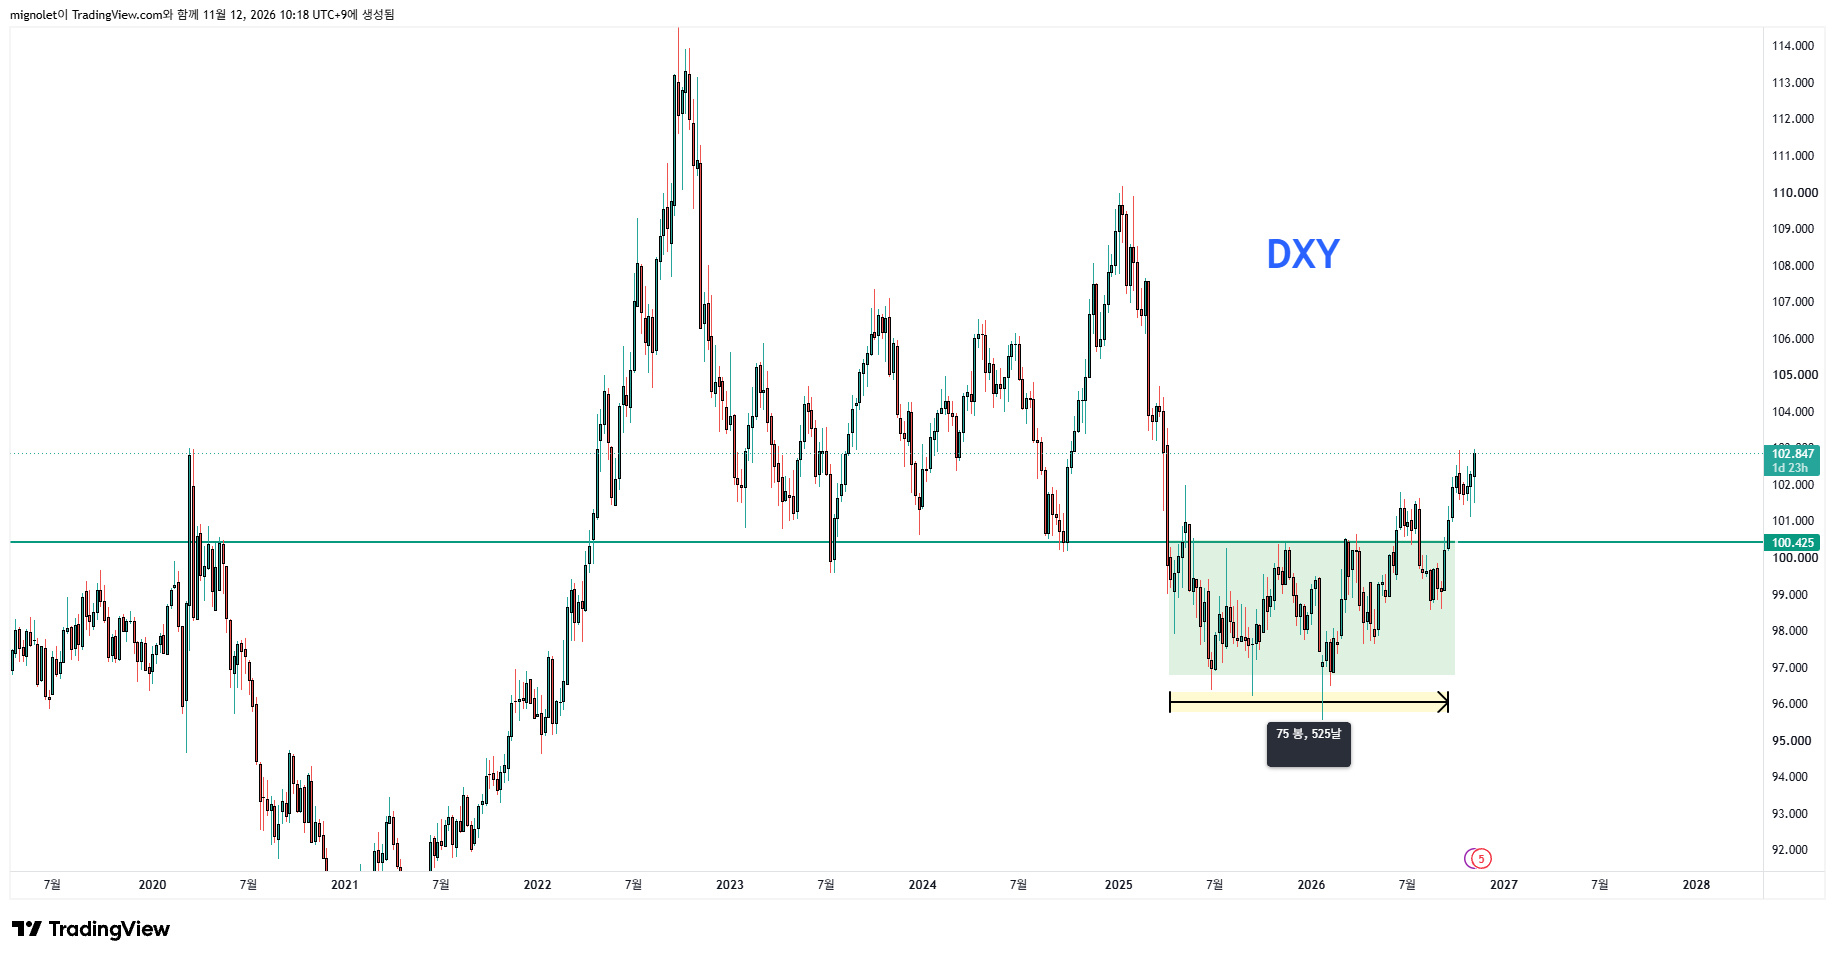
Werfen wir nun einen Blick auf Bild 2.
Der US-Dollar ist aus einer Handelsspanne ausgebrochen, die sich über mehr als 500 Tage gebildet hatte.
In meinen Marktanalysen betone ich häufig einen Punkt:
„Sobald sich ein Trend etabliert hat, kehrt er sich nur selten leicht um.“
Das liegt an der Beständigkeit von Trends.
Und dieser Trend hat sich nicht innerhalb weniger Wochen oder Monate entwickelt.
Wir sehen einen Ausbruch aus einer Konsolidierungsspanne, die mehr als 500 Tage andauerte.
Das macht diese Entwicklung besonders bedeutsam.
Selbst wenn der Dollar sich schließlich umkehrt und wieder zu fallen beginnt, könnte dieser Prozess deutlich länger dauern, als viele Anleger erwarten.
Wir müssen auch das übergeordnete makroökonomische Umfeld berücksichtigen.
Die Zinserhöhungen begannen im dritten Quartal dieses Jahres, während das politische und wirtschaftliche Umfeld rund um die US-Zwischenwahlen für den Kryptomarkt kaum günstig war.
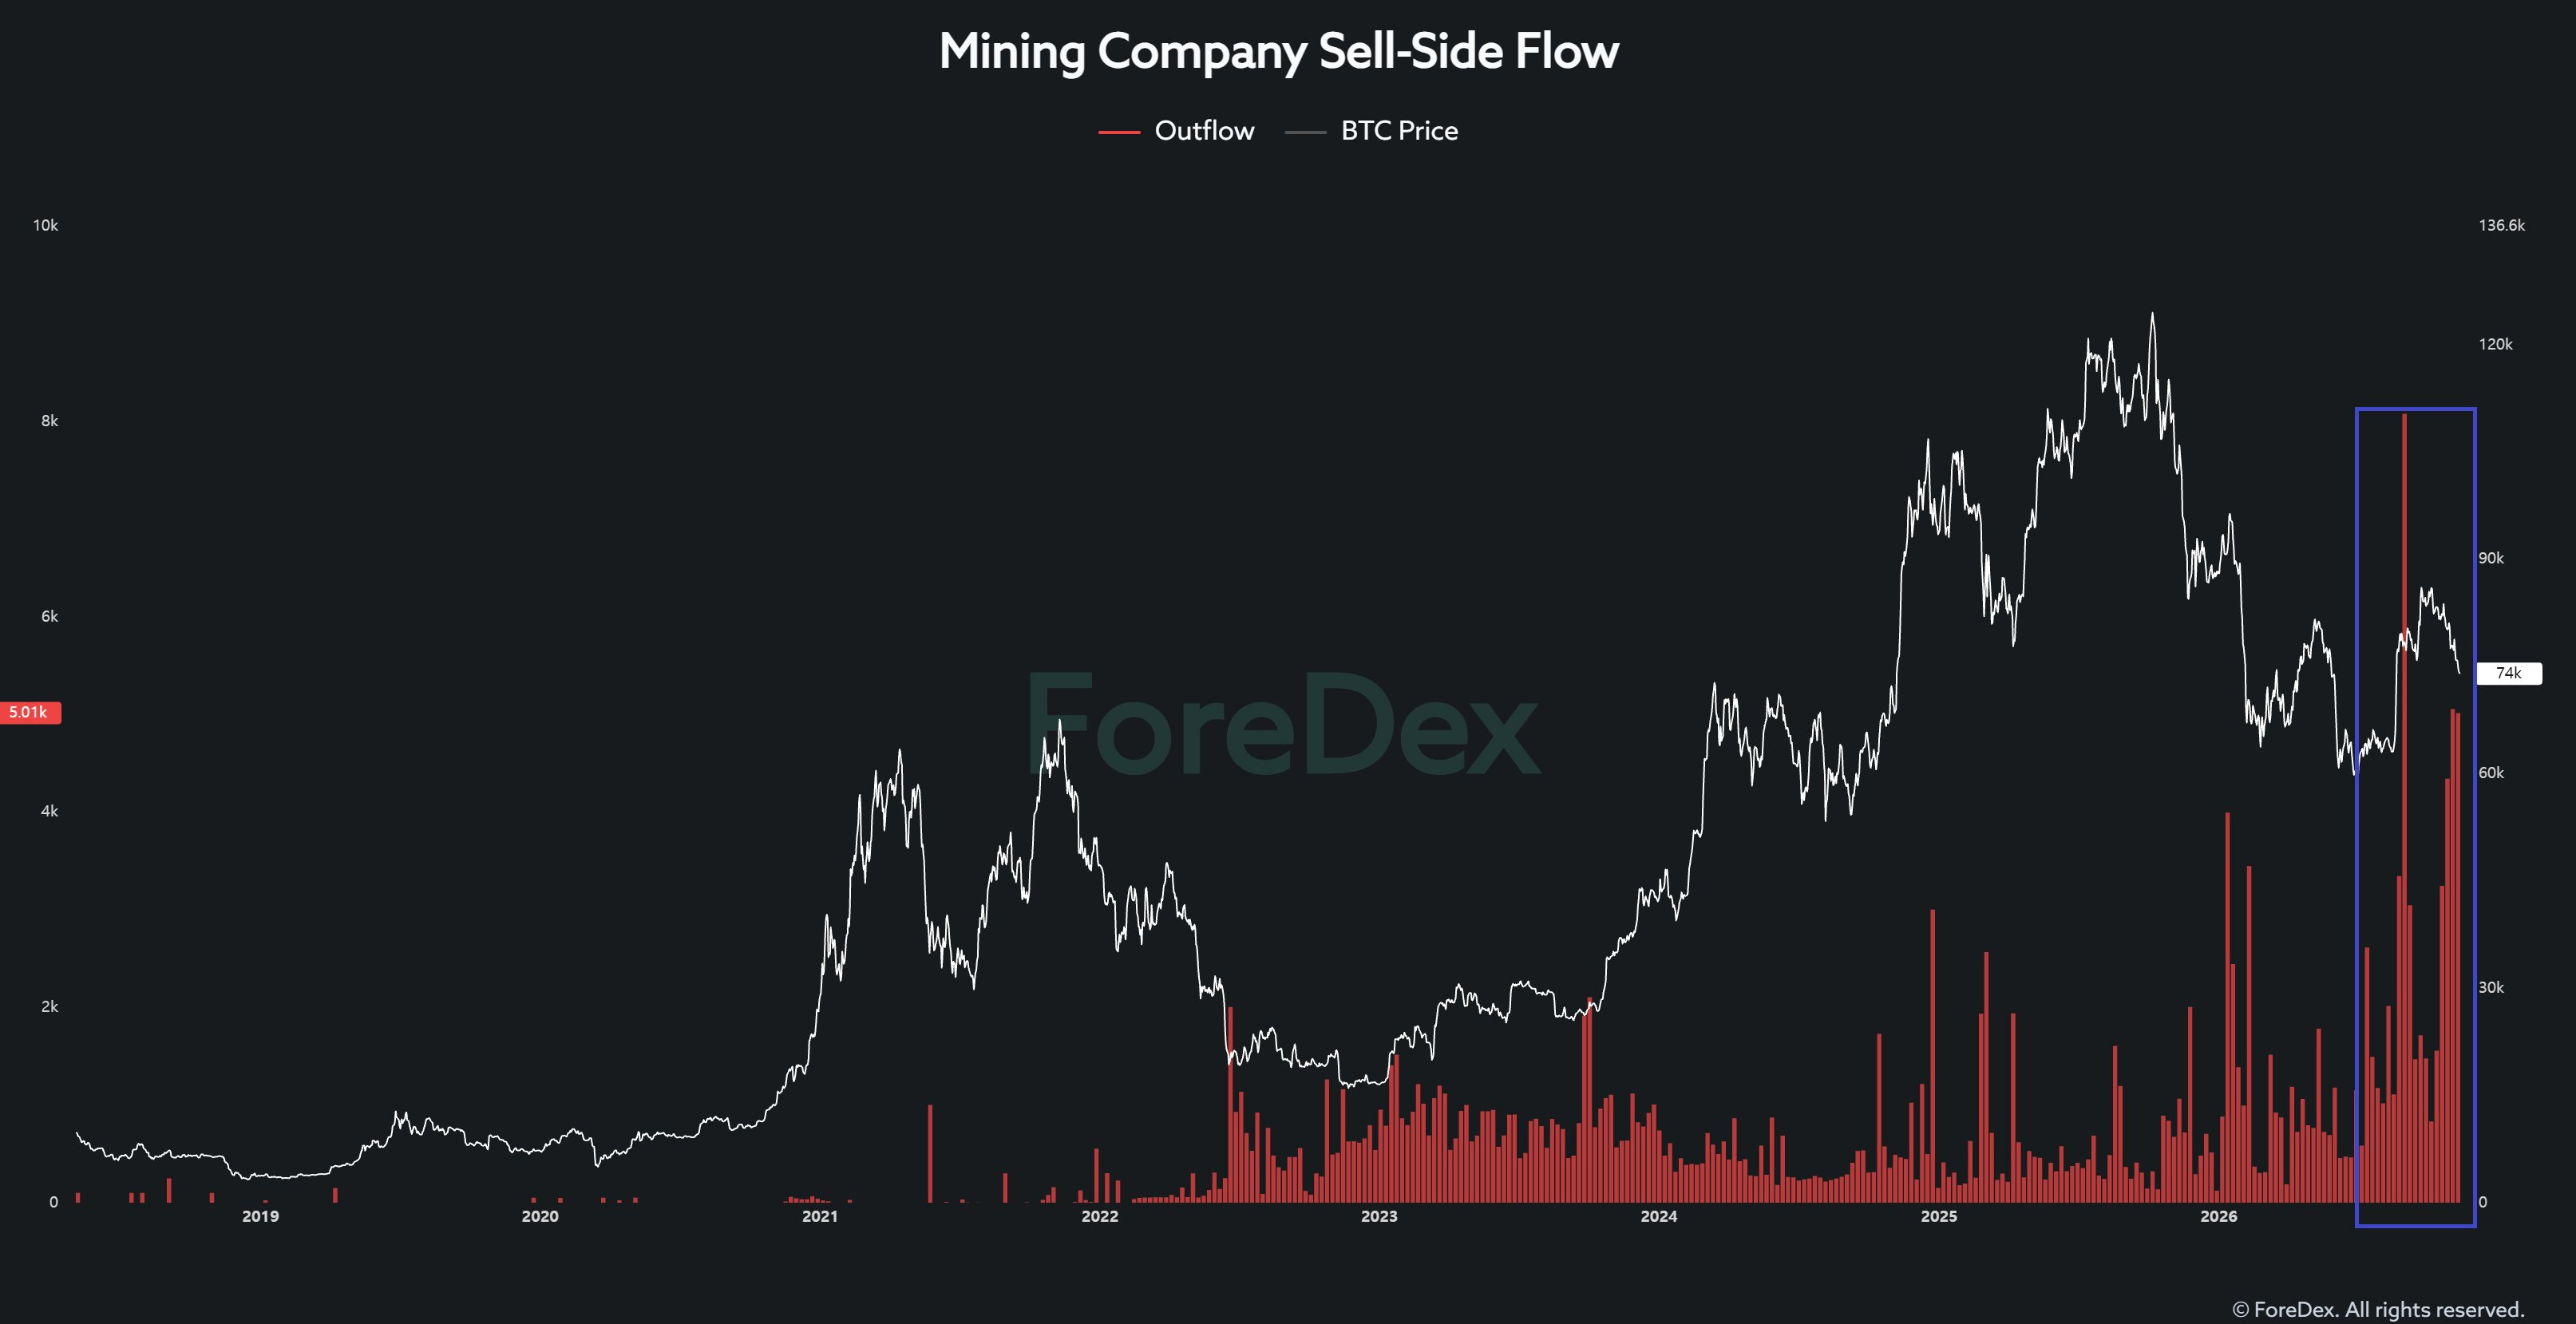
Unterdessen ist der Verkaufsdruck durch Bitcoin-Mining-Unternehmen ein weiteres großes Problem.
Die Bitcoin-Verkäufe von Mining-Unternehmen erreichten im dritten und vierten Quartal dieses Jahres historisch hohe Werte.
Gleichzeitig haben viele Mining-Unternehmen ihre Geschäftsmodelle zunehmend auf KI-Rechenzentren ausgerichtet.
Können wir unter diesen Umständen realistischerweise erwarten, dass erhebliche neue Liquidität in Bitcoin fließt?
Zum jetzigen Zeitpunkt fällt es mir schwer, davon überzeugt zu sein.
Letztlich braucht Bitcoin einen neuen Katalysator und eine überzeugende Erzählung, die frisches Kapital anziehen kann.
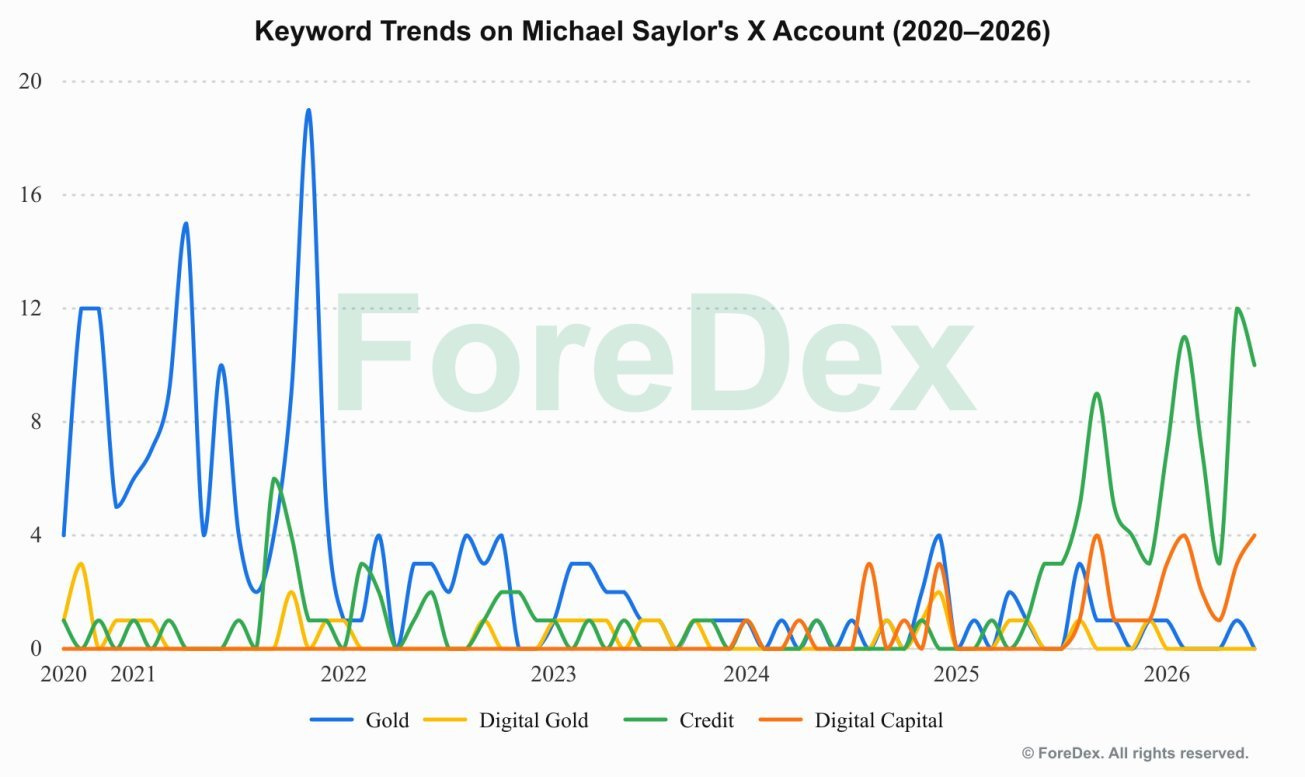
Ich persönlich glaube, dass eine der stärksten Erzählungen für Bitcoin seine Rolle als „digitales Gold“ sein könnte.
Doch auch hier hat es eine interessante Veränderung gegeben.
Eines der Unternehmen, das Bitcoin besonders nachdrücklich als digitales Gold beworben hat, war Strategy.
Noch 2022 betonte Strategy häufig Bitcoins Identität als „digitales Gold“.
Ab 2025 verlagerte das Unternehmen seine Kommunikation jedoch zunehmend auf Konzepte wie „Kredit“ und „digitales Kapital“, statt Bitcoin vor allem als digitales Gold hervorzuheben.
Überlegen Sie einmal, was das bedeutet.
Selbst Strategy, eines der einflussreichsten Unternehmen, das die Erzählung vom digitalen Gold vorantreiben könnte, hebt jetzt eine andere Erzählung hervor.
Und nun ist die Unsicherheit am Markt durch die heutige Bestätigung des Ausschlusses aus dem MSCI-Index noch weiter gestiegen.
Lassen Sie mich also die Frage noch einmal stellen.
„Erholt sich die Liquidität am Bitcoin-Markt tatsächlich?“
Bitcoin ist heute viel stärker in das traditionelle Finanzsystem integriert als je zuvor.
Über Spot-ETFs und die zunehmende Beteiligung institutioneller Anleger wird Bitcoin immer häufiger in den Portfolios traditioneller Finanzinstitute gehalten.
Dadurch ist das Marktverhalten von Bitcoin stärker mit den makroökonomischen Bedingungen und den Entwicklungen an den traditionellen Finanzmärkten verknüpft.
Mit anderen Worten: Bitcoin ist heute stärker dem übergeordneten makroökonomischen Umfeld ausgesetzt, nicht weniger.
Dennoch ist die interne Liquidität von Bitcoin derzeit weiterhin schwach, während die externen makroökonomischen Bedingungen alles andere als unterstützend sind.
Unter diesen Umständen fällt es mir schwer zu erkennen, wie Bitcoin sich einfach dem übergeordneten makroökonomischen Umfeld widersetzen und eigenständig in einen starken Aufwärtszyklus eintreten könnte.
Damit ein echter, anhaltender Bullenmarkt für Bitcoin beginnt, muss neue Liquidität in den Markt fließen.
Das ist die grundlegende Voraussetzung.
Und damit komme ich zurück zu meiner aktuellen Einschätzung.
Im Moment sollte die Priorität darin liegen, darauf zu hoffen, dass der Markt diese Phase ohne einen größeren Schock übersteht.
Doch selbst wenn es uns gelingt, eine größere Störung zu vermeiden, könnten der Abbau übermäßiger Verschuldung und die Behebung der aktuellen Liquiditätsungleichgewichte eine deutlich längere Konsolidierungs- und Akkumulationsphase erfordern, als viele Anleger erwarten.
Wenn Anleger erwarten, dass Bitcoin von hier aus schnell wieder einen steilen Aufwärtstrend einschlägt, könnten sie meiner Meinung nach eine erhebliche Enttäuschung erleben.
Auch deshalb möchte ich meine nächsten Bitcoin-Käufe mit einem deutlich längeren Anlagehorizont angehen.
Statt überstürzt wieder in den Markt einzusteigen, möchte ich sorgfältig beobachten, wie sich die Liquiditätsbedingungen entwickeln und ob der Markt eine ausreichende Akkumulationsphase durchlaufen hat.
Ich verstehe, dass meine aktuelle Einschätzung pessimistisch oder sogar entmutigend klingen mag.
Doch der Zweck einer Marktanalyse besteht nicht darin, stets einen optimistischen Ausblick zu vermitteln.
Es geht darum, das Umfeld, in dem wir uns bewegen, objektiv einzuschätzen und eine Anlagestrategie zu entwickeln, die diesen Bedingungen Rechnung trägt.
Ich glaube einfach nicht, dass jetzt der richtige Zeitpunkt ist, aggressiv am Bitcoin-Markt vorzugehen.
Es gibt keinen Grund zur Eile.
Im Moment glaube ich, dass Geduld wichtiger ist, als einer möglichen Erholung hinterherzujagen.
Ich warte lieber auf eine Erholung der Liquidität, gebe dem Markt genügend Zeit für die Akkumulation und positioniere mich, wenn sich eine günstigere Gelegenheit ergibt.