
#CanNvidiaEarningsEaseMarketConcerns?
Auf den ersten Blick deuten diese Zahlen auf eine außergewöhnlich starke Nachfrage hin.
Doch werfen wir einen Blick auf den Margenausblick.
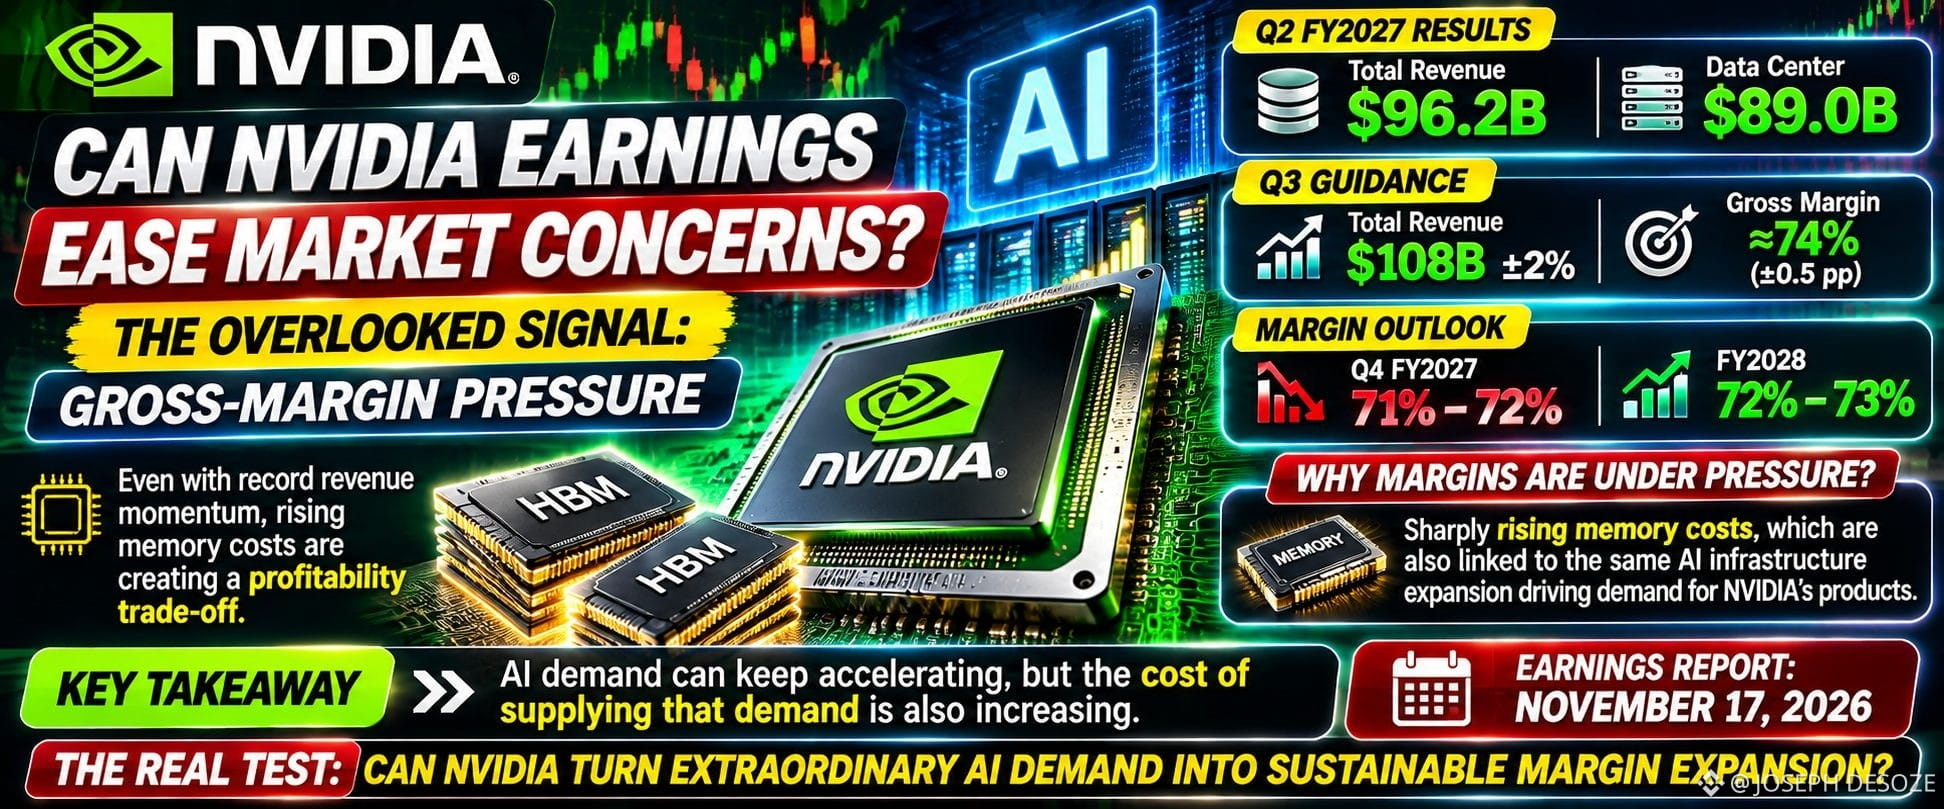
NVIDIA prognostizierte für Q3 eine Bruttomarge von etwa 74 % und warnte, dass die Margen in Q4 auf 71–72 % sinken könnten, bevor sie sich im Geschäftsjahr 2028 wieder auf 72–73 % erholen.
Warum?
Das Management nannte ausdrücklich stark steigende Speicherkosten als wesentlichen Belastungsfaktor. Außerdem erklärte es, dass diese Kosten mit derselben Expansion der KI-Infrastruktur zusammenhängen, die die Nachfrage nach seinen Produkten antreibt.
Das ist der interessante Widerspruch: Die KI-Nachfrage kann weiter zunehmen, während zugleich die Kosten für die Befriedigung dieser Nachfrage steigen.
Für den breiteren Markt ist dieser Unterschied wichtig, denn NVIDIA spielt eine bedeutende Rolle in der KI-Investitionsgeschichte. Starke Umsätze könnten die Stimmung stützen, doch ein schwächerer Margenausblick könnte die Reaktion erschweren.
Im Bericht vom 17. November achte ich auf drei Dinge: den tatsächlichen Umsatz im Vergleich zur Prognose, die Entwicklung der Bruttomarge und die Kommentare des Managements zur Speicherverfügbarkeit.
Die eigentliche Bewährungsprobe ist, ob NVIDIA die außergewöhnliche KI-Nachfrage in eine nachhaltige Ausweitung der Margen umwandeln kann – und nicht nur in höhere Umsätze.
#AI #CryptoMarket #StockMarket #BinanceSquare
VOR DER VERÖFFENTLICHUNG ÜBERPRÜFEN:
Umsatz im Q2 des Geschäftsjahres 2027: 96,2 Milliarden US-Dollar.
Umsatz im Bereich Rechenzentren: 89,0 Milliarden US-Dollar.
Umsatzprognose für Q3: 108 Milliarden US-Dollar ±2 %.
Bruttomargenprognose für Q3: 74 % ±0,5 Prozentpunkte.
Ausblick auf die Bruttomarge für Q4: 71–72 %.
Ausblick auf die Bruttomarge für das Geschäftsjahr 2028: 72–73 %.
Die Bekanntgabe der Geschäftszahlen ist für den 17. November 2026 geplant.
Auf den ersten Blick deuten diese Zahlen auf eine außergewöhnlich starke Nachfrage hin.
Doch werfen wir einen Blick auf den Margenausblick.
NVIDIA prognostizierte für Q3 eine Bruttomarge von etwa 74 % und warnte, dass die Margen in Q4 auf 71–72 % sinken könnten, bevor sie sich im Geschäftsjahr 2028 wieder auf 72–73 % erholen.
Warum?
Das Management nannte ausdrücklich stark steigende Speicherkosten als wesentlichen Belastungsfaktor. Außerdem erklärte es, dass diese Kosten mit derselben Expansion der KI-Infrastruktur zusammenhängen, die die Nachfrage nach seinen Produkten antreibt.
Das ist der interessante Widerspruch: Die KI-Nachfrage kann weiter zunehmen, während zugleich die Kosten für die Befriedigung dieser Nachfrage steigen.
Für den breiteren Markt ist dieser Unterschied wichtig, denn NVIDIA spielt eine bedeutende Rolle in der KI-Investitionsgeschichte. Starke Umsätze könnten die Stimmung stützen, doch ein schwächerer Margenausblick könnte die Reaktion erschweren.
Im Bericht vom 17. November achte ich auf drei Dinge: den tatsächlichen Umsatz im Vergleich zur Prognose, die Entwicklung der Bruttomarge und die Kommentare des Managements zur Speicherverfügbarkeit.
Die eigentliche Bewährungsprobe ist, ob NVIDIA die außergewöhnliche KI-Nachfrage in eine nachhaltige Ausweitung der Margen umwandeln kann – und nicht nur in höhere Umsätze.
#AI #CryptoMarket #StockMarket #BinanceSquare
VOR DER VERÖFFENTLICHUNG ÜBERPRÜFEN:
Umsatz im Q2 des Geschäftsjahres 2027: 96,2 Milliarden US-Dollar.
Umsatz im Bereich Rechenzentren: 89,0 Milliarden US-Dollar.
Umsatzprognose für Q3: 108 Milliarden US-Dollar ±2 %.
Bruttomargenprognose für Q3: 74 % ±0,5 Prozentpunkte.
Ausblick auf die Bruttomarge für Q4: 71–72 %.
Ausblick auf die Bruttomarge für das Geschäftsjahr 2028: 72–73 %.
Die Bekanntgabe der Geschäftszahlen ist für den 17. November 2026 geplant.