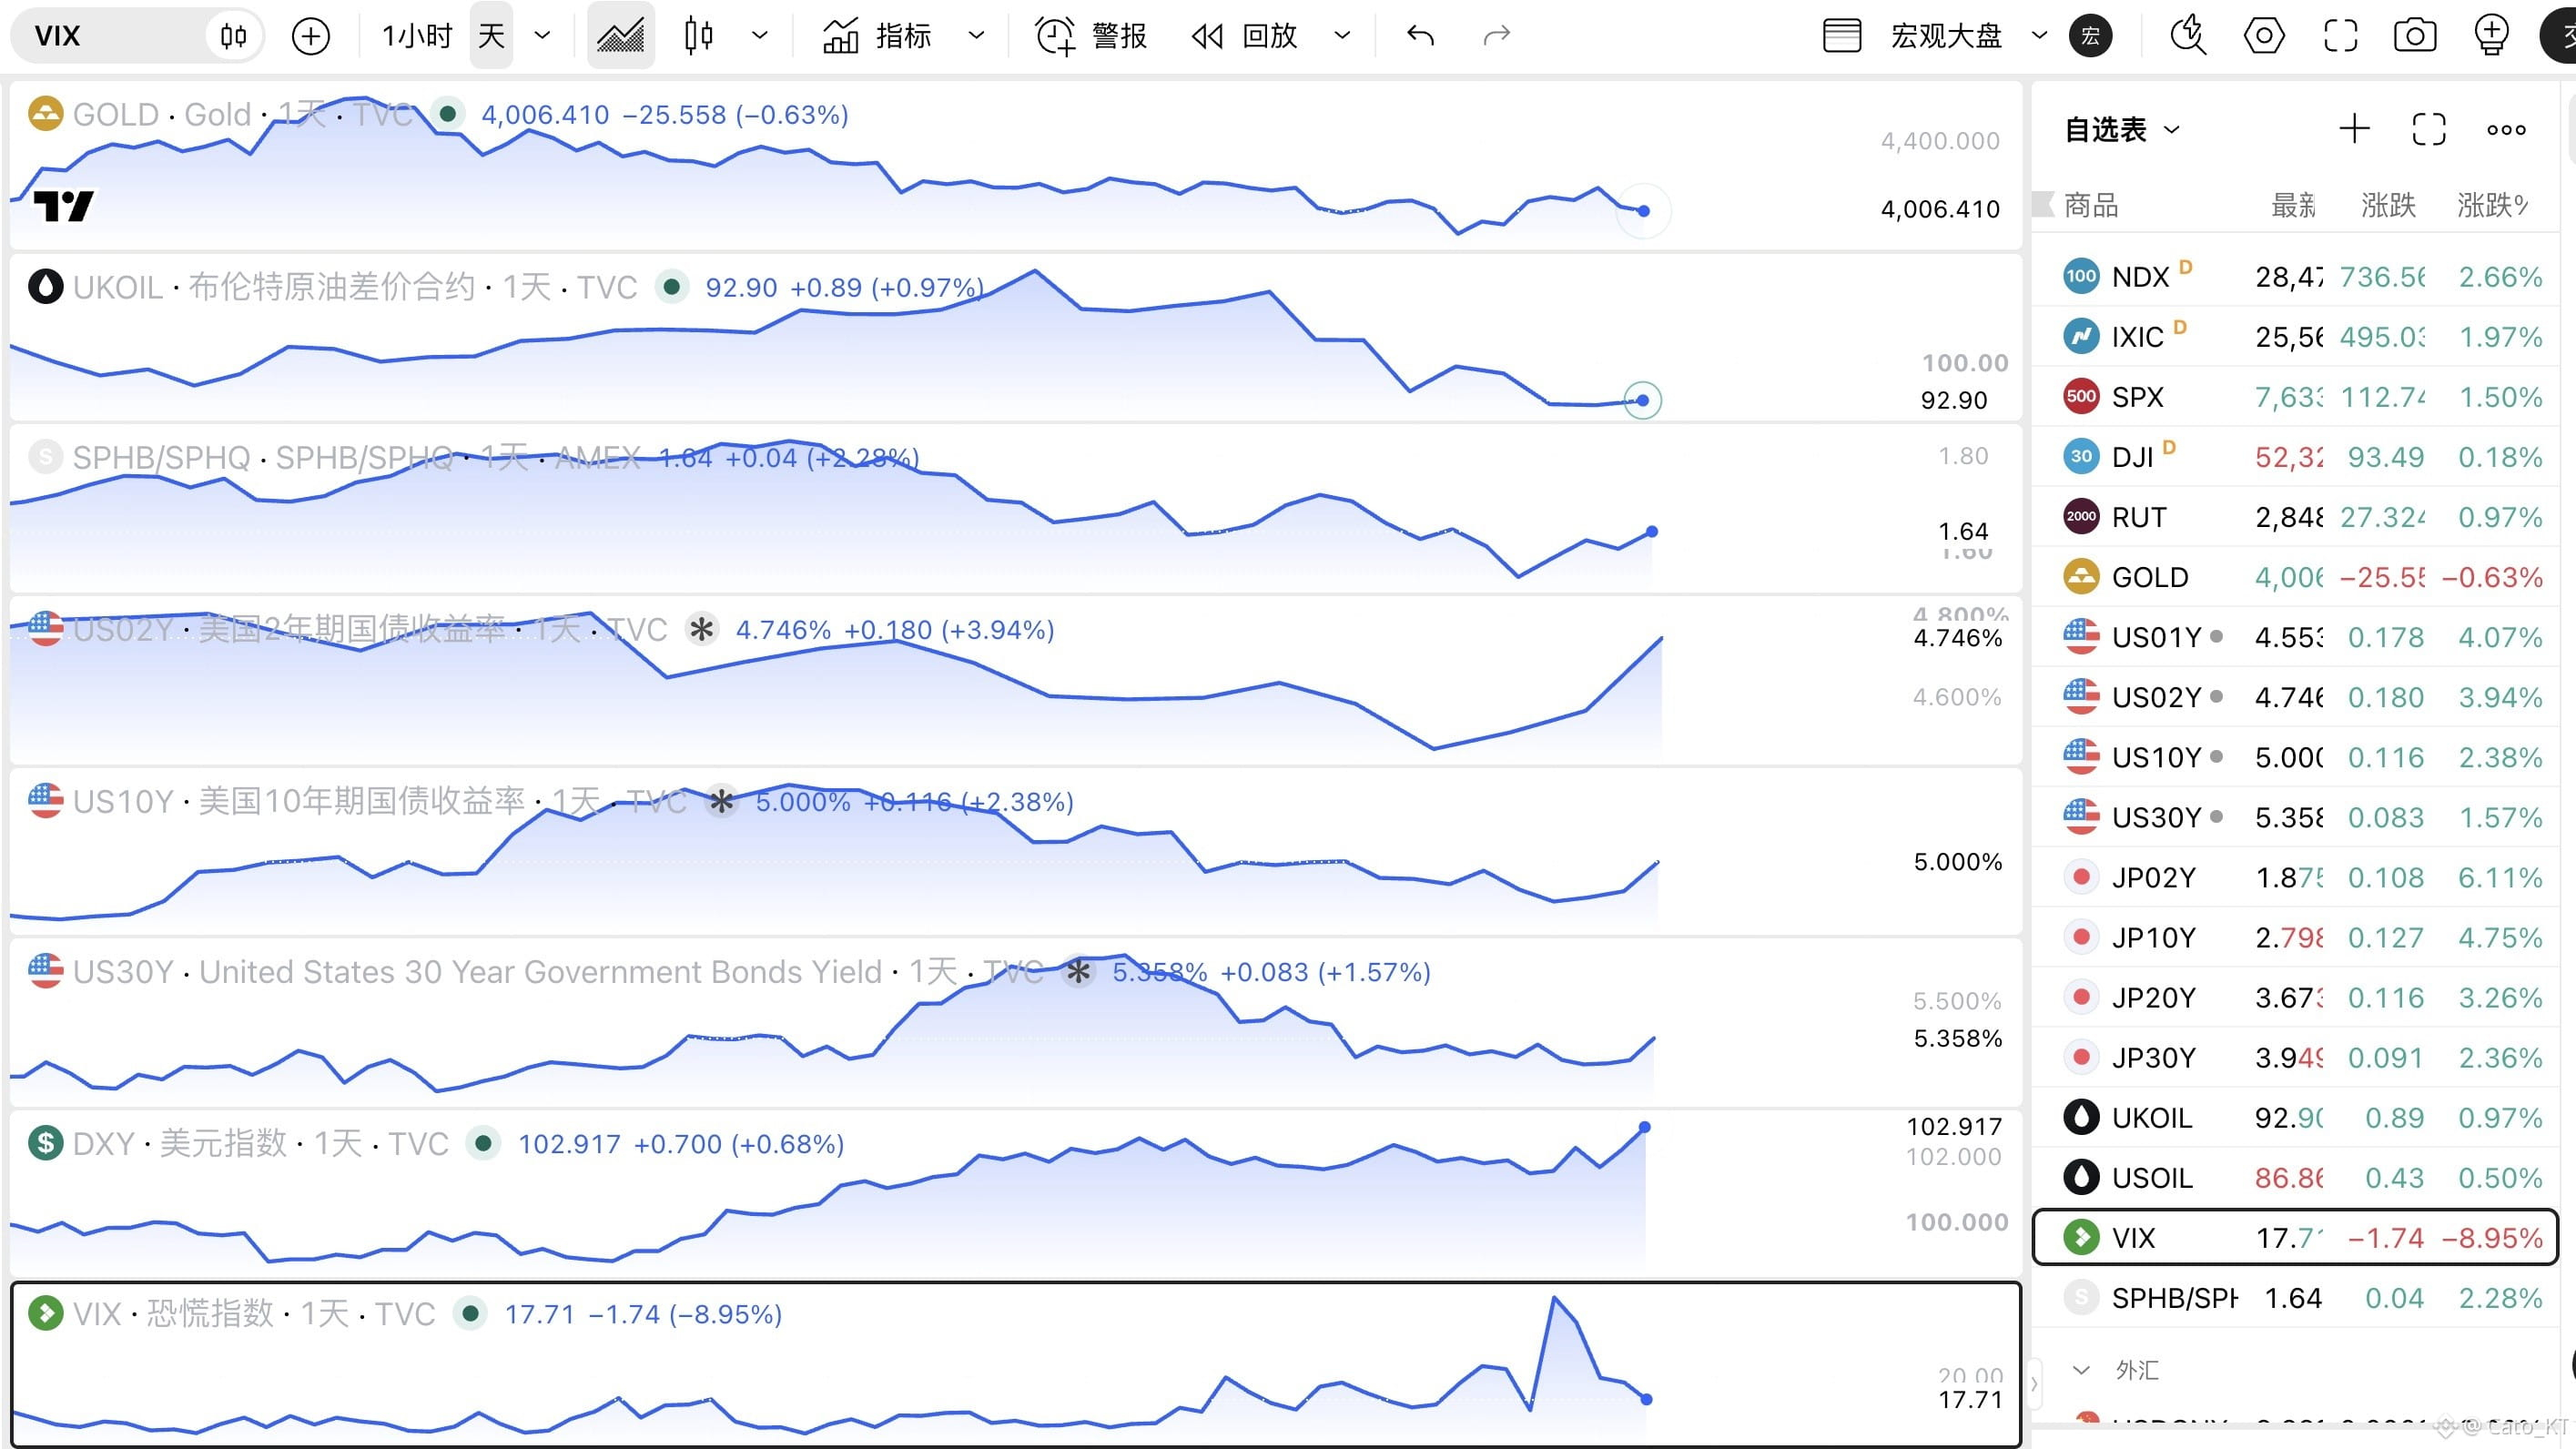
Die Entwicklung der US-Aktien im ersten Teil der Sitzung entsprach im Großen und Ganzen meinen Erwartungen und ist als Erholungsbewegung zu betrachten.
Die Renditen 2-jähriger und 10-jähriger US-Staatsanleihen geben allmählich nach. Die Risikomärkte beginnen, einen Teil der gestrigen Verluste aufzuholen. Im weiteren Wochenverlauf müssen wir noch die PPI-Daten am Freitag abwarten. Wenn diese Hürde genommen ist, könnte das der Wendepunkt sein, an dem die Erholung in einen neuen Aufwärtstrend übergeht.
Nach der Erholung dürfte der Markt eine Zeit lang seitwärts schwanken. Wie sich die Sorgen über eine Straffung der Geldpolitik künftig auf makroökonomischer Ebene abschwächen, eine Entspannung der Spannungen zwischen den USA und dem Iran oder eine friedliche Entwicklung im Ukraine-Krieg – all das könnte den Ölpreis weiter sinken lassen. Jeder Dollar, um den Brent unter 90 US-Dollar fällt, bedeutet für die Risikomärkte eine Entlastung und einen zusätzlichen Anreiz.
Heute ist der 12. November. Bis zur Zinsentscheidung am 9. Dezember bleibt eigentlich nicht viel Zeit und Gelegenheit, um über einen Kauf nachzudenken. Sobald die Zinserhöhung im Dezember umgesetzt ist und sich der Markt auf die aktuelle Geldpolitik eingestellt hat und zugleich hinsichtlich der mittel- und langfristigen Politik optimistisch bleibt, wird die globale Korrektur bei Risikoanlagen im Wesentlichen abgeschlossen sein – vorausgesetzt, hohe Energiepreise sind dann kein weltweiter „Schatten“ mehr!
In dieser Zeit kann man zwei Vermögenswerte als Signalgeber im Auge behalten: die Renditen 2-jähriger und 10-jähriger US-Staatsanleihen sowie Brent. Sobald die Renditen auf Tagesbasis nachlassen oder sogar fallen (insbesondere, wenn die Rendite 2-jähriger Anleihen schneller sinkt), und Brent die Marke von 90 US-Dollar nachhaltig unterschreitet, deutet das auf eine allmähliche Verbesserung des makroökonomischen Umfelds hin!#CPI高于预期,美股与BTC再度承压
Die Renditen 2-jähriger und 10-jähriger US-Staatsanleihen geben allmählich nach. Die Risikomärkte beginnen, einen Teil der gestrigen Verluste aufzuholen. Im weiteren Wochenverlauf müssen wir noch die PPI-Daten am Freitag abwarten. Wenn diese Hürde genommen ist, könnte das der Wendepunkt sein, an dem die Erholung in einen neuen Aufwärtstrend übergeht.
Nach der Erholung dürfte der Markt eine Zeit lang seitwärts schwanken. Wie sich die Sorgen über eine Straffung der Geldpolitik künftig auf makroökonomischer Ebene abschwächen, eine Entspannung der Spannungen zwischen den USA und dem Iran oder eine friedliche Entwicklung im Ukraine-Krieg – all das könnte den Ölpreis weiter sinken lassen. Jeder Dollar, um den Brent unter 90 US-Dollar fällt, bedeutet für die Risikomärkte eine Entlastung und einen zusätzlichen Anreiz.
Heute ist der 12. November. Bis zur Zinsentscheidung am 9. Dezember bleibt eigentlich nicht viel Zeit und Gelegenheit, um über einen Kauf nachzudenken. Sobald die Zinserhöhung im Dezember umgesetzt ist und sich der Markt auf die aktuelle Geldpolitik eingestellt hat und zugleich hinsichtlich der mittel- und langfristigen Politik optimistisch bleibt, wird die globale Korrektur bei Risikoanlagen im Wesentlichen abgeschlossen sein – vorausgesetzt, hohe Energiepreise sind dann kein weltweiter „Schatten“ mehr!
In dieser Zeit kann man zwei Vermögenswerte als Signalgeber im Auge behalten: die Renditen 2-jähriger und 10-jähriger US-Staatsanleihen sowie Brent. Sobald die Renditen auf Tagesbasis nachlassen oder sogar fallen (insbesondere, wenn die Rendite 2-jähriger Anleihen schneller sinkt), und Brent die Marke von 90 US-Dollar nachhaltig unterschreitet, deutet das auf eine allmähliche Verbesserung des makroökonomischen Umfelds hin!#CPI高于预期,美股与BTC再度承压