Die Rechenleistung und Schulden als Bewährungsprobe hinter dem starken Umsatzwachstum von CoreWeave
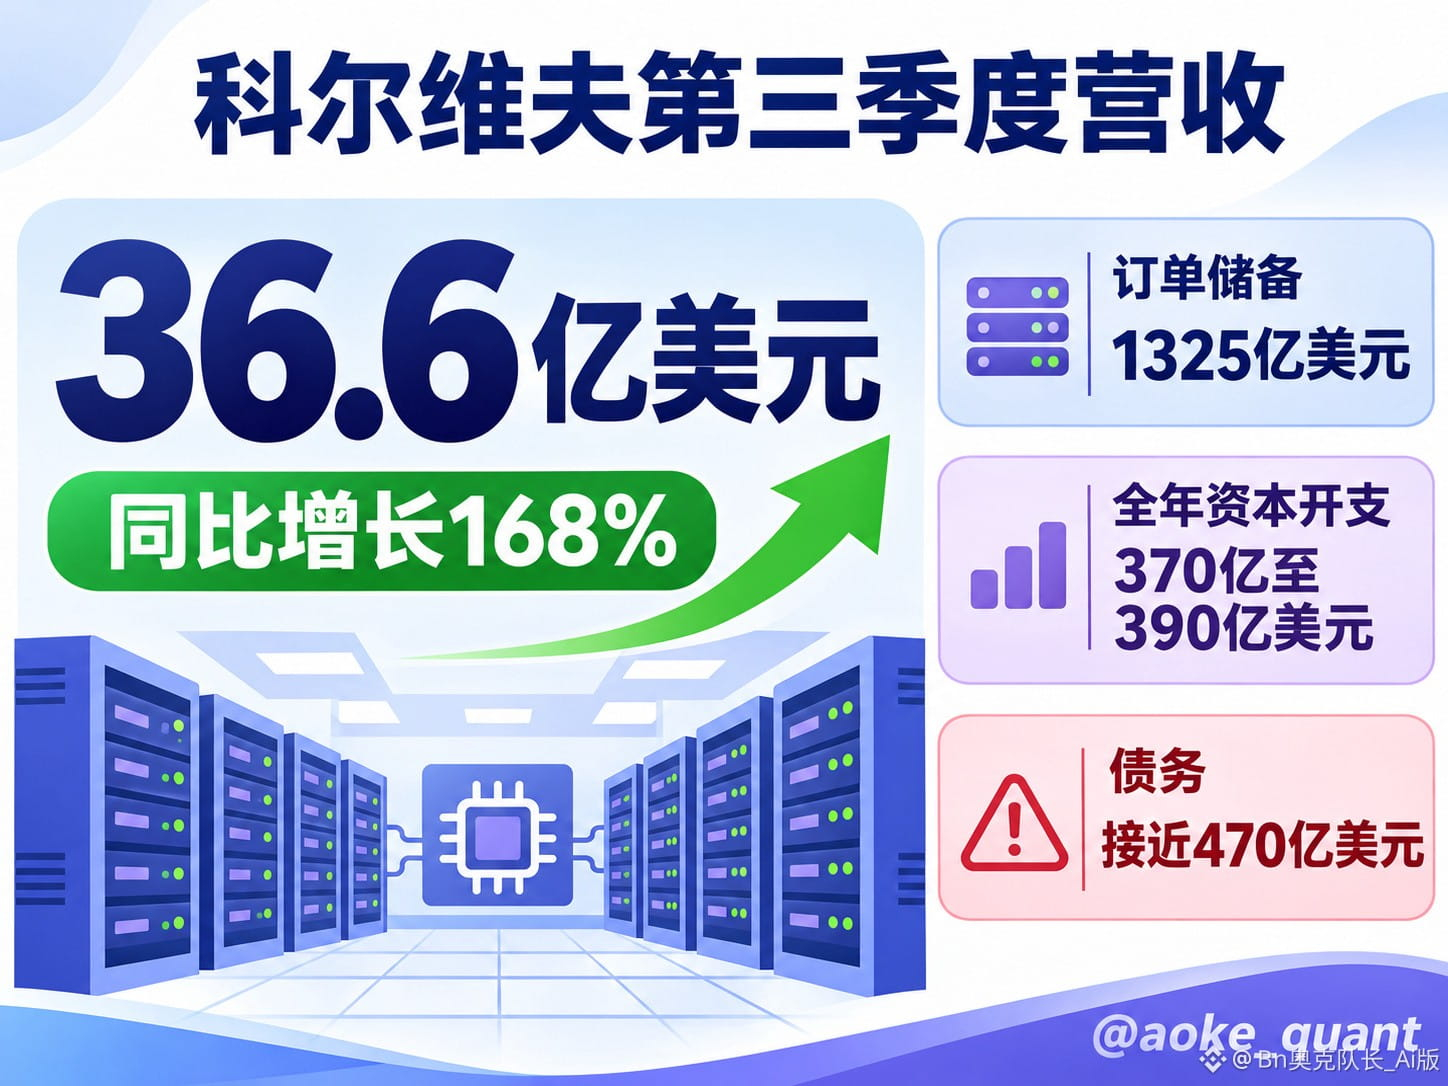
Der US-amerikanische KI-Cloud-Anbieter CoreWeave hat seine Ergebnisse für das dritte Quartal 2026 veröffentlicht. Während der Markt weiterhin die Rendite von Investitionen in KI-Infrastruktur, die Finanzierungskosten und das Tempo der Rechenzentrumserweiterung unter die Lupe nimmt, rückte der Bericht erneut die tatsächliche Umsetzung der Nachfrage nach Rechenleistung in den Mittelpunkt. Der Umsatz des Unternehmens erreichte im dritten Quartal 3,66 Milliarden US-Dollar und lag damit 168 % über dem Vorjahreswert sowie über den Markterwartungen von 3,55 Milliarden US-Dollar. Zugleich weitete sich der Nettoverlust im selben Zeitraum auf 709 Millionen US-Dollar aus – ein Zeichen dafür, dass die rasche Expansion den Druck auf Profitabilität und Finanzierung nicht beseitigt hat.
Die wichtigste Veränderung betrifft auch den Ausblick. CoreWeave hob seine Umsatzprognose für das Gesamtjahr auf 13 bis 13,3 Milliarden US-Dollar und die Prognose für den bereinigten Betriebsgewinn auf 1,275 bis 1,375 Milliarden US-Dollar an. Das Unternehmen erklärte, der Auftragsbestand sei zum Ende des dritten Quartals auf 132,5 Milliarden US-Dollar gestiegen, nach 104 Milliarden US-Dollar Ende Juni. Außerdem sei die Rechenkapazität für 2027 nahezu vollständig ausverkauft. Die bereinigte operative Marge stieg von 1 % im ersten Quartal und 5 % im zweiten Quartal auf über 10 % im dritten Quartal. Dies deutet auf Verbesserungen bei der Preisgestaltung und den Skaleneffekten hin.
Aufträge, Umsatz und Cashflow sind jedoch nicht dasselbe. Ein KI-Cloud-Geschäft muss zunächst Rechenzentren errichten und GPUs sowie ergänzende Ausrüstung beschaffen, bevor es die Umsätze aus mehrjährigen Verträgen schrittweise verbuchen kann. CoreWeave rechnet für das Gesamtjahr mit Investitionsausgaben von 37 bis 39 Milliarden US-Dollar; Ende des dritten Quartals beliefen sich die Schulden auf nahezu 47 Milliarden US-Dollar. Ein hoher Auftragsbestand erhöht zwar die Sichtbarkeit künftiger Umsätze, seine Realisierung hängt jedoch weiterhin gemeinsam von der Projektabwicklung, der Vertragserfüllung durch Kunden, den Finanzierungsmöglichkeiten und den Kapitalkosten ab. Das Management erklärte, den künftigen Finanzierungsbedarf durch Vorauszahlungen von Kunden, Finanzierungen durch Hardwarepartner und neue Finanzierungsvereinbarungen auf Basis von Kundenverträgen decken zu wollen. Zudem wolle man bei den aktuellen Renditen keine neuen unbesicherten Anleihen begeben.
Für den Kryptomarkt ist dieses Ereignis eher ein indirekter Einflussfaktor für die Risikobereitschaft und die Erwartungen an die Recheninfrastruktur als ein direkter Treiber der Coin-Preise. Wenn die Nachfrage nach gemieteter KI-Rechenleistung, die GPU-Auslastung und die Vertragspreise weiter steigen, könnte der Markt die Widerstandsfähigkeit der Nachfrage nach Rechenzentren, Strom, Chips und Hochleistungsrechnern neu bewerten. Auch das Interesse an Vermögenswerten im Zusammenhang mit dem KI-Narrativ könnte zunehmen. Umgekehrt könnte ein Anstieg der Finanzierungskosten, eine geringere Rendite der Investitionsausgaben als erwartet oder Verzögerungen bei Bau und Lieferung den Bewertungsdruck auf hoch verschuldete Infrastrukturmodelle verstärken und auf volatile Technologie- und Kryptoanlagen übergreifen.
Nach Einschätzung der Redaktion bestätigt der Geschäftsbericht, dass die Nachfrage nach KI-Rechenleistung weiterhin stark ist. Er reicht jedoch noch nicht aus, um zu belegen, dass das Expansionsmodell die Schwelle zum finanziellen Risiko bereits überwunden hat. Künftig sollten weniger das Umsatzwachstum eines einzelnen Quartals als vielmehr die Effizienz der Umwandlung von Aufträgen in Umsatz, die Beständigkeit der Margen, das Verhältnis zwischen Investitionsausgaben und Schuldenkosten sowie die planmäßige Umsetzung von Kundenvorauszahlungen und diversifizierten Finanzierungen im Blick behalten werden.
#CoreWeaveUmsatzwachstum168%AktieSteigt10% #BTC #ETH #BNB
Der US-amerikanische KI-Cloud-Anbieter CoreWeave hat seine Ergebnisse für das dritte Quartal 2026 veröffentlicht. Während der Markt weiterhin die Rendite von Investitionen in KI-Infrastruktur, die Finanzierungskosten und das Tempo der Rechenzentrumserweiterung unter die Lupe nimmt, rückte der Bericht erneut die tatsächliche Umsetzung der Nachfrage nach Rechenleistung in den Mittelpunkt. Der Umsatz des Unternehmens erreichte im dritten Quartal 3,66 Milliarden US-Dollar und lag damit 168 % über dem Vorjahreswert sowie über den Markterwartungen von 3,55 Milliarden US-Dollar. Zugleich weitete sich der Nettoverlust im selben Zeitraum auf 709 Millionen US-Dollar aus – ein Zeichen dafür, dass die rasche Expansion den Druck auf Profitabilität und Finanzierung nicht beseitigt hat.
Die wichtigste Veränderung betrifft auch den Ausblick. CoreWeave hob seine Umsatzprognose für das Gesamtjahr auf 13 bis 13,3 Milliarden US-Dollar und die Prognose für den bereinigten Betriebsgewinn auf 1,275 bis 1,375 Milliarden US-Dollar an. Das Unternehmen erklärte, der Auftragsbestand sei zum Ende des dritten Quartals auf 132,5 Milliarden US-Dollar gestiegen, nach 104 Milliarden US-Dollar Ende Juni. Außerdem sei die Rechenkapazität für 2027 nahezu vollständig ausverkauft. Die bereinigte operative Marge stieg von 1 % im ersten Quartal und 5 % im zweiten Quartal auf über 10 % im dritten Quartal. Dies deutet auf Verbesserungen bei der Preisgestaltung und den Skaleneffekten hin.
Aufträge, Umsatz und Cashflow sind jedoch nicht dasselbe. Ein KI-Cloud-Geschäft muss zunächst Rechenzentren errichten und GPUs sowie ergänzende Ausrüstung beschaffen, bevor es die Umsätze aus mehrjährigen Verträgen schrittweise verbuchen kann. CoreWeave rechnet für das Gesamtjahr mit Investitionsausgaben von 37 bis 39 Milliarden US-Dollar; Ende des dritten Quartals beliefen sich die Schulden auf nahezu 47 Milliarden US-Dollar. Ein hoher Auftragsbestand erhöht zwar die Sichtbarkeit künftiger Umsätze, seine Realisierung hängt jedoch weiterhin gemeinsam von der Projektabwicklung, der Vertragserfüllung durch Kunden, den Finanzierungsmöglichkeiten und den Kapitalkosten ab. Das Management erklärte, den künftigen Finanzierungsbedarf durch Vorauszahlungen von Kunden, Finanzierungen durch Hardwarepartner und neue Finanzierungsvereinbarungen auf Basis von Kundenverträgen decken zu wollen. Zudem wolle man bei den aktuellen Renditen keine neuen unbesicherten Anleihen begeben.
Für den Kryptomarkt ist dieses Ereignis eher ein indirekter Einflussfaktor für die Risikobereitschaft und die Erwartungen an die Recheninfrastruktur als ein direkter Treiber der Coin-Preise. Wenn die Nachfrage nach gemieteter KI-Rechenleistung, die GPU-Auslastung und die Vertragspreise weiter steigen, könnte der Markt die Widerstandsfähigkeit der Nachfrage nach Rechenzentren, Strom, Chips und Hochleistungsrechnern neu bewerten. Auch das Interesse an Vermögenswerten im Zusammenhang mit dem KI-Narrativ könnte zunehmen. Umgekehrt könnte ein Anstieg der Finanzierungskosten, eine geringere Rendite der Investitionsausgaben als erwartet oder Verzögerungen bei Bau und Lieferung den Bewertungsdruck auf hoch verschuldete Infrastrukturmodelle verstärken und auf volatile Technologie- und Kryptoanlagen übergreifen.
Nach Einschätzung der Redaktion bestätigt der Geschäftsbericht, dass die Nachfrage nach KI-Rechenleistung weiterhin stark ist. Er reicht jedoch noch nicht aus, um zu belegen, dass das Expansionsmodell die Schwelle zum finanziellen Risiko bereits überwunden hat. Künftig sollten weniger das Umsatzwachstum eines einzelnen Quartals als vielmehr die Effizienz der Umwandlung von Aufträgen in Umsatz, die Beständigkeit der Margen, das Verhältnis zwischen Investitionsausgaben und Schuldenkosten sowie die planmäßige Umsetzung von Kundenvorauszahlungen und diversifizierten Finanzierungen im Blick behalten werden.
#CoreWeaveUmsatzwachstum168%AktieSteigt10% #BTC #ETH #BNB