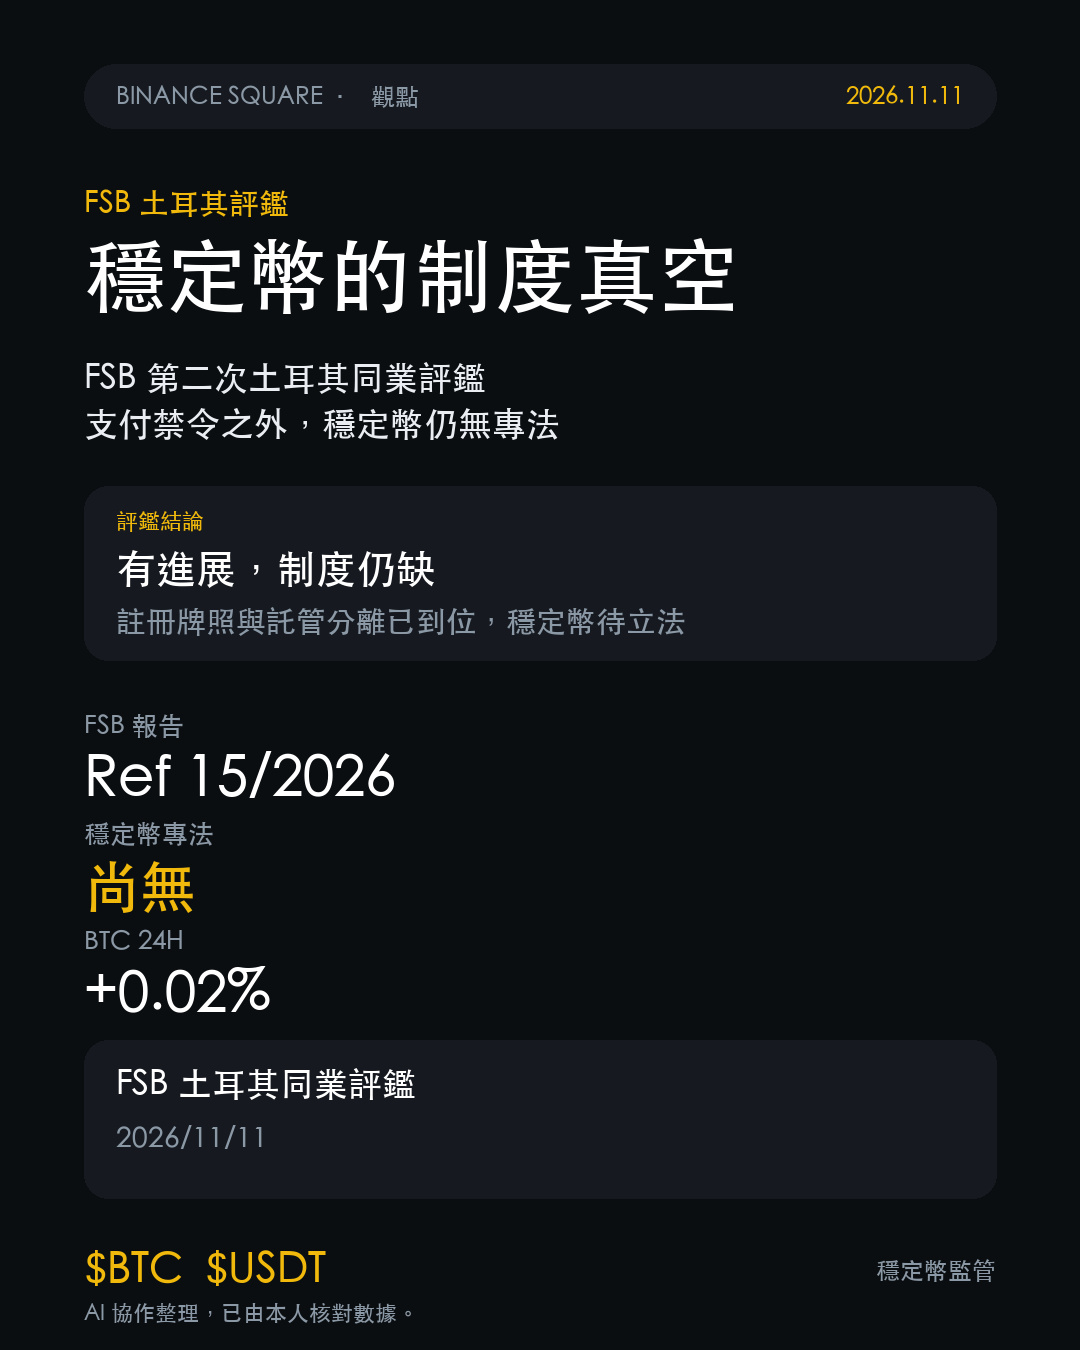
Der FSB hat heute seine zweite Peer-Review zu Türkiye veröffentlicht (Ref. 15/2026). Der Titel klingt nach Druck, doch der Bericht selbst ist eine Fortschrittsbewertung.
Zunächst würdigt er, dass Türkiye den Großteil des Kryptomarkts reguliert hat: CASPs müssen sich registrieren und eine Lizenz erwerben, die Verwahrung muss strikt getrennt sein, und es wurde eine zentrale Datenplattform eingerichtet. Außerdem gibt es eine oft übersehene Tatsache: Kryptoassets dürfen im Inland nicht für Zahlungen verwendet werden. Erst danach weist der Bericht auf die Lücke hin: Türkiye hat keine spezielle Regelung für Stablecoins.
Diese beiden Punkte zusammen ergeben für mich den einzigen wirklich interessanten Aspekt. Das Zahlungsverbot betrifft das „Bezahlen mit Coins“, doch die Nachfrage nach Stablecoins entsteht meist dort, wo das Verbot nicht greift: bei P2P-Transaktionen, außerbörslichen Geschäften und selbstverwahrten Wallets. In einer Volkswirtschaft, in der die Kaufkraft der Landeswährung stark im Fokus steht, sind USD-Stablecoins wie $USDT keine Spekulationsobjekte, sondern alltägliche Kanäle für Zahlungen und Ersparnisse. Sind die offiziellen Wege versperrt, verschwindet die Nachfrage nicht – sie nimmt einfach einen anderen Weg.
Die vom FSB geforderte spezielle Regelung würde also nicht die Richtung von BTC beeinflussen, sondern die Hürden beim Ein- und Ausstieg über Lira-Handelspaare: Anforderungen an Reserven und Rücknahmen, Lizenzen für Emittenten und vor allem die entscheidende Frage, ob Stablecoins in Fremdwährungen Beschränkungen unterliegen sollen. Falls ja, wäre zunächst mit einer Verlagerung der Zahlungsströme zu rechnen, nicht mit einem Rückgang der Nachfrage.
$BTC steht jetzt bei 73,814 US-Dollar, innerhalb von 24 Stunden +0.02 %, die Finanzierungsrate liegt bei 0.0065 % und das Open Interest der letzten Stunde bei -0.25 %. Der Markt hat auf dieses Dokument nicht reagiert – meiner Meinung nach zu Recht: Peer-Reviews sind nicht bindend, und in Türkiye wird der Weg vom Entwurf bis zur Gesetzgebung nicht in einem Quartal zurückgelegt.
Damit ich meine Einschätzung ändere, sind die Bedingungen klar: Wenn ein späterer Entwurf für Stablecoins in Fremdwährungen nur geringe Reserveanforderungen vorsieht und Ein- und Auszahlungen nicht beschränkt, gibt es die oben beschriebene Reibung nicht. Oder wenn es innerhalb eines halben Jahres überhaupt keinen Gesetzentwurf zu Stablecoins gibt, sollte diese Entwicklung wieder als Hintergrundrauschen gelten.
Zum Schluss eine Frage: Ist diese Kombination in Türkiye – „Krypto-Zahlungen verboten, aber noch keine Stablecoin-Regeln“ – deiner Meinung nach ein Zeichen regulatorischen Rückstands oder ein bewusst offengelassener Puffer für inländische Institutionen? #Markthighlights
Zunächst würdigt er, dass Türkiye den Großteil des Kryptomarkts reguliert hat: CASPs müssen sich registrieren und eine Lizenz erwerben, die Verwahrung muss strikt getrennt sein, und es wurde eine zentrale Datenplattform eingerichtet. Außerdem gibt es eine oft übersehene Tatsache: Kryptoassets dürfen im Inland nicht für Zahlungen verwendet werden. Erst danach weist der Bericht auf die Lücke hin: Türkiye hat keine spezielle Regelung für Stablecoins.
Diese beiden Punkte zusammen ergeben für mich den einzigen wirklich interessanten Aspekt. Das Zahlungsverbot betrifft das „Bezahlen mit Coins“, doch die Nachfrage nach Stablecoins entsteht meist dort, wo das Verbot nicht greift: bei P2P-Transaktionen, außerbörslichen Geschäften und selbstverwahrten Wallets. In einer Volkswirtschaft, in der die Kaufkraft der Landeswährung stark im Fokus steht, sind USD-Stablecoins wie $USDT keine Spekulationsobjekte, sondern alltägliche Kanäle für Zahlungen und Ersparnisse. Sind die offiziellen Wege versperrt, verschwindet die Nachfrage nicht – sie nimmt einfach einen anderen Weg.
Die vom FSB geforderte spezielle Regelung würde also nicht die Richtung von BTC beeinflussen, sondern die Hürden beim Ein- und Ausstieg über Lira-Handelspaare: Anforderungen an Reserven und Rücknahmen, Lizenzen für Emittenten und vor allem die entscheidende Frage, ob Stablecoins in Fremdwährungen Beschränkungen unterliegen sollen. Falls ja, wäre zunächst mit einer Verlagerung der Zahlungsströme zu rechnen, nicht mit einem Rückgang der Nachfrage.
$BTC steht jetzt bei 73,814 US-Dollar, innerhalb von 24 Stunden +0.02 %, die Finanzierungsrate liegt bei 0.0065 % und das Open Interest der letzten Stunde bei -0.25 %. Der Markt hat auf dieses Dokument nicht reagiert – meiner Meinung nach zu Recht: Peer-Reviews sind nicht bindend, und in Türkiye wird der Weg vom Entwurf bis zur Gesetzgebung nicht in einem Quartal zurückgelegt.
Damit ich meine Einschätzung ändere, sind die Bedingungen klar: Wenn ein späterer Entwurf für Stablecoins in Fremdwährungen nur geringe Reserveanforderungen vorsieht und Ein- und Auszahlungen nicht beschränkt, gibt es die oben beschriebene Reibung nicht. Oder wenn es innerhalb eines halben Jahres überhaupt keinen Gesetzentwurf zu Stablecoins gibt, sollte diese Entwicklung wieder als Hintergrundrauschen gelten.
Zum Schluss eine Frage: Ist diese Kombination in Türkiye – „Krypto-Zahlungen verboten, aber noch keine Stablecoin-Regeln“ – deiner Meinung nach ein Zeichen regulatorischen Rückstands oder ein bewusst offengelassener Puffer für inländische Institutionen? #Markthighlights