🚨 Amerikaner geraten in alarmierendem Tempo mit ihren Schulden in Rückstand
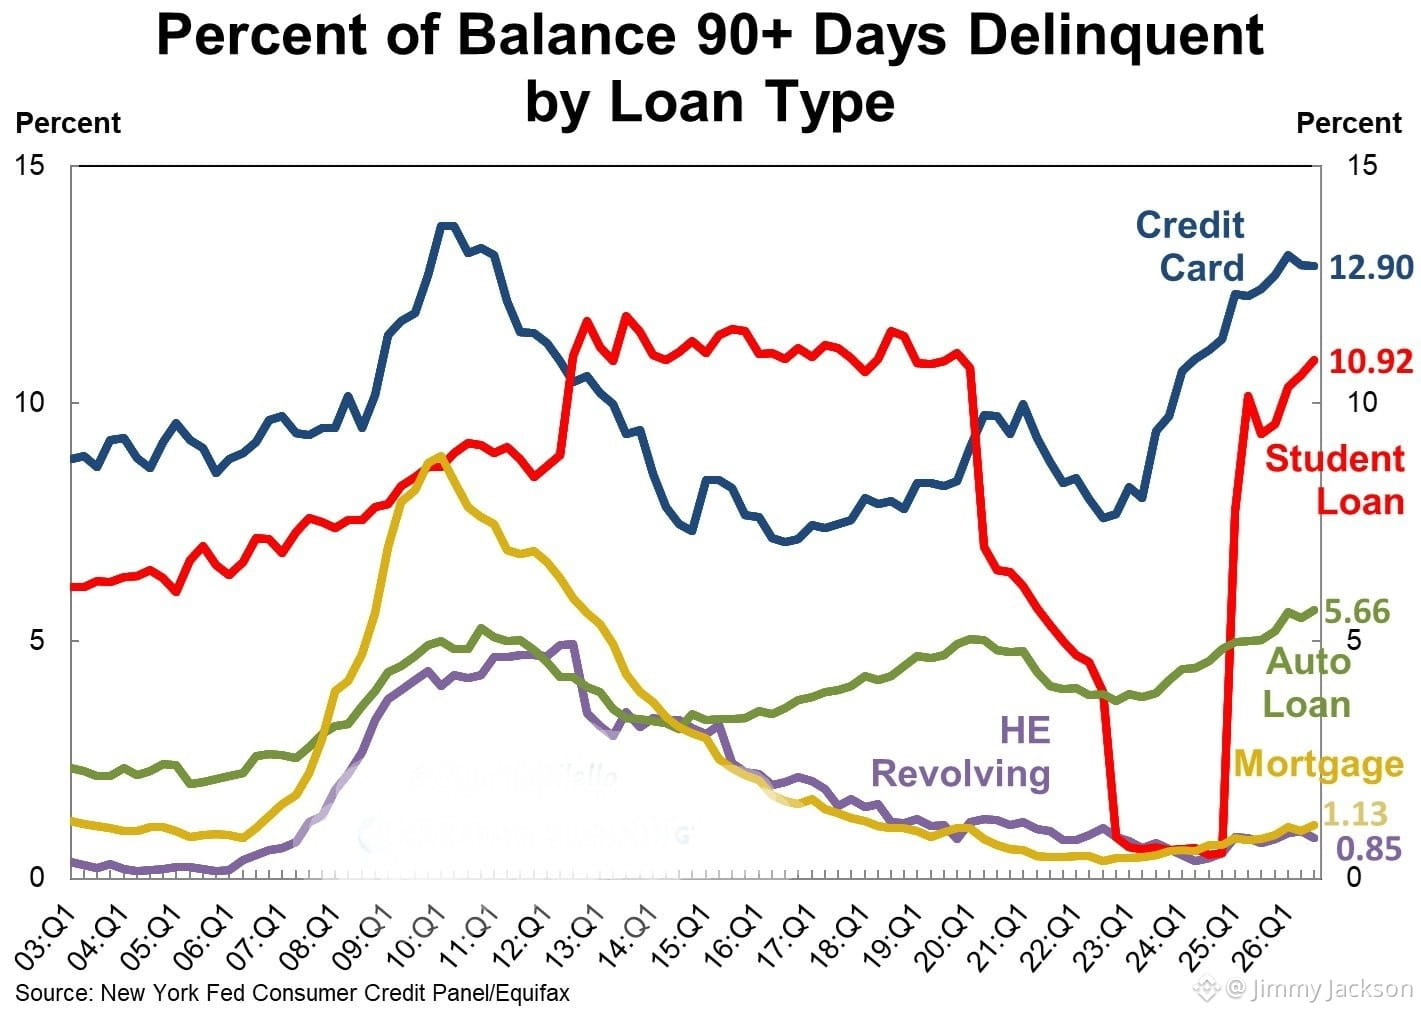
Die neuesten Daten zu schwerwiegenden Zahlungsrückständen – also Salden, die seit mindestens 90 Tagen überfällig sind – zeichnen für nahezu jede wichtige Kreditkategorie ein düsteres Bild. Es geht hier nicht nur um einen leichten Anstieg: Diese Werte haben wir seit Jahren nicht mehr gesehen, in manchen Fällen sogar noch nie. 📉
$BTC
Schauen wir uns die Zahlen genauer an
· Kreditkarten: 12,9 % der Salden sind schwerwiegend überfällig. Das ist nahe am höchsten Stand seit 2011 und zeigt, dass revolvierende Schulden für Haushalte zu einem echten Belastungsfaktor werden.
· Studienkredite: 10,9 % der Salden sind inzwischen seit mindestens 90 Tagen überfällig. Dies ist eine direkte Folge des Endes der Zahlungspause während der Pandemie. Kreditnehmer mussten jahrelang keine Zahlungen leisten, und die Rückkehr zur regulären Abrechnung war brutal. Es ist der höchste Stand seit 2019. Jüngste Berichte weisen darauf hin, dass eine Rekordzahl von Kreditnehmern in Zahlungsverzug geraten ist, als die Sicherheitsnetze wegfielen.
· Autokredite: 5,7 % der Salden sind schwerwiegend überfällig – der höchste Stand seit Beginn der Aufzeichnungen. Autozahlungen sind zu einer enormen Belastung geworden. Da die durchschnittlichen monatlichen Raten stark gestiegen sind, fällt es vielen Verbrauchern schwer, mitzuhalten – besonders im Subprime-Segment, wo die Zahlungsausfälle drastisch zugenommen haben.
$COMP
Das Gesamtbild 🧐
Auch wenn diese „Bestands“-Quoten bei Zahlungsrückständen alarmierend sind, weisen Ökonomen auf ein differenziertes Detail hin: Der Zustrom neuer Zahlungsrückstände ist seit einiger Zeit relativ stabil. Die hohen Prozentsätze sind teilweise auf einen Rückstau älterer, abgeschriebener Schulden zurückzuführen, die Kreditgeber über längere Zeiträume melden.
$HOODB
Dennoch ist die Belastung unbestreitbar real. Vom Ende der Stundung von Studienkrediten bis hin zu den explodierenden Kosten für die Autofinanzierung steht der amerikanische Verbraucher unter einem „perfekten Sturm“ finanziellen Drucks.
Die Daten zeigen eine klare Zweiteilung: Während Menschen mit hohem Einkommen widerstandsfähig bleiben, hat ein wachsender Teil der Bevölkerung Mühe, sich über Wasser zu halten.
Bitte vergesst nicht, den Beitrag zu liken, zu folgen und zu teilen! 🩸 Vielen Dank ❤️
Die neuesten Daten zu schwerwiegenden Zahlungsrückständen – also Salden, die seit mindestens 90 Tagen überfällig sind – zeichnen für nahezu jede wichtige Kreditkategorie ein düsteres Bild. Es geht hier nicht nur um einen leichten Anstieg: Diese Werte haben wir seit Jahren nicht mehr gesehen, in manchen Fällen sogar noch nie. 📉
$BTC
Schauen wir uns die Zahlen genauer an
· Kreditkarten: 12,9 % der Salden sind schwerwiegend überfällig. Das ist nahe am höchsten Stand seit 2011 und zeigt, dass revolvierende Schulden für Haushalte zu einem echten Belastungsfaktor werden.
· Studienkredite: 10,9 % der Salden sind inzwischen seit mindestens 90 Tagen überfällig. Dies ist eine direkte Folge des Endes der Zahlungspause während der Pandemie. Kreditnehmer mussten jahrelang keine Zahlungen leisten, und die Rückkehr zur regulären Abrechnung war brutal. Es ist der höchste Stand seit 2019. Jüngste Berichte weisen darauf hin, dass eine Rekordzahl von Kreditnehmern in Zahlungsverzug geraten ist, als die Sicherheitsnetze wegfielen.
· Autokredite: 5,7 % der Salden sind schwerwiegend überfällig – der höchste Stand seit Beginn der Aufzeichnungen. Autozahlungen sind zu einer enormen Belastung geworden. Da die durchschnittlichen monatlichen Raten stark gestiegen sind, fällt es vielen Verbrauchern schwer, mitzuhalten – besonders im Subprime-Segment, wo die Zahlungsausfälle drastisch zugenommen haben.
$COMP
Das Gesamtbild 🧐
Auch wenn diese „Bestands“-Quoten bei Zahlungsrückständen alarmierend sind, weisen Ökonomen auf ein differenziertes Detail hin: Der Zustrom neuer Zahlungsrückstände ist seit einiger Zeit relativ stabil. Die hohen Prozentsätze sind teilweise auf einen Rückstau älterer, abgeschriebener Schulden zurückzuführen, die Kreditgeber über längere Zeiträume melden.
$HOODB
Dennoch ist die Belastung unbestreitbar real. Vom Ende der Stundung von Studienkrediten bis hin zu den explodierenden Kosten für die Autofinanzierung steht der amerikanische Verbraucher unter einem „perfekten Sturm“ finanziellen Drucks.
Die Daten zeigen eine klare Zweiteilung: Während Menschen mit hohem Einkommen widerstandsfähig bleiben, hat ein wachsender Teil der Bevölkerung Mühe, sich über Wasser zu halten.
Bitte vergesst nicht, den Beitrag zu liken, zu folgen und zu teilen! 🩸 Vielen Dank ❤️