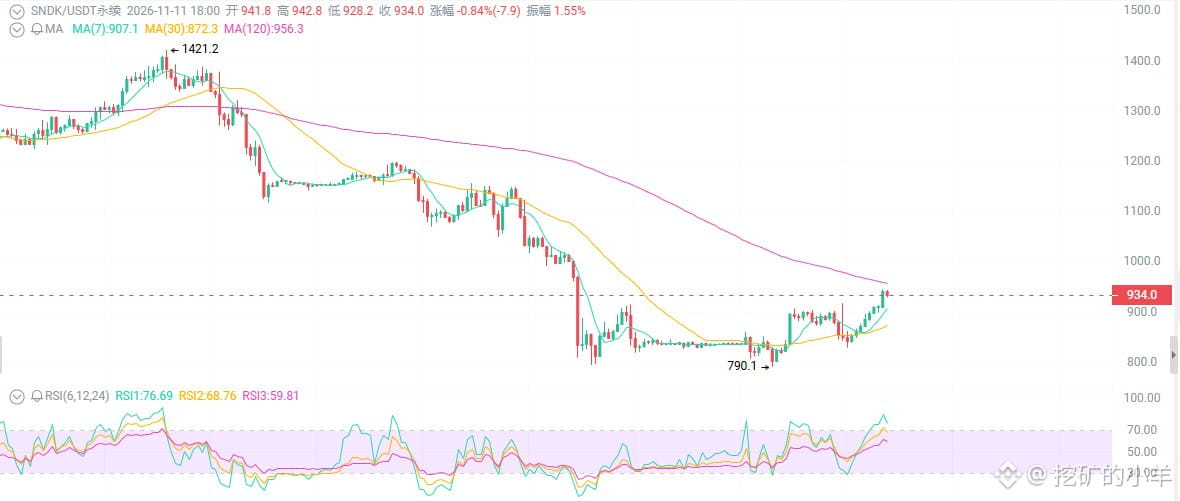
SNDK bei 934 Dollar – hast du mit Verlust verkauft?
Von 2350 auf 934, ein Minus von 60 %. Die Rufe nach einer KI-Blase werden immer lauter. Doch gerade eben hat der Quartalsbericht eingeschlagen: Der Umsatz schoss im Jahresvergleich um 378 % nach oben, die Bruttomarge liegt bei 85 %, das KGV bei gerade einmal 7 – günstiger als Moutai. Ist das nun der letzte Rücksetzer, während der KI-Boom abflaut, oder eine goldene Kaufgelegenheit vor dem Aktiensplit?
Zunächst der Blick auf die Oberfläche: Der gesamte KI-Sektor korrigiert. SNDK fiel vom Juni-Hoch bei 2350 auf 860 bei der Aktie – der Perpetual-Kontrakt steht bei 934. Alle rufen: „Die KI-Blase ist geplatzt.“ Nachdem der Kurs Anfang November die Marke von etwa 800 berührt hatte, stabilisierte er sich und erholte sich. Der RSI erholte sich aus dem überverkauften Bereich bei 25, und erste Anzeichen einer Doppelbodenbildung sind zu erkennen.
Erstens: Der Umsatz schoss um 378 % nach oben, die Bruttomarge liegt bei 85 %, das KGV bei gerade einmal 7.
Der Quartalsbericht vom 29. Oktober 2026: Im ersten Quartal lag der Umsatz bei 11,031 Milliarden Dollar – ein Anstieg von 378 % im Jahresvergleich und 23 % gegenüber dem Vorquartal. Die Rechenzentren erwirtschafteten 4,8 Milliarden Umsatz, ein Plus von 61 % gegenüber dem Vorquartal. Die Bruttomarge liegt bei 85 %.
Was bedeutet eine Bruttomarge von 85 %? Moutai liegt bei 90 %, Apple bei 45 % und Nvidia bei über 70 %. SNDK hat 85 % erreicht.
Noch bemerkenswerter ist die Bewertung: Das KGV (TTM) liegt bei etwa 7. Analysten-Kursziele: 1300–2000+ (auf Basis der Kurse vor dem Aktiensplit).
Zweitens: NAND bleibt bis 2027–2028 knapp, und die Kapazitäten sind bis 2030 ausgebucht.
KI-Training braucht Speicher, KI-Inferenz braucht Speicher, und auch der KV-Cache braucht Speicher. eSSDs machen bereits fast die Hälfte der NAND-Auslieferungen aus.
SNDKs langfristige Take-or-pay-Verträge, auch mit Hyperscalern, haben ein gewaltiges Volumen. Die Kapazitäten sind bereits bis etwa 2030 ausgebucht. Das Unternehmen verfügt über reichlich Liquidität und praktisch keine Schulden.
Auf der Angebotsseite sieht es noch drastischer aus: NAND bleibt bis 2027–2028 knapp, und Chinas YMTC kann die Lücke kurzfristig nicht schließen. Das Angebot ist blockiert, die Nachfrage gebunden – wer bestimmt da wohl den Preis?
Drittens: Der Aktiensplit im Verhältnis 8:1 ist kein negatives Signal, sondern ein cleverer Schachzug.
Stichtag ist der 9. November, die Zuteilung erfolgt nach Börsenschluss am 19. November, und ab dem 20. November wird zu den splitbereinigten Kursen gehandelt. Binance hat bereits angekündigt, die Anpassung von bStocks und Perpetual-Kontrakten zu unterstützen.
Ein Aktiensplit verändert nicht die Marktkapitalisierung, senkt aber den Preis je Aktie und verbessert die Erreichbarkeit für Privatanleger sowie die Liquidität von Optionen.
Hast du Angst vor Kursschwankungen nach dem Motto „Gerücht kaufen, Nachricht verkaufen“ vor dem Split? Der Split ist ein cleverer Schachzug, durch den sich Privatanleger die Aktie leisten können. Bei 860 Dollar pro Aktie ist sie für viele unerschwinglich; nach dem Split kostet eine Aktie 107 Dollar – die Einstiegshürde sinkt also deutlich.
Historisch haben Aktiensplits kurzfristig für Stimmungsschwankungen gesorgt, langfristig aber Liquiditätsvorteile gebracht. Apple hat gesplittet, Tesla hat gesplittet, Nvidia hat gesplittet. Nach dem Split sind sie alle gestiegen.
Von 2350 auf 934, ein Minus von 60 %. Die Rufe nach einer KI-Blase werden immer lauter. Doch gerade eben hat der Quartalsbericht eingeschlagen: Der Umsatz schoss im Jahresvergleich um 378 % nach oben, die Bruttomarge liegt bei 85 %, das KGV bei gerade einmal 7 – günstiger als Moutai. Ist das nun der letzte Rücksetzer, während der KI-Boom abflaut, oder eine goldene Kaufgelegenheit vor dem Aktiensplit?
Zunächst der Blick auf die Oberfläche: Der gesamte KI-Sektor korrigiert. SNDK fiel vom Juni-Hoch bei 2350 auf 860 bei der Aktie – der Perpetual-Kontrakt steht bei 934. Alle rufen: „Die KI-Blase ist geplatzt.“ Nachdem der Kurs Anfang November die Marke von etwa 800 berührt hatte, stabilisierte er sich und erholte sich. Der RSI erholte sich aus dem überverkauften Bereich bei 25, und erste Anzeichen einer Doppelbodenbildung sind zu erkennen.
Erstens: Der Umsatz schoss um 378 % nach oben, die Bruttomarge liegt bei 85 %, das KGV bei gerade einmal 7.
Der Quartalsbericht vom 29. Oktober 2026: Im ersten Quartal lag der Umsatz bei 11,031 Milliarden Dollar – ein Anstieg von 378 % im Jahresvergleich und 23 % gegenüber dem Vorquartal. Die Rechenzentren erwirtschafteten 4,8 Milliarden Umsatz, ein Plus von 61 % gegenüber dem Vorquartal. Die Bruttomarge liegt bei 85 %.
Was bedeutet eine Bruttomarge von 85 %? Moutai liegt bei 90 %, Apple bei 45 % und Nvidia bei über 70 %. SNDK hat 85 % erreicht.
Noch bemerkenswerter ist die Bewertung: Das KGV (TTM) liegt bei etwa 7. Analysten-Kursziele: 1300–2000+ (auf Basis der Kurse vor dem Aktiensplit).
Zweitens: NAND bleibt bis 2027–2028 knapp, und die Kapazitäten sind bis 2030 ausgebucht.
KI-Training braucht Speicher, KI-Inferenz braucht Speicher, und auch der KV-Cache braucht Speicher. eSSDs machen bereits fast die Hälfte der NAND-Auslieferungen aus.
SNDKs langfristige Take-or-pay-Verträge, auch mit Hyperscalern, haben ein gewaltiges Volumen. Die Kapazitäten sind bereits bis etwa 2030 ausgebucht. Das Unternehmen verfügt über reichlich Liquidität und praktisch keine Schulden.
Auf der Angebotsseite sieht es noch drastischer aus: NAND bleibt bis 2027–2028 knapp, und Chinas YMTC kann die Lücke kurzfristig nicht schließen. Das Angebot ist blockiert, die Nachfrage gebunden – wer bestimmt da wohl den Preis?
Drittens: Der Aktiensplit im Verhältnis 8:1 ist kein negatives Signal, sondern ein cleverer Schachzug.
Stichtag ist der 9. November, die Zuteilung erfolgt nach Börsenschluss am 19. November, und ab dem 20. November wird zu den splitbereinigten Kursen gehandelt. Binance hat bereits angekündigt, die Anpassung von bStocks und Perpetual-Kontrakten zu unterstützen.
Ein Aktiensplit verändert nicht die Marktkapitalisierung, senkt aber den Preis je Aktie und verbessert die Erreichbarkeit für Privatanleger sowie die Liquidität von Optionen.
Hast du Angst vor Kursschwankungen nach dem Motto „Gerücht kaufen, Nachricht verkaufen“ vor dem Split? Der Split ist ein cleverer Schachzug, durch den sich Privatanleger die Aktie leisten können. Bei 860 Dollar pro Aktie ist sie für viele unerschwinglich; nach dem Split kostet eine Aktie 107 Dollar – die Einstiegshürde sinkt also deutlich.
Historisch haben Aktiensplits kurzfristig für Stimmungsschwankungen gesorgt, langfristig aber Liquiditätsvorteile gebracht. Apple hat gesplittet, Tesla hat gesplittet, Nvidia hat gesplittet. Nach dem Split sind sie alle gestiegen.