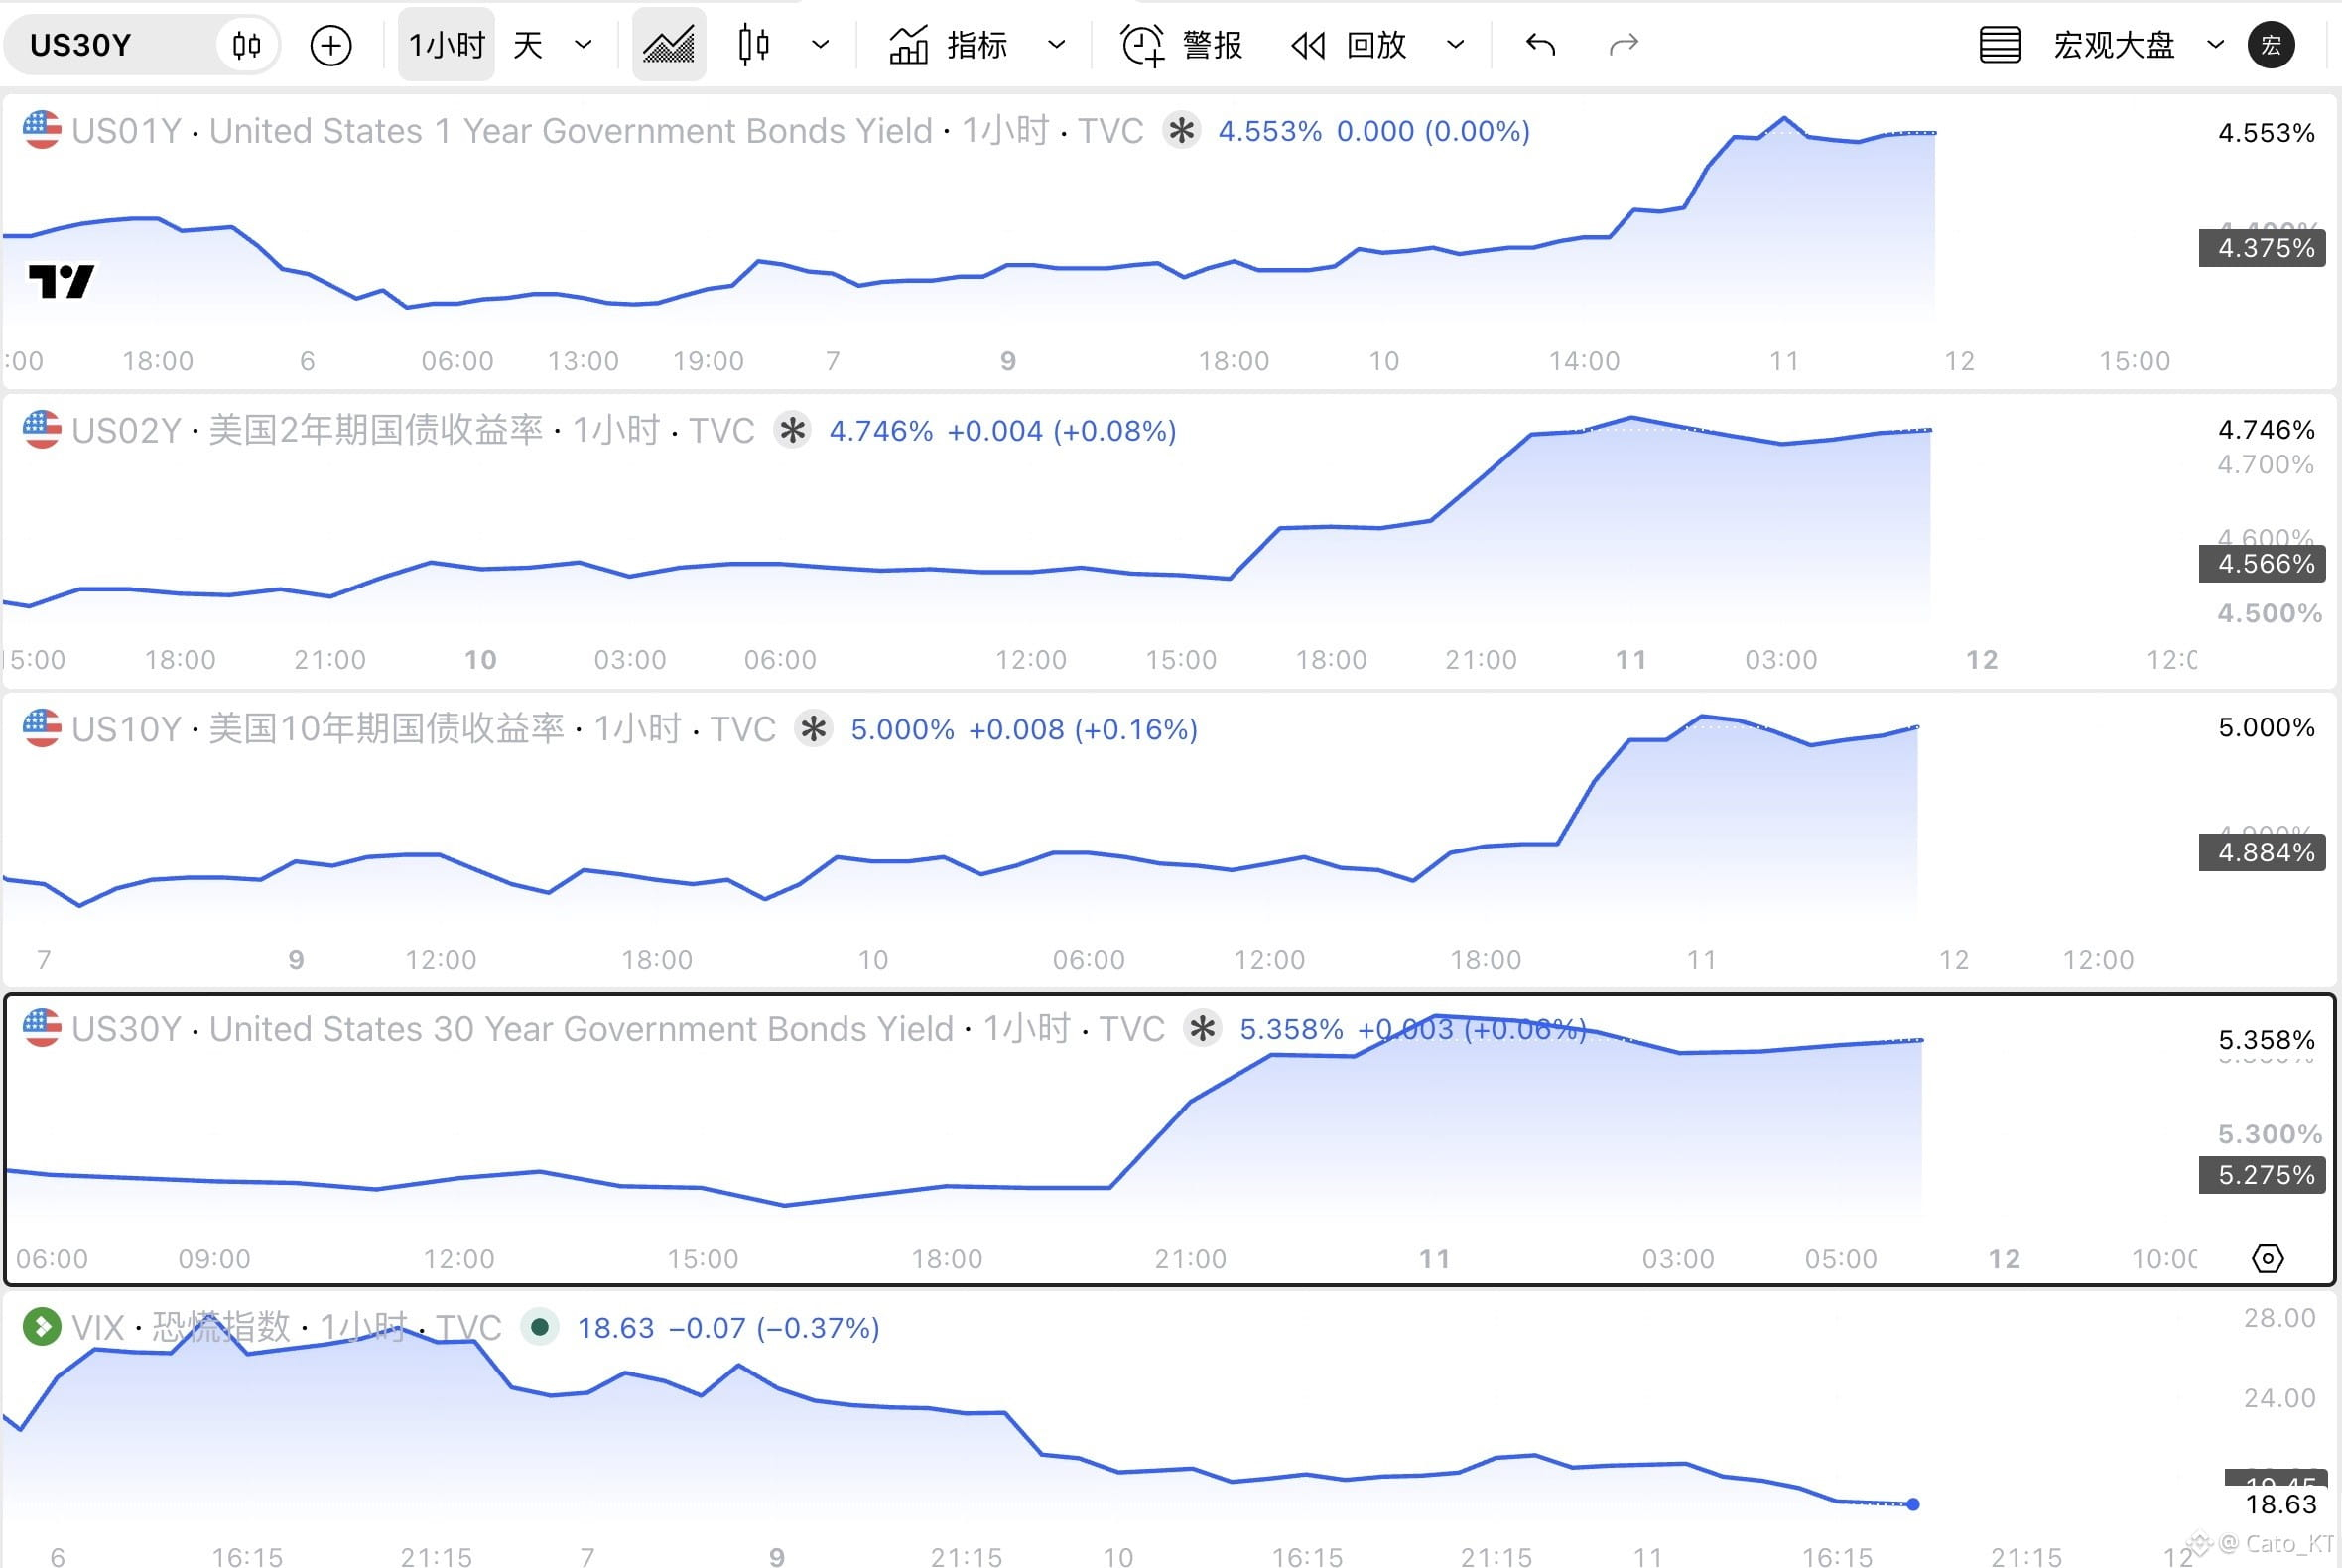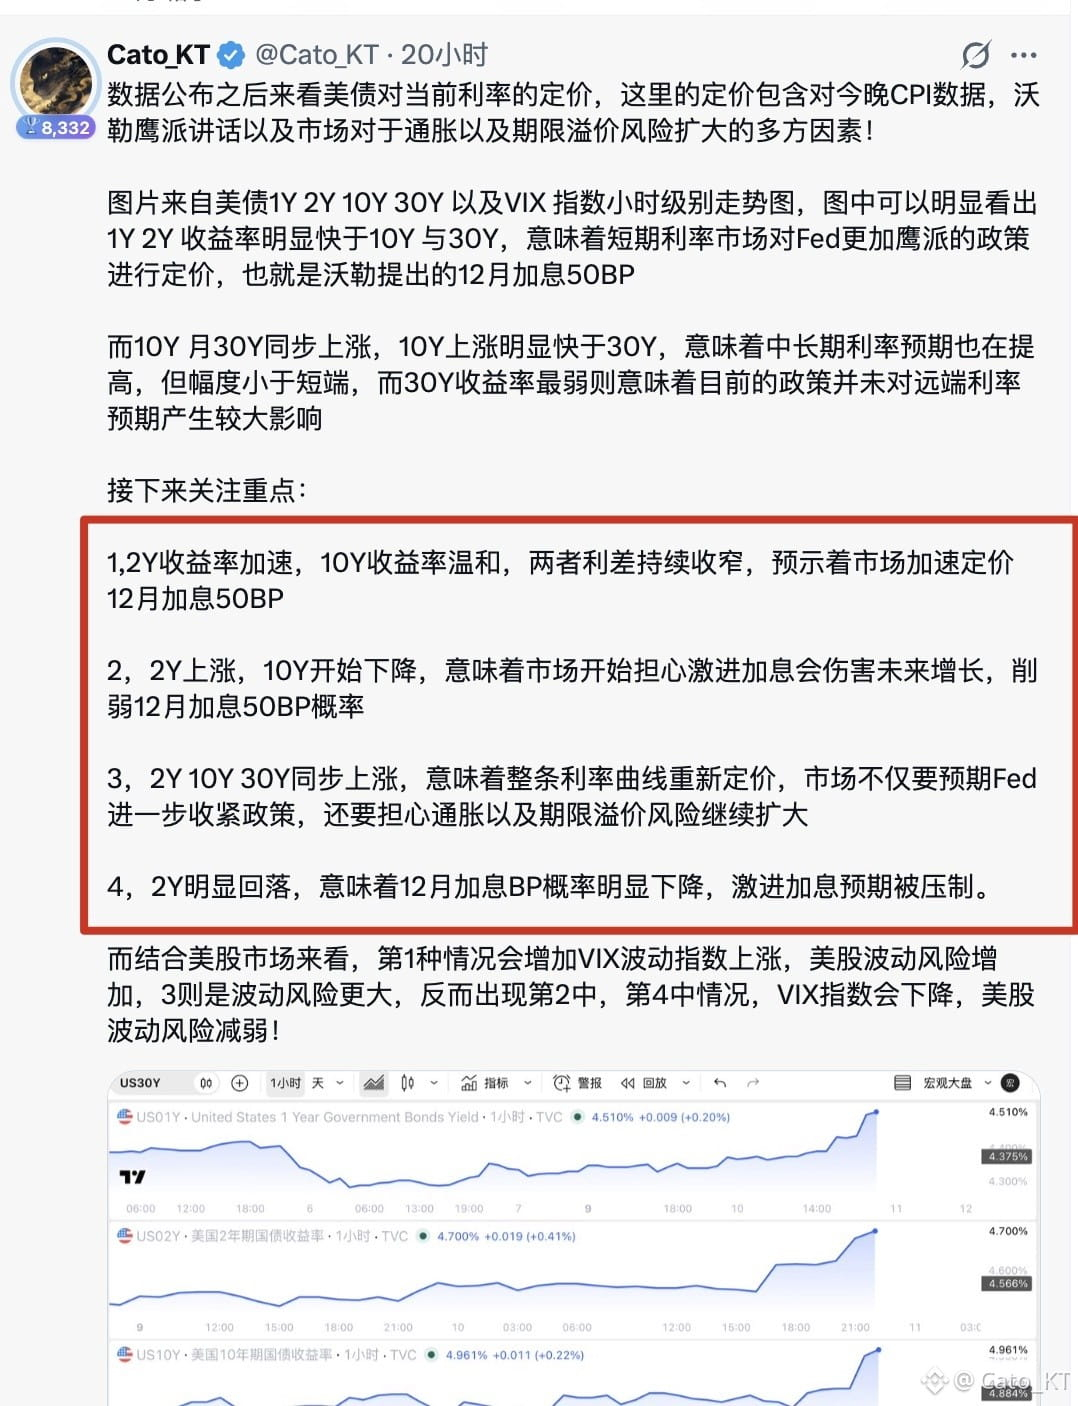
Um die eingepreisten Erwartungen des Finanzmarkts hinsichtlich der künftigen Zinssätze zu beobachten, muss man weiterhin auf die Entwicklung der US-Staatsanleiherenditen schauen. Maßgeblich ist nach wie vor der Stundenchart. Zum Handelsstart an den US-Börsen tendierten die Renditen 2-jähriger und 10-jähriger Anleihen seitwärts.
Das bedeutet, dass die kurzfristigen Zinserwartungen – eine Zinserhöhung um 50 Basispunkte im Dezember oder aufeinanderfolgende Zinserhöhungen im Januar 2027 – zunächst weitgehend eingepreist sind. Auch die US-Aktienindizes legten im vorbörslichen Handel zu.
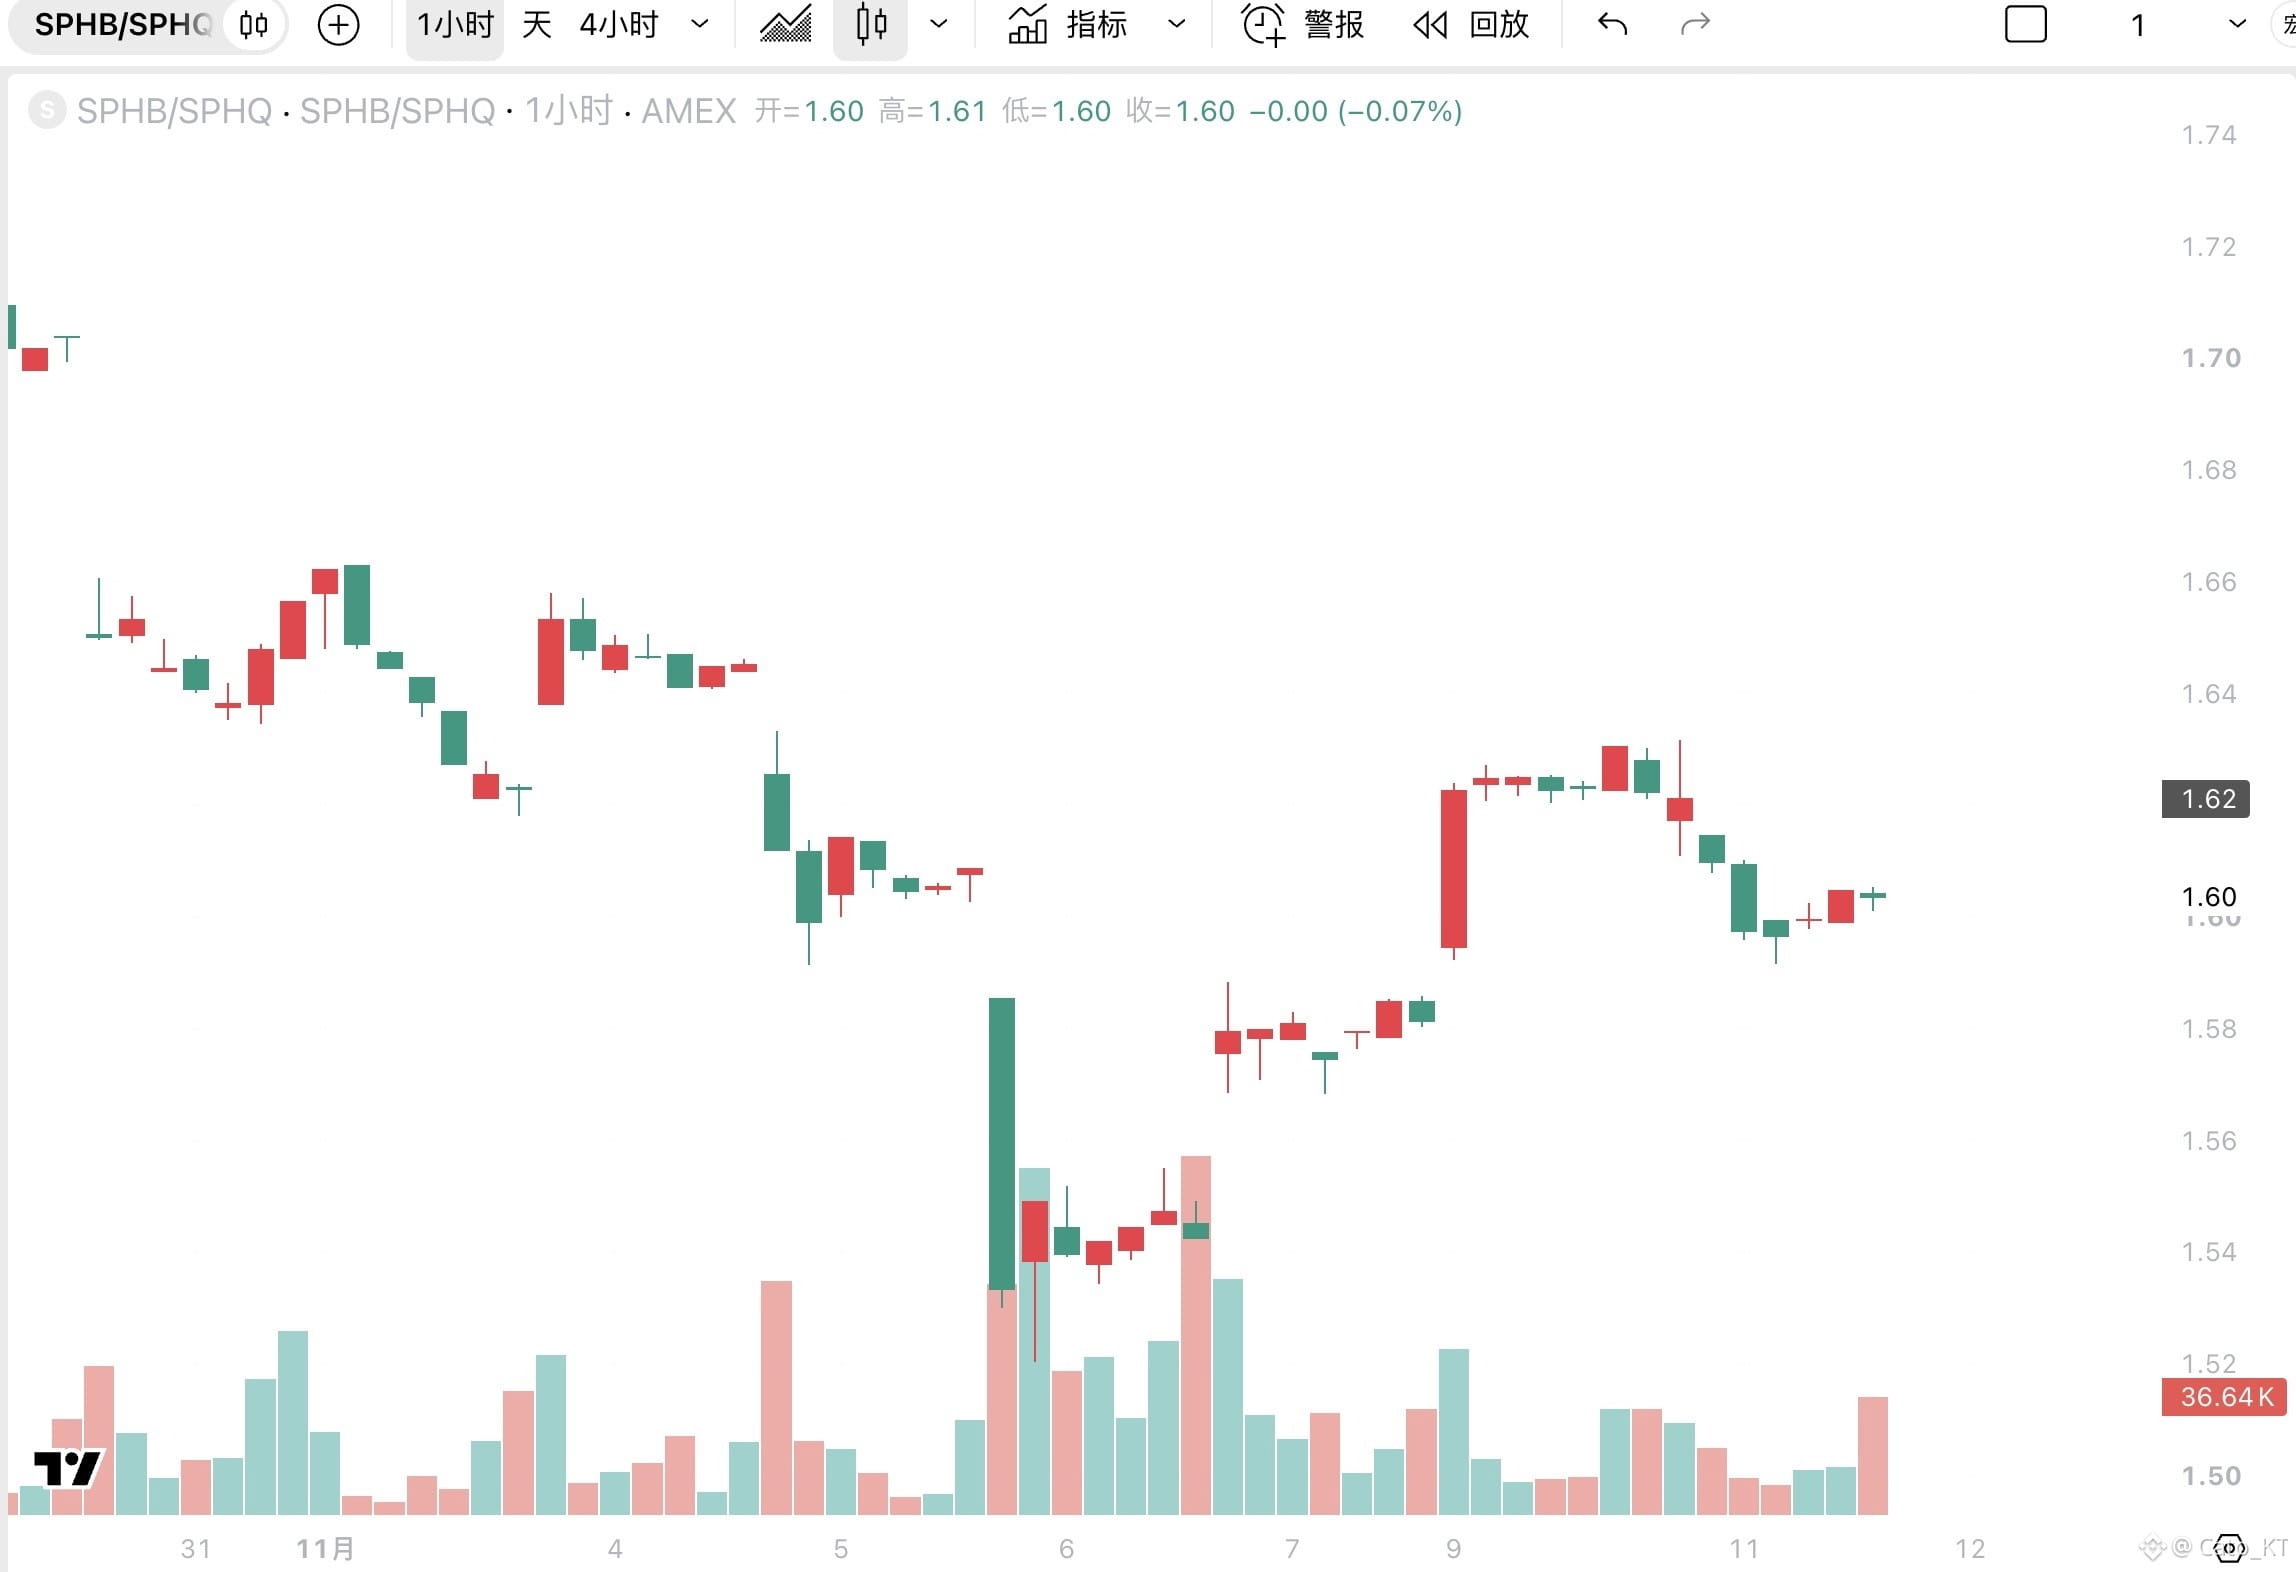
Gleichzeitig sank der VIX, das Volatilitätsrisiko ließ nach, und SPHB/SPHQ erholten sich vorbörslich. Die Risikobereitschaft nahm zu.
Im weiteren Verlauf dürfte die negative Marktbewertung einer Straffung der Geldpolitik im Dezember vorerst abgeschlossen sein – es sei denn, die Konjunkturdaten sprechen für weitere Zinserhöhungen, Fed-Gouverneure äußern sich noch restriktiver oder Brent steigt wieder über 95 US-Dollar. Bei den Anleiherenditen kann man heute Abend während des US-Handels darauf achten, ob die Renditen 2-jähriger und 10-jähriger Anleihen weiter steigen.
Bei den PPI-Daten am Freitag ist Vorsicht geboten. Sollte die Inflation auf Produzentenebene ebenfalls stark anziehen, ist grundsätzlich auch mit einem Anstieg des PCE-Preisindex im Oktober zu rechnen. Diese Faktoren würden die Wahrscheinlichkeit einer Zinserhöhung um 50 Basispunkte im Dezember oder aufeinanderfolgender Zinserhöhungen im Januar erhöhen.#CPI高于预期,美股与BTC再度承压
Das bedeutet, dass die kurzfristigen Zinserwartungen – eine Zinserhöhung um 50 Basispunkte im Dezember oder aufeinanderfolgende Zinserhöhungen im Januar 2027 – zunächst weitgehend eingepreist sind. Auch die US-Aktienindizes legten im vorbörslichen Handel zu.
Gleichzeitig sank der VIX, das Volatilitätsrisiko ließ nach, und SPHB/SPHQ erholten sich vorbörslich. Die Risikobereitschaft nahm zu.
Im weiteren Verlauf dürfte die negative Marktbewertung einer Straffung der Geldpolitik im Dezember vorerst abgeschlossen sein – es sei denn, die Konjunkturdaten sprechen für weitere Zinserhöhungen, Fed-Gouverneure äußern sich noch restriktiver oder Brent steigt wieder über 95 US-Dollar. Bei den Anleiherenditen kann man heute Abend während des US-Handels darauf achten, ob die Renditen 2-jähriger und 10-jähriger Anleihen weiter steigen.
Bei den PPI-Daten am Freitag ist Vorsicht geboten. Sollte die Inflation auf Produzentenebene ebenfalls stark anziehen, ist grundsätzlich auch mit einem Anstieg des PCE-Preisindex im Oktober zu rechnen. Diese Faktoren würden die Wahrscheinlichkeit einer Zinserhöhung um 50 Basispunkte im Dezember oder aufeinanderfolgender Zinserhöhungen im Januar erhöhen.#CPI高于预期,美股与BTC再度承压