Die meisten Trader beobachten den Spread zwischen großen Paaren wie BTC und risikoreichen Assets wie ETH, ohne zu erkennen, wie die relative Volatilität das Risiko bestimmt.
Wenn Bitcoin in eine mehrwöchige Konsolidierungsphase eintritt, fließt Kapital ganz natürlich in große Layer-1-Projekte und Mid-Caps, die nach Rendite suchen. Ein häufiger Fehler ist, einen Swing-Trade mit $ETH oder Altcoins mit derselben Dollarposition zu dimensionieren, die man auch bei $BTC einsetzen würde.
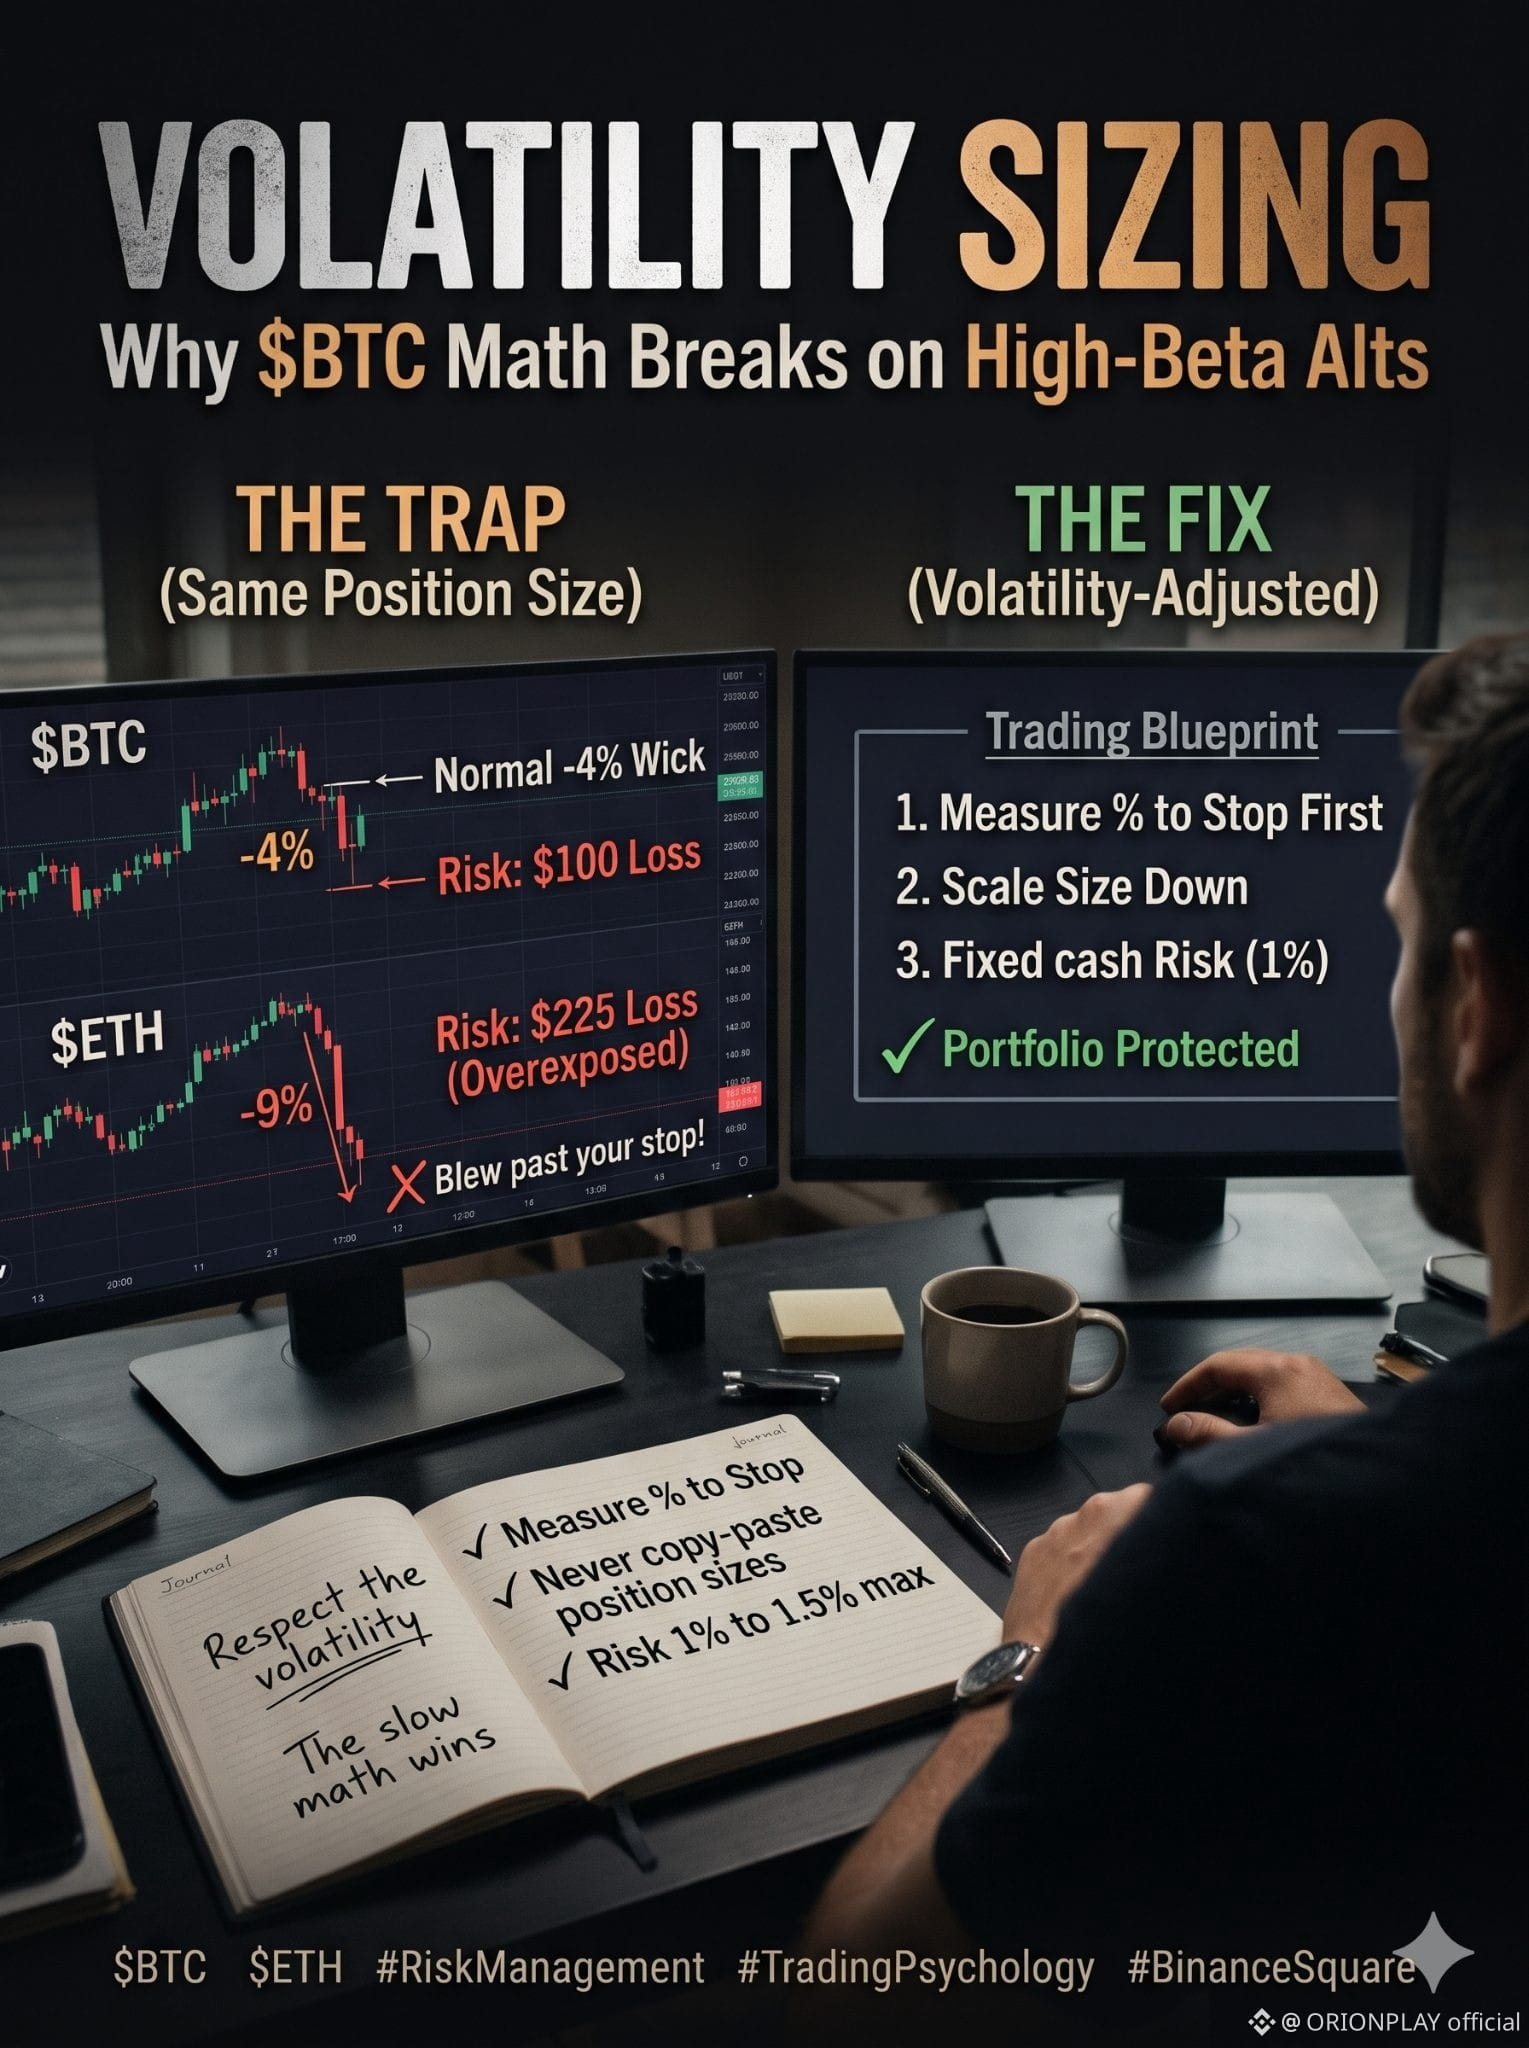
Da die Volatilitätsprofile von Altcoins deutlich breiter sind, verdoppelt eine identische Dollarallokation tatsächlich das Portfoliorisiko. Ein normaler Liquiditätsdocht von 4 % bei Bitcoin kann bei größeren Altcoins leicht zu einem Rückgang von 8 % bis 10 % führen. Dadurch werden Stop-Loss-Orders ausgelöst, die auf dem Makrochart zwar technisch sinnvoll waren, für die lokale Orderbuchtiefe aber zu eng platziert wurden.
Anstatt während seitwärts tendierender Marktphasen nach Ausbruchstrades zu suchen, solltest du deine Positionsgröße an die Volatilität des Assets anpassen:
Berechne zunächst deinen Stop-Abstand in Prozent.
Verringere die Positionsgröße so, dass dein maximales Verlustrisiko in Cash bei 1 % bis 1,5 % bleibt.
Achte auf die relative Liquiditätstiefe, statt dich ausschließlich auf Kerzenmuster zu verlassen.
Wenn du deine Positionsgröße an die Volatilität des Assets anpasst, bleibst du deutlich länger zahlungsfähig, als wenn du versuchst vorherzusagen, wo die nächste Kerze schließt.
Wie passt du deine Positionsgröße an, wenn du zwischen $BTC und großen Altcoins wechselst?
#CryptoTrading #Risikomanagement #BinanceSquare #TradingPsychologie
Wenn Bitcoin in eine mehrwöchige Konsolidierungsphase eintritt, fließt Kapital ganz natürlich in große Layer-1-Projekte und Mid-Caps, die nach Rendite suchen. Ein häufiger Fehler ist, einen Swing-Trade mit $ETH oder Altcoins mit derselben Dollarposition zu dimensionieren, die man auch bei $BTC einsetzen würde.
Da die Volatilitätsprofile von Altcoins deutlich breiter sind, verdoppelt eine identische Dollarallokation tatsächlich das Portfoliorisiko. Ein normaler Liquiditätsdocht von 4 % bei Bitcoin kann bei größeren Altcoins leicht zu einem Rückgang von 8 % bis 10 % führen. Dadurch werden Stop-Loss-Orders ausgelöst, die auf dem Makrochart zwar technisch sinnvoll waren, für die lokale Orderbuchtiefe aber zu eng platziert wurden.
Anstatt während seitwärts tendierender Marktphasen nach Ausbruchstrades zu suchen, solltest du deine Positionsgröße an die Volatilität des Assets anpassen:
Berechne zunächst deinen Stop-Abstand in Prozent.
Verringere die Positionsgröße so, dass dein maximales Verlustrisiko in Cash bei 1 % bis 1,5 % bleibt.
Achte auf die relative Liquiditätstiefe, statt dich ausschließlich auf Kerzenmuster zu verlassen.
Wenn du deine Positionsgröße an die Volatilität des Assets anpasst, bleibst du deutlich länger zahlungsfähig, als wenn du versuchst vorherzusagen, wo die nächste Kerze schließt.
Wie passt du deine Positionsgröße an, wenn du zwischen $BTC und großen Altcoins wechselst?
#CryptoTrading #Risikomanagement #BinanceSquare #TradingPsychologie