Marktüberblick vom 11.11.:
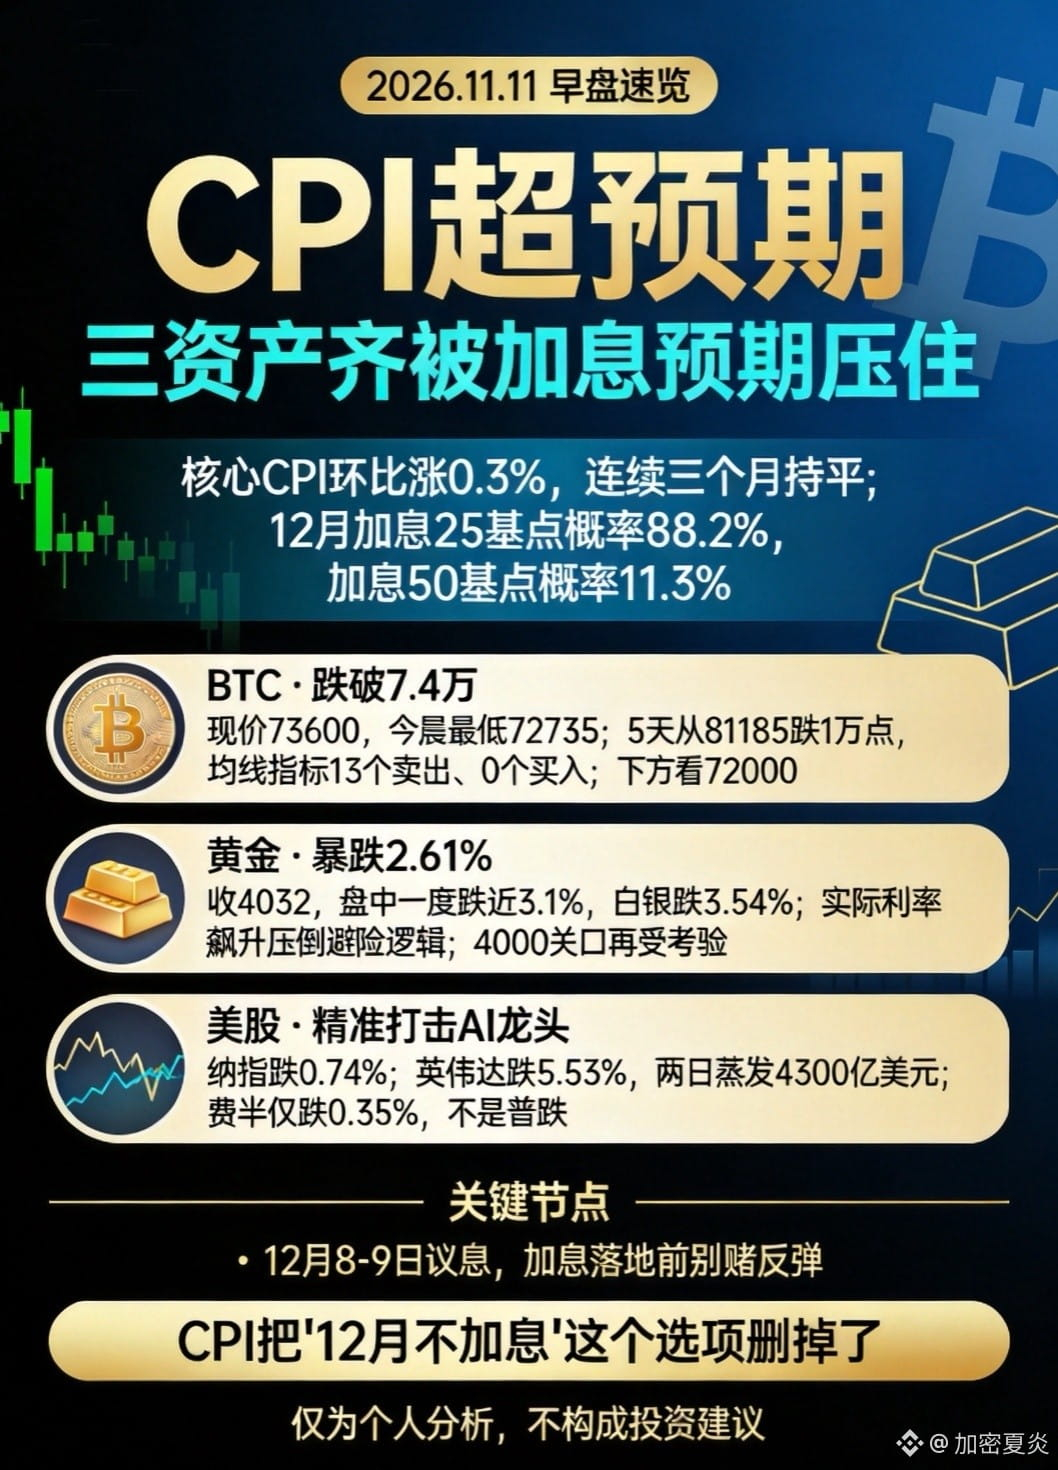
Der CPI-Bericht hat dem Markt gestern Abend einen schweren Schlag versetzt: Gesamtinflation +0,4 % (erwartet: 0,3 %), Kerninflation +0,3 % (erwartet: 0,2 %). Die Kerninflation lag damit drei Monate in Folge bei 0,3 %. Daraufhin erhöhte CME die Wahrscheinlichkeit einer Zinserhöhung um 25 Basispunkte im Dezember direkt auf 88,2 %. Für eine Erhöhung um 50 Basispunkte liegt sie bei 11,3 %, die Wahrscheinlichkeit für unveränderte Zinsen beträgt nun null. Die Rendite zehnjähriger US-Staatsanleihen kletterte im Tagesverlauf wieder auf 5 %.
Alle drei Märkte gerieten gleichzeitig unter Druck: Bitcoin fiel unter 74.000 auf 73.600, heute Morgen lag das Tief bei 72.735. In fünf Tagen ging es von 81.185 um 10.000 Punkte nach unten (-10,4 %). Die gleitenden Durchschnitte zeigen 13 Verkaufssignale und 0 Kaufsignale – eine klare bärische Formation. 72.000 ist eine wichtige Unterstützung; fällt sie, rückt die Marke von 70.000 in den Blick.
Gold stürzte um 2,61 % auf 4.032 ab und verlor im Tagesverlauf zeitweise fast 3,1 %, Silber gab 3,54 % nach. Noch vor wenigen Tagen hieß es: „Geopolitische Risiken treiben die Kurse nach oben.“ Gestern Abend wechselte das Drehbuch zu „steigende Realzinsen“ – die Zinserhöhungswette setzte sich durch. Fällt auch die Marke von 4.000, ist die gesamte Erholung dahin.
Die US-Aktienmärkte gaben nicht stark nach (Nasdaq: -0,74 %), doch Nvidia verlor innerhalb von zwei Tagen 430 Milliarden Dollar an Börsenwert und an einem Tag 5,53 %. Der Philadelphia Semiconductor Index sank nur um 0,35 %. Das zeigt: Es handelt sich nicht um einen allgemeinen Ausverkauf, sondern Anleger nehmen gezielt die KI-Schwergewichte ins Visier.
Kurz gesagt: Der CPI-Bericht hat die Option „keine Zinserhöhung im Dezember“ gestrichen. Bis zum Zinsentscheid am 8. und 9. Dezember wird jede überraschend hohe Zahl stärker ins Gewicht fallen. Setz an diesem Punkt nicht auf eine Erholung – warte erst einmal ab, bis die Zinsentscheidung feststeht.
Der CPI-Bericht hat dem Markt gestern Abend einen schweren Schlag versetzt: Gesamtinflation +0,4 % (erwartet: 0,3 %), Kerninflation +0,3 % (erwartet: 0,2 %). Die Kerninflation lag damit drei Monate in Folge bei 0,3 %. Daraufhin erhöhte CME die Wahrscheinlichkeit einer Zinserhöhung um 25 Basispunkte im Dezember direkt auf 88,2 %. Für eine Erhöhung um 50 Basispunkte liegt sie bei 11,3 %, die Wahrscheinlichkeit für unveränderte Zinsen beträgt nun null. Die Rendite zehnjähriger US-Staatsanleihen kletterte im Tagesverlauf wieder auf 5 %.
Alle drei Märkte gerieten gleichzeitig unter Druck: Bitcoin fiel unter 74.000 auf 73.600, heute Morgen lag das Tief bei 72.735. In fünf Tagen ging es von 81.185 um 10.000 Punkte nach unten (-10,4 %). Die gleitenden Durchschnitte zeigen 13 Verkaufssignale und 0 Kaufsignale – eine klare bärische Formation. 72.000 ist eine wichtige Unterstützung; fällt sie, rückt die Marke von 70.000 in den Blick.
Gold stürzte um 2,61 % auf 4.032 ab und verlor im Tagesverlauf zeitweise fast 3,1 %, Silber gab 3,54 % nach. Noch vor wenigen Tagen hieß es: „Geopolitische Risiken treiben die Kurse nach oben.“ Gestern Abend wechselte das Drehbuch zu „steigende Realzinsen“ – die Zinserhöhungswette setzte sich durch. Fällt auch die Marke von 4.000, ist die gesamte Erholung dahin.
Die US-Aktienmärkte gaben nicht stark nach (Nasdaq: -0,74 %), doch Nvidia verlor innerhalb von zwei Tagen 430 Milliarden Dollar an Börsenwert und an einem Tag 5,53 %. Der Philadelphia Semiconductor Index sank nur um 0,35 %. Das zeigt: Es handelt sich nicht um einen allgemeinen Ausverkauf, sondern Anleger nehmen gezielt die KI-Schwergewichte ins Visier.
Kurz gesagt: Der CPI-Bericht hat die Option „keine Zinserhöhung im Dezember“ gestrichen. Bis zum Zinsentscheid am 8. und 9. Dezember wird jede überraschend hohe Zahl stärker ins Gewicht fallen. Setz an diesem Punkt nicht auf eine Erholung – warte erst einmal ab, bis die Zinsentscheidung feststeht.