
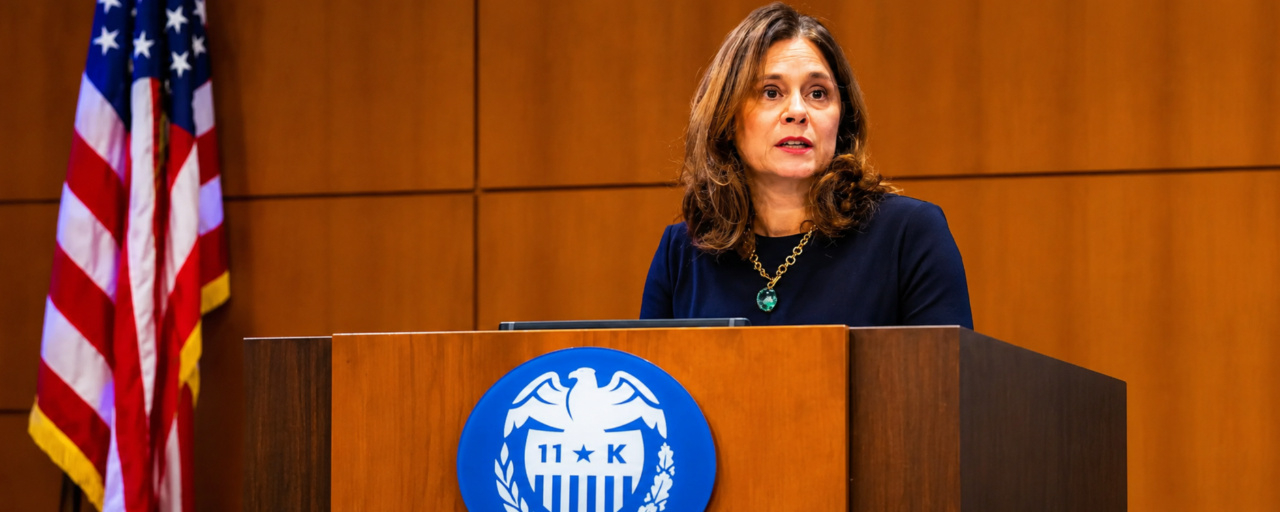
Lorie K. Logan, Präsidentin der Federal Reserve Bank of Dallas und 2026 stimmberechtigtes Mitglied des Offenmarktausschusses der Federal Reserve (FOMC), dem sie im Rahmen eines rotierenden Sitzes für die regionalen Präsidenten angehört, sprach sich für eine weitere Straffung aus. Sie sagte, es sei klar, dass die Fed mindestens zwei weitere Zinserhöhungen um jeweils 25 Basispunkte vornehmen müsse.
Sie ging noch weiter und brachte ein schnelleres Tempo in diesem Winter ins Spiel, als es die Zentralbank bisher angeschlagen hat. Sobald diese beiden Zinserhöhungen erfolgt seien, wäre eine Pause zur Neubewertung sinnvoll. Die Zahlen erklären ihre Dringlichkeit: Sie schätzt, dass der Leitzins mindestens 50 Basispunkte unter einem moderat restriktiven Niveau liegt. Da der reale US-Leitzins (Fed Funds Rate) nur 78 Basispunkte beträgt, trägt eine akkommodierende Geldpolitik weiterhin zum Inflationsdruck bei.
Sie warnte, dass die Inflation deutlich über dem Ziel von 2 % liegt und weiter steigt. Zudem befürchtet sie, dass ein höher als erwarteter VPI-Anstieg auch die PCE-Inflation in die Höhe treiben könnte. Sie wies außerdem darauf hin, dass der Preisdruck über Zölle hinausgeht und dieser breit angelegte Trend anhalten dürfte.
Mit Blick auf die Realwirtschaft bezeichnete Logan den Arbeitsmarkt als ausgeglichen und sogar leicht angespannt. Das Wachstum beschrieb sie als stark, mit soliden Konsumausgaben und robusten Unternehmensinvestitionen.
Dieses Umfeld spricht für ihre Forderung nach einer restriktiveren Geldpolitik. Zum Abschluss ihrer Ausführungen deutete sie die höheren Renditen am Anleihemarkt als Zeichen dafür, dass die Geldpolitik noch Arbeit vor sich hat, und nicht als eigenständigen Rückenwind für die Konjunktur.
Wichtige Zitate:
Geldpolitik
Die Fed muss die Zinsen mindestens noch zweimal um jeweils einen Viertelprozentpunkt anheben.
Es könnte möglich sein, die Zinsen in diesem Winter schneller anzuheben, als es die US-Notenbank bisher getan hat.
Nach zwei weiteren Zinserhöhungen wäre es sinnvoll, eine Pause einzulegen und zu prüfen, welche weiteren Maßnahmen angemessen sein könnten.
Eine schrittweise Anpassung der Geldpolitik kann das Risiko verringern, dass sich die Wirtschaftsaktivität stärker als nötig abschwächt.
Es ist wichtig, rasch ein Gleichgewicht bei den Inflations- und Beschäftigungsaussichten zu erreichen.
Ausrichtung der Geldpolitik
Der Leitzins der Fed liegt mindestens 50 Basispunkte unter einem moderat restriktiven Niveau.
Eine akkommodierende Geldpolitik verstärkt den Inflationsdruck; Daten deuten darauf hin, dass der reale Fed-Funds-Satz bei 78 Basispunkten liegt.
Inflation
Eine überhöhte Inflation ist inakzeptabel.
Die Inflation liegt deutlich über dem Ziel von 2 % und steigt weiter an.
Sie ist besorgt, dass ein höher als erwarteter VPI-Anstieg die PCE-Inflation in die Höhe treiben könnte.
Energieversorgungsstörungen infolge des Krieges sind nicht die einzige Ursache des Preisdrucks.
Der Preisdruck geht auch über Zölle hinaus, und dieser breit angelegte Trend dürfte anhalten.
Arbeitsmarkt
Der Arbeitsmarkt ist ausgeglichen und sogar leicht angespannt.
Wachstum und Wirtschaft
Das Wirtschaftswachstum ist stark, die Konsumausgaben sind solide und die Unternehmensausgaben robust.
Finanzielle Bedingungen
Höhere Renditen am Anleihemarkt signalisieren, dass die Geldpolitik noch Arbeit vor sich hat, und sind kein eigenständiger Rückenwind für die Konjunktur.