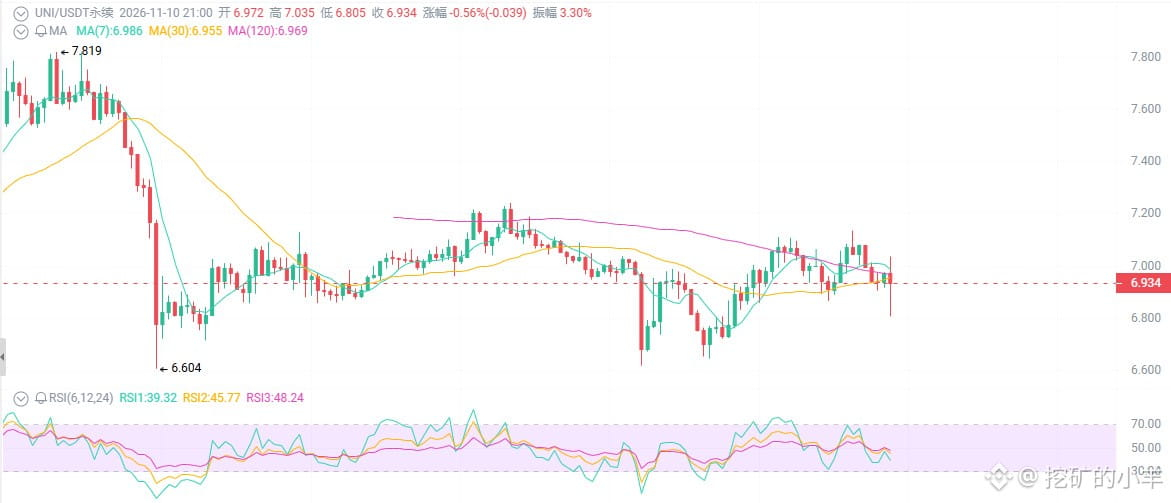
UNI bei 6,9 US-Dollar – worauf wartest du noch?
Die täglich aktiven Adressen erreichen ein neues Jahreshoch, die CME hat UNI-Futures gelistet und der Gebührenmechanismus zum Verbrennen von Tokens ist ebenfalls gestartet – doch der Preis ist von 11 Dollar im September auf 6,9 gefallen. Trotz all der positiven Nachrichten bewegt er sich einfach nicht nach oben. Wird der DeFi-Marktführer vom Markt abgeschrieben oder ist das die letzte Ruhe vor dem Sturm?
Zunächst der oberflächliche Eindruck: Die guten Nachrichten sind raus, der Preis liegt flach.
Im September stieg der Kurs auf fast 11 Dollar und korrigierte dann stetig auf eine Spanne von 6,5 bis 7,5. Jetzt pendelt er in der Nähe von 6,9. Der Tages-RSI liegt bei 49 – neutral. Die MA20 liegt bei 7,0 und wird immer wieder getestet. Das Handelsvolumen ist nicht gestiegen, der Markt wirkt wie eingeschlafen. Ist mit UNI überhaupt noch etwas los?
Erstens: Die Fundamentaldaten entwickeln sich, der Preis liegt auf der faulen Haut.
Täglich aktive Adressen: 14.600 – ein Jahreshoch
Zahl neu angelegter Adressen mit dem größten Zuwachs seit 2020
TVL bei rund 3,4 bis 3,5 Milliarden US-Dollar – klarer Marktführer im DEX-Sektor
v4 ist auf mehreren L2s live. Aggregator Hooks können externe Liquidität weiterleiten; die dabei anfallenden Protokollgebühren verbrennen UNI direkt.
Das Handelsvolumen tokenisierter Aktien trägt erheblich bei, und die RWA-Erzählung beginnt, dem DEX-Sektor Rückenwind zu geben.
Immer mehr Menschen nutzen Uniswap, der UNI-Verbrennungsmechanismus ist in Betrieb – aber der Preis zieht nicht mit.
Das ist eine Entkopplung von positiven Nachrichten und Preisentwicklung.
Zweitens: Die CME hat UNI-Futures gelistet. Das ist keine Kleinigkeit.
Die CME, die Chicago Mercantile Exchange, ist die größte Derivatebörse der Welt. Dort werden bereits BTC- und ETH-Futures gehandelt.
Jetzt gibt es dort auch UNI-Futures.
Das bedeutet, dass Institutionen an der Wall Street UNI nun mit regulierten Instrumenten absichern und darauf setzen können. Bisher konnten Institutionen, die in führende DeFi-Projekte investieren wollten, nur Spot-Token onchain kaufen – umständlich und mit Verwahrrisiken verbunden. Jetzt bietet ihnen die CME einen regulierten Zugang.
Dasselbe Muster gab es 2017, als die CME BTC-Futures einführte. Damals lag BTC bei 10.000 Dollar. Und was geschah danach?
Institutionen steigen nicht ein, um Geld zu verschenken. Aber ihr Einstieg allein ist schon die größte Erzählung.
Drittens: Gebührenmechanismus und Token-Verbrennung sind gestartet. UNI ist nicht länger ein Governance-Token „ohne Wertabschöpfung“.
Viele schimpfen über UNI: „Was bringt ein Governance-Token? Man kann damit ja nicht einmal Dividenden verdienen.“
Das ist Schnee von gestern.
Der Gebührenmechanismus ist aktiviert, und die Protokollgebühren werden direkt zum Verbrennen von UNI verwendet. Die Protokollgebühren erreichten im dritten Quartal den höchsten Stand seit Jahren; neue Chains wie Robinhood Chain tragen beträchtliche Einnahmen bei.
Rund 608 Millionen Token sind im Umlauf, das Maximum liegt bei 1 Milliarde; es besteht kein Druck durch umfangreiche Token-Freigaben. Das Angebot schrumpft, die Nachfrage steigt. Die Logik ist genau dieselbe wie beim HYPE-Flywheel – nur hat der Markt es noch nicht begriffen.
Die täglich aktiven Adressen erreichen ein neues Jahreshoch, die CME hat UNI-Futures gelistet und der Gebührenmechanismus zum Verbrennen von Tokens ist ebenfalls gestartet – doch der Preis ist von 11 Dollar im September auf 6,9 gefallen. Trotz all der positiven Nachrichten bewegt er sich einfach nicht nach oben. Wird der DeFi-Marktführer vom Markt abgeschrieben oder ist das die letzte Ruhe vor dem Sturm?
Zunächst der oberflächliche Eindruck: Die guten Nachrichten sind raus, der Preis liegt flach.
Im September stieg der Kurs auf fast 11 Dollar und korrigierte dann stetig auf eine Spanne von 6,5 bis 7,5. Jetzt pendelt er in der Nähe von 6,9. Der Tages-RSI liegt bei 49 – neutral. Die MA20 liegt bei 7,0 und wird immer wieder getestet. Das Handelsvolumen ist nicht gestiegen, der Markt wirkt wie eingeschlafen. Ist mit UNI überhaupt noch etwas los?
Erstens: Die Fundamentaldaten entwickeln sich, der Preis liegt auf der faulen Haut.
Täglich aktive Adressen: 14.600 – ein Jahreshoch
Zahl neu angelegter Adressen mit dem größten Zuwachs seit 2020
TVL bei rund 3,4 bis 3,5 Milliarden US-Dollar – klarer Marktführer im DEX-Sektor
v4 ist auf mehreren L2s live. Aggregator Hooks können externe Liquidität weiterleiten; die dabei anfallenden Protokollgebühren verbrennen UNI direkt.
Das Handelsvolumen tokenisierter Aktien trägt erheblich bei, und die RWA-Erzählung beginnt, dem DEX-Sektor Rückenwind zu geben.
Immer mehr Menschen nutzen Uniswap, der UNI-Verbrennungsmechanismus ist in Betrieb – aber der Preis zieht nicht mit.
Das ist eine Entkopplung von positiven Nachrichten und Preisentwicklung.
Zweitens: Die CME hat UNI-Futures gelistet. Das ist keine Kleinigkeit.
Die CME, die Chicago Mercantile Exchange, ist die größte Derivatebörse der Welt. Dort werden bereits BTC- und ETH-Futures gehandelt.
Jetzt gibt es dort auch UNI-Futures.
Das bedeutet, dass Institutionen an der Wall Street UNI nun mit regulierten Instrumenten absichern und darauf setzen können. Bisher konnten Institutionen, die in führende DeFi-Projekte investieren wollten, nur Spot-Token onchain kaufen – umständlich und mit Verwahrrisiken verbunden. Jetzt bietet ihnen die CME einen regulierten Zugang.
Dasselbe Muster gab es 2017, als die CME BTC-Futures einführte. Damals lag BTC bei 10.000 Dollar. Und was geschah danach?
Institutionen steigen nicht ein, um Geld zu verschenken. Aber ihr Einstieg allein ist schon die größte Erzählung.
Drittens: Gebührenmechanismus und Token-Verbrennung sind gestartet. UNI ist nicht länger ein Governance-Token „ohne Wertabschöpfung“.
Viele schimpfen über UNI: „Was bringt ein Governance-Token? Man kann damit ja nicht einmal Dividenden verdienen.“
Das ist Schnee von gestern.
Der Gebührenmechanismus ist aktiviert, und die Protokollgebühren werden direkt zum Verbrennen von UNI verwendet. Die Protokollgebühren erreichten im dritten Quartal den höchsten Stand seit Jahren; neue Chains wie Robinhood Chain tragen beträchtliche Einnahmen bei.
Rund 608 Millionen Token sind im Umlauf, das Maximum liegt bei 1 Milliarde; es besteht kein Druck durch umfangreiche Token-Freigaben. Das Angebot schrumpft, die Nachfrage steigt. Die Logik ist genau dieselbe wie beim HYPE-Flywheel – nur hat der Markt es noch nicht begriffen.