
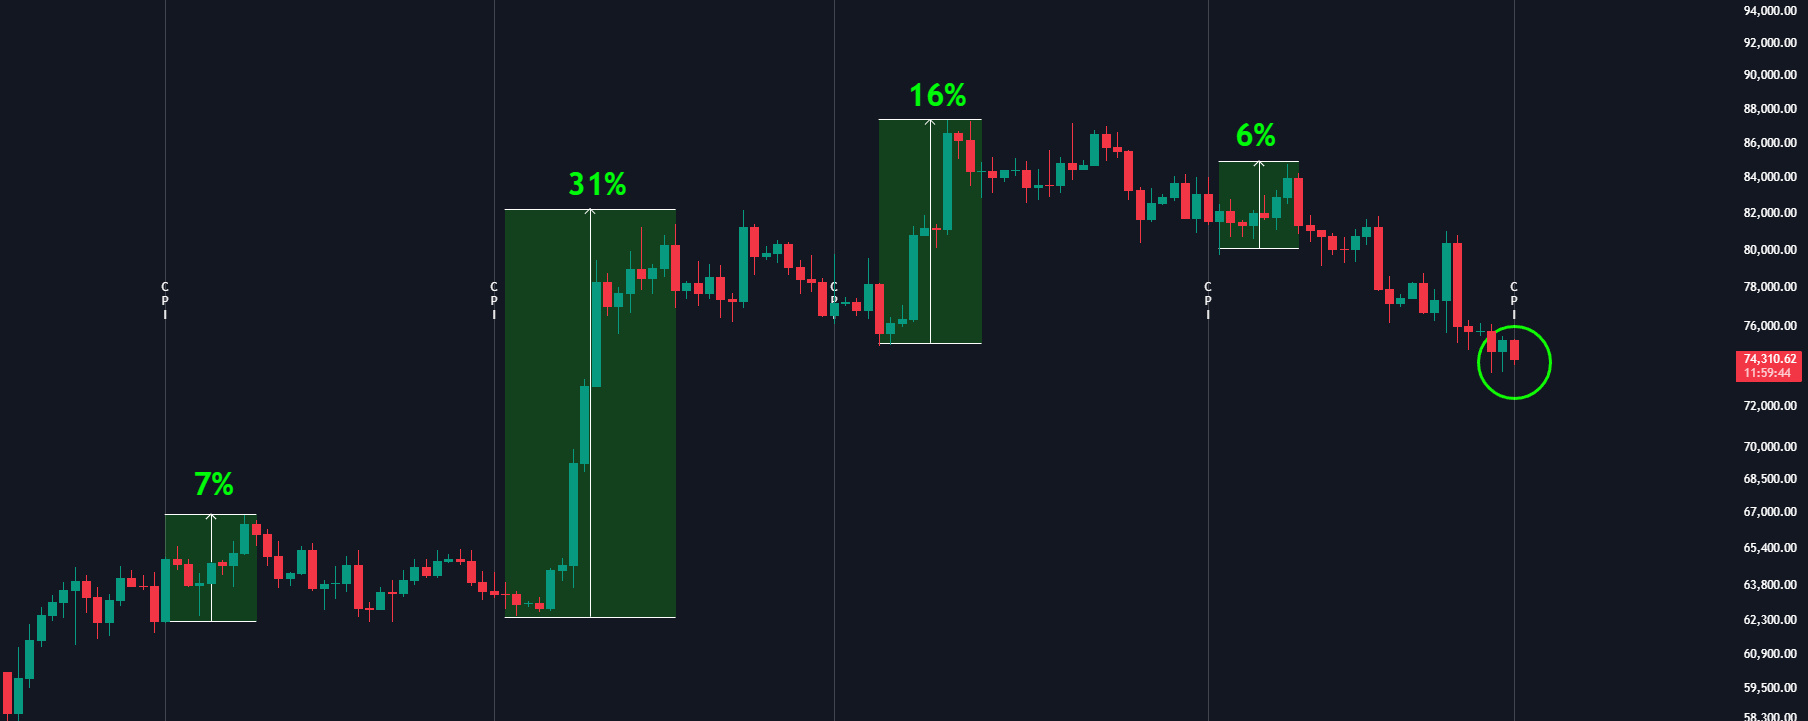

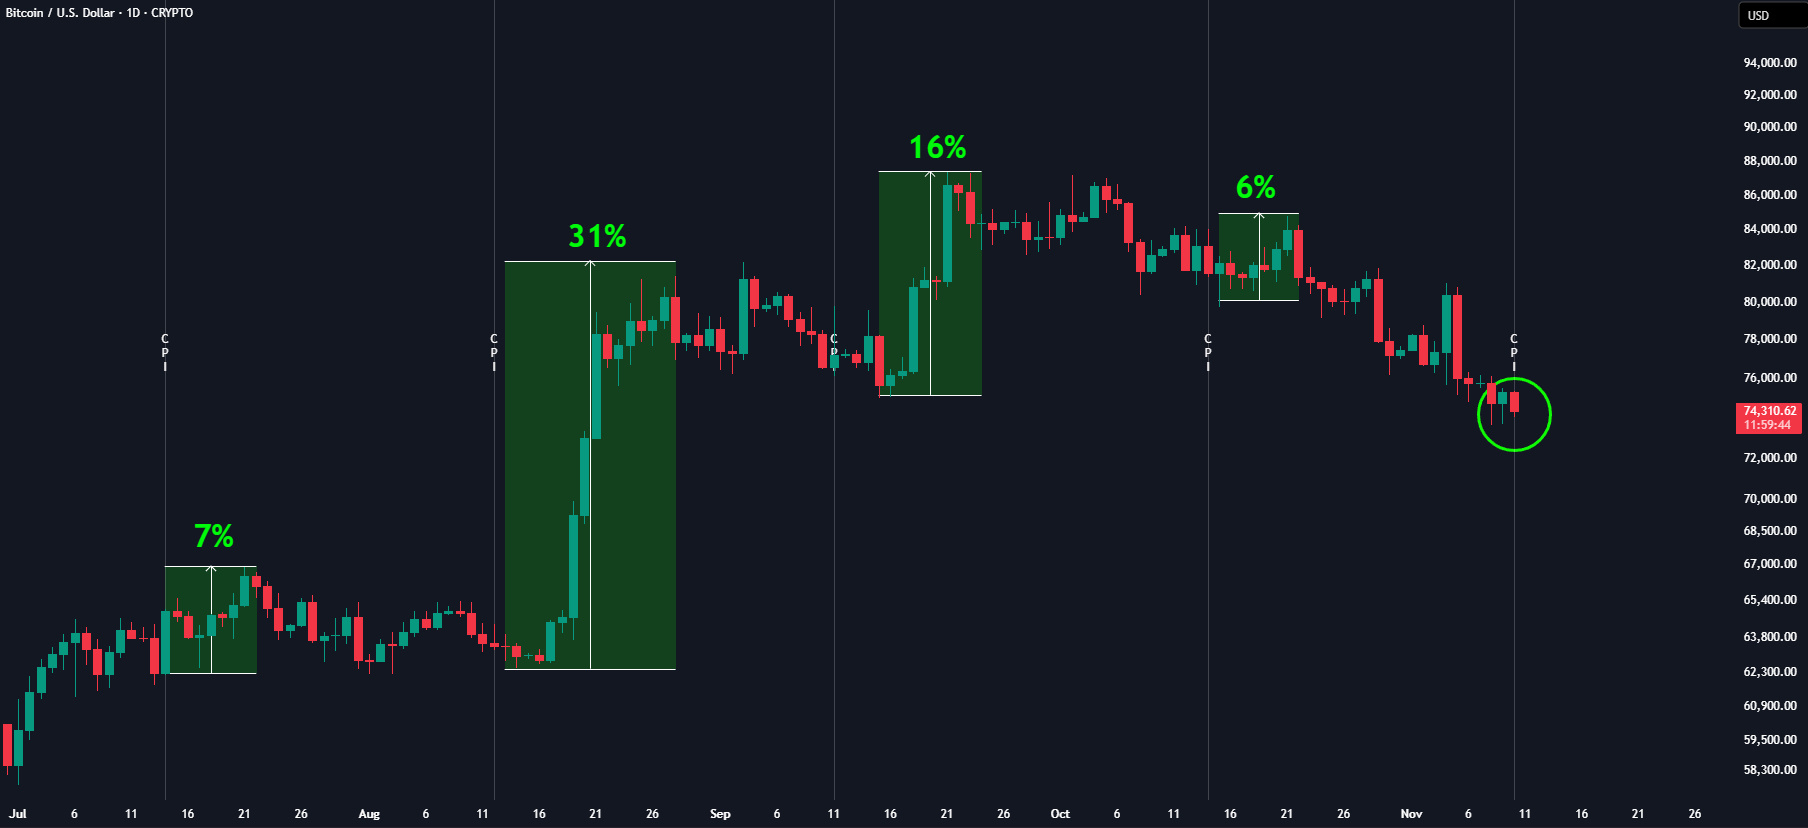
1. 总体统计规律(2017–2026,约116次发布)
• 波动显著放大:首小时中位绝对波动约 ±0.54%,是普通小时的 1.6倍;30%的CPI发布日进入BTC当日波动前10%的区间。4小时平均绝对波动约1.64%,1日约3.11%,7日约7.34%。
• 方向近乎随机:1小时后上涨概率55%,1天后53%,中位回报仅 +0.06%。7天中位回报 +1.24%,但方差极大。
• 极端案例确实存在大涨(如2022年11月10日首小时 +6.5%),但也有大跌(2022年9月13日4小时 -8.7%)。原帖图表中的7%、31%、16%、6%属于挑选出的正面样本,不代表全样本。
自2021年以来,CPI日2小时波动范围约为普通日的 1.8倍,峰值出现在2022年加息周期(可达3倍以上)。
2. 真正的驱动因素:CPI意外(Surprise)
市场定价的是“相对预期的偏差”,而非绝对数字:
• 软打印(低于预期,尤其核心CPI ≤0.2%):倾向于推升BTC。近年数据显示,核心≤0.2%时首小时上涨概率约10/13次,平均涨幅约0.45%。
• 热打印(高于预期):倾向于打压BTC。
• BitGo研究(108次核心CPI):2024年后,热打印5分钟超额回报约 -0.6%,冷打印约 +0.5%。关系在2022–2023加息周期最强,之后有所减弱但仍显著(5分钟R²可达36%)。
传输机制清晰:软CPI → 降低加息预期/提升降息预期 → 实际利率与美元走弱 → 风险资产(含BTC)获得流动性支撑。BTC自2020年后已高度宏观化,不再是单纯的“数字黄金”叙事驱动。
3. 时间与体制差异
• 2022年高峰期:通胀高企时,热打印后BTC下跌持续性更强。
• 2024–2026年:敏感度较2022年下降,部分时期甚至出现“宏观脱钩”迹象,但整体仍高于2017–2020年。BTC已成为机构宏观交易工具,对实时流动性与政策路径反应更快。
• 长期看,CPI本身不是BTC的长期驱动(BTC历史回报远超通胀),但短期事件驱动极强。
4. 当前背景(2026年11月10日CPI)
• 市场预期:头条环比 +0.3%,核心 +0.2%(较前值0.6%/0.3%明显放缓)。无同比数据(受去年政府关门影响)。
• BTC当时约 $74,000 附近,近期相对弱势(30日约-11%),市场已部分定价美联储可能进一步收紧。
• 若实际核心≤0.2%且符合或低于预期,历史模式偏多;若核心超预期(≥0.3%),则更可能出现即时抛压。
结论:CPI是高波动催化剂,而非单向催化剂。原帖的“每次都泵”不成立;真正可交易的是意外方向 + 即时宏观反应(美元、收益率、股票期货)。软打印在当前环境下更可能成为短期支撑,但需结合实际数字与市场即时定价,而非单纯历史模式。波动放大是确定的,方向则必须看数据本身。