Eine persönliche Kontroverse hat Nvidia direkt an den Abgrund gedrängt. Zum Börsenschluss am 9. November US-Ostküstenzeit stürzte die Aktie um 4,27 % ab. Die Marktkapitalisierung fiel unter 4,31 Billionen US-Dollar – der niedrigste Stand seit sieben Monaten. An einem einzigen Tag verpufften 190 Milliarden US-Dollar (umgerechnet etwa 1,29 Billionen Yuan)!
Jetzt richtet sich die Aufmerksamkeit im ganzen Netz auf eine einzige entscheidende Frage: Wird Jensen Huang vom Vorstand gefeuert? Kurzfristig ist es unwahrscheinlich, dass Huang zurücktritt, doch die Sorgen der Kapitalmärkte sind ihm deutlich ins Gesicht geschrieben.
Und gleich darauf steht das eigentliche Großereignis an: Nach Börsenschluss am 17. November veröffentlicht Nvidia seinen Q3-Bericht.
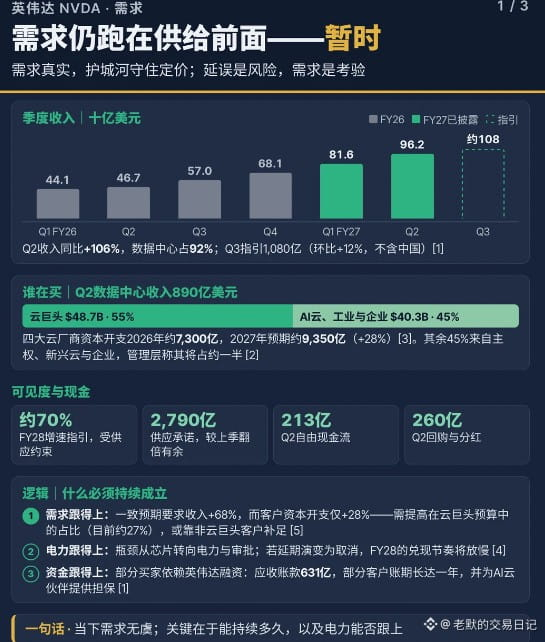
Glaubt nicht, dass sich alle Sorgen machen, Nvidia könnte kein Geld verdienen. Goldman Sachs erwartet starke Ergebnisse und einen starken Ausblick. Der Gewinn je Aktie könnte die Erwartungen um 6 % übertreffen, der Umsatz dürfte bei rund 108,8 Milliarden US-Dollar liegen – etwa 90 % mehr als im Vorjahreszeitraum. Die Bruttomarge soll sogar 74 % erreichen. Mit dem Bericht selbst ist wahrscheinlich alles in Ordnung; die eigentliche Gefahr steckt in der Umsatzstruktur.
Nvidias Wachstum hängt derzeit im Wesentlichen davon ab, wie viel die wenigen großen Kunden für ihre Rechenzentren ausgeben. Amazon, Google, Microsoft, Meta und OpenAI dürften 2026 zusammen mehr als 800 Milliarden US-Dollar investieren. Das Problem: Bei vier von ihnen ist der freie Cashflow negativ! Immer mehr Menschen fragen sich, wie lange dieses wahnsinnige Ausgabenspiel noch weitergehen kann.
Ein konkreteres Risiko geht von einem Herabstufungsbericht von Aletheia Capital aus. Nvidias finanzielle Verpflichtungen im Rahmen seiner KI-Partnerschaften sind bereits auf 165 Milliarden US-Dollar angewachsen. Anders gesagt: Das Unternehmen verkauft nicht nur Chips, sondern bürgt auch finanziell für KI-Cloud-Anbieter wie CoreWeave und Nebius. Falls diese Kunden keine Finanzierung erhalten und ihnen das Geld ausgeht, könnten Nvidias Forderungen und Aufträge ernsthaft in Gefahr geraten.
#英伟达Q3财报将至:能否化解市场疑虑? $BTC
Jetzt richtet sich die Aufmerksamkeit im ganzen Netz auf eine einzige entscheidende Frage: Wird Jensen Huang vom Vorstand gefeuert? Kurzfristig ist es unwahrscheinlich, dass Huang zurücktritt, doch die Sorgen der Kapitalmärkte sind ihm deutlich ins Gesicht geschrieben.
Und gleich darauf steht das eigentliche Großereignis an: Nach Börsenschluss am 17. November veröffentlicht Nvidia seinen Q3-Bericht.
Glaubt nicht, dass sich alle Sorgen machen, Nvidia könnte kein Geld verdienen. Goldman Sachs erwartet starke Ergebnisse und einen starken Ausblick. Der Gewinn je Aktie könnte die Erwartungen um 6 % übertreffen, der Umsatz dürfte bei rund 108,8 Milliarden US-Dollar liegen – etwa 90 % mehr als im Vorjahreszeitraum. Die Bruttomarge soll sogar 74 % erreichen. Mit dem Bericht selbst ist wahrscheinlich alles in Ordnung; die eigentliche Gefahr steckt in der Umsatzstruktur.
Nvidias Wachstum hängt derzeit im Wesentlichen davon ab, wie viel die wenigen großen Kunden für ihre Rechenzentren ausgeben. Amazon, Google, Microsoft, Meta und OpenAI dürften 2026 zusammen mehr als 800 Milliarden US-Dollar investieren. Das Problem: Bei vier von ihnen ist der freie Cashflow negativ! Immer mehr Menschen fragen sich, wie lange dieses wahnsinnige Ausgabenspiel noch weitergehen kann.
Ein konkreteres Risiko geht von einem Herabstufungsbericht von Aletheia Capital aus. Nvidias finanzielle Verpflichtungen im Rahmen seiner KI-Partnerschaften sind bereits auf 165 Milliarden US-Dollar angewachsen. Anders gesagt: Das Unternehmen verkauft nicht nur Chips, sondern bürgt auch finanziell für KI-Cloud-Anbieter wie CoreWeave und Nebius. Falls diese Kunden keine Finanzierung erhalten und ihnen das Geld ausgeht, könnten Nvidias Forderungen und Aufträge ernsthaft in Gefahr geraten.
#英伟达Q3财报将至:能否化解市场疑虑? $BTC