
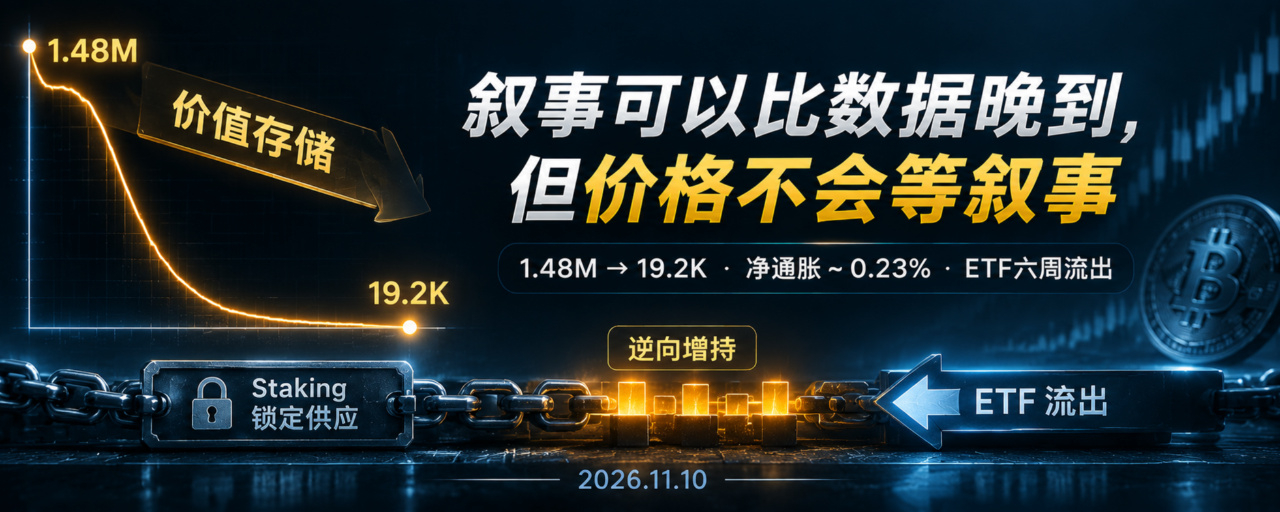

11月8日,以太坊联合创始人Vitalik Buterin在X平台发文,将ETH的叙事重心从“手续费销毁代币”转向“价值存储”。他明确写道:“但问题在于:这个所谓底线从来都不是稳固真实的支撑。”即便销毁率长期低于盈亏平衡点的10%,“我们也不必感到失落;ETH的价值另有来源”。
The Block 将这句话放在标题里:“Vitalik Buterin says ETH should be valued as a store of value, not a fee-burning token。”
这是对2021年以来“超声波货币”叙事的一次公开修正。但数据表明,需要修正的远不止叙事。
销毁的崩塌,发生在叙事修正之前
2022年,以太坊合计销毁约148万枚ETH,价值约36亿美元。到2026年截至11月初,销毁量仅约19,200枚ETH,价值约4,300万美元。以枚数计算,跌幅超过98.7%,接近两个数量级的差距。
崩塌的起点可以定位到2024年3月。Dencun升级引入EIP-4844,为Layer 2提供了独立且极低成本的数据通道(blob)。活动持续迁移至Rollup,基础层手续费销毁量随之骤降。链上记录显示,2021年每日销毁量一度高达8,844枚ETH,到2026年已降至每日57枚左右,远低于当前发行量曲线。
扩容成功了,销毁失败了。两件事发生在同一次升级里,但市场只庆祝了前一件。
净通胀并非始于今年,也并非某个单月突变。2025年ETH供应增长约0.18%,2026年通胀率约0.23%,自Dencun升级后持续处于温和净通胀状态。Vitalik的叙事修正,发生在供应曲线已经持续向上走了近两年之后。
“价值存储”需要回答的问题,比销毁模型更难
Vitalik为“价值存储”给出的支撑是去中心化、抗审查、隐私和稳定性。他写道:“在人工智能带来颠覆性变革的时代,稳定性会成为备受重视的特质。”
但销毁模型和存储叙事面对的是同一个问题:ETH的净需求从哪里来。
销毁模型的逻辑是“使用网络产生费用,费用销毁减少供给”。存储叙事的逻辑是“网络值得信任,所以ETH值得长期持有”。前者可以被数据证伪——它已经被证伪了。后者更难被证伪,但也更难被验证。Vitalik在帖文中拆解了销毁型代币的估值模型:市值等于年度销毁除以折现率。如果每年销毁10亿美元、折现率4%,理论估值下限是250亿美元。但他指出,2021至2023年大量被销毁的ETH来自加密生态内部的需求场景,“只有产生手续费收入的需求来自外部真实世界,这套估值底线逻辑才能成立”。
基础设施被使用,不等于ETH被净买入。以太坊主网的稳定币转账和RWA规模仍在增长,但这些活动所需要的Gas费,与“持有ETH作为资产”是两套不同的需求。
质押锁住了供给,ETF在抽走需求,但大户在逆势买
截至11月10日,约36.32%的ETH总供应处于质押状态,自5月以来上升约4.32%。大量流通筹码被锁定在验证节点中,确实降低了自由流通量。但质押不创造ETH计价的外部需求——质押者获得的是ETH计价奖励,这些奖励本身是新增发行的一部分。质押比例上升,锁住的是存量筹码的流动性,而非引入外部资本。
机构端的数据则指向相反方向。美国以太坊现货ETF已连续六周净流出,上周单周净流出3.653亿美元。11月4日单日流出8,530万美元,贝莱德ETHA一家流出7,440万。Glassnode此前记录到连续23个交易日净流出,为产品上线以来最长纪录。
但同一个数据源补了一句值得注意的细节:ETF流出的同期,部分大额地址在买入或提取ETH。这不是“机构全面撤退”的单向叙事。ETF是受监管的产品载体,它的流出反映的是通过这一特定渠道配置ETH的资金在减少;链上大户的行为,可能指向另一套逻辑。两者同时为真,但它们不是同一件事。
质押锁住了供给,ETF在抽走一部分需求,但链上大户在另一个层面接。叙事修正的时机,恰好落在这三股力量方向不一致的窗口里。
叙事修正的时机,本身就是信息
Vitalik在销毁数据崩塌近两年后才公开转向,这个时机值得注意。如果“超声波货币”的估值逻辑在2024年Dencun升级后就已事实上失效,叙事修正延迟了大约两年。
延迟的原因不难推测:承认销毁机制失效,等于承认过去五年ETH最有力的估值锚之一不再成立。但数据的崩塌不会因为叙事的延迟而停止。到叙事修正发生时,年销毁量已经从148万枚降至不足2万枚,净通胀已经写进了供应曲线。
“价值存储”是否是比“手续费销毁”更好的叙事,取决于一个尚未被回答的问题:ETH能否成为链上金融活动中不可或缺的资本,而不仅仅是在使用网络时被按需购买的燃料。质押比例和基础设施使用量提供了部分论据,ETF流出与大户增持的并存说明,至少在当前,不同类型的资金还没有形成同一个判断。
提示:内容仅供参考,请做自己的研究。