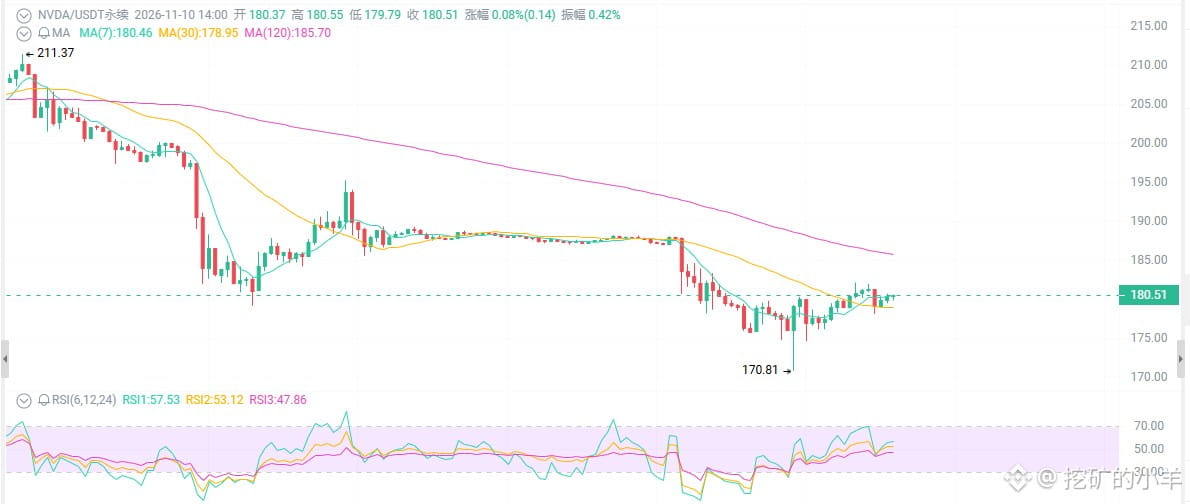
NVDA bei 180 Dollar: Verkaufst du mit Verlust oder zählst du schon dein Geld?
Von 239 auf 180 – 25 % weg. Der RSI ist auf 28 abgestürzt, im überverkauften Bereich liegen überall blutige Positionen. Das durchschnittliche Kursziel an der Wall Street steht weiterhin bei 320 Dollar – ist der Geschäftsbericht am 17. November das Ende dieses Gemetzels oder der Startschuss für den nächsten Ausverkauf?
Schauen wir erst auf die Oberfläche: Der Kurs ist heftig gefallen, aber nicht eingebrochen.
Am 6. Oktober lag das Hoch bei 239, heute steht der Kurs bei 180 – ein Rückgang um 25 %, in den letzten 30 Tagen um 22 %. Der Tages-RSI liegt bei 28: überverkauft geht kaum noch. Du gerätst in Panik, weil du nur auf den Kurs schaust. Aber ein fallender Kurs ≠ ein schlechtes Unternehmen. Wer diese beiden Dinge verwechselt, gibt in jeder Runde seine Aktien zum Tiefstpreis ab.
Erstens: Aktionärsklagen und vorsichtige Analysten – alles nur Rauschen.
Aktionäre haben Klage eingereicht; dabei geht es um Vorwürfe im Zusammenhang mit Jensen Huang. Einige Analysten haben ihre Kursziele gesenkt, nur sehr wenige stufen die Aktie mit „Sell“ ein.
Klingt beängstigend? Das durchschnittliche Kursziel an der Wall Street liegt bei 320–327 Dollar, die große Mehrheit empfiehlt „Buy“ oder „Strong Buy“.
Kann eine Klage die KI-Nachfrage verschwinden lassen? Nein. Analysten sind vorsichtig wegen Strom, Grundstücken und lokalpolitischem Ärger – Rechenzentren werden langsam gebaut, nicht weil sich die Chips nicht verkaufen.
Der Speicherengpass in der Lieferkette ist laut Unternehmen auf eine „überhitzte Nachfrage“ zurückzuführen, nicht auf einen „Zusammenbruch der Nachfrage“.
Zweitens: Vera Rubin wird ausgeliefert, und der Umsatz pro GW steigt von 25 auf 40 Milliarden.
In der Blackwell-Ära lag das Umsatzpotenzial für Rechenzentren pro GW bei etwa 25 Milliarden Dollar. Mit der Vera-Rubin-Architektur steigt es direkt auf 40 Milliarden. Die Kundenaufträge übertreffen die Erwartungen, und die Auslieferungen haben bereits begonnen.
Bei gleichem Strom und gleicher Fläche kann NVDA mehr Geld verdienen. Je gravierender der Engpass bei der Stromversorgung, desto eher kaufen Kunden die effizientesten Chips – das kommt NVDA sogar zugute.
Ein Blick auf die Fundamentaldaten: Im letzten Quartal betrug der Umsatz 96,2 Milliarden, ein Plus von 106 % gegenüber dem Vorjahr; der Umsatz im Rechenzentrumsgeschäft lag bei 89 Milliarden, plus 117 %; die Bruttomarge betrug 75 %. Die Prognose für Q3 liegt bei 108 Milliarden. Der vorläufige Ausblick für FY2028 sieht ein Umsatzwachstum von rund 70 % vor – und das trotz begrenzter Lieferkapazitäten.
Das ist nicht der Geschäftsbericht eines Unternehmens, das vor dem Zusammenbruch steht. Dieses Unternehmen wird von der Anlegerstimmung zu Unrecht abgestraft.
Drittens: Die Bewertung ist auf das 12- bis 23-Fache geschrumpft – und du hast immer noch Angst, die Aktie sei zu teuer?
Das Forward-KGV liegt inzwischen bei 12 bis 23, je nachdem, welche Annahmen du für den Gewinn je Aktie in FY27/28 zugrunde legst.
Ein Unternehmen, dessen Umsatz sich im Jahresvergleich verdoppelt, das eine Bruttomarge von 75 % hat und dessen Auftragsbücher bis ins nächste Jahr reichen, wird mit dem 12- bis 23-Fachen bewertet – und du sagst mir, das sei teuer?
Als das KGV von NVDA 2021 auf das 80-Fache schoss, wollten alle kaufen. Jetzt, wo die Aktie drei Viertel günstiger ist, wollen alle verkaufen.
Von 239 auf 180 – 25 % weg. Der RSI ist auf 28 abgestürzt, im überverkauften Bereich liegen überall blutige Positionen. Das durchschnittliche Kursziel an der Wall Street steht weiterhin bei 320 Dollar – ist der Geschäftsbericht am 17. November das Ende dieses Gemetzels oder der Startschuss für den nächsten Ausverkauf?
Schauen wir erst auf die Oberfläche: Der Kurs ist heftig gefallen, aber nicht eingebrochen.
Am 6. Oktober lag das Hoch bei 239, heute steht der Kurs bei 180 – ein Rückgang um 25 %, in den letzten 30 Tagen um 22 %. Der Tages-RSI liegt bei 28: überverkauft geht kaum noch. Du gerätst in Panik, weil du nur auf den Kurs schaust. Aber ein fallender Kurs ≠ ein schlechtes Unternehmen. Wer diese beiden Dinge verwechselt, gibt in jeder Runde seine Aktien zum Tiefstpreis ab.
Erstens: Aktionärsklagen und vorsichtige Analysten – alles nur Rauschen.
Aktionäre haben Klage eingereicht; dabei geht es um Vorwürfe im Zusammenhang mit Jensen Huang. Einige Analysten haben ihre Kursziele gesenkt, nur sehr wenige stufen die Aktie mit „Sell“ ein.
Klingt beängstigend? Das durchschnittliche Kursziel an der Wall Street liegt bei 320–327 Dollar, die große Mehrheit empfiehlt „Buy“ oder „Strong Buy“.
Kann eine Klage die KI-Nachfrage verschwinden lassen? Nein. Analysten sind vorsichtig wegen Strom, Grundstücken und lokalpolitischem Ärger – Rechenzentren werden langsam gebaut, nicht weil sich die Chips nicht verkaufen.
Der Speicherengpass in der Lieferkette ist laut Unternehmen auf eine „überhitzte Nachfrage“ zurückzuführen, nicht auf einen „Zusammenbruch der Nachfrage“.
Zweitens: Vera Rubin wird ausgeliefert, und der Umsatz pro GW steigt von 25 auf 40 Milliarden.
In der Blackwell-Ära lag das Umsatzpotenzial für Rechenzentren pro GW bei etwa 25 Milliarden Dollar. Mit der Vera-Rubin-Architektur steigt es direkt auf 40 Milliarden. Die Kundenaufträge übertreffen die Erwartungen, und die Auslieferungen haben bereits begonnen.
Bei gleichem Strom und gleicher Fläche kann NVDA mehr Geld verdienen. Je gravierender der Engpass bei der Stromversorgung, desto eher kaufen Kunden die effizientesten Chips – das kommt NVDA sogar zugute.
Ein Blick auf die Fundamentaldaten: Im letzten Quartal betrug der Umsatz 96,2 Milliarden, ein Plus von 106 % gegenüber dem Vorjahr; der Umsatz im Rechenzentrumsgeschäft lag bei 89 Milliarden, plus 117 %; die Bruttomarge betrug 75 %. Die Prognose für Q3 liegt bei 108 Milliarden. Der vorläufige Ausblick für FY2028 sieht ein Umsatzwachstum von rund 70 % vor – und das trotz begrenzter Lieferkapazitäten.
Das ist nicht der Geschäftsbericht eines Unternehmens, das vor dem Zusammenbruch steht. Dieses Unternehmen wird von der Anlegerstimmung zu Unrecht abgestraft.
Drittens: Die Bewertung ist auf das 12- bis 23-Fache geschrumpft – und du hast immer noch Angst, die Aktie sei zu teuer?
Das Forward-KGV liegt inzwischen bei 12 bis 23, je nachdem, welche Annahmen du für den Gewinn je Aktie in FY27/28 zugrunde legst.
Ein Unternehmen, dessen Umsatz sich im Jahresvergleich verdoppelt, das eine Bruttomarge von 75 % hat und dessen Auftragsbücher bis ins nächste Jahr reichen, wird mit dem 12- bis 23-Fachen bewertet – und du sagst mir, das sei teuer?
Als das KGV von NVDA 2021 auf das 80-Fache schoss, wollten alle kaufen. Jetzt, wo die Aktie drei Viertel günstiger ist, wollen alle verkaufen.