

Im Vereinigten Königreich können Sie keine Banküberweisung tätigen, ohne dass vorher unauffällig eine kleine Prüfung läuft. Sie geben einen Namen und eine Kontonummer ein. Bevor das Geld überwiesen wird, vergleicht Ihre Bank den eingegebenen Namen mit dem Namen des Empfängerkontos. Stimmen sie nicht überein, erhalten Sie eine Warnung mit dem Hinweis, die Überweisung nicht auszuführen.
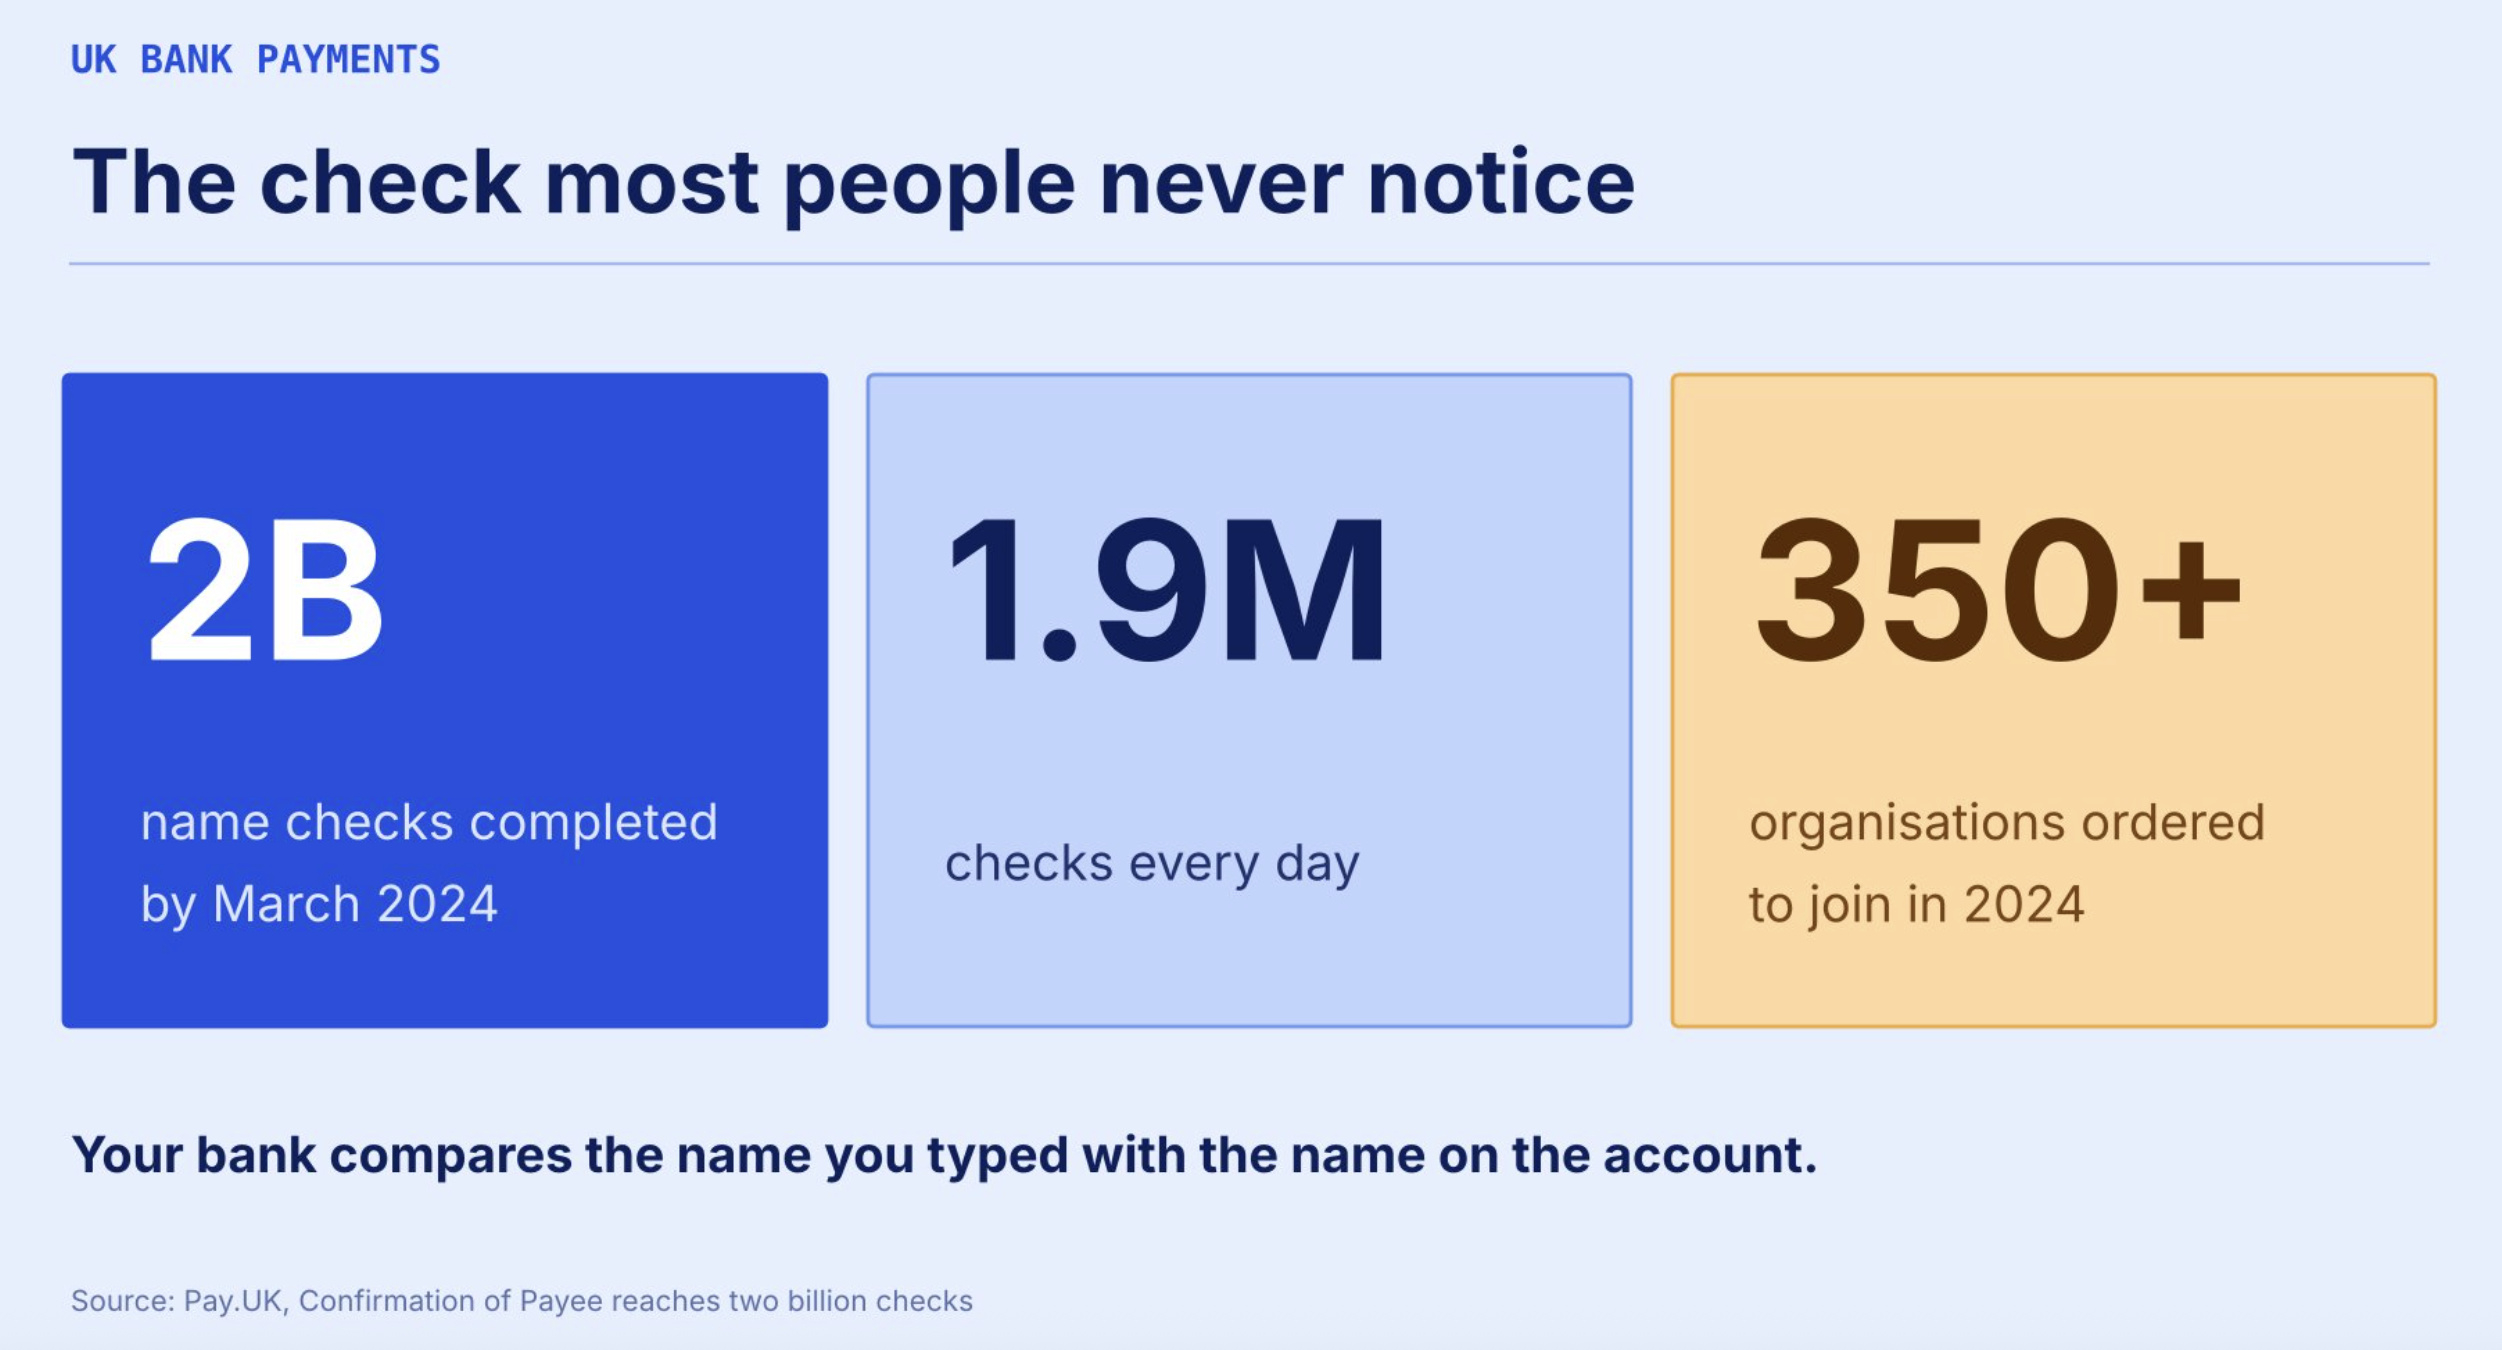
Das Ganze heißt Confirmation of Payee und wurde 2020 eingeführt. Bis März 2024 waren laut Pay.UK zwei Milliarden Prüfungen durchgeführt worden – mehr als 1,9 Millionen pro Tag. Die Payment Systems Regulator hat seitdem mehr als 350 Organisationen zur Teilnahme verpflichtet. Die meisten Menschen bemerken das gar nicht – genau darum geht es. Der Fehler wird abgefangen, ohne dass jemand etwas daraus lernen musste.
Banken haben ein zweites Sicherheitsnetz aufgebaut
Am 7. Oktober 2024 verpflichtete das Vereinigte Königreich Banken dazu, Menschen zu entschädigen, die dazu verleitet wurden, über Faster Payments oder CHAPS Geld an Betrüger zu überweisen. Die Obergrenze liegt bei 85.000 £ pro Anspruch, die Bank muss innerhalb von fünf Werktagen zahlen, und die Kosten werden gleichmäßig zwischen der Bank, die das Geld überwiesen hat, und der Bank, die es erhalten hat, aufgeteilt.
Das System versucht also zunächst, den Fehler zu verhindern. Wenn das nicht gelingt, sorgt es dafür, dass der Fehler nicht endgültig ist. Niemand eröffnet ein Bankkonto, weil er die Erstattungsregeln gelesen hat. Man eröffnet es, weil man davon ausgeht, dass ein Tippfehler nicht alles kosten wird.
Krypto hat keines von beidem
Schick Geld an die falsche Adresse, und es ist weg. Überträgst du einen Vermögenswert auf das falsche Netzwerk, ist er weg. Es gibt keine Namensprüfung, keine Fünf-Tage-Frist und keine Bank, die du anrufen kannst.
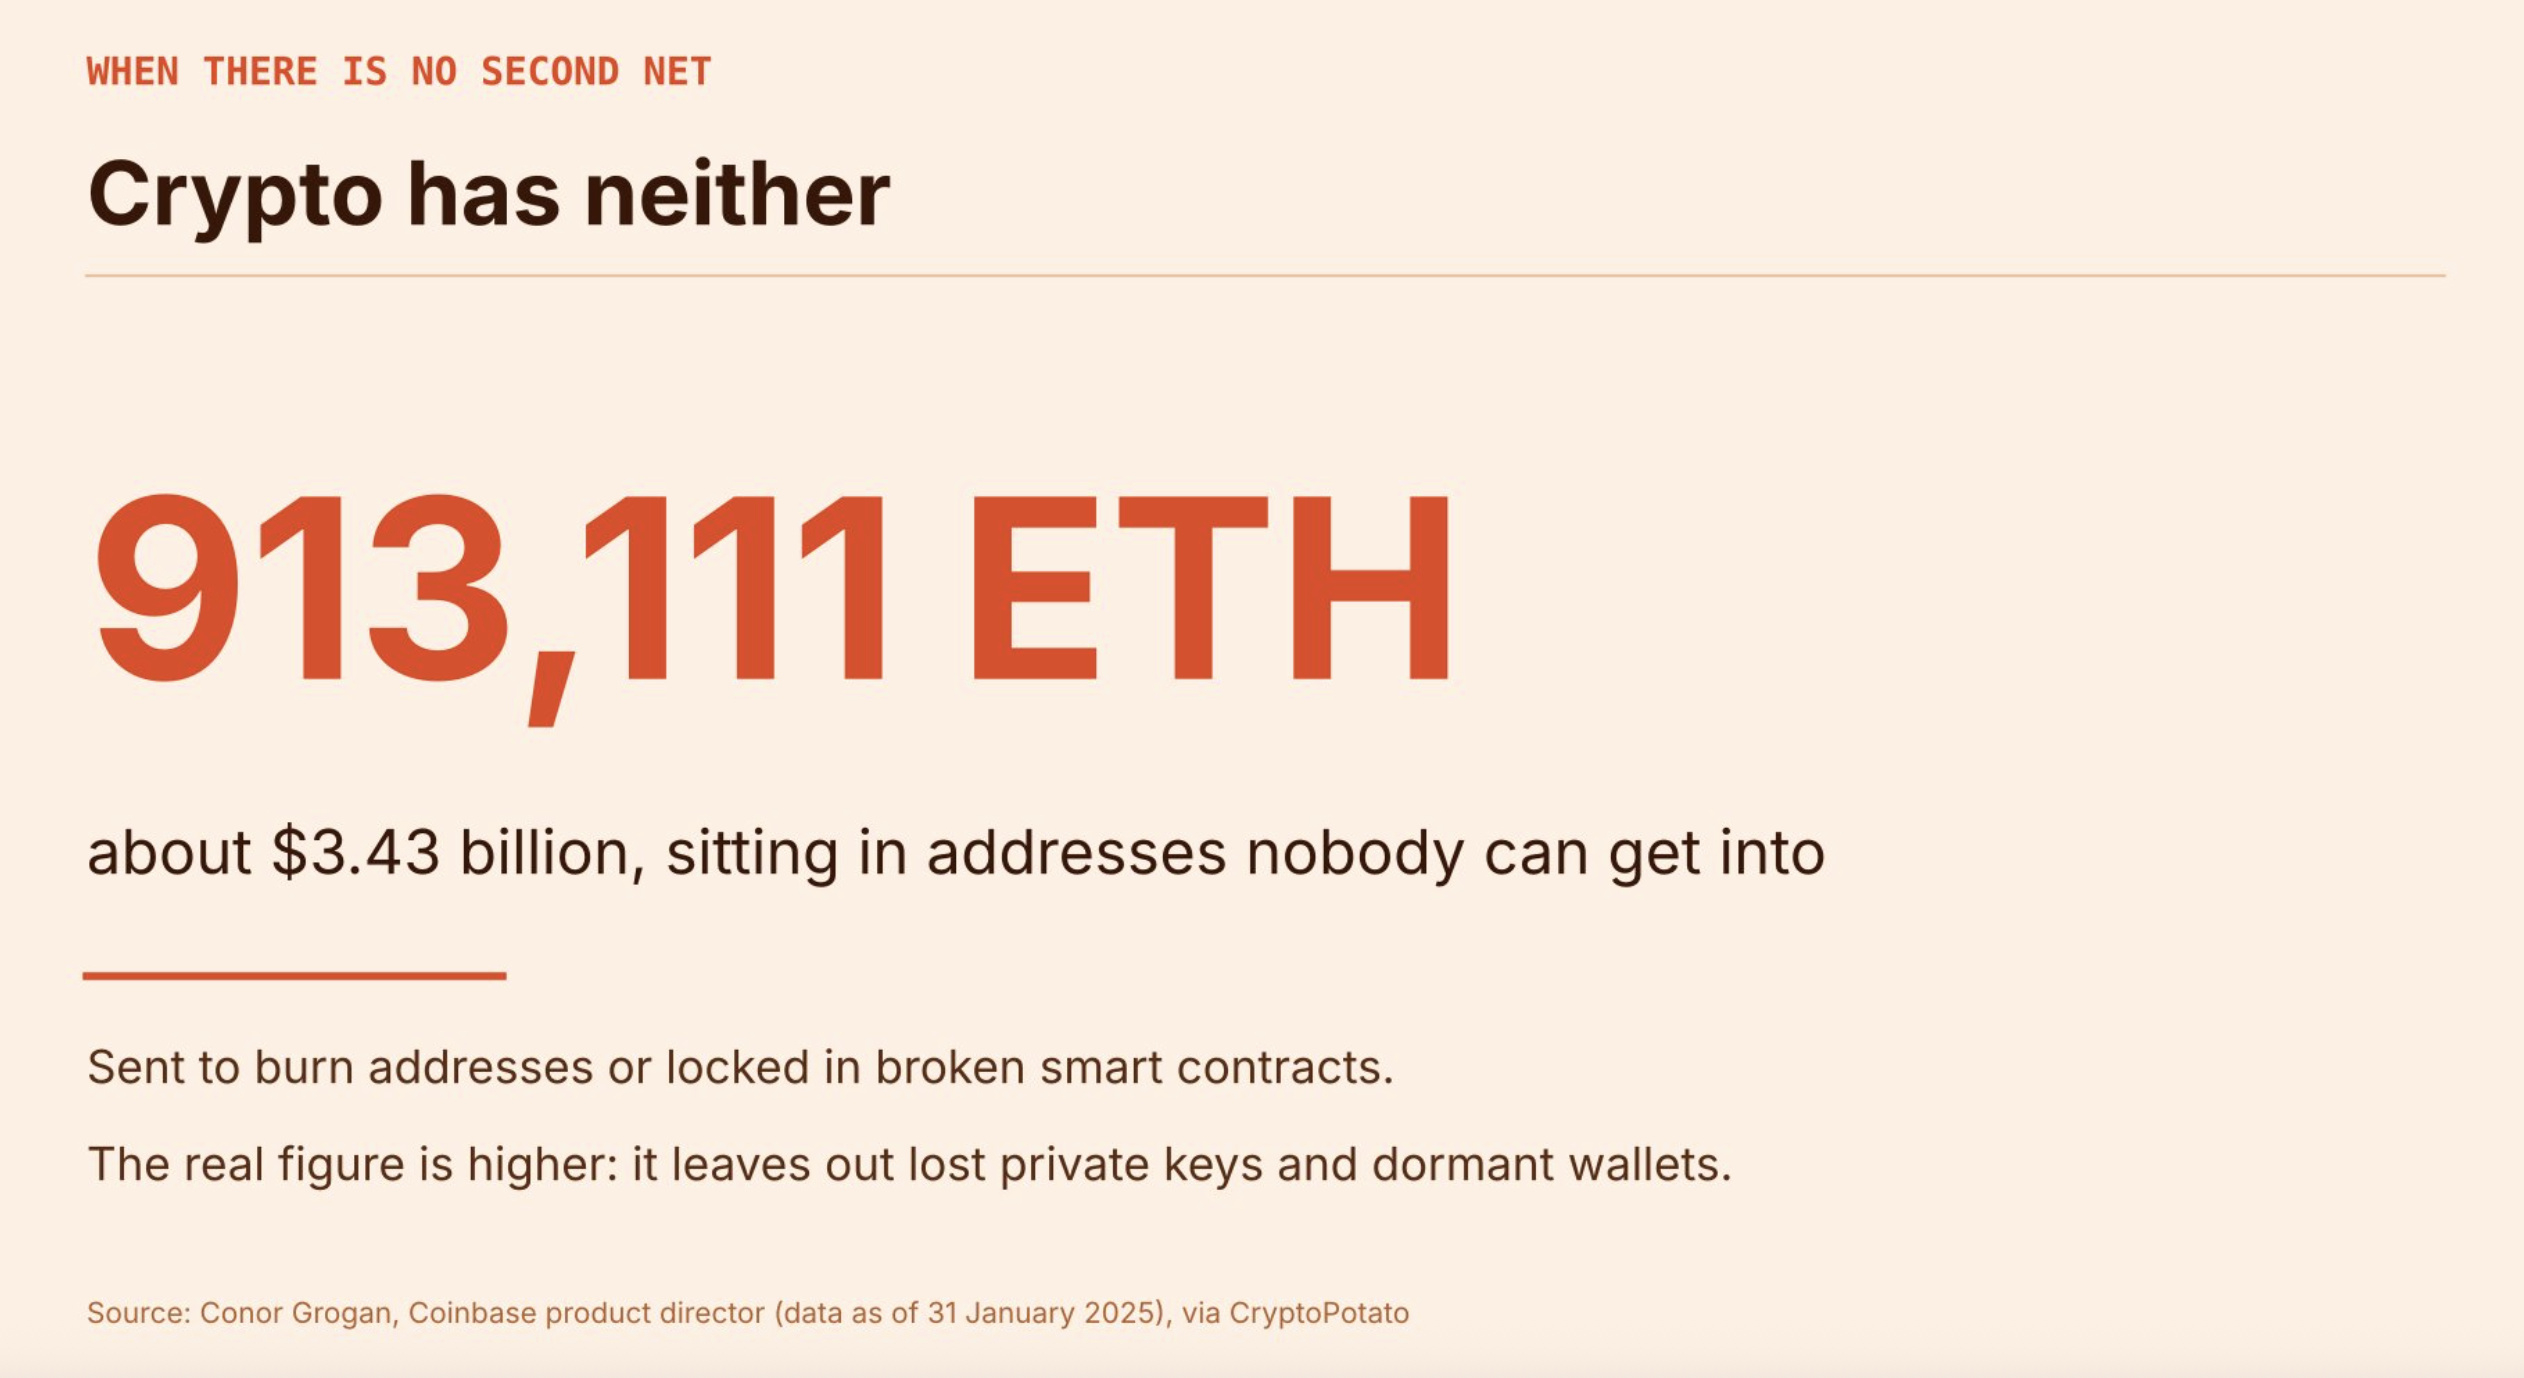
Conor Grogan, Produktdirektor bei Coinbase, zählte mindestens 913,111 ETH im Wert von etwa 3,43 Milliarden US-Dollar, die auf Adressen liegen, auf die niemand zugreifen kann – entweder, weil sie an Burn-Adressen gesendet wurden, oder weil sie in fehlerhaften Smart Contracts feststecken. Er sagte, die tatsächliche Zahl sei höher, da in seiner Zählung verlorene private Schlüssel und inaktive Wallets nicht berücksichtigt seien.
Jede Technologie durchläuft eine Phase, in der sie zwar funktioniert, den Nutzern aber zu viel abverlangt. Beim frühen Online-Banking musste man den Menschen die Angst nehmen, ihre Daten auf einer Website einzugeben. Erfolgreich waren nicht die Produkte, die das Risiko am besten erklärten. Sie nahmen es den Nutzern ab.
Was sich ändern muss
Declan Hannon, CEO von Aurora, dem Protokoll, das EVM-kompatible Chains auf NEAR betreibt, bringt es klar auf den Punkt. Man würde niemals zustimmen, ein Bankkonto zu eröffnen, wenn man durch einen winzigen Fehler das ganze Geld darauf verlieren könnte, sagt er. Und genau das könne einem in der Krypto-Welt passieren. Man schickt es an die falsche Wallet oder überträgt den falschen Vermögenswert auf das falsche Netzwerk – und das war’s.
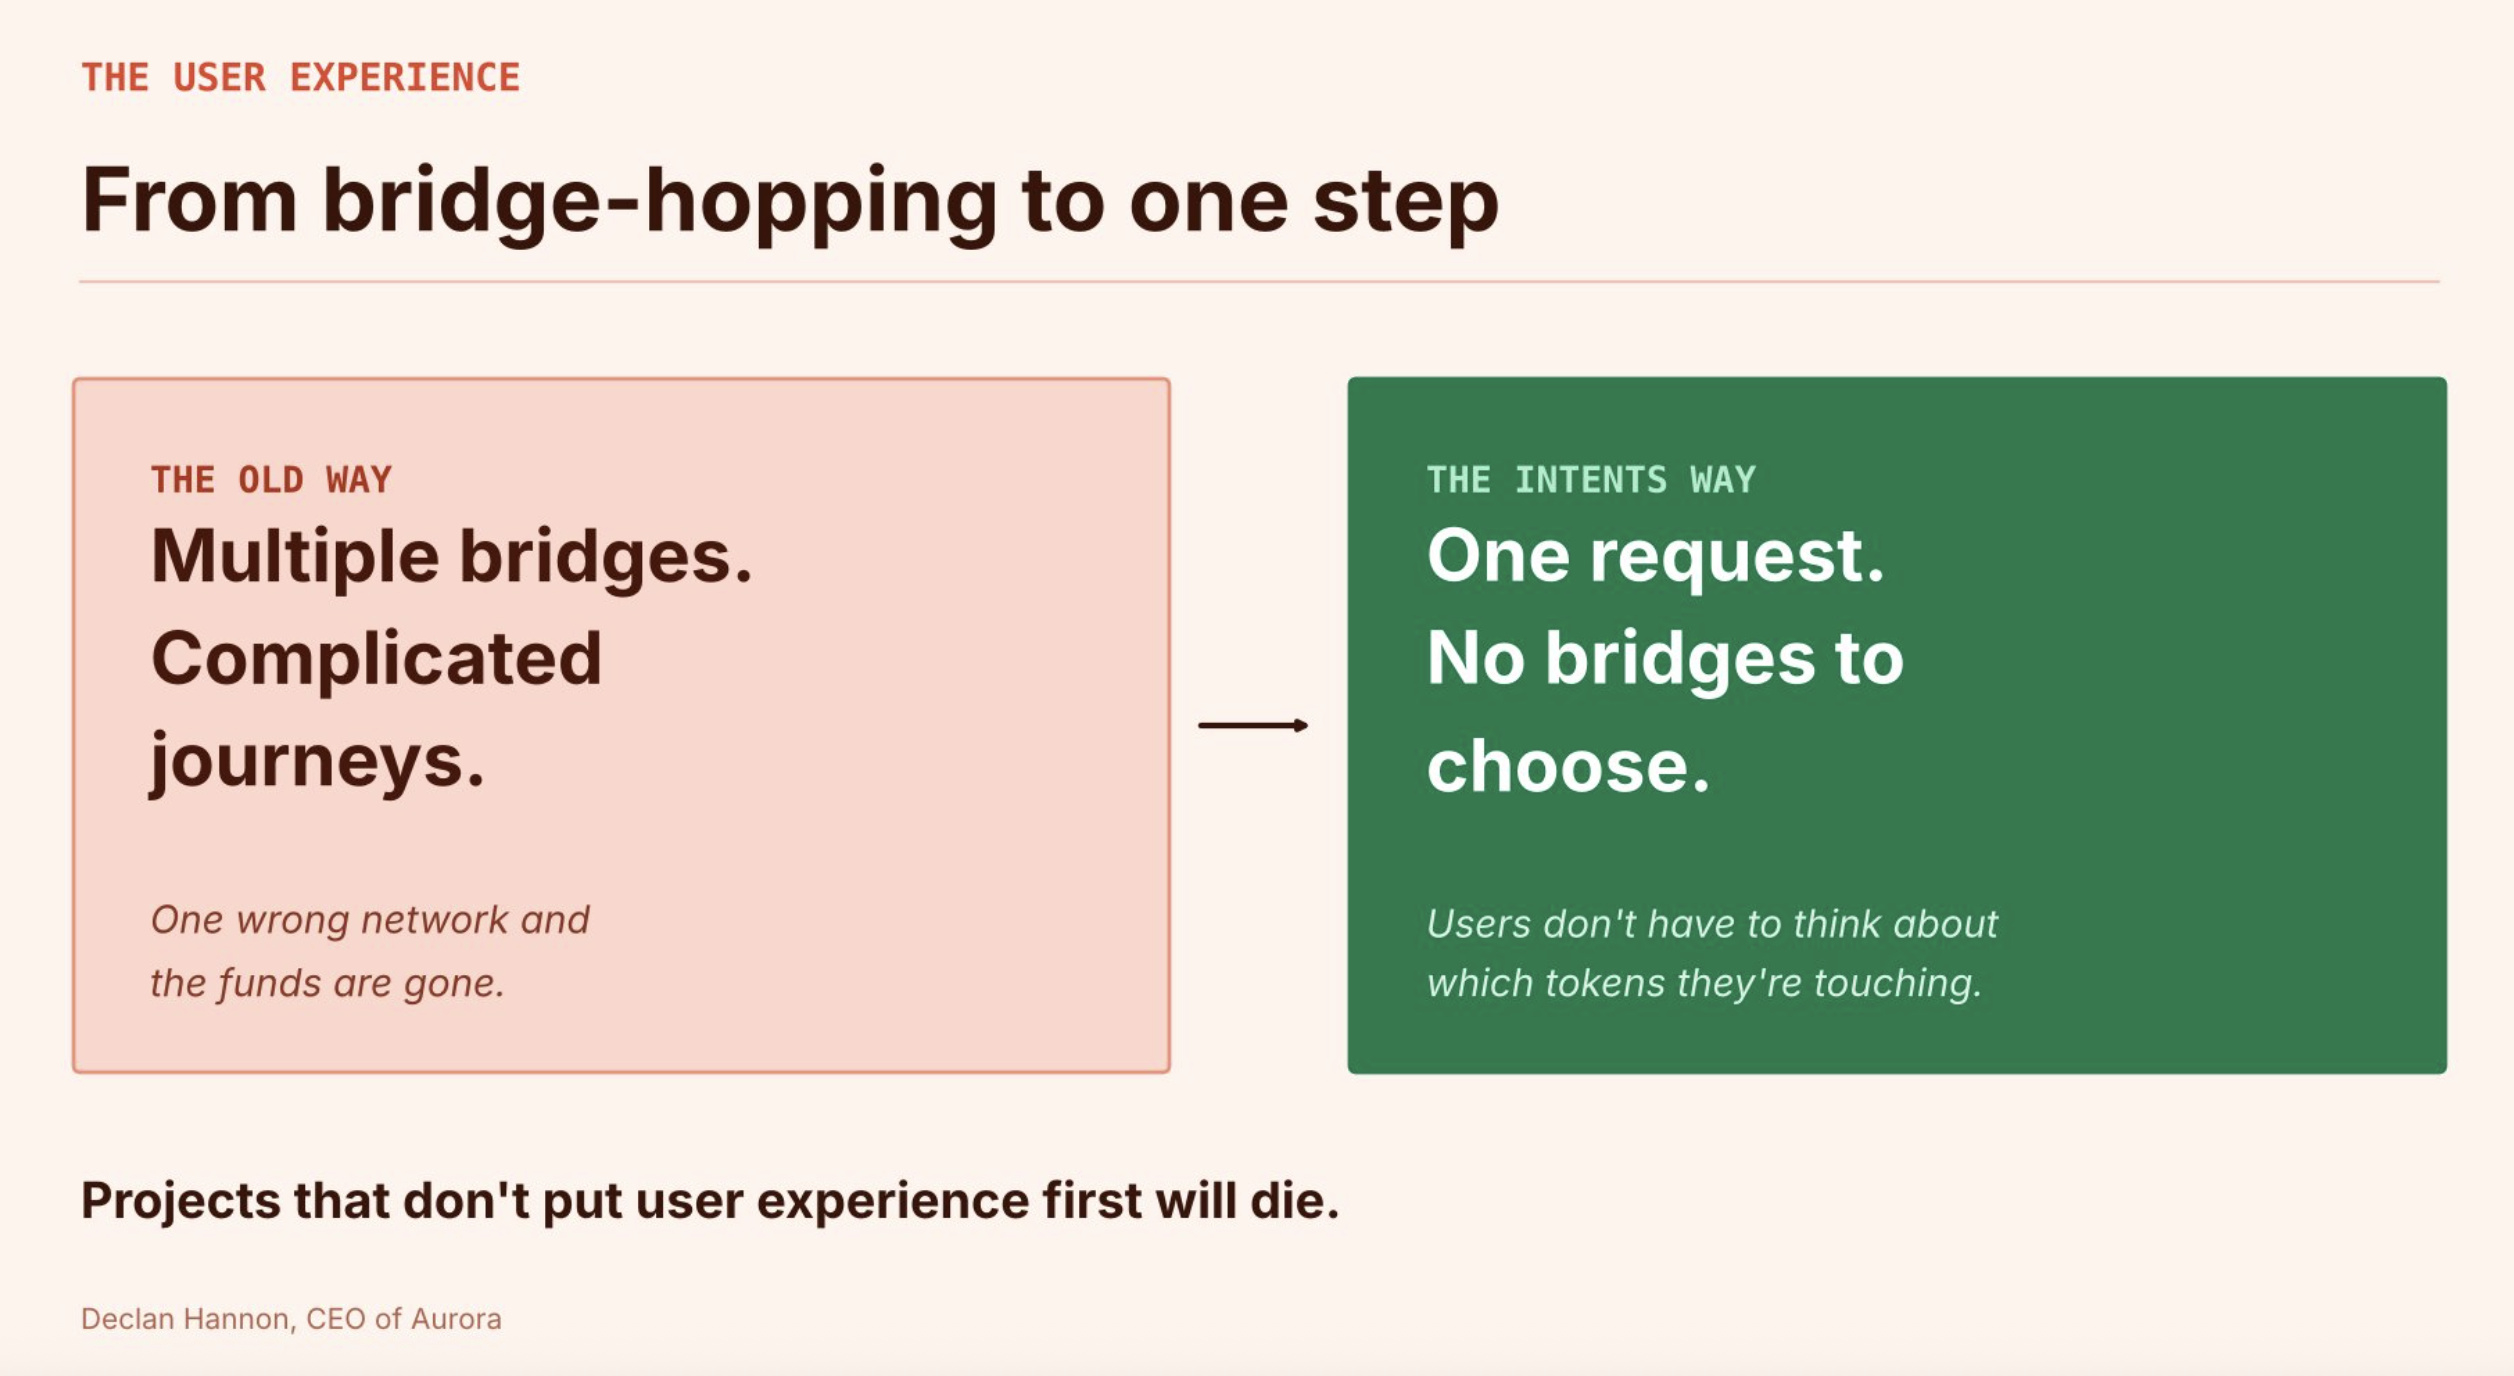
Er glaubt, in diesem Zyklus werde es darum gehen, das zu beheben. Die Zeiten, in denen Nutzer durch mehrere Bridges und komplizierte Abläufe gezwungen wurden, nur damit sie innerhalb eines Netzwerks bleiben, seien vorbei, sagt er. Projekte, bei denen die Nutzererfahrung nicht an erster Stelle steht, würden untergehen.
Wo $NEAR ins Spiel kommt
Sein Beispiel sind NEAR Intents auf NEAR. Statt selbst herauszufinden, welche Bridge und welche Chain man nutzen muss, gibt man einfach an, was man möchte: diesen Vermögenswert auf dieser Chain rein, jenen Vermögenswert auf jener Chain raus. Ein Netzwerk von Solver konkurriert darum, den Auftrag auszuführen, und kümmert sich um den Ablauf und die Abwicklung.
Laut dem Q2-Bericht 2026 von Nansen läuft das System über mehr als 35 Blockchains, wobei die meisten Swaps innerhalb von Sekunden bis wenigen Minuten abgeschlossen sind. Bei einem Ledger erfolgt die Signatur auf dem Gerät, das vor der Bestätigung die Zieladresse und den Betrag anzeigt. Das erfüllt dieselbe Funktion wie die Namensprüfung der Bank.
Hannon beziffert das bisherige Gesamtvolumen von NEAR Intents auf über 35 Milliarden US-Dollar und sagt, es sei nicht durch eine Marketingkampagne zustande gekommen. Es sei das Ergebnis eines Produkts, das die Komplexität des Bridgings beseitigt, sodass Nutzer sich keine Gedanken darüber machen müssen, welche Token sie gerade verwenden. Auch Aurora baut darauf auf. Das im Februar 2026 veröffentlichte Intents Widget ermöglicht es jeder App, NEAR Intents einzubinden, sodass Nutzer in einem einzigen Ablauf eine Aktion von jeder unterstützten Chain aus finanzieren können.
Auch beim Thema Branding nimmt er kein Blatt vor den Mund. Ein glänzender KOL sorgt für einen kurzen Höhenflug, auf den dann die Korrektur folgt. Was bleibt, ist Vertrauen – der Glaube daran, dass du ein Problem behebst, statt dich aus dem Staub zu machen. Eine Marke trägt nur, wenn ein echtes Produkt dahintersteckt. Außerdem hält er es für wichtiger, früh dran zu sein, als Trends zu folgen, denn der First-Mover-Vorteil kann den Unterschied ausmachen zwischen einem Marktführer und einem Unternehmen, das ein Jahr lang versucht, den Rückstand aufzuholen. NEAR hat jahrelang aufgebaut, bevor das Wachstum auf einmal einsetzte.
Abschließende Gedanken
Die Sicherheitsnetze, die Bestand haben, sind jene, die niemand bemerkt. Die Bank prüft den Namen, die Zahlung geht durch und der mögliche Fehler passiert nie. In der Krypto-Welt übernehmen Produkte diese Aufgabe, indem sie Bridges und Netzwerke für die Nutzer verwalten. NEAR hat sein Intents-System um genau diese Idee herum aufgebaut.