
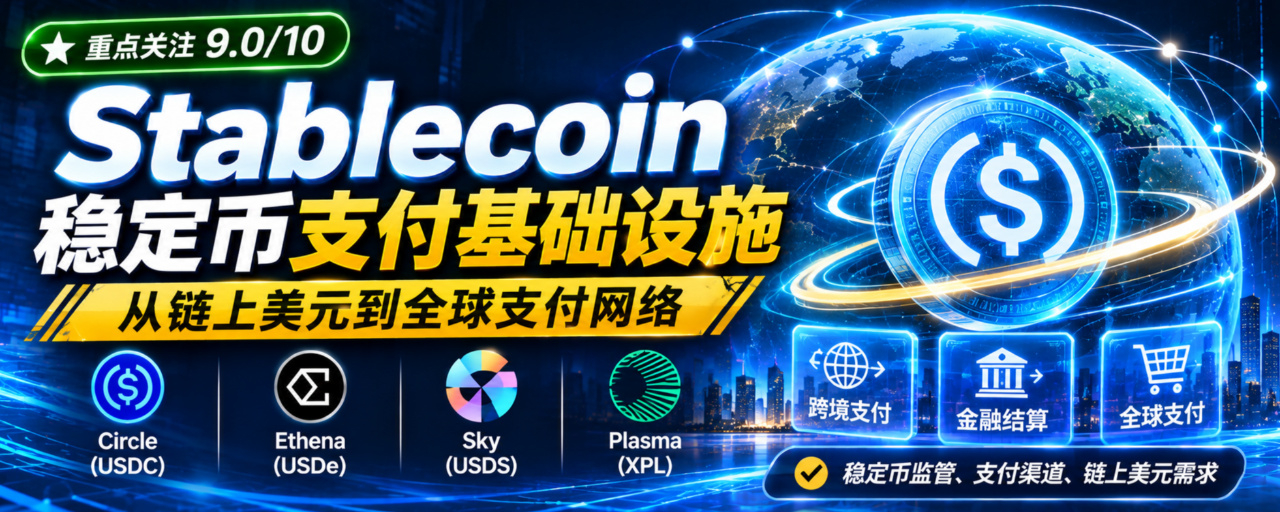
Stablecoins: – Vom On-Chain-Dollar zum globalen Zahlungsnetzwerk: Wie Stablecoins grenzüberschreitende Abrechnungen, Geldflüsse bei Finanzinstituten und das digitale Finanzsystem neu gestalten
Leute, wenn wir über den Kryptosektor sprechen, wandert der Blick fast automatisch zu BTC, ETH, AI Crypto, RWA und den ständig neuen Hype-Themen. Stablecoins sind wie eine stille Kulisse: Meist liegen sie ganz unauffällig in unseren Wallets. Erst wenn die Kurse schwanken oder wir umschichten und Geld überweisen, denken wir wieder an sie.
Lange Zeit war das Verständnis der meisten Leute in der Szene von Stablecoins ganz einfach: Sie sind an den US-Dollar gekoppelt und dienen dazu, Coins zu kaufen, sich abzusichern und Geld zwischenzuparken. Ob USDT oder USDC – wir nutzten sie vor allem zum Handeln. Heute möchte ich mit euch einen Gedanken genauer beleuchten: Diese Vorstellung ist längst nicht mehr auf dem neuesten Stand und hinkt der Entwicklung des Sektors deutlich hinterher.
Die Geschichte der Stablecoins beschränkt sich längst nicht mehr auf die Handelspaare an Kryptobörsen. Sie entwickeln sich allmählich vom Zahlungsmittel im Kryptomarkt zu einer programmierbaren Infrastruktur für digitale Dollar. Es geht nicht darum, einen neuen spekulativen Vermögenswert zu schaffen, sondern den Dollar in einen Wertträger zu verwandeln, der sich wie Informationen im Internet jederzeit übertragen, automatisch abrechnen, in Softwarelogik einbetten und rund um die Uhr nutzen lässt. Grenzüberschreitende Abrechnungen, konzerninterne Geldtransfers, Gehaltszahlungen ins Ausland, Lieferantenzahlungen und die automatische Ausführung von Smart Contracts – all diese Anwendungsfälle können mit Stablecoins umgesetzt werden.
Deshalb beschäftigen sich derzeit viele institutionelle Händler, Makroblogger und On-Chain-Analysten auf X intensiv mit dem Stablecoin-Sektor. Er bietet weder den Nervenkitzel kurzfristiger Kurssprünge wie Meme-Coins noch die grenzenlos romantischen Narrative von KI-Agenten. Doch er gehört zu den wenigen Bereichen der gesamten Kryptoindustrie, in denen bereits echte Transaktionsvolumina und stabile Cashflows entstanden sind und die von traditionellen Finanzinstituten fortlaufend in Pilotprojekten erprobt werden.
Vorab ein wichtiger Hinweis: Die folgenden Inhalte dienen ausschließlich dem Austausch über die Entwicklung der Branche und stellen keine Anlageberatung dar. Stablecoins sowie die dazugehörigen Aktien und Token sind regulatorischen Risiken, Liquiditätsrisiken, De-Peg-Risiken und weiteren Gefahren ausgesetzt. Bildet euch unbedingt eine eigene Meinung.
I. Hinter den glänzenden Zahlen verbergen sich Verzerrungen: Wie erkennen wir die tatsächliche Nachfrage nach Stablecoins?
Der Jahresbericht 2026 der Bank für Internationalen Zahlungsausgleich (BIZ) enthält beeindruckende Zahlen: Ende Mai 2026 lag die weltweite Gesamtmarktkapitalisierung von Stablecoins bei etwa 320 Milliarden US-Dollar. Im gesamten Jahr 2025 belief sich das On-Chain-Überweisungsvolumen von Stablecoins auf nahezu 28 Billionen US-Dollar.
Wer diese Zahl zum ersten Mal sieht, denkt vielleicht sofort: Stablecoins stehen kurz davor, den grenzüberschreitenden Zahlungsverkehr auf den Kopf zu stellen. Doch die BIZ hat diesem Eindruck ausdrücklich widersprochen – und damit auf den zentralen Punkt der gesamten Analyse hingewiesen: Ein großer Teil dieses enormen Überweisungsvolumens besteht aus „nutzlosem Hin und Her“. Viele Transaktionen entfallen auf mehrere Wallets, die von derselben Person oder Institution kontrolliert werden, auf Geldtransfers zwischen Börsen oder auf interne Kreisläufe in DeFi-Pools. Das Geld dreht sich dabei nur innerhalb des geschlossenen Kryptosystems im Kreis und fließt nicht in den realen Handel, Unternehmenszahlungen oder grenzüberschreitende Überweisungen von Privatpersonen. Rechnet man diese Verzerrungen heraus, schrumpft das Zahlungsvolumen, das tatsächlich der Realwirtschaft dient, erheblich.
Dieser Punkt gibt uns den wichtigsten Maßstab für die Analyse von Stablecoins vor: Wir dürfen den Fortschritt des Sektors nicht anhand des On-Chain-Überweisungsvolumens oder der Gesamtmarktkapitalisierung beurteilen. Entscheidend ist der Anteil der Zahlungen, die tatsächlich in der Realwirtschaft stattfinden.
Wir können die Nachfrage nach Stablecoins in vier Ebenen unterteilen. Nutzer, Bedürfnisse und Geschäftslogik unterscheiden sich von Ebene zu Ebene grundlegend und dürfen nicht miteinander vermischt werden.
Die erste Ebene sind die uns am vertrautesten Krypto-nativen Handelsabwicklungen. Sie bilden derzeit den größten und am weitesten entwickelten Teil des Stablecoin-Marktes. Spot-, Futures- und Optionshandel, Sicherheiten für DeFi-Kredite und ein sicherer Hafen für Kapital bei starken Kursverlusten – all das ist auf Stablecoins angewiesen. Das Geld zirkuliert hier sehr schnell, und es kommt auf eine rasche Bestätigung on-chain an. Doch das Kapital bleibt stets innerhalb der Kryptowelt. Diese Ebene bildet das Fundament der Stablecoins, ist aber nicht der Kern der künftigen Wachstumsgeschichte.
Die zweite Ebene sind grenzüberschreitende Überweisungen von Privatpersonen. Wer schon einmal Geld per SWIFT ins Ausland überwiesen hat, kennt die Mühen: Mehrere Korrespondenzbanken wickeln die Zahlung nacheinander ab, sie kann nur an Werktagen bearbeitet werden, die Gutschrift dauert lange und Gebühren sowie Wechselkursaufschläge zehren das Geld Stück für Stück auf. Stablecoin-Überweisungen on-chain sind nicht an Feiertage gebunden und können innerhalb von Sekunden bestätigt werden. Das scheint das Problem perfekt zu lösen. Doch dabei gibt es ein weitverbreitetes Missverständnis: Eine schnelle Überweisung on-chain bedeutet nicht, dass der gesamte grenzüberschreitende Zahlungsprozess schnell ist. Eine vollständige grenzüberschreitende Überweisung läuft so ab: Fiatgeld in Stablecoins umtauschen → Überweisung on-chain → Empfänger tauscht die Stablecoins wieder in die lokale Fiatwährung um. KYC-Prüfungen, Wege für Ein- und Auszahlungen, lokale Devisenkontrollen und Risikoprüfungen der Banken können den Ablauf an jeder Stelle blockieren. Stablecoins optimieren lediglich den kurzen Abschnitt der Abwicklung in der Mitte; die Reibungsverluste an den beiden Enden der Fiatgeldwelt beseitigen sie nicht. Deshalb haben Stablecoins traditionelle Überweisungsdienste wie Western Union bislang nicht in großem Umfang ersetzt.
Die dritte Ebene ist das Finanzmanagement von Institutionen und Unternehmen. Hier ist der künftige Wachstumsspielraum am größten und die Markteintrittsbarrieren sind am höchsten. Dazu gehören Abrechnungen mit Lieferanten im Ausland, Gehaltszahlungen an ausländische Mitarbeiter und konzerninterne Liquiditätstransfers zwischen Ländern. Diese B2B-Kunden denken ganz anders als Privatanleger: Es ist ihnen überhaupt nicht wichtig, ob die Überweisungsgebühren ein wenig günstiger ausfallen. Unternehmen achten vor allem auf fünf Punkte: Sind die Reservewerte ausreichend und transparent? Funktioniert die Rücknahme im Fall eines Runs reibungslos? Ist der Emittent zugelassen und regulierungskonform? Gibt es unabhängige Prüfungen und ein solides Risikomanagement? Stehen bei Streitfällen passende Finanzdienstleistungen zur Verfügung? Für Unternehmen sind Stablecoins ein Finanzinstrument, kein Spekulationsobjekt. Die Einhaltung der Vorschriften ist eine zwingende Voraussetzung für den Markteintritt.
Die vierte Ebene ist die programmierbare Finanzwelt – eine besondere Fähigkeit von Stablecoins, die sich mit traditionellen Zahlungsmitteln nicht nachbilden lässt. Geldtransfers von herkömmlichen Bankkonten hängen stark von manuellen Abläufen und Backend-Systemen ab. In Stablecoins lässt sich dagegen die Logik von Smart Contracts integrieren: automatische Zahlungen, sobald Bedingungen erfüllt sind; automatische Aufteilung von Projekterlösen nach festen Anteilen; automatische Kreditrückzahlung bei Fälligkeit; automatische Liquidation, wenn der Preis einer Sicherheit einen bestimmten Schwellenwert erreicht. Das Geld selbst wird so zu einem Vermögenswert, dessen Ausführung durch Code gesteuert werden kann. Dies ist zugleich das Fundament, auf dem das gesamte DeFi-Ökosystem aufbauen kann.
Viele glauben, bei Stablecoins gehe es einfach nur darum, „einen Token auszugeben“. Tatsächlich handelt es sich um eine arbeitsteilige, klar strukturierte Wertschöpfungskette. Von oben nach unten umfasst sie die Ausgabe, die Erträge aus Reserven, den Zahlungsverkehr und Vertrieb, die Abwicklung on-chain sowie Finanzanwendungen on-chain. In dieser gesamten Wertschöpfungskette haben sich drei völlig unterschiedliche Geschäftsmodelle entwickelt, mit denen sich Geld verdienen lässt. Erstens das Emittentenmodell: Emittenten geben reservegedeckte Stablecoins aus, legen das Geld in hochliquiden Vermögenswerten wie Bargeld und US-Staatsanleihen an und verdienen an den Reservezinsen. Circle ist ein typisches Beispiel. Zweitens das Protokoll-Finanzmodell: Nutzer hinterlegen Vermögenswerte als Sicherheiten und erzeugen Stablecoins. Das Protokoll verdient an Kreditzinsen und Erträgen aus der Kapitalanlage. Sky folgt diesem Modell. Drittens das Abwicklungsnetzwerk-Modell: Das Projekt gibt selbst keine Stablecoins aus, sondern entwickelt ein schnelles, kostengünstiges Basisnetzwerk für Überweisungen und wickelt darüber Stablecoin-Zahlungen ab. Es schöpft Wert aus Ökosystemdiensten und dem Staking-System. Plasma gehört zu dieser Kategorie.
Das ist auch der Grund, warum so viele Anleger in die Falle tappen: Sie sehen, dass die Gesamtmarktkapitalisierung von Stablecoins kontinuierlich wächst, und kaufen reflexartig die zugehörigen Token. Doch die Wege der Wertübertragung unterscheiden sich je nach Ebene grundlegend. Ein größeres Stablecoin-Volumen bedeutet nicht, dass die Nachfrage nach den Token im gleichen Maß steigt. Wenn wir später über die einzelnen Projekte sprechen, werden wir diesen Zusammenhang immer wieder überprüfen.
II. Vier Ansätze, vier Stablecoin-Modelle: Circle, Ethena, Sky und Plasma
Die Zeiten, in denen USDT den Markt allein beherrschte, sind längst vorbei. Die vier wichtigsten Projekte beantworten jeweils eine andere grundlegende Frage: Wer sollte Stablecoins ausgeben? Mit welchem Mechanismus wird die Bindung an einen US-Dollar sichergestellt? Welche Nutzer werden bedient? Und wie lässt sich dauerhaft Gewinn erzielen?
Circle (CRCL / USDC): regulierungskonformer digitaler Dollar – der Akteur mit der größten Nähe zum traditionellen Finanzwesen
Circle ist der Akteur in diesem Sektor, der dem traditionellen Finanzwesen am nächsten steht. USDC ist ein Stablecoin mit vollständiger Reserveunterlegung: Wer USDC ausgeben lassen möchte, überweist Circle US-Dollar. Circle legt die entsprechenden Mittel in hochliquiden Reservewerten wie Bargeld und kurzfristigen US-Staatsanleihen an und veröffentlicht regelmäßig einen Nachweis über die Reserven. Berechtigte Nutzer können ihre USDC gemäß den geltenden Regeln in US-Dollar zurücktauschen. Laut offiziellen Angaben von Circle lag der Umlauf von USDC am 5. November 2026 bei etwa 69,2 Milliarden US-Dollar; der Stablecoin war in 185 Ländern verfügbar.
Der eigentliche Wettbewerbsvorteil von Circle liegt nicht in besonders ausgefeilter Technologie, sondern in drei schwer nachzuahmenden Stärken: Zulassungen und Compliance, Transparenz der Reserven und ein umfangreiches Vertriebsnetz. Wovor fürchten sich institutionelle Kunden am meisten? Vor gefälschten Reserveangaben, davor, im Fall eines Runs ihr Geld nicht zurückzubekommen, und davor, dass der Emittent wegen fehlender Zulassung geschlossen wird. Circle veröffentlicht seit Langem monatliche Reserveberichte, lässt diese unabhängig prüfen und bietet ein standardisiertes Rücknahmeverfahren. Zudem baut das Unternehmen kontinuierlich Beziehungen zu Banken und Zahlungsdienstleistern auf. Ein Meilenstein im Oktober 2026: USDC erhielt im Rahmen des europäischen MiCA-Regelwerks als erster Token den Status eines „bedeutenden E-Geld-Tokens“. Ab dem 12. November wird USDC sowohl von der EBA als auch von französischen Aufsichtsbehörden reguliert. Das kommt einer offiziellen Eintrittskarte für den europäischen institutionellen Markt gleich.
Gleichzeitig will sich Circle nicht damit zufriedengeben, Stablecoins auszugeben und Zinsen zu verdienen. Das Unternehmen erweitert sein Geschäftsfeld kontinuierlich: mit Stablecoins in verschiedenen Währungen wie USDC und EURC, dem Circle Payments Network (CPN) und dem Devisenprodukt StableFX sowie mit Arc, einer eigens für Stablecoin-Finanzdienste entwickelten Layer-1-Blockchain. Das Arc-Mainnet ging im September 2026 offiziell an den Start. Es ist auf Stablecoin-Zahlungen, Devisenhandel, Kreditvergabe und institutionelle Kapitalmärkte ausgerichtet. Circle entwickelt sein Einnahmemodell allmählich weiter: weg von der ausschließlichen Abhängigkeit von Reservezinsen, hin zu Gebühren für Unternehmenszahlungen, Entwickler-Tools und institutionelle Finanzdienstleistungen.
Das Geschäftsmodell hat jedoch einen entscheidenden Schwachpunkt, an dem kein Weg vorbeiführt: Die Gewinne hängen stark von den Renditen US-amerikanischer Staatsanleihen ab. Die wichtigste Einnahmequelle von Circle sind die Zinsen auf die Reservewerte. Sobald die US-Notenbank in einen Zinssenkungszyklus eintritt, werden die Gewinne trotz einer weiter steigenden USDC-Ausgabe durch sinkende Renditen auf die Reserven gedrückt. Außerdem verlangen Banken und Partner im Zahlungsverkehr jeweils einen Anteil an den Erträgen, was die Gewinnspanne des Emittenten zusätzlich verkleinert.
Hier muss man zwei Dinge klar auseinanderhalten: USDC selbst ist ein Stablecoin mit dem Ziel, an den Wert von einem US-Dollar gekoppelt zu sein. Eine Wertsteigerung ist nicht vorgesehen. CRCL hingegen ist die Aktie des börsennotierten Unternehmens Circle und steht für einen Unternehmensanteil. Dass man an eine zunehmende Nutzung von USDC glaubt, bedeutet nicht, dass CRCL zwangsläufig steigt. Dazwischen liegen zahlreiche Faktoren wie die Geschäftsentwicklung des Unternehmens, Bewertungsschwankungen und Zinszyklen. Im Kern ist Circle ein Finanztechnologieunternehmen und kein dezentrales Protokoll.
Ethena (ENA / USDe): synthetischer Dollar – ein renditebringender Stablecoin, der im Kryptosystem selbst entstanden ist
Während Circle den US-Dollar aus dem traditionellen Bankensystem auf die Blockchain bringt, ist Ethena vollständig in der Kryptowelt verwurzelt. USDe ist ein synthetischer Stablecoin, dessen Bindung nicht durch Reserven aus Bargeld und US-Staatsanleihen abgesichert wird, sondern mithilfe einer delta-neutralen Hedging-Strategie aufrechterhalten werden soll.
Ein vereinfachter Blick auf die Funktionsweise: Nutzer hinterlegen geeignete Sicherheiten wie BTC oder ETH. Das Protokoll hält die Spot-Positionen und eröffnet gleichzeitig bei zentralisierten Börsen gleich große Short-Positionen in Perpetual-Kontrakten. Steigt der Coinpreis, macht die Spot-Position Gewinne und die Short-Position Verluste. Fällt der Preis, verliert die Spot-Position an Wert und die Short-Position gewinnt. So werden die richtungsbedingten Kursschwankungen ausgeglichen. Die Erträge stammen aus den Funding Rates von Perpetual-Kontrakten und den Basisrenditen. Nutzer staken USDe und erhalten dafür sUSDe, wodurch sie an den Erträgen der Strategie teilhaben.
Das Modell ist sehr attraktiv: Es benötigt keine Reserven im traditionellen Bankensystem, ist nativ on-chain und bietet von sich aus Rendite. Um zu wachsen, muss es nicht auf Ein- und Auszahlungskanäle für Fiatgeld angewiesen sein. Ethena erweitert außerdem seine Zahlungsanwendungen: Mit Ethena Pay soll USDe aus seiner Rolle als DeFi-Sicherheit herausgeführt und für reale Zahlungsabwicklungen eingesetzt werden. Laut offiziellen Angaben hat das kumulierte Volumen der USDe-Ausgabe und -Rücknahme 30 Milliarden US-Dollar überschritten. Wichtig: Das ist ein kumulativer Wert und nicht gleichbedeutend mit dem derzeitigen Umlaufvolumen.
Aber unter den vier Projekten weist es auch die komplexeste Risikostruktur auf. Hinter jeder Rendite stehen klare Risikopositionen: Erstens wird ein großer Teil der Hedge-Positionen bei zentralisierten Börsen verwahrt. Damit gehen zwangsläufig Risiken im Zusammenhang mit der Verwahrung durch die Plattform, Auszahlungen und dem Risikomanagement einher. Zweitens hängt die Rendite stark von der Entwicklung der Funding Rates bei Perpetuals ab. Ist der Markt langfristig bearish und werden die Funding Rates negativ, muss die Short-Position laufend Kosten zahlen – die Strategie macht dann direkt Verluste. Drittens können sich bei extremen Marktbewegungen die Basiswerte von Spot- und Derivatepositionen auseinanderentwickeln und das Hedging unwirksam machen. Kommt es gleichzeitig zu umfangreichen, konzentrierten Rücknahmen, lassen sich die Sicherheiten möglicherweise nicht schnell genug und ohne größere Kursschwankungen liquidieren – dann entsteht De-Peg-Druck. Viertens ist die hohe APY von sUSDe keine garantierte, kapitalgeschützte Rendite, sondern ein vorübergehendes Ergebnis der jeweiligen Marktlage. Sie sollte nicht als festverzinsliche Anlage betrachtet werden.
Auch die Wertabschöpfung beim ENA-Token ist ein besonders umstrittener Punkt. ENA ist ein Governance-Token für die Ökosystem-Governance und die Verteilung von Anreizen. Zwischen den Protokollerträgen und den ENA-Haltern gibt es jedoch keinen so klaren Rückkauf- und Ausschüttungsmechanismus wie bei Sky. Ob das Wachstum des USDe-Volumens dauerhaft in eine stabile Nachfrage nach ENA umgewandelt werden kann, ist eine zentrale Frage, die langfristig überprüft werden muss. Ethena steht für einen hochinnovativen, hochdynamischen und risikoreichen Ansatz. Das Projekt eignet sich zur kontinuierlichen Beobachtung, nicht aber für eine einfache lineare Fortschreibung der Marktentwicklung.
Sky (SKY / USDS): dezentraler, besicherter Stablecoin – eine native On-Chain-Bank
Alte Hasen kennen MakerDAO. Sky ist das Ökosystem, das aus dem Rebranding von MakerDAO hervorgegangen ist. USDS ist der Nachfolger des Stablecoins DAI; beide lassen sich im Verhältnis 1:1 umtauschen. Sky setzt auf besicherte Stablecoins mit Überbesicherung: Nutzer hinterlegen Sicherheiten wie ETH, tokenisierte Staatsanleihen und RWA-Assets in einem Vault und nehmen auf Grundlage von Risikoparametern USDS auf. Kreditnehmer zahlen eine Stabilitätsgebühr. Nutzer können ihre USDS in den Sparmodul sUSDS einzahlen und so den Sky-Sparzins verdienen. Die Kreditzinsen und Erträge aus der Kapitalanlage des Protokolls werden gemäß den Governance-Regeln am Sekundärmarkt für SKY-Rückkäufe verwendet und an Teilnehmer ausgeschüttet, die SKY staken. Außerdem wurde die Ausgabe neuer SKY-Token dauerhaft eingestellt; es gibt also keinen anhaltenden inflationsbedingten Verkaufsdruck.
Meiner Ansicht nach hat Sky unter den dezentralen Stablecoins eine der klarsten Wertschöpfungsketten: Größeres Umlaufvolumen von USDS → höhere Kreditnachfrage → mehr Protokolleinnahmen → SKY-Rückkäufe → Erträge fließen an die Staker. Sky gibt nicht einfach nur einen Stablecoin aus, sondern baut ein vollständiges On-Chain-Kreditsystem auf und übernimmt die Rolle einer dezentralen Bank. Maker hat mehrere Bullen- und Bärenmärkte durchlaufen und sich in extremen Marktphasen bewährt. Dabei ist ein umfassendes System für das Risikomanagement von Sicherheiten, Liquidationen und Notfall-Governance entstanden – das ist der wertvollste Schutzwall des Projekts.
Die Schwächen sind ebenso deutlich: Das Risiko von kaskadierenden Liquidationen infolge heftiger Kursschwankungen der Sicherheiten bleibt immer bestehen. Smart Contracts, Orakel und Vault-Parameter sind potenzielle Angriffsflächen. Die Governance ist zwar dezentralisiert, doch Anpassungen an den zentralen Parametern werden weiterhin von einer kleinen Gruppe maßgeblicher Governance-Teilnehmer bestimmt. Damit besteht das Risiko einer Governance-Konzentration. Zudem konzentriert sich die Nutzerbasis von USDS bislang vor allem auf den DeFi-Bereich. Bis der Stablecoin in realen B2B-Anwendungsfällen wie Unternehmenszahlungen oder grenzüberschreitenden Überweisungen Fuß fasst, ist es noch ein langer Weg.
Circle beantwortet die Frage: „Wie gibt man einen regulierungskonformen digitalen Dollar aus?“ Sky beantwortet die Frage: „Wie entsteht ein dollarbasierter Stablecoin auf der Blockchain, ohne auf traditionelle Banken zurückzugreifen?“ Die beiden verfolgen völlig unterschiedliche Ansätze.
Plasma (XPL): eine Abrechnungskette speziell für Stablecoins – die Schnellstraße für digitale Dollar
Die drei zuvor vorgestellten Projekte sind im Kern allesamt Stablecoin-Emittenten. Plasma ist anders: Das Projekt gibt selbst keine Stablecoins aus. Es positioniert sich als zugrunde liegende Blockchain, die speziell für Stablecoin-Zahlungen und -Abrechnungen entwickelt wurde.
Bei Stablecoin-Zahlungen auf den derzeit gängigen öffentlichen Blockchains gibt es einige systembedingte Schwachstellen: stark schwankende Gasgebühren, überlastete Netzwerke und die Pflicht, den nativen Token zu halten, um Transaktionsgebühren bezahlen zu können. Für gewöhnliche Händler und Endnutzer ist die Einstiegshürde dadurch zu hoch. Plasma stellt Stablecoins in den Mittelpunkt: gebührenfreie Stablecoin-Überweisungen, eine Blockzeit von einer Sekunde und EVM-Kompatibilität. Nutzer können direkt mit USDC oder USDT bezahlen, ohne XPL halten zu müssen. Als Zielkunden gelten Anbieter grenzüberschreitender Zahlungen, stationäre Händler, die Zahlungen entgegennehmen, Gehaltsabrechnungsplattformen und B2B-Abrechnungssysteme.
Diese Ausrichtung bietet viel Potenzial: Wenn der Stablecoin-Sektor wächst, wird es zweifellos Basisnetzwerke geben müssen, die speziell auf ein besseres Zahlungserlebnis ausgelegt sind. Zugleich bringt sie jedoch ein grundlegendes, möglicherweise existenzbedrohendes Problem mit sich, über das alle nachdenken sollten, die Plasma analysieren: Wenn die meisten Zahlungsvorgänge vollständig mit Stablecoins abgewickelt werden können, brauchen Nutzer XPL überhaupt nicht. Welche dauerhafte, zwingende Nachfrage nach XPL gibt es dann außer dem Staking durch Validatoren und den Ökosystemanreizen? Transaktionsvolumen ist nicht gleich Tokenwert. Selbst ein hohes Volumen an Stablecoin-Transfers kommt den Tokenhaltern kaum zugute, wenn die Abläufe nicht an den nativen Token gekoppelt sind. Bei Angaben des Projekts wie Aktivitäten in mehr als 50 Ländern und 50 Millionen Partnerhändlern muss man außerdem genau unterscheiden: Handelt es sich um ein Netzwerk von Vertriebspartnern oder um tatsächliche, unabhängige Zahlungen on-chain? Viele frühe Zahlungs-Blockchains steigerten ihr Volumen kurzfristig durch Subventionen. Als diese ausliefen, brach das Transaktionsvolumen rasch ein.
Plasma ist daher ein typisches Infrastrukturprojekt, das man beobachten sollte. Ob das Konzept aufgeht, lässt sich vor allem an einer Frage messen: Kann das Projekt ein unabhängiges, wiederkehrendes und echtes B2B-Zahlungsvolumen aufbauen – statt nur Testgelder aus der eigenen Szene anzuziehen? Das Wertabschöpfungsmodell von XPL ist innerhalb des gesamten Sektors am schwierigsten zu überprüfen.
III. Vier wichtige Branchentreiber, die die Entwicklung des Stablecoin-Sektors bestimmen
Der Durchbruch von Stablecoins wird nicht durch die Stimmung in einem Krypto-Bullenmarkt ausgelöst, sondern hängt davon ab, wie schnell das traditionelle Finanzsystem sie annimmt. Vier Faktoren werden die Struktur des gesamten Sektors in den kommenden zwei Jahren nachhaltig verändern.
Erstens: Weltweit werden regulatorische Rahmenbedingungen für Stablecoins eingeführt. Im Mittelpunkt steht der US-amerikanische GENIUS Act. Das Office of the Comptroller of the Currency (OCC) veröffentlichte am 21. Oktober 2026 die Durchführungsbestimmungen zum GENIUS Act. Sie sollen voraussichtlich am 18. Januar 2027 in Kraft treten und legen verbindliche Anforderungen an die Reservezusammensetzung, Rücknahmeregeln, Liquiditätssteuerung und Risikostandards lizenzierter Stablecoin-Emittenten fest. Klare Regulierung ist ein zweischneidiges Schwert. Positiv: Banken, Großunternehmen und traditionelle Zahlungsdienstleister werden Stablecoins erst dann in ihre offiziellen Geschäftsprozesse integrieren, wenn die Rechtslage geklärt ist. Regulierungskonforme Marktführer werden stärker vom Marktwachstum profitieren; Circle ist der unmittelbarste Nutznießer. Negativ: Die Compliance-Kosten werden stark steigen, kleine und nicht zugelassene Stablecoin-Emittenten werden nach und nach vom Markt verschwinden. Die Regulierung verpflichtet Emittenten außerdem dazu, Adressen einzufrieren und Compliance-Prüfungen durchzuführen. Stablecoins sind kein anonymer, unregulierter und frei nutzbarer Geldkanal. Die weitverbreitete Vorstellung, Stablecoins seien dezentralisiert und der Kontrolle entzogen, wird von der Realität immer wieder widerlegt werden.
Zweitens: Traditionelle Banken beginnen, Stablecoin-Abrechnungen zu testen. Stablecoins sind ein zusätzlicher Kanal für das Bankensystem, kein Ersatz dafür. Ein viel beachtetes Beispiel ist das Pilotprojekt der PNC Bank und Coinbase für Unternehmenszahlungen in USDC: Nachdem Firmenkunden USDC erhalten haben, kann das System die Token automatisch in US-Dollar umtauschen und den Betrag auf ein Bankkonto überweisen. Dieses Modell ist sehr repräsentativ: Stablecoins werden SWIFT nicht ersetzen, sondern als zusätzlicher Abrechnungskanal rund um die Uhr zur Verfügung stehen. Der Geldfluss von Unternehmen könnte künftig so aussehen: Unternehmenskonto bei einer Bank → Umtausch in Stablecoins → schnelle grenzüberschreitende Abwicklung on-chain → Umtausch in die Landeswährung und Überweisung auf das Bankkonto des Empfängers. Die Banken kontrollieren den Ein- und Ausgang von Fiatgeld; Stablecoins sorgen für den schnellen Geldfluss dazwischen. Banken und Stablecoin-Emittenten arbeiten eher zusammen, als miteinander zu konkurrieren. Auch die Kooperation von Circle und ACI Worldwide, durch die USDC in lokale Zahlungsnetzwerke Lateinamerikas integriert wird, folgt derselben Logik: Eine Stablecoin-Abrechnungsschicht wird in bestehende traditionelle Zahlungssysteme eingebettet.
Drittens: Die strukturelle globale Nachfrage nach US-Dollar bleibt langfristig bestehen. Dazu zählen der Wunsch von Menschen in Hochinflationsländern, ihr Vermögen in Dollar zu sichern, Überweisungen von Arbeitsmigranten über Grenzen hinweg und der Mangel an leicht zugänglichen Finanzdienstleistungen in US-Dollar in Schwellenländern. Diese Nachfrage ist langfristig. Gleichzeitig werden Devisen- und Kapitalverkehrskontrollen sowie steuerliche Compliance-Vorgaben in den einzelnen Ländern die Expansion von Stablecoins weiterhin begrenzen. Ihre Verbreitung verläuft nicht überall gleichmäßig, sondern entwickelt sich von Land zu Land unterschiedlich: Einige Regionen nehmen Stablecoins aktiv an, andere schränken sie streng ein.
Viertens: Das Ökosystem der On-Chain-Finanz wächst kontinuierlich. DeFi, RWA, On-Chain-Derivate und automatische Zahlungen durch KI-Agenten benötigen Stablecoins als Recheneinheit und Abwicklungsmittel. Damit sich die Idee verwirklichen lässt, dass KI-Agenten eigenständig Dienste aufrufen und automatisch für Rechenleistung oder API-Nutzung bezahlen, braucht es zunächst ein programmierbares Stablecoin-System mit automatischer Abwicklung. Hier treffen die Narrative rund um Stablecoins und KI-Kryptowährungen aufeinander.
IV. Fünf strukturelle Risiken im Stablecoin-Sektor, die leicht übersehen werden
Nachdem wir die Chancen besprochen haben, sollten wir uns in Ruhe mit den Risiken befassen. Viele davon verbergen sich hinter glänzenden Narrativen und werden erst über einen längeren Zeitraum sichtbar.
Zinsänderungsrisiko: Sinkende Zinsen sind das größte Risiko für Circle. Die Formel für die Reserveerträge ist einfach: Reserveerträge ≈ durchschnittliches Reservevolumen × Rendite von US-Staatsanleihen. Selbst wenn das Volumen wächst, sinken die Gewinne, sobald die Rendite zurückgeht.
Risiko eines gestaffelten De-Pegs: Stablecoins mögen alle gleich heißen, doch ihre Mechanismen zur Kursstabilisierung unterscheiden sich grundlegend. Reservegedeckte, synthetische und überbesicherte Stablecoins sind bei einem Run oder einem De-Peg unterschiedlich widerstandsfähig. Man darf sie nicht über einen Kamm scheren.
Risiko durch Regulierung und Kontrolle von Adressen: Regulierungskonforme Stablecoin-Emittenten müssen Sanktionslisten und gerichtlichen Anordnungen zum Einfrieren von Vermögenswerten Folge leisten. Eine On-Chain-Adresse lässt sich nachverfolgen – das bedeutet nicht, dass sie anonym oder der Kontrolle entzogen ist.
Risiken bei Ein- und Auszahlungswegen: Die Abwicklung on-chain ist nur ein Zwischenschritt im Zahlungsprozess. Werden die Fiatgeld-Zahlungskanäle eingeschränkt oder Dienstleister geschlossen, ist der Vorteil grenzüberschreitender Stablecoin-Zahlungen unmittelbar dahin. Die Schwachstelle der gesamten Zahlungskette bestimmt, wie gut das Nutzererlebnis letztlich sein kann.
Risiko einer unterbrochenen Wertübertragung: Hier tappen Privatanleger besonders leicht in die Falle. Steigende Stablecoin-Marktkapitalisierung ≠ steigende Tokenpreise. Stablecoins sind Infrastruktur, während Token nur ein Bestandteil des Ökosystems sind. Dazwischen liegen zahlreiche Hürden wie Einnahmenregeln, Rückkaufmechanismen, Token-Freigaben und Inflation.
V. Ein eigenes System relevanter Kennzahlen aufbauen und nicht mehr nur nach Marktkapitalisierung Narrative handeln
Wenn ihr den Stablecoin-Sektor künftig selbst beobachten wollt, solltet ihr nicht nur auf die Gesamtmarktkapitalisierung und das On-Chain-Transaktionsvolumen schauen. Hier ist ein Rahmen für die langfristige Beobachtung: Zentrale Kennzahlen der ersten Ebene: Umlaufmenge der Stablecoins, Verhältnis von tatsächlichem Zahlungsvolumen zu Gesamtüberweisungen, Netto-Protokolleinnahmen, bisherige Rücknahmen und Rendite der Reservewerte. Kennzahlen zur Überprüfung auf der zweiten Ebene: Zahl der B2B-Händler und Unternehmenskunden, wiederkehrendes Zahlungsvolumen der Händler, Zusammensetzung der Sicherheiten, dokumentierte Token-Rückkäufe und Zeitplan für Token-Freigaben. Bei Zahlungsinfrastrukturen sollten außerdem besonders die Erfolgsquote von Zahlungen, die Gesamtkosten der vollständigen Zahlungskette und die durchschnittliche Abwicklungsdauer betrachtet werden.
Die wichtigste Kennzahl ist dabei der Anteil tatsächlicher Zahlungen. Sie hilft uns im Grunde, zwei Dinge voneinander zu unterscheiden: Dreht sich das Geld nur innerhalb der Kryptowelt im Kreis oder fließt es tatsächlich in den realen Handel und den Geschäftsbetrieb von Unternehmen?
VI. Erläuterung der Forschungsprioritäten für die vier Projekte
Die folgende Rangfolge ist eine subjektive Einschätzung auf Grundlage des langfristigen Geschäftsmodells, der Position in der Wertschöpfungskette, des Produktreifegrads und des Wertabschöpfungsmodells. Sie ist ausdrücklich keine Prognose kurzfristiger Kurssteigerungen:
Circle (CRCL / USDC)|Vorrangig untersuchen 9.5/10: Regulierungskonformer digitaler Dollar, Kooperationen mit Banken und Zahlungsnetzwerk – die tragfähigste reale Geschäftslogik. Beobachtet werden sollten das USDC-Angebot, die Reserveerträge, die Vertriebskosten und die Einnahmen aus Zahlungsdiensten.
Sky (SKY / USDS)|Besonders im Blick behalten 9.2/10: Der dezentrale Dollar und das On-Chain-Kreditsystem haben langfristiges Potenzial. Beobachtet werden sollten das Wachstum von USDS, die Kreditnachfrage, die Netto-Protokolleinnahmen und die Umsetzung der SKY-Rückkäufe.
Plasma (XPL)|Wachstum beobachten 9.0/10: Ein spezialisiertes Zahlungsnetzwerk für Stablecoins mit großem Infrastrukturpotenzial. Zu überprüfen sind das tatsächliche Zahlungsvolumen, die Akzeptanz bei Händlern und die Frage, ob das Wertabschöpfungsmodell von XPL funktioniert.
Ethena (ENA / USDe)|Beobachten mit hohem Risiko 8.8/10: Die Strategie für synthetische Dollar mit Rendite ist sehr innovativ, doch die Absicherungsstruktur, die Gegenparteien und die Funding-Rate-Risiken sind komplexer. Beobachtet werden sollten die Besicherungsstruktur von USDe, der Rücknahmedruck und das Verhältnis von Angebot und Nachfrage bei ENA.
Fazit: Das Ziel von Stablecoins ist nicht, Banken zu ersetzen, sondern eine zusätzliche digitale Abwicklungsschicht zu schaffen
Viele große Narrative behaupten, Stablecoins würden SWIFT überflüssig machen und Banken ersetzen. Ich persönlich teile diese Einschätzung nicht. Einlagen, Kreditrisikomanagement und lokale Clearingnetzwerke der Banken haben einen unersetzlichen Wert. Stablecoins sind vielmehr eine programmierbare Abwicklungsschicht für digitale Dollar, die auf das bestehende globale Finanzsystem aufsetzt.
Das Zukunftsbild könnte ungefähr so aussehen: Banken, Zahlungsdienstleister, Unternehmen und Privatnutzer bilden Anfangs- und Endpunkte der Geldströme. Regulierungskonforme Emittenten wie Circle, dezentrale Protokolle wie Sky und synthetische Renditeprodukte wie Ethena stellen digitale Dollar für unterschiedliche Risikoprofile bereit. Plasma, Arc und verschiedene öffentliche Blockchains übernehmen die Rolle schneller Abwicklungsnetzwerke auf der Basisebene. Darauf bauen Anwendungen für grenzüberschreitende Überweisungen, Unternehmensabrechnungen, DeFi und automatische KI-Zahlungen auf.
Die vier Projekte nehmen in diesem Zukunftsbild jeweils eine wichtige Rolle ein: Circle sorgt für die regulierungskonforme Ausgabe, Sky baut ein dezentrales Kreditsystem auf, Ethena bietet renditebringende, im Kryptosystem beheimatete Dollar und Plasma ermöglicht den schnellen Geldfluss. Sie sind nicht einfach direkte Konkurrenten, sondern ähneln eher verschiedenen Modulen innerhalb desselben großen Ökosystems.
Der Stablecoin-Sektor ist einer der wenigen Bereiche der Kryptoindustrie, in denen zugleich eine Nachfrage von traditionellen Finanzinstituten, reale Cashflows, ein klarer regulatorischer Weg und stetig entstehende Anwendungsfälle zusammenkommen. Er besitzt weder die explosive Dynamik von Memes noch die romantische Vorstellungskraft des KI-Narrativs. Doch er ist der solideste und verlässlichste Weg, über den Web3 den Sprung in das traditionelle Finanzwesen schaffen kann.
Der wirkliche Durchbruch des Sektors wird nicht an dem Tag kommen, an dem die Marktkapitalisierung von Stablecoins einen neuen Höchststand erreicht. Er kommt, wenn immer mehr Unternehmen Stablecoins nicht länger als kurzfristige Pilotprojekte, sondern als reguläre Finanzinstrumente verwenden; wenn Händler wiederholt damit bezahlen, statt sie nur einmalig zu testen; und wenn die Einnahmen aus den Dienstleistungen der Projekte stabil wachsen und klare Mechanismen bestehen, um diese Erträge an Aktionäre oder Tokenhalter weiterzugeben.
Bis dieser Zeitpunkt gekommen ist, müssen wir zwischen „On-Chain-Volumen, das nur im Kreis läuft“ und „Bedarf, der in der Realwirtschaft verankert ist“ unterscheiden. Ebenso müssen wir zwischen „dem Wachstum von Stablecoins selbst“ und „der Wertabschöpfung durch Token“ differenzieren. Wir sollten die Entwicklung in Ruhe beobachten, statt uns von kurzfristigem Hype mitreißen zu lassen. Dieser Artikel dient der Analyse des Sektors und stellt keine Anlageberatung dar. Perpetual-Kontrakte sind hochriskante Derivate. Plattformdaten und Tokenmechanismen können sich ändern. Prüft vor einer Investition die neuesten offiziellen Mitteilungen und On-Chain-Daten.
Hinweis: Die obigen Ausführungen spiegeln lediglich meine persönliche Einschätzung der Branche wider und stellen keine Anlageberatung dar.
Wenn du dich auch für Trading interessierst, kannst du gerne einen Kommentar hinterlassen oder unserem Chatroom beitreten. Lass uns gemeinsam diskutieren, lernen und wachsen.
\u003ca-258\u003eWillkommen bei der Zhengqian-Studiengemeinschaft\u003c/a-258\u003e
