
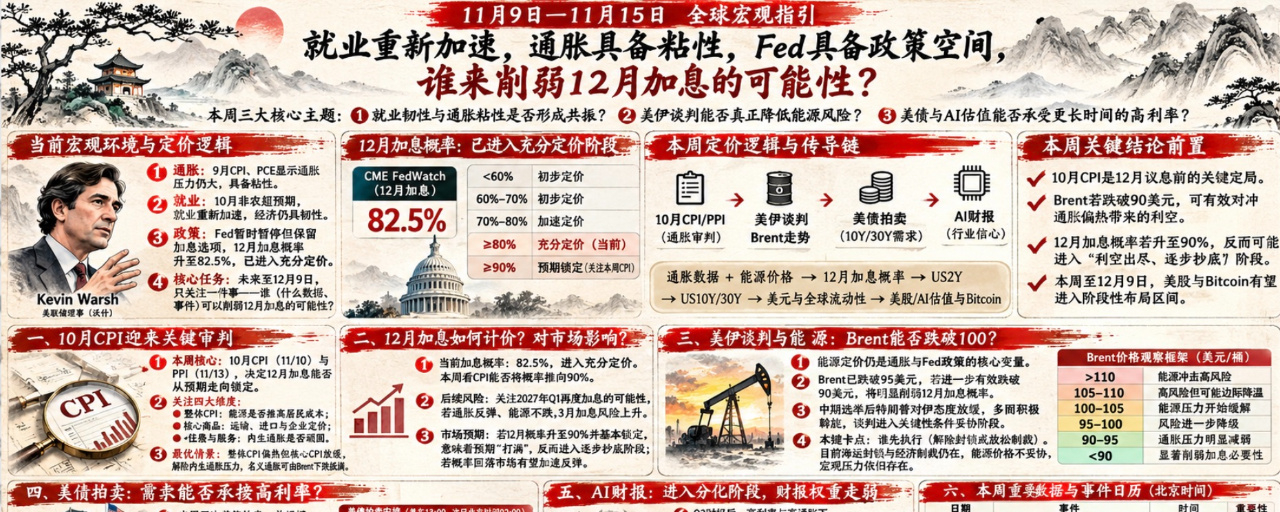
Globaler Makroausblick für den 9. bis 15. November: Der Arbeitsmarkt beschleunigt sich erneut, die Inflation bleibt hartnäckig, die Fed hat politischen Spielraum – was könnte eine Zinserhöhung im Dezember unwahrscheinlicher machen?
Die drei zentralen Themen dieser Woche:
a, Verstärken sich die Widerstandsfähigkeit des Arbeitsmarkts und die Hartnäckigkeit der Inflation gegenseitig?
b, Können die Verhandlungen zwischen den USA und dem Iran die Energierisiken tatsächlich verringern?
c, Können US-Staatsanleihen und KI-Bewertungen länger anhaltend hohe Zinsen verkraften?
Die Preisbildungslogik dieser Woche: In welchem makroökonomischen Umfeld befinden sich die Märkte derzeit?
Die CPI- und PCE-Daten für September haben bereits gezeigt, dass der Inflationsdruck in der Vergangenheit sehr groß war. Gleichzeitig belegen die überhitzten Arbeitsmarktdaten für Oktober, dass sich der Arbeitsmarkt wieder beschleunigt. Zusammengenommen liefern diese Faktoren der Fed mehr Gründe und Spielraum für weitere Zinserhöhungen!
Die Wahrscheinlichkeit einer Zinserhöhung im Dezember ist inzwischen auf 80 % gestiegen und damit weitgehend eingepreist. Das heißt, die aktuellen Schwankungen an den Finanzmärkten berücksichtigen bereits eine wahrscheinliche Zinserhöhung im Dezember. Das bedeutet, dass die Zinserhöhung die Risikoanlagen belastet. #CPI前瞻,12月利率走向迎关键考验
Von dieser Woche bis zur Fed-Sitzung am 9. Dezember müssen wir uns nur auf eine Frage konzentrieren: Was (welche Daten oder welches Ereignis) könnte die Wahrscheinlichkeit einer Zinserhöhung im Dezember senken?
Diese Woche stehen der Verbraucherpreisindex (CPI) für Oktober und der Erzeugerpreisindex (PPI) für Oktober an. Am 25. November folgt der PCE-Preisindex für Oktober. Das sind die wenigen Daten, die der Markt vor der Fed-Sitzung im Dezember noch zu sehen bekommt. Besonders wichtig sind die Inflationsdaten: Zwar achtet die Fed stärker auf den PCE, doch der CPI liefert ausreichend früh Hinweise auf die Inflation. Deshalb könnte der CPI für Oktober diese Woche vor der Fed-Sitzung entscheidend sein!
Natürlich spiegeln CPI und PCE die vergangene Inflation wider, während der Brent-Preis die künftigen Inflationserwartungen abbildet. Sollten sich die Spannungen zwischen den USA und dem Iran entspannen und der Brent-Preis unter 90 US-Dollar fallen, könnte dies die negativen Auswirkungen schwacher Inflationsdaten für Oktober wirksam abfedern.
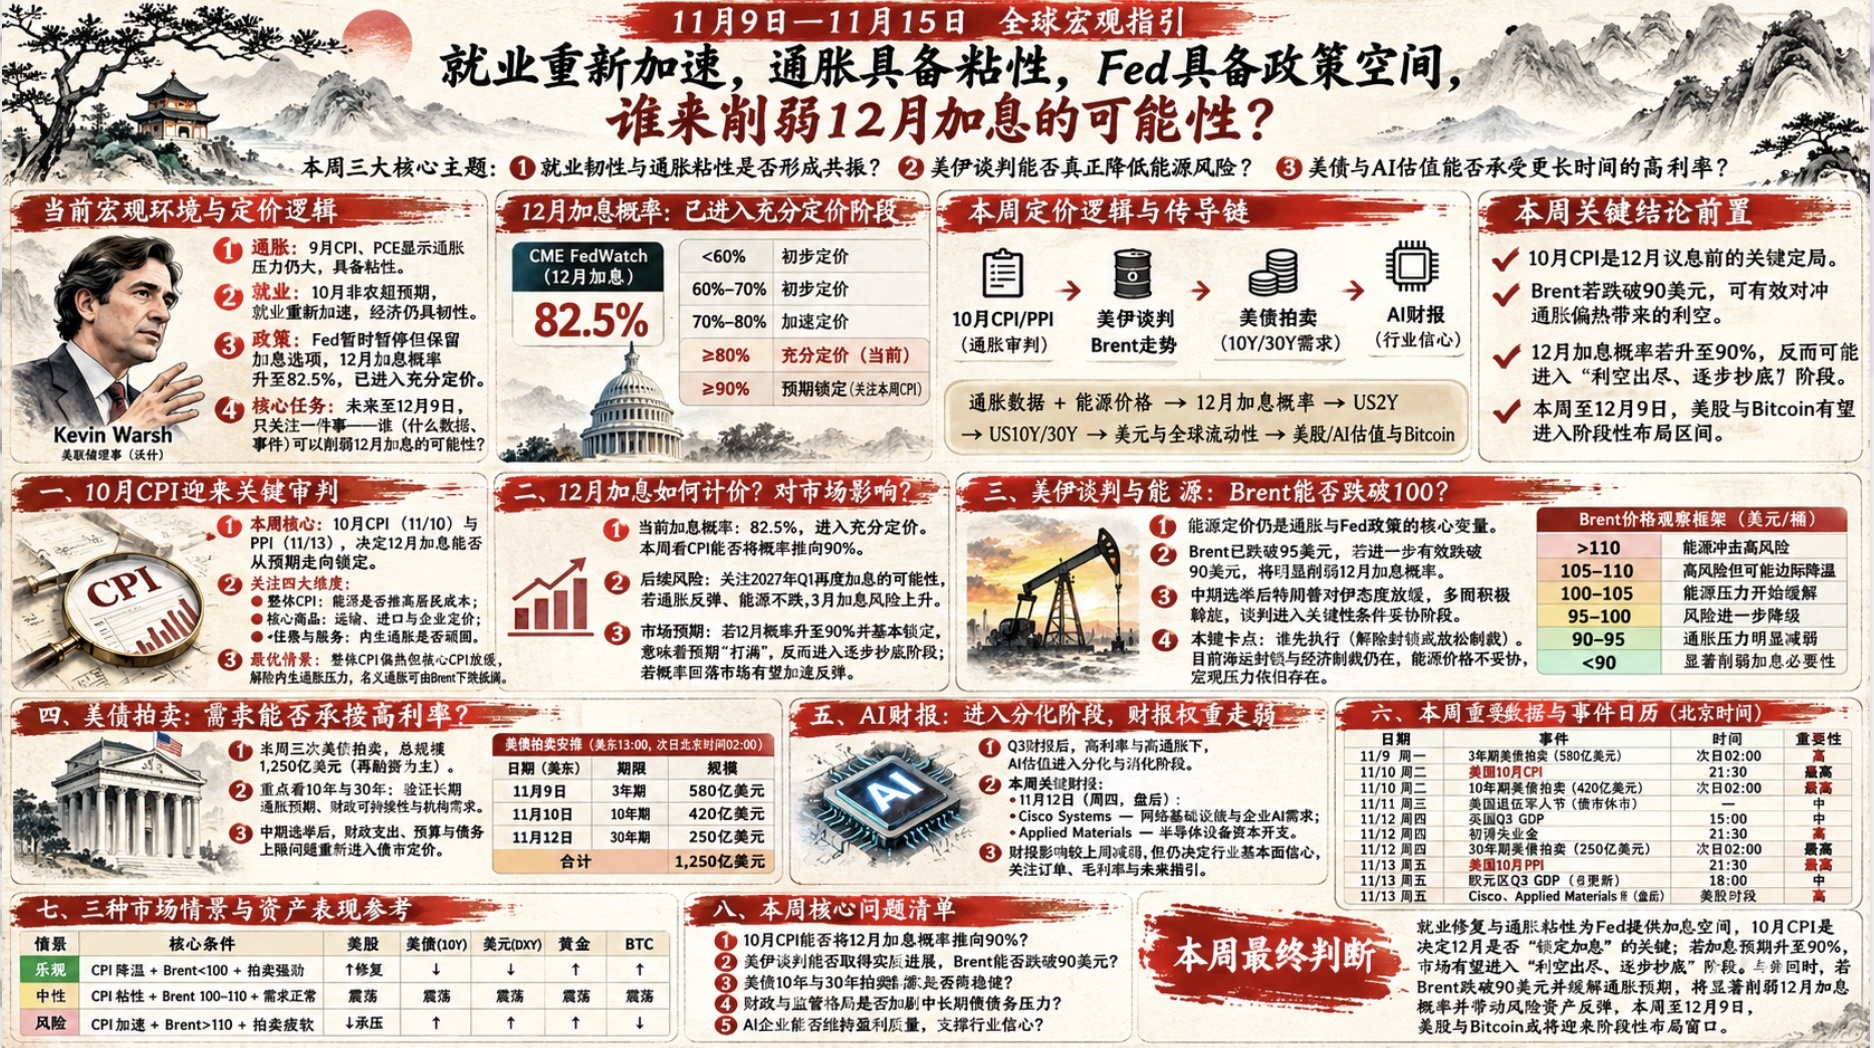
Erste Hauptlinie: Der CPI für Oktober steht vor einer entscheidenden Bewährungsprobe. Wird die Zinserhöhung im Dezember von einer bloßen Erwartung zu einer nahezu sicheren Sache?
1. Laut CME liegt die Wahrscheinlichkeit einer Zinserhöhung im Dezember derzeit bei 82,5 % und damit in einem Bereich, in dem sie weitgehend eingepreist ist. Diese Woche wird sich zeigen, ob die Inflationsdaten die Wahrscheinlichkeit auf 90 % treiben und sie damit als nahezu sicher gelten kann (was jedoch weiterhin keine Zinserhöhung mit 100-prozentiger Sicherheit bedeutet).
2. Bei den Inflationsdaten dieser Woche kommt es auf das Gesamtbild an. Beim CPI geht es darum, ob die Energiepreise die Lebenshaltungskosten der Bevölkerung insgesamt nach oben treiben. Bei den Kernwaren stellt sich die Frage, ob sich Transport- und Importkosten sowie der Preisdruck bei Unternehmen weitergeben. Bei Wohnkosten und Kerndienstleistungen geht es darum, ob die zugrunde liegende Inflation weiterhin hartnäckig ist. Die monatliche Veränderung zeigt, ob die jüngste Inflationsdynamik tatsächlich anzieht und nicht nur auf Basiseffekte zurückzuführen ist.
3. Nach den derzeitigen Erwartungen für den CPI wäre das beste Ergebnis ein umfassender Rückgang der Daten und eine Abkühlung des Inflationsdrucks. Angesichts der Ölpreisentwicklung im 19. Monat ist das jedoch äußerst unwahrscheinlich. Eine realistische Einschätzung wäre daher, dass der Gesamt-CPI hartnäckig hoch bleibt, während sich der Kern-CPI abschwächt. Wenn der Druck der zugrunde liegenden Inflation nachlässt, kann ein Rückgang des Brent-Preises den nominalen Inflationsdruck ausgleichen.
Zweite Hauptlinie: Wie wird die Zinserhöhung im Dezember eingepreist, und welche Auswirkungen hat sie auf den Markt?
1. CME beziffert die Wahrscheinlichkeit einer Zinserhöhung im Dezember derzeit auf 82,5 %. Sie ist damit weitgehend eingepreist: Ab 60 % beginnt die erste Einpreisung, ab 70 % beschleunigt sie sich, bei 80 % gilt sie als weitgehend eingepreist und bei 90 % als nahezu sicher. Im Mittelpunkt steht diese Woche die Frage, ob der CPI die Wahrscheinlichkeit einer Zinserhöhung im Dezember auf 90 % treiben kann.
2. Außerdem sollte man das Risiko einer erneuten Zinserhöhung im ersten Quartal 2027 im Auge behalten. Sobald die Wahrscheinlichkeit einer Zinserhöhung im Dezember voll eingepreist ist, könnte ein stärkerer Inflationsanstieg bei ausbleibenden Energiepreisrückgängen die Wahrscheinlichkeit der nächsten Zinserhöhung erhöhen. Wenn die Erwartungen an aufeinanderfolgende Zinserhöhungen gering sind, wird eine Zinserhöhung im März nächsten Jahres wahrscheinlicher.
3. Zur Bewertungslogik des Marktes: Diese Woche ist die Wahrscheinlichkeit einer Zinserhöhung im Dezember mit 80 % weitgehend eingepreist, und die Finanzmärkte richten sich danach aus. Sollte der CPI die Wahrscheinlichkeit diese Woche auf 90 % und damit in den Bereich einer nahezu sicheren Zinserhöhung treiben, sollte man anschließend mit Käufen bei niedrigen Kursen beginnen. Denn sobald der Markt die Erwartung als nahezu sicher einpreist, kann die Bestätigung der Zinserhöhung paradoxerweise eine Erholung auslösen. Sinkt die Wahrscheinlichkeit einer Zinserhöhung im Dezember, dürfte sich die Markterholung beschleunigen.
Dritte Hauptlinie: Die Verhandlungen zwischen den USA und dem Iran treten in eine Phase konkreter Auseinandersetzungen über Bedingungen ein. Kann Brent tatsächlich unter 100 US-Dollar fallen?
1. Die Energiepreise sind weiterhin der zentrale Faktor für die aktuellen Erwartungen an die Versorgungslage. Dahinter steht die Bewertungslogik der Fed-Politik in Bezug auf die Inflationserwartungen. Energiepreise bleiben daher ein großes Thema.
2. Brent ist inzwischen unter 95 US-Dollar gefallen. Der künftige Inflationsdruck dürfte nachlassen. Sollte der Preis nachhaltig unter 90 US-Dollar fallen, ist auf eine geringere Wahrscheinlichkeit einer Zinserhöhung im Dezember zu achten.
3. Nach den Zwischenwahlen hat die Republikanische Partei an Einfluss verloren, und Trumps Haltung gegenüber dem Iran hat sich deutlich gemäßigt. Mehrere Vermittlerstaaten haben begonnen, Teheran zu besuchen und aktiv zu vermitteln. Die Beziehungen zwischen den USA und dem Iran treten in eine entscheidende Phase möglicher Kompromisse über konkrete Bedingungen ein. Sollte eine Einigung zustande kommen, könnten beide Seiten wieder Anzeichen für Friedensgespräche erkennen lassen.
4. Der entscheidende Knackpunkt ist jetzt, wer zuerst handelt und damit die Blockade aufbricht, um die Verhandlungen voranzubringen. Obwohl Trump die Wahrscheinlichkeit eines Angriffs auf den Iran gesenkt hat, bleibt diese Option weiterhin bestehen. Auch die Seeblockade und die wirtschaftliche Blockade gegen den Iran gelten nach wie vor. Kommt es bei den Energiepreisen zu keinem Kompromiss, bleibt der makroökonomische Druck bestehen.
Vierte Hauptlinie: Ergänzender Punkt – die Auktionen von US-Staatsanleihen.
1. Diese Woche finden drei Auktionen von US-Staatsanleihen statt: am 9. November, 10. November und 12. November. Versteigert werden jeweils 3-, 10- und 30-jährige US-Staatsanleihen im Volumen von 58, 42 beziehungsweise 25 Milliarden US-Dollar.
2. Warum sollten wir die Auktionen von US-Staatsanleihen diese Woche im Blick behalten? In den vergangenen Wochen haben wir uns gefragt, ob hohe Renditen mehr Kapital in US-Staatsanleihen locken oder ob Anleger angesichts des Haushaltsdefizits, der Laufzeitprämie und der Inflationsrisiken noch höhere Renditen verlangen werden.
3. Die Auktionen 10- und 30-jähriger US-Staatsanleihen geben diese Woche direkten Aufschluss über die Nachfrage. Besonders die 30-jährigen Anleihen reagieren empfindlicher auf langfristige Inflationserwartungen, die Tragfähigkeit der Staatsfinanzen sowie die Nachfrage von Pensionsfonds und Versicherungen nach langen Laufzeiten.
4. Nach den Zwischenwahlen fließen Haushaltsbeschränkungen und politische Blockaden wieder in die Bewertung am Anleihemarkt ein. Staatsausgaben, Staatshaushalt und Schuldenobergrenze sowie die Regulierung von KI werden den Anleihemarkt ebenfalls beeinflussen.
Fünfte Hauptlinie: Die KI-Berichtssaison tritt in eine Phase zunehmender Unterschiede ein. Der Fokus verschiebt sich vom Nachfragewachstum hin zu Gewinnen und Cashflow-Qualität, während der Einfluss der Geschäftszahlen nachlässt!
1. Seit Beginn der Q3-Berichtssaison ist vielen bereits die Bewertungslogik dieses Quartals klar geworden. Besonders unter dem Druck des makroökonomischen Umfelds führen hohe Zinsen, ein starker Energieschock und hohe Inflationserwartungen dazu, dass negative Faktoren stärker ins Gewicht fallen und die Bewertungsanpassungen heftiger ausfallen.
2. In nächster Zeit stehen nur wenige wichtige Geschäftsberichte an. Zu den entscheidenden Unternehmen diese Woche zählen Cisco Systems und Applied Materials. Bei Cisco geht es um Netzwerkinfrastruktur und die KI-Nachfrage von Unternehmen, bei Applied Materials um die Investitionsausgaben für Halbleiterausrüstung.
3. Die KI-Berichtssaison gerät diese Woche in eine Phase schwacher Marktreaktionen. Die Bedeutung der Geschäftszahlen nimmt ab, und die Bewertungslogik orientiert sich stärker an der Makrolage. Doch ob die Ergebnisse gut oder schlecht ausfallen, entscheidet weiterhin über das Vertrauen in die Fundamentaldaten der Branche.
Zusammenfassung der Woche:
Die US-Berichtssaison gerät diese Woche in eine schwächere Phase. Im Mittelpunkt steht die Wahrscheinlichkeit einer Zinserhöhung im Dezember, die inzwischen mit 80 % weitgehend eingepreist ist. Steigt sie weiter auf 90 % und gilt damit als nahezu sicher, beginnt anschließend schrittweise die Phase der Entlastung und des Einstiegs bei niedrigen Kursen.
Da die Erwartungen an eine Zinserhöhung im Dezember inzwischen voll eingepreist sind, hat der Markt diese weitgehend berücksichtigt. Sollten die Energiepreise anschließend unter 90 US-Dollar fallen, würde das die Wahrscheinlichkeit einer Zinserhöhung im Dezember nach und nach senken. Je stärker sie sinkt, desto kräftiger und schneller dürfte die Erholung ausfallen. Besonders wenn die Energiepreise unter 90 US-Dollar fallen und die Dezember-Sitzung der Fed vorbei ist, könnte die Erholung stärker ausfallen.
Aus makroökonomischer Sicht könnte sich von dieser Woche bis zum 9. Dezember eine gute Gelegenheit bieten, bei US-Aktien und #Bitcoin günstig einzusteigen!