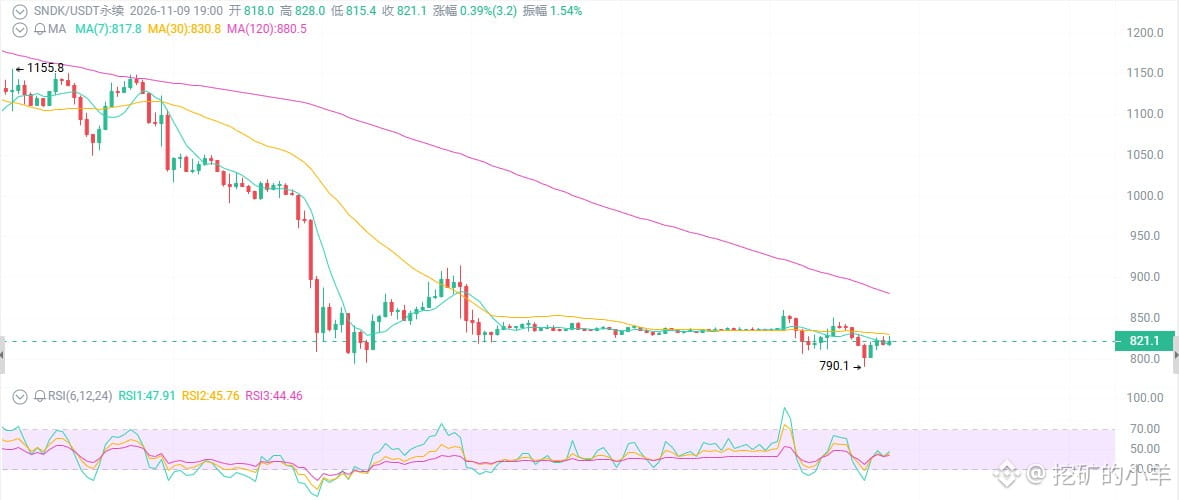
SNDK bei 820 Dollar: Kaufst du den Dip oder greifst du ins fallende Messer?
Von 2300 auf 820, halbiert und dann noch einmal halbiert. Der Umsatz im Quartalsbericht schoss um 378 % nach oben, der EPS übertraf die Erwartungen, Aktienrückkäufe im Wert von 5 Milliarden – und trotzdem stürzte der Kurs ab. In der Nacht vor dem Aktiensplit: Ist 820 eine goldene Kaufgelegenheit für KI-Speicher oder ein Fleischwolf auf halber Strecke?
Zuerst der oberflächliche Eindruck: Der Quartalsbericht war explosiv, doch der Aktienkurs brach ein.
Als am 29. Oktober der Quartalsbericht veröffentlicht wurde, lag der Umsatz bei 11 Milliarden, ein Plus von 378 % im Jahresvergleich; die Rechenzentrumssparte erzielte 4,8 Milliarden Umsatz, ein Plus von 1600 %; die Bruttomarge betrug 85 %; dazu kamen Aktienrückkäufe im Wert von 5 Milliarden und die Ankündigung eines 8-zu-1-Aktiensplits. Bei jedem anderen Unternehmen wäre das ein Drehbuch für einen Kurssprung. Doch SNDK fiel von 2300 auf 820 – ein Minus von mehr als 60 %. Der Quartalsbericht ist ein Lügendetektor, der Aktienkurs ein Stimmungsbarometer: Je besser die Ergebnisse, desto heftiger der Absturz.
Erstens: Nicht die Fundamentaldaten sind eingebrochen, sondern die Hebelpositionen.
KI-Training, Inferenz, KV-Cache und Rechenzentren – überall wird Speicher gebraucht. Enterprise-SSDs machen bereits fast die Hälfte der NAND-Auslieferungen aus, und das Angebot ist bis 2027 knapp. Das Unternehmen ist schuldenfrei, verfügt über reichlich Barmittel und sichert sich mit langfristigen Verträgen Produktionskapazitäten; Kunden zahlen Vorauszahlungen.
Nachdem positive Quartalszahlen veröffentlicht wurden, kam es bei gehebelten Long-Positionen zu einer Massenpanik. Das ist keine Wertvernichtung, sondern ein Abbau von Hebelpositionen.
Zweitens: Ein Aktiensplit ist kein positiver Impuls, sondern ein Lügendetektor.
Am 19. November wird der 8-zu-1-Split wirksam, der Stichtag ist der 9. November. Viele hören „Aktiensplit“ und werden ganz aufgeregt: „Die Aktie ist billiger, jetzt kann ich kaufen!“
Wach auf. Ein Aktiensplit verändert nichts an den Fundamentaldaten, sondern nur den Preis pro Aktie. Ein Split ist ein Bonbon für Kleinanleger, kein Leckerbissen für Institutionen. Rund um den Split steigen Liquidität und Volatilität, und die Kursausschläge können noch heftiger werden. Du denkst, 820 ist der Boden; nach dem Split steht der Kurs bei 102, und trotzdem kann dich ein einzelner Ausschlag aus dem Markt fegen.
Entscheidend ist vielmehr: Hält die Nachfragezone zwischen 800 und 820? Hält sie, beginnt nach dem Split eine neue Wachstumsstory; hält sie nicht, geht es auf 750–780.
Drittens: Der KI-Speicherzyklus ist nicht vorbei – vorbei ist nur deine Geduld.
TrendForce hat seine Prognose für die Größe des Speichermarkts 2026–2027 angehoben. Das Ungleichgewicht zwischen NAND-Angebot und -Nachfrage hält an, und Agentic AI treibt den Speicherbedarf weiter nach oben. SanDisks Auftragsbestand ist riesig, die Bruttomarge liegt bei 85 % – das ist kein Strohfeuer am Höhepunkt eines Zyklus, sondern ein struktureller Engpass.
Aber du musst unterscheiden: Eine mittelfristige bis langfristige These kann stimmen, ohne dass der Kurs kurzfristig nicht weiter abstürzt. Der Rückgang von 2300 auf 820 ist auf überzogene Bewertungen und die Stimmung im Sektor zurückzuführen, nicht auf eine sinkende Nachfrage nach KI-Speicher. Das durchschnittliche Kursziel der Analysten liegt weiterhin bei über 2000, aber Kursziele sind für in einem Jahr gedacht.
Von 2300 auf 820, halbiert und dann noch einmal halbiert. Der Umsatz im Quartalsbericht schoss um 378 % nach oben, der EPS übertraf die Erwartungen, Aktienrückkäufe im Wert von 5 Milliarden – und trotzdem stürzte der Kurs ab. In der Nacht vor dem Aktiensplit: Ist 820 eine goldene Kaufgelegenheit für KI-Speicher oder ein Fleischwolf auf halber Strecke?
Zuerst der oberflächliche Eindruck: Der Quartalsbericht war explosiv, doch der Aktienkurs brach ein.
Als am 29. Oktober der Quartalsbericht veröffentlicht wurde, lag der Umsatz bei 11 Milliarden, ein Plus von 378 % im Jahresvergleich; die Rechenzentrumssparte erzielte 4,8 Milliarden Umsatz, ein Plus von 1600 %; die Bruttomarge betrug 85 %; dazu kamen Aktienrückkäufe im Wert von 5 Milliarden und die Ankündigung eines 8-zu-1-Aktiensplits. Bei jedem anderen Unternehmen wäre das ein Drehbuch für einen Kurssprung. Doch SNDK fiel von 2300 auf 820 – ein Minus von mehr als 60 %. Der Quartalsbericht ist ein Lügendetektor, der Aktienkurs ein Stimmungsbarometer: Je besser die Ergebnisse, desto heftiger der Absturz.
Erstens: Nicht die Fundamentaldaten sind eingebrochen, sondern die Hebelpositionen.
KI-Training, Inferenz, KV-Cache und Rechenzentren – überall wird Speicher gebraucht. Enterprise-SSDs machen bereits fast die Hälfte der NAND-Auslieferungen aus, und das Angebot ist bis 2027 knapp. Das Unternehmen ist schuldenfrei, verfügt über reichlich Barmittel und sichert sich mit langfristigen Verträgen Produktionskapazitäten; Kunden zahlen Vorauszahlungen.
Nachdem positive Quartalszahlen veröffentlicht wurden, kam es bei gehebelten Long-Positionen zu einer Massenpanik. Das ist keine Wertvernichtung, sondern ein Abbau von Hebelpositionen.
Zweitens: Ein Aktiensplit ist kein positiver Impuls, sondern ein Lügendetektor.
Am 19. November wird der 8-zu-1-Split wirksam, der Stichtag ist der 9. November. Viele hören „Aktiensplit“ und werden ganz aufgeregt: „Die Aktie ist billiger, jetzt kann ich kaufen!“
Wach auf. Ein Aktiensplit verändert nichts an den Fundamentaldaten, sondern nur den Preis pro Aktie. Ein Split ist ein Bonbon für Kleinanleger, kein Leckerbissen für Institutionen. Rund um den Split steigen Liquidität und Volatilität, und die Kursausschläge können noch heftiger werden. Du denkst, 820 ist der Boden; nach dem Split steht der Kurs bei 102, und trotzdem kann dich ein einzelner Ausschlag aus dem Markt fegen.
Entscheidend ist vielmehr: Hält die Nachfragezone zwischen 800 und 820? Hält sie, beginnt nach dem Split eine neue Wachstumsstory; hält sie nicht, geht es auf 750–780.
Drittens: Der KI-Speicherzyklus ist nicht vorbei – vorbei ist nur deine Geduld.
TrendForce hat seine Prognose für die Größe des Speichermarkts 2026–2027 angehoben. Das Ungleichgewicht zwischen NAND-Angebot und -Nachfrage hält an, und Agentic AI treibt den Speicherbedarf weiter nach oben. SanDisks Auftragsbestand ist riesig, die Bruttomarge liegt bei 85 % – das ist kein Strohfeuer am Höhepunkt eines Zyklus, sondern ein struktureller Engpass.
Aber du musst unterscheiden: Eine mittelfristige bis langfristige These kann stimmen, ohne dass der Kurs kurzfristig nicht weiter abstürzt. Der Rückgang von 2300 auf 820 ist auf überzogene Bewertungen und die Stimmung im Sektor zurückzuführen, nicht auf eine sinkende Nachfrage nach KI-Speicher. Das durchschnittliche Kursziel der Analysten liegt weiterhin bei über 2000, aber Kursziele sind für in einem Jahr gedacht.