ZEC bei 1.225 Dollar – wurdest du rausgeschüttelt?
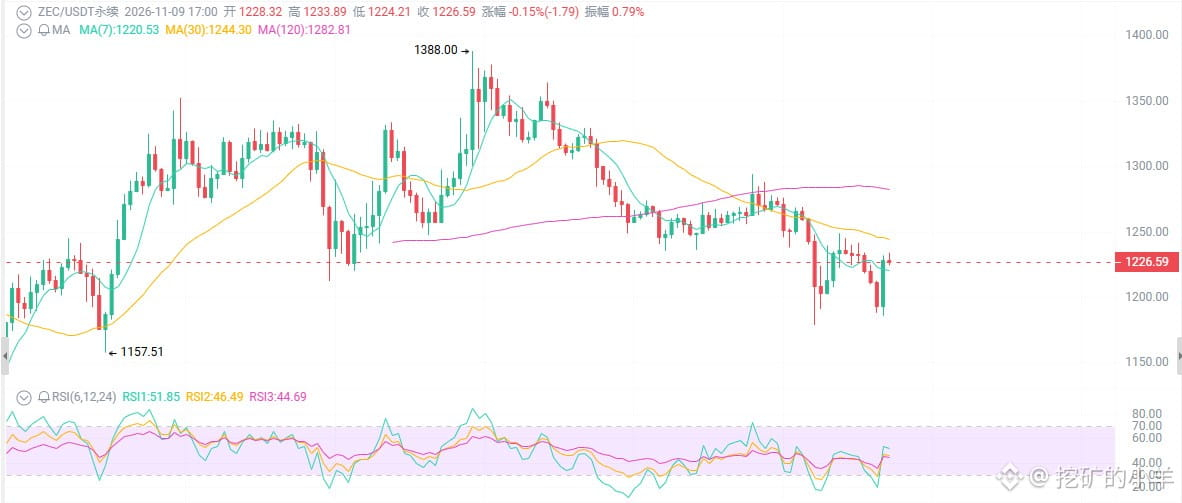
Nur 10 Tage nach dem Upgrade wurden über 90 % der Long-Positionen liquidiert, die ETF-Abflüsse beliefen sich auf 13 Millionen und der Kurs krachte von 1.398 auf 1.180. Alle schimpfen: „Die guten Nachrichten sind schon eingepreist.“ Doch die Blockzeit ist bereits von 75 auf 25 Sekunden gesunken – ist das die Flucht oder der Einstieg?
Zunächst der oberflächliche Eindruck: Eine riesige gute Nachricht wird umgesetzt, und der Kurs fällt trotzdem.
Am 5. und 6. November wurde das NU7-Upgrade im ZEC-Mainnet aktiviert.
Vor dem Upgrade schoss der Kurs auf 1.398, danach krachte er auf 1.180. Innerhalb von 24 Stunden fiel er um 1–5 %, und Long-Positionen machten über 90 % der Liquidationen aus. Oberflächlich betrachtet ist das ein Lehrbuchbeispiel für „Gerüchte kaufen, Fakten verkaufen“.
Erstens: NU7 ist kein gewöhnliches Update, sondern ein neuer Motor.
Viele halten dieses Upgrade für eine normale technische Aktualisierung. Das ist falsch.
Die Blockzeit sinkt von 75 auf 25 Sekunden. Das bedeutet schnellere Ein- und Auszahlungen bei Börsen und Zahlungsbestätigungen, die nicht mehr „ein bis zwei Minuten dauern“, sondern „mit einem Wisch da sind“.
Der NSM-Mechanismus geht noch weiter: 60 % der Transaktionsgebühren gehen nicht direkt an die Miner, sondern werden in einer Reserve gesperrt und erst nach dem Halving 2031 freigegeben, wenn das Sicherheitsbudget knapp wird. Kurzfristig sinken die Einnahmen der Miner, langfristig erhält die Netzwerksicherheit eine zusätzliche Absicherung. Außerdem wird der Sprout-Pool stillgelegt und etwa 12.000 ZEC werden eingefroren – das verknappt das zirkulierende Angebot zusätzlich.
Die Umsetzung der guten Nachricht ist nicht das Ende, sondern der Beginn des Shake-outs.
Zweitens: Dass über 90 % der Long-Positionen liquidiert wurden, bedeutet nicht, dass die Fundamentaldaten eingebrochen sind – der Markt war einfach zu stark gehebelt.
Die Funding-Rate liegt bei +0,01 % je 8 Stunden. Longs zahlen also an Shorts, was einer annualisierten Rate von etwa 11 % entspricht. Bei den Liquidationen der vergangenen 24 Stunden machten Long-Positionen über 90 % aus.
Vor dem Upgrade waren zu viele Longs eingestiegen und zu hoch gehebelt. Große Marktteilnehmer nutzten das Motto „Fakten verkaufen“ für einen gründlichen Shake-out und warfen alle aus dem Markt, die dem Kurs hinterherliefen, ihre Positionen stur hielten oder mit 10- oder 20-fachem Hebel alles auf eine Karte setzten.
Liquidiert wurden nicht einfach Positionen, sondern die Vorstellung, dem Kurs hinterherzujagen.
Bei den ETFs gab es vergangene Woche Abflüsse von 13 Millionen. Die Stimmung hat sich von euphorisch zu neutral gedreht. Aber sieh genau hin: Anleger realisieren nach der „Umsetzung des Upgrades“ ihre Gewinne – die Privacy-Story ist nicht zusammengebrochen. Der Wertanteil des abgeschirmten ZEC-Pools liegt weiterhin bei etwa 30 %. Die tatsächliche Nachfrage nach Privatsphäre ist nicht verschwunden.
Drittens: Der Makroökonomie fehlt der Treibstoff, und High-Beta-Anlagen gehen zuerst in die Knie.
BTC steht derzeit im Bereich von 73.000 bis 76.000 Dollar unter Druck, die Wochenkerzen schließen mehrere Wochen in Folge im Minus, und auch Technologieaktien korrigieren. Die Risikobereitschaft sinkt insgesamt. Die Korrelation zwischen ZEC und BTC liegt bei etwa 0,5, aber ZEC hat ein höheres Beta: Fällt der Gesamtmarkt um 1 %, könnte ZEC um 2–3 % fallen.
Kurzfristig ist das ein Belastungsfaktor. Aber andersherum betrachtet: ZEC ist nicht schwächer geworden – dem Markt fehlt einfach der Treibstoff. Sobald Rückenwind aufkommt, kann ZEC stärker abheben als alle anderen.
Nur 10 Tage nach dem Upgrade wurden über 90 % der Long-Positionen liquidiert, die ETF-Abflüsse beliefen sich auf 13 Millionen und der Kurs krachte von 1.398 auf 1.180. Alle schimpfen: „Die guten Nachrichten sind schon eingepreist.“ Doch die Blockzeit ist bereits von 75 auf 25 Sekunden gesunken – ist das die Flucht oder der Einstieg?
Zunächst der oberflächliche Eindruck: Eine riesige gute Nachricht wird umgesetzt, und der Kurs fällt trotzdem.
Am 5. und 6. November wurde das NU7-Upgrade im ZEC-Mainnet aktiviert.
Vor dem Upgrade schoss der Kurs auf 1.398, danach krachte er auf 1.180. Innerhalb von 24 Stunden fiel er um 1–5 %, und Long-Positionen machten über 90 % der Liquidationen aus. Oberflächlich betrachtet ist das ein Lehrbuchbeispiel für „Gerüchte kaufen, Fakten verkaufen“.
Erstens: NU7 ist kein gewöhnliches Update, sondern ein neuer Motor.
Viele halten dieses Upgrade für eine normale technische Aktualisierung. Das ist falsch.
Die Blockzeit sinkt von 75 auf 25 Sekunden. Das bedeutet schnellere Ein- und Auszahlungen bei Börsen und Zahlungsbestätigungen, die nicht mehr „ein bis zwei Minuten dauern“, sondern „mit einem Wisch da sind“.
Der NSM-Mechanismus geht noch weiter: 60 % der Transaktionsgebühren gehen nicht direkt an die Miner, sondern werden in einer Reserve gesperrt und erst nach dem Halving 2031 freigegeben, wenn das Sicherheitsbudget knapp wird. Kurzfristig sinken die Einnahmen der Miner, langfristig erhält die Netzwerksicherheit eine zusätzliche Absicherung. Außerdem wird der Sprout-Pool stillgelegt und etwa 12.000 ZEC werden eingefroren – das verknappt das zirkulierende Angebot zusätzlich.
Die Umsetzung der guten Nachricht ist nicht das Ende, sondern der Beginn des Shake-outs.
Zweitens: Dass über 90 % der Long-Positionen liquidiert wurden, bedeutet nicht, dass die Fundamentaldaten eingebrochen sind – der Markt war einfach zu stark gehebelt.
Die Funding-Rate liegt bei +0,01 % je 8 Stunden. Longs zahlen also an Shorts, was einer annualisierten Rate von etwa 11 % entspricht. Bei den Liquidationen der vergangenen 24 Stunden machten Long-Positionen über 90 % aus.
Vor dem Upgrade waren zu viele Longs eingestiegen und zu hoch gehebelt. Große Marktteilnehmer nutzten das Motto „Fakten verkaufen“ für einen gründlichen Shake-out und warfen alle aus dem Markt, die dem Kurs hinterherliefen, ihre Positionen stur hielten oder mit 10- oder 20-fachem Hebel alles auf eine Karte setzten.
Liquidiert wurden nicht einfach Positionen, sondern die Vorstellung, dem Kurs hinterherzujagen.
Bei den ETFs gab es vergangene Woche Abflüsse von 13 Millionen. Die Stimmung hat sich von euphorisch zu neutral gedreht. Aber sieh genau hin: Anleger realisieren nach der „Umsetzung des Upgrades“ ihre Gewinne – die Privacy-Story ist nicht zusammengebrochen. Der Wertanteil des abgeschirmten ZEC-Pools liegt weiterhin bei etwa 30 %. Die tatsächliche Nachfrage nach Privatsphäre ist nicht verschwunden.
Drittens: Der Makroökonomie fehlt der Treibstoff, und High-Beta-Anlagen gehen zuerst in die Knie.
BTC steht derzeit im Bereich von 73.000 bis 76.000 Dollar unter Druck, die Wochenkerzen schließen mehrere Wochen in Folge im Minus, und auch Technologieaktien korrigieren. Die Risikobereitschaft sinkt insgesamt. Die Korrelation zwischen ZEC und BTC liegt bei etwa 0,5, aber ZEC hat ein höheres Beta: Fällt der Gesamtmarkt um 1 %, könnte ZEC um 2–3 % fallen.
Kurzfristig ist das ein Belastungsfaktor. Aber andersherum betrachtet: ZEC ist nicht schwächer geworden – dem Markt fehlt einfach der Treibstoff. Sobald Rückenwind aufkommt, kann ZEC stärker abheben als alle anderen.