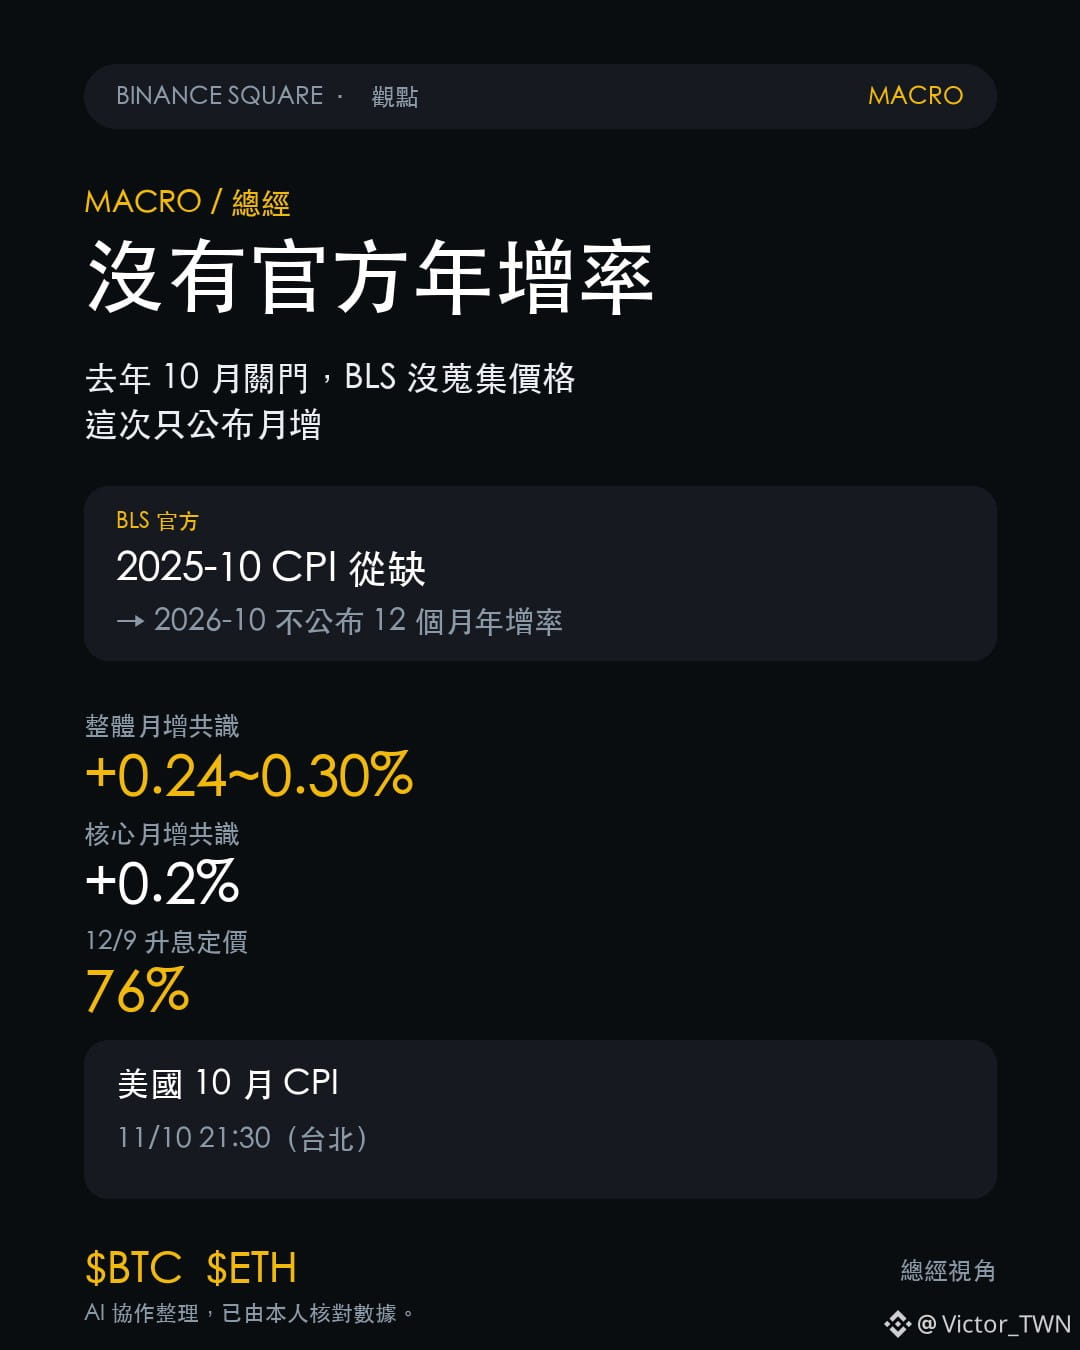
Die eine Zahl, auf die es beim morgigen CPI am meisten ankommt, wird die Regierung diesmal nicht veröffentlichen.
Der US-CPI für Oktober wird am Dienstag um 21:30 Uhr veröffentlicht. Weil die Regierung im vergangenen Oktober geschlossen war und das BLS keine Preise erhoben hat, wird es diesmal keine offizielle Jahresrate geben, sondern nur die Veränderung von September auf Oktober. Das heißt: Am Dienstag wirst du viele Leute eine „Jahresrate von 3.x %“ zitieren sehen. Die haben sie selbst berechnet – es ist keine offizielle Zahl.
Der Marktkonsens liegt bei einem monatlichen Anstieg des Gesamtindex von 0,24 % bis 0,3 % und beim Kernindex bei 0,2 % – eine Abkühlung gegenüber den 0,3 % im September. Der jüngste Nowcast der Federal Reserve Bank of Cleveland liegt bei 0,24 % und 0,21 %. Die Fed steckt derzeit bei 3,75 % bis 4,00 % fest. Am 28. Oktober hielt sie die Zinsen unverändert; zwei Mitglieder stimmten für eine Zinserhöhung. Die Wahrscheinlichkeit einer Zinserhöhung um 25 Basispunkte am 9. Dezember liegt laut Futures und Prognosemärkten bei etwa 76 %.
Deshalb glaube ich, dass es bei diesem CPI nicht um die Frage geht, ob die Zinsen im Dezember steigen – das ist fast schon eingepreist –, sondern um den weiteren Pfad im Jahr 2027. Liegt der monatliche Anstieg des Kernindex bei 0,2 %, ändert das nichts. Steigt er auf über 0,3 %, ist die Geschichte von der „abkühlenden Inflation“ vom Tisch und der Zinspfad für 2027 wird nach oben korrigiert. Nur ein Rückgang auf 0,1 % könnte die eingepreiste Wahrscheinlichkeit einer Zinserhöhung im Dezember unter 60 % drücken. Das wäre die einzige positive Überraschung bei diesem Bericht.
Im Kryptobereich wurde der Hebel noch nicht aus dem Markt gespült. BTC steht derzeit bei 74,375, auf 24 Stunden gesehen -1.85 %; ETH bei 2,129, -4.67 %. Die Funding-Raten liegen bei BTC bei +0.01 % und bei ETH bei -0.0042 % – beide nahe null. Das Open Interest von BTC ist von 99.0k am 3. November auf 96.7k zurückgegangen; bei ETH sank es in zwei Tagen um 4.4 %. Das sieht nicht nach einem Liquidationsereignis aus: Die Finanzierungskosten schlagen nicht in eine Richtung aus, und auch das Open Interest wächst nicht. Es gibt keine Anzeichen für überfüllte gehebelte Positionen. Egal, in welche Richtung die Daten weisen: Die Positionierung wird die Bewegung weder für dich verstärken noch abfedern.
Wenn der monatliche Anstieg des Kernindex unter 0,1 % liegt und die Wahrscheinlichkeit einer Zinserhöhung im Dezember wieder unter 60 % fällt, ist meine oben beschriebene These einer „hawkishen Asymmetrie“ falsch. Dann werde ich meine Einschätzung ändern.
An dem Abend, an dem es keine offizielle Jahresrate gibt: Schaust du auf die Monatsrate oder auf die von anderen berechnete Jahresrate?
$BTC $ETH #Marktgeschehen
Der US-CPI für Oktober wird am Dienstag um 21:30 Uhr veröffentlicht. Weil die Regierung im vergangenen Oktober geschlossen war und das BLS keine Preise erhoben hat, wird es diesmal keine offizielle Jahresrate geben, sondern nur die Veränderung von September auf Oktober. Das heißt: Am Dienstag wirst du viele Leute eine „Jahresrate von 3.x %“ zitieren sehen. Die haben sie selbst berechnet – es ist keine offizielle Zahl.
Der Marktkonsens liegt bei einem monatlichen Anstieg des Gesamtindex von 0,24 % bis 0,3 % und beim Kernindex bei 0,2 % – eine Abkühlung gegenüber den 0,3 % im September. Der jüngste Nowcast der Federal Reserve Bank of Cleveland liegt bei 0,24 % und 0,21 %. Die Fed steckt derzeit bei 3,75 % bis 4,00 % fest. Am 28. Oktober hielt sie die Zinsen unverändert; zwei Mitglieder stimmten für eine Zinserhöhung. Die Wahrscheinlichkeit einer Zinserhöhung um 25 Basispunkte am 9. Dezember liegt laut Futures und Prognosemärkten bei etwa 76 %.
Deshalb glaube ich, dass es bei diesem CPI nicht um die Frage geht, ob die Zinsen im Dezember steigen – das ist fast schon eingepreist –, sondern um den weiteren Pfad im Jahr 2027. Liegt der monatliche Anstieg des Kernindex bei 0,2 %, ändert das nichts. Steigt er auf über 0,3 %, ist die Geschichte von der „abkühlenden Inflation“ vom Tisch und der Zinspfad für 2027 wird nach oben korrigiert. Nur ein Rückgang auf 0,1 % könnte die eingepreiste Wahrscheinlichkeit einer Zinserhöhung im Dezember unter 60 % drücken. Das wäre die einzige positive Überraschung bei diesem Bericht.
Im Kryptobereich wurde der Hebel noch nicht aus dem Markt gespült. BTC steht derzeit bei 74,375, auf 24 Stunden gesehen -1.85 %; ETH bei 2,129, -4.67 %. Die Funding-Raten liegen bei BTC bei +0.01 % und bei ETH bei -0.0042 % – beide nahe null. Das Open Interest von BTC ist von 99.0k am 3. November auf 96.7k zurückgegangen; bei ETH sank es in zwei Tagen um 4.4 %. Das sieht nicht nach einem Liquidationsereignis aus: Die Finanzierungskosten schlagen nicht in eine Richtung aus, und auch das Open Interest wächst nicht. Es gibt keine Anzeichen für überfüllte gehebelte Positionen. Egal, in welche Richtung die Daten weisen: Die Positionierung wird die Bewegung weder für dich verstärken noch abfedern.
Wenn der monatliche Anstieg des Kernindex unter 0,1 % liegt und die Wahrscheinlichkeit einer Zinserhöhung im Dezember wieder unter 60 % fällt, ist meine oben beschriebene These einer „hawkishen Asymmetrie“ falsch. Dann werde ich meine Einschätzung ändern.
An dem Abend, an dem es keine offizielle Jahresrate gibt: Schaust du auf die Monatsrate oder auf die von anderen berechnete Jahresrate?
$BTC $ETH #Marktgeschehen