
2024 年 10 月,Stripe 宣布以 11 亿美元收购稳定币基础设施公司 Bridge。这是 Stripe 历史上最大的一笔收购。很多人觉得贵:Bridge 成立才两年多,收入不大。
之后不到两年,稳定币和代币化成了加密并购里最热的标的:
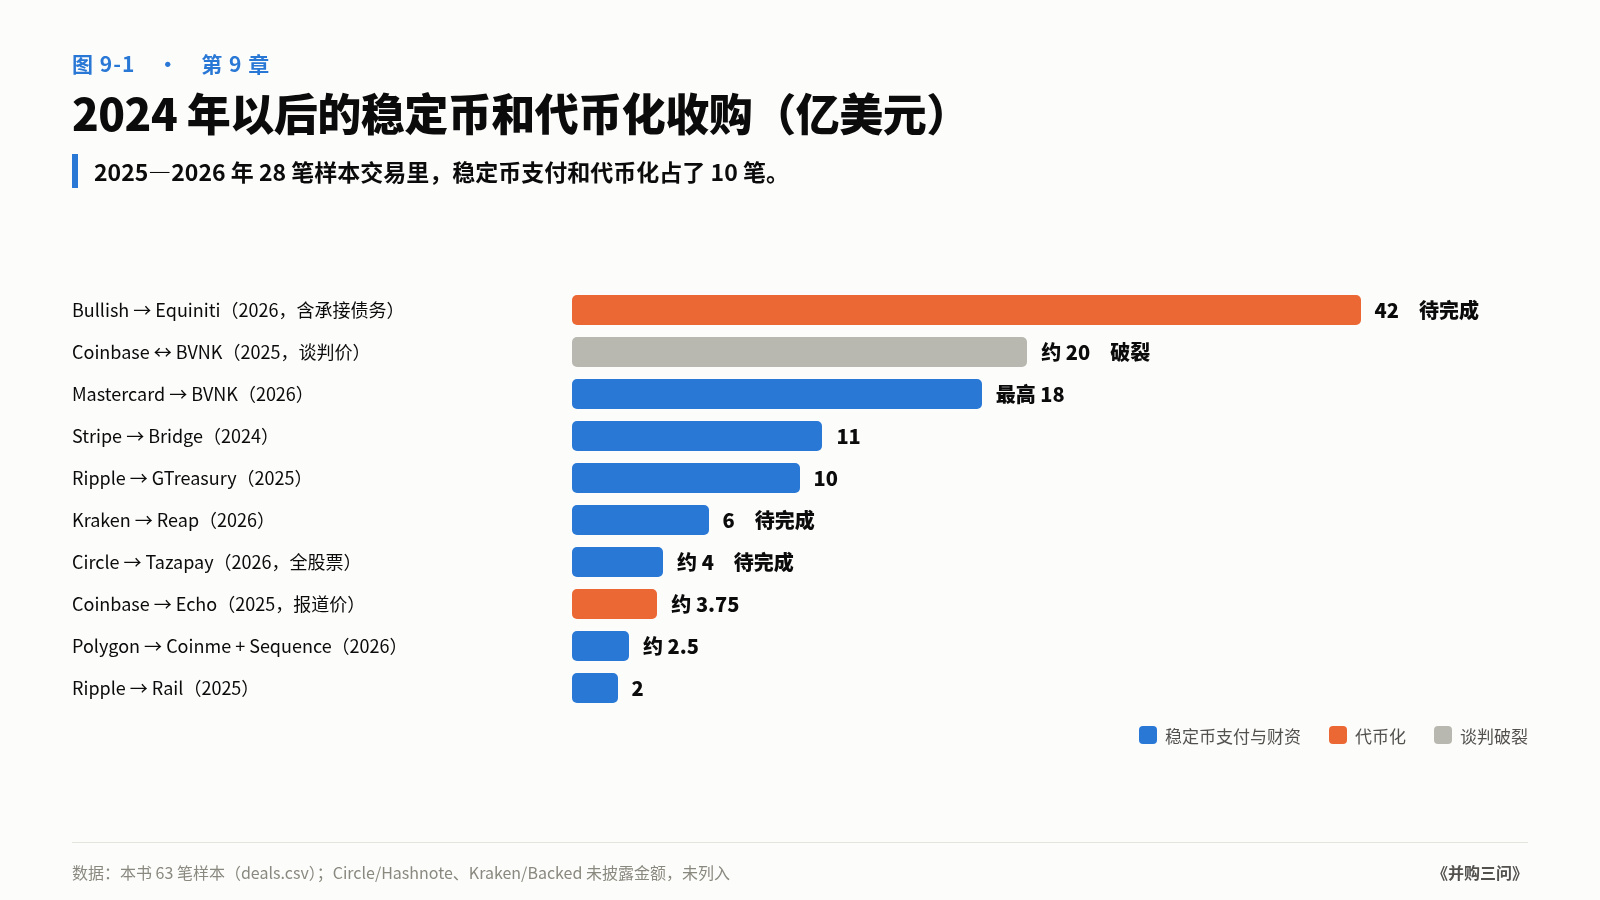
稳定币支付:Ripple 买 Rail(2 亿)、Coinbase 和 BVNK 谈到约 20 亿后破裂、Mastercard 买 BVNK(最高 18 亿)、Polygon Labs 买 Coinme 和 Sequence(合计约 2.5 亿)、Kraken 买 Reap(6 亿)、Circle 买 Tazapay(约 4 亿);
代币化:Circle 买 Hashnote、Coinbase 买 Echo、Kraken 买 Backed、Bullish 买 Equiniti(约 42 亿)。
本书样本里,2025—2026 年的 28 笔交易中,稳定币支付和代币化合计 10 笔,是这一阶段最集中的两类标的。
这一章回答一个问题:为什么 2024 年以后最贵的标的,变成了支付通道和证券登记?
为什么是现在
两件事同时发生了。
第一,稳定币有了法律地位。2025 年 7 月,美国稳定币法案 GENIUS Act 签署成法,给支付型稳定币建立了联邦框架:谁可以发、储备怎么放、怎么监管。欧盟的 MiCA 在 2024 年已经覆盖了稳定币。对传统金融机构来说,这意味着"用稳定币"从一个法律灰色地带变成了一件可以写进合规手册的事。
第二,稳定币真的被用来付钱了。按 Stripe 2025 年年度信的估计,2025 年全球稳定币支付量翻了一倍,达到约 4000 亿美元,其中约 60% 是企业之间的支付(B2B)。这个数字还很小,全球跨境支付每年是几十万亿美元的量级,但它的增速和结构(以企业支付为主)让支付公司无法忽视。
法律确定了,需求出现了,接下来就是抢位置。
稳定币价值链:沿着自己缺的那一格买
稳定币的生意可以拆成五层:
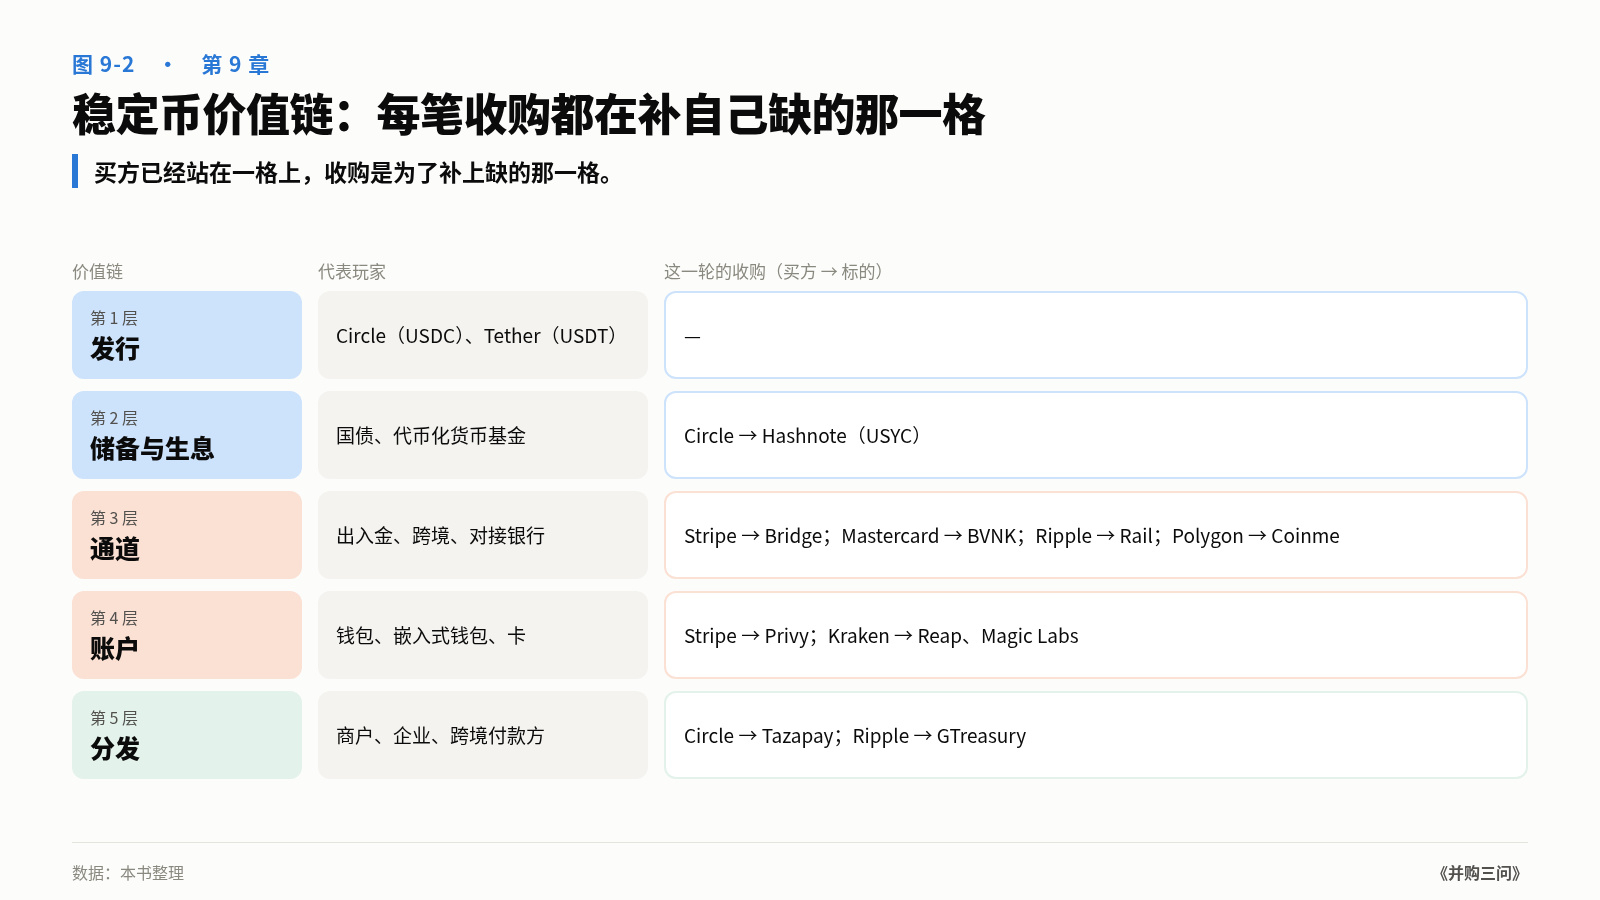
发行:Circle 发 USDC,Tether 发 USDT;
储备和生息资产:发行商把储备放在国债、货币市场基金里,赚利息;
通道:法币和稳定币之间的兑换、跨境的出入金、对接银行的那一层;
账户:钱包、嵌入式钱包、卡;
分发:商户、企业、跨境支付的实际用户。
这一轮的收购,几乎都可以放进这张图里:买方在价值链上已经站了一格,收购是为了补上缺的那一格。
Stripe 站在"分发"那一格(几百万商户),缺通道和账户,于是买 Bridge(通道)和 Privy(账户),再自己做了一条链 Tempo;
Mastercard 站在"分发"和"网络",缺通道,于是买 BVNK;
Circle 站在"发行",缺生息资产和分发,于是买 Hashnote(生息资产)和 Tazapay(分发);
Kraken 站在"交易",缺账户和卡,于是买 Reap(卡发行和稳定币支付)、Magic Labs 的钱包业务;
Ripple 站在"跨境支付网络",缺通道和企业客户,于是买 Rail(稳定币支付)和 GTreasury(企业财资管理系统,10 亿)。
这是第三问在这一轮最直接的体现:每个买方都知道买来的东西要接在哪里。
价值链上还有一个经常被忽略的连续收购者:法币入金服务商 MoonPay。2025 年 1 月,它以约 1.75 亿美元(全股权)收购 Solana 上的支付公司 Helio,Helio 团队整体加入;3 月收购柏林的稳定币基础设施公司 Iron;9 月又收购支付基础设施公司 Meso。一家原本只做"用银行卡买币"的公司,在一年里把自己补成了一家稳定币支付公司:从第 3 层的入金通道,往上补商户支付,往下补稳定币基础设施。
Circle:一个发行商的焦虑
在这一轮里,Circle 的收购最能说明稳定币生意的结构性问题。
Circle 是 USDC 的发行商,它的收入主要来自储备的利息。但它面对一个难题:发行商不掌握分发。USDC 要被人用,需要交易所、钱包、支付公司去推广,而这些渠道会要求分走一大块利息收入。Circle 的储备收入里,有很大一部分要以分发费的形式付给 Coinbase 等合作方。
这个安排的来历很少被讲清楚。USDC 最初是 Circle 和 Coinbase 在 2018 年通过一个叫 Centre 的联盟共同推出的。2023 年 8 月,两家宣布解散 Centre,USDC 的发行和治理全部归 Circle;Coinbase 则拿到了 Circle 的一部分股权,按报道没有付现金。双方继续按各自平台上的 USDC 持有量分配储备利息;而在更广泛的分发带来的收益上,按 Circle 2025 年上市文件的披露,Coinbase 分走了"剩余支付基数"的 50%。
换句话说,Circle 拿回了 USDC 的控制权,代价是把一部分股权和一半的剩余收益给了 Coinbase。这就是 Circle 后来要自己去买分发的原因。
Circle 的两笔收购,都是在试图解决这个问题。
Hashnote(2025 年 1 月)。Hashnote 发行代币化货币市场基金 USYC,投资于短期美国国债。Circle 收购它的同时,和交易公司 DRW(Hashnote 的孵化方)建立了战略合作。收购时,USYC 的规模约 15.2 亿美元。之后它增长到约 30 亿美元,2026 年 3 月超过 BlackRock 的 BUIDL,成为最大的代币化国债基金。
USYC 的作用是给 USDC 配一个"可以生息的兄弟"。机构持有 USDC 不生息(法案禁止支付型稳定币直接付利息),但可以在 USDC 和 USYC 之间无缝切换:需要付款时用 USDC,闲置时换成 USYC 赚利息。这样,机构的钱不用离开 Circle 的体系,也就不用通过其他渠道去找收益。
Tazapay(2026 年 9 月)。Tazapay 是新加坡的跨境支付公司,按 Circle 的说法,截至 2026 年 7 月底,它的年化支付量超过 250 亿美元,其中六成以上已经走稳定币。Circle 用约 4 亿美元的 Class A 股票收购它,交易需要新加坡金融管理局批准,预计 2027 年完成。
值得注意的是,Circle 在收购之前一年就已经是 Tazapay 的股东。"先投后买"是降低并购风险的一个常见做法:投资期间可以近距离观察对方的业务,确认接口真的存在,再决定是否全资收购。
发行商的另一种买法:Tether 和尤文图斯
Circle 用收购去补价值链,另一家发行商的做法完全不同。
Tether 是全球最大的稳定币 USDT 的发行商,储备带来的利润极其可观。它的收购大多不在稳定币价值链上:2024 年 12 月,它以 7.75 亿美元买下视频平台 Rumble 约 48% 的股权;它还持有 AI 和算力公司的股份。
Tether 的持股之间还会互相交易。它持有 AI 云计算公司 Northern Data 约 54% 的股份。2025 年 8 月,Tether 持股约 48% 的 Rumble 提出以全股票方式收购 Northern Data:每股 Northern Data 换 2.319 股 Rumble 新股,按当时价格约 11.7 亿美元;如果全部股东接受,Northern Data 的股东将合计持有 Rumble 约三分之一的股份。作为配套,Northern Data 要先把旗下的比特币挖矿子公司 Peak Mining 卖掉,最初报道的价格最高 2.35 亿美元,所得用于偿还 Tether 的股东贷款。2025 年 11 月,双方在下调换股比例之后推进合并。
这是一笔"左手倒右手"的交易:卖方的大股东和买方的大股东是同一家公司。它的意义不在三问,而在于让 Tether 把分散的投资整合成一家更大的上市公司。
最出人意料的一次出手发生在 2025 年 12 月 12 日。Tether 宣布,它向意大利阿涅利家族的控股公司 Exor 提交了一份具有约束力的全现金报价,要收购 Exor 持有的尤文图斯足球俱乐部 65.4% 的股份,每股 2.66 欧元,对俱乐部的估值约 11 亿欧元;它还承诺对剩余股份发起同价要约收购,并在交易完成后向俱乐部投资 10 亿欧元。当时 Tether 已经持有尤文图斯约 11.5% 的股份,它的 CEO Paolo Ardoino 是意大利人,也是尤文图斯的球迷。
第二天,Exor 董事会一致拒绝。Exor CEO John Elkann 在视频里说:"尤文图斯,我们的历史和我们的价值观,都是非卖品。"
这笔没有成交的报价,用三问看几乎和加密业务无关:一支足球俱乐部接不上稳定币的任何一层。它说明的是另一件事:当一家稳定币发行商的利润大到一定程度,它的收购会变成一家投资控股公司的收购,接口不再是选标的的标准。这类交易的成败,要用别的框架来判断。
代币化:最值钱的不是链,是登记权
代币化这条线上,最大的一笔是 Bullish 收购 Equiniti。
2026 年 5 月 5 日,加密交易所 Bullish 宣布从私募股权公司 Siris 手里收购 Equiniti,交易总价约 42 亿美元:约 23.5 亿美元的 Bullish 股票,加上承接约 18.5 亿美元的债务。预计 2027 年 1 月完成。
Equiniti 是什么?它是一家过户代理(transfer agent),也就是替上市公司维护股东名册的机构。一家公司有哪些股东、每人持有多少股、分红发给谁、投票权归谁,法律上的记录就在过户代理那里。Equiniti 服务着近 3000 家发行人、约 15000 家企业客户和超过 2000 万名股东,是全球最大的过户代理之一。
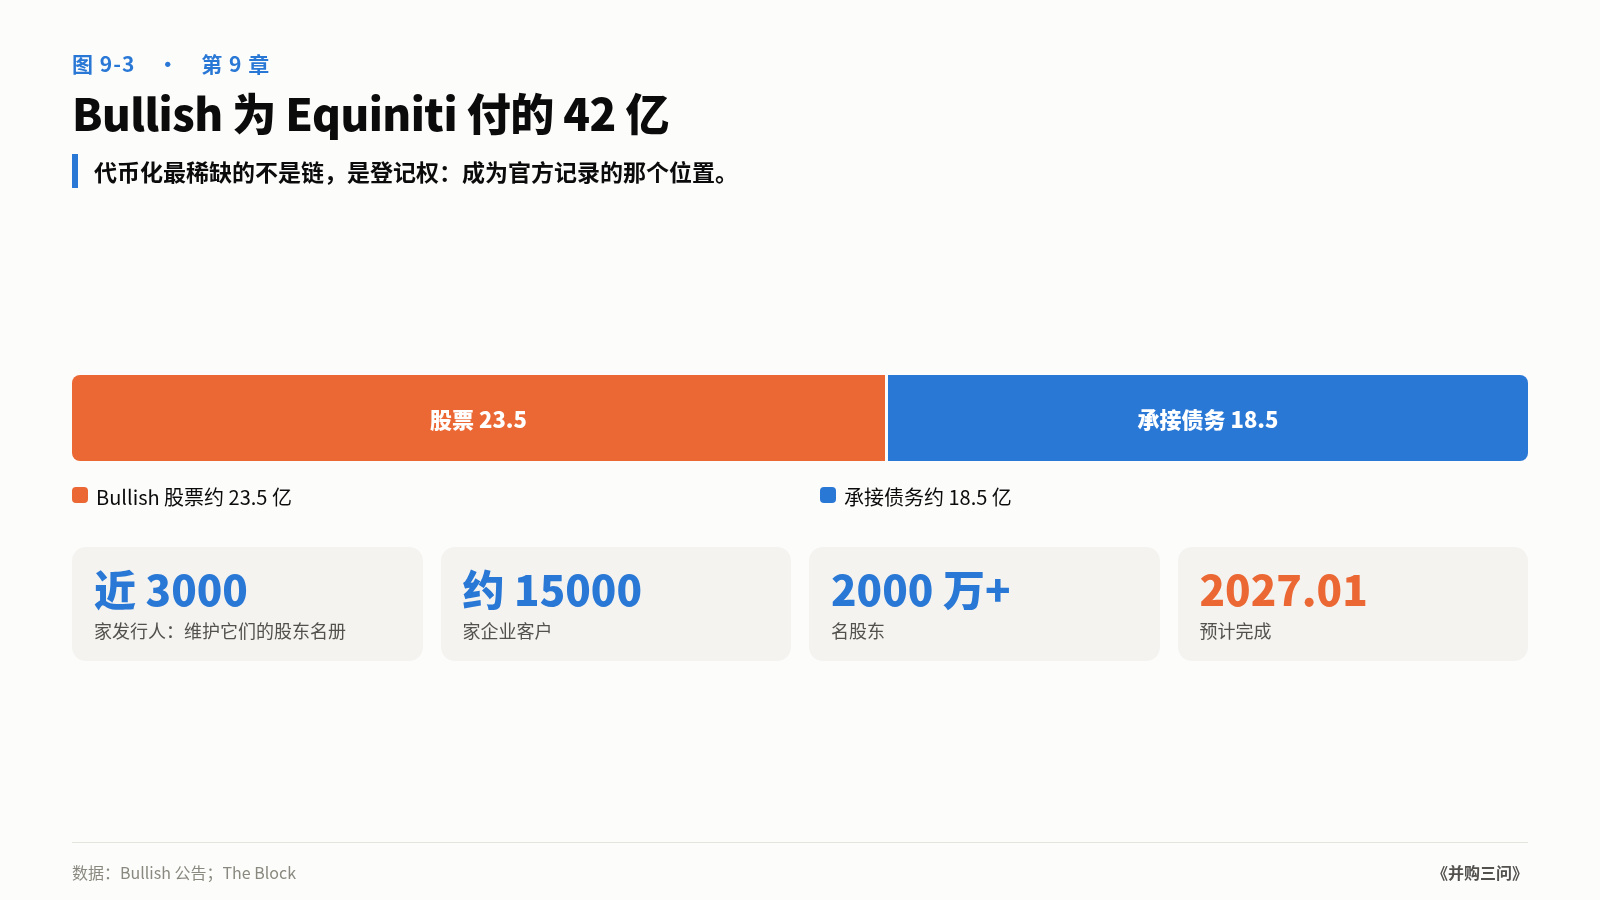
一家加密交易所为什么要花 42 亿美元买一家传统的股东名册服务商?
答案在于代币化的一个根本问题:把股票变成链上代币,代币和法律上的股权之间要有一个可信的对应关系。谁来保证链上的那个代币,在法律上代表真实的股份?这件事最终要由维护股东名册的机构来确认。
技术上,任何人都可以在链上发一个"代表某只股票"的代币;法律上,只有过户代理的记录才算数。所以代币化最稀缺的不是链,不是钱包,而是登记权:成为官方记录的那个位置。
Bullish 买下 Equiniti,等于直接买下了 3000 家发行人的登记权。如果这些发行人里有一部分决定把股票代币化,Bullish 就站在了最关键的那个位置上。
这也解释了为什么这笔交易这么贵:登记权是一个几十年积累起来的、几乎无法复制的资产。发行人更换过户代理的成本很高,股东名册的迁移涉及大量法律和运营工作。它是"人走了还在"的极端例子。
代币化的另外几笔
Coinbase → Echo(2025 年 10 月)。Echo 是一个链上融资平台,让项目方在链上向投资者募资。媒体报道的价格约 3.75 亿美元。Coinbase 2025 年年报里记录的这笔企业合并对价是 1.76 亿美元(6800 万现金加 1.08 亿股票)。两个数字的差额,可能是留任激励或者其他不计入购买对价的安排,公司没有单独解释。这个差异本身提醒读者:媒体报道的"交易金额"和会计上的"购买对价"常常不是一回事。
Kraken → Backed(2025 年 12 月)。Backed 是代币化股票 xStocks 的发行方。Kraken 已经在自己的平台上提供 xStocks 交易,收购 Backed 是把"上架别人的代币化股票"变成"自己发行代币化股票"。这是交易所向价值链上游走的一步。
Circle → Hashnote。前面讲过,它同时属于稳定币和代币化两条线:USYC 本身就是一只代币化的货币市场基金。
账户层:钱包公司被收编
价值链的第 4 层,账户,在 2025 年以后也成了收购热点。Stripe 收购了 Privy;Kraken 收购了 Magic Labs 的钱包业务;托管技术公司 Fireblocks 在 2025 年 10 月收购了嵌入式钱包开发平台 Dynamic,价格未披露,Dynamic 约 30 人的团队并入 Fireblocks。按 Fireblocks 后来的说法,Dynamic 已经为超过 5000 万用户开通了嵌入式钱包。
这一层被收编的逻辑,和第 2 章的 Trust Wallet 一脉相承:钱包是用户的前门。区别在于,这一轮的钱包不再是一个单独的 App,而是嵌进别人应用里的基础设施。谁拥有这些钱包的底层,谁就能决定上面的用户用哪条通道、哪种稳定币。
这一轮的三问答案
用三问来看稳定币和代币化这一轮:
时点:喜忧参半。2024 年底到 2025 年上半年签的交易(Bridge、Hashnote、Rail),时点很好:监管即将明朗,价格还没被抬起来。但这一轮的后半段,很多交易签在 2025 年 11 月以后,也就是本书定义的"高点之后"。比特币在 2025 年 10 月见顶后回落,加密公司的股价也随之下跌。Tazapay 是全股票,Equiniti 主要是股票加承接债务。第 5 章讲过,股票对价在签约到交割之间会随买方股价变化。这几笔交易能不能顺利交割、交割时值多少,还要看接下来一年的行情。
资产:大多是"人走了还在"的。支付牌照(美国各州的汇款牌照、欧洲的电子货币机构牌照)、企业客户合同、股东名册、生息基金的资产规模,这些都不依赖于某个人。风险在于支付量:企业客户用哪个通道,比交易所用户换平台更有粘性,但也不是不会流失。
接口:这一轮答得最好。Stripe、Mastercard 有现成的商户和网络,Circle 有 USDC,Bullish 有交易所。每一笔收购都有一个明确的"买完第二天接在哪里"。
风险:贵,而且越来越贵
这一轮的估值普遍很高。
一个直观的对比:Bridge 被收购时成立两年多,价格 11 亿美元;BVNK 先和 Coinbase 谈到约 20 亿,后来卖给 Mastercard 最高 18 亿,其中 3 亿要看业绩。这些公司的收入都没有公开,但从行业公开的信息看,价格对应的收入倍数远高于传统支付公司。
买方愿意付这个价格,赌的是"稳定币支付会变成支付行业的一条主要轨道"。如果这个判断对,现在的价格是在买位置;如果稳定币支付的增长慢于预期,或者监管再次收紧,这些高价交易会面临和 2021 年同样的减值风险。
另一个风险是同质化。稳定币通道的技术门槛并不高,真正的壁垒是牌照和客户。当 Stripe、Mastercard、Visa、Ripple、Coinbase 都有了自己的通道,通道本身会变成商品,价格会被压低。这又回到第 7 章:稀缺溢价会被竞争和监管开放摊薄,只有接在分发上的那一部分价值留得住。
如果你在看稳定币或代币化标的
先在价值链上找到自己的位置。你站在哪一格?缺哪一格?只买你缺的那一格,别买你已经有的。
通道要接分发,分发要接通道。一个没有分发的通道,很快会被同质化;一个没有通道的分发,会被别人的通道收"过路费"。
代币化看登记权。代币化的标的,最值钱的是"成为官方记录"的那个位置:过户代理、基金管理人、中央证券存管机构。
先投后买。Circle 投资 Tazapay 一年后再收购,是一个值得学的节奏。
高点之后签股票对价,加保护。这一轮的后半段签在高点之后,股票对价的风险和第 5 章讲的一样。设置换股比例的上下限,或者多用现金。
分清"交易金额"和"购买对价"。Echo 的例子说明,新闻稿的数字和年报的数字可能差一倍。
这一章的结论压成一句话:稳定币这一轮,每个买方都在补自己缺的那一格;代币化这一轮,最值钱的不是链,而是成为官方记录的那个位置。
本章数据来源
Stripe/Bridge 与 2025 年稳定币支付约 4000 亿、60% 为 B2B、Bridge 交易量 4 倍多:FXC Intelligence(Stripe 2025 年度信),NBC/CNBC
Circle/Hashnote(2025 年 1 月 21 日、USYC 15.2 亿、DRW):Business Wire;USYC 超过 BUIDL:Crowdfund Insider
Circle/Tazapay(约 4 亿 Class A 股票、250 亿年化支付量、先投后买):The Defiant,DealStreetAsia
Bullish/Equiniti(42 亿 = 23.5 亿股票 + 18.5 亿债务、3000 家发行人、15000 家企业客户、2000 万股东):Bullish 公告,The Block
Coinbase/Echo:报道价约 3.75 亿:The Block;购买对价 1.76 亿:Coinbase 2025 年 10-K
Kraken/Backed:Payward 新闻稿;Kraken/Reap:The Block
Ripple/Rail、GTreasury:The Block;Polygon/Coinme+Sequence:Crowdfund Insider
Mastercard/BVNK、Coinbase/BVNK:见第 8 章来源
Coinbase/Circle 解散 Centre:Fortune,Blockworks;Coinbase 分走剩余支付基数的 50%:Decrypt(S-1)
Tether/尤文图斯:The Block,DL News;Tether/Rumble:The Block
MoonPay/Helio(约 1.75 亿)、Iron、Meso:The Block,Fintech Futures(Meso)
Fireblocks/Dynamic:Fireblocks 博客,Fireblocks 开发者文档
Rumble/Northern Data(2.319 换股比例、约 11.7 亿、Tether 约 54%、Peak Mining 出售):Decrypt,DatacenterDynamics,The Energy Mag
数据说明:Echo 的报道价与 10-K 购买对价之间的差额,公司没有解释,正文只陈述两个数字;Circle 向渠道支付分发费为公开披露的商业模式,未引用具体金额。
—
本文是我的新书《并购三问》连载第 9 章(共 16 章),每天更新一章。
作者:汪晓明(蓝莲花)