Was ist die Renditekurve? Warum sind sowohl eine Inversion als auch eine erneute Versteilung ein Warnsignal?
📉 Die Renditekurve normalisiert sich nach einer Inversion wieder. Bedeutet das, dass die wirtschaftlichen Risiken vorüber sind? Nicht unbedingt.
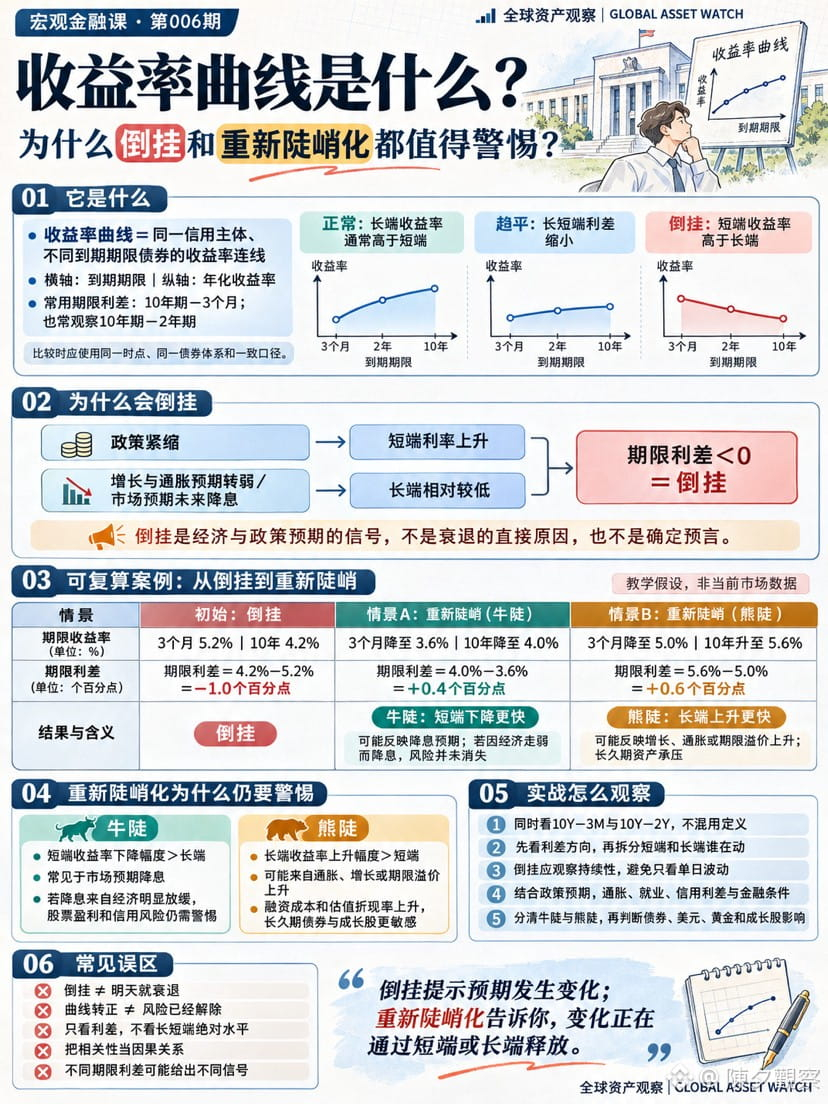
Die Renditekurve verbindet die Renditen verschiedener Laufzeiten innerhalb desselben Anleihemarkts. Häufig beobachtete Kennzahlen:
10-jährige minus 3-monatige Rendite
10-jährige minus 2-jährige Rendite
Ist der Laufzeitspread kleiner als 0 (kurzfristige Renditen liegen über den langfristigen), ist die Kurve invertiert.
Eine Inversion spiegelt häufig Folgendes wider: Eine straffe Geldpolitik treibt die kurzfristigen Zinsen nach oben; zugleich rechnen die Märkte wegen schwächerer Wachstums- und Inflationserwartungen künftig mit Zinssenkungen, wodurch die langfristigen Renditen relativ niedriger liegen. Die Federal Reserve Bank of New York nutzt den Spread zwischen 10-jährigen und 3-monatigen Renditen, um die Wahrscheinlichkeit einer US-Rezession in den kommenden 12 Monaten zu schätzen. Sie weist jedoch ausdrücklich darauf hin, dass es sich nicht um eine offizielle Prognose der US-Notenbank handelt.
Eine erneute Versteilung der Kurve kann auf zwei Wegen erfolgen:
Bull Steepening: Die kurzfristigen Renditen sinken schneller. Das tritt häufig auf, wenn die Erwartungen auf Zinssenkungen zunehmen. Werden Zinssenkungen durch eine deutliche Abschwächung der Wirtschaft ausgelöst, sind Gewinn- und Kreditrisiken damit nicht verschwunden.
Bear Steepening: Die langfristigen Renditen steigen schneller. Das kann auf höhere Wachstums- oder Inflationserwartungen oder eine steigende Laufzeitprämie hindeuten. Finanzierungskosten, langlaufende Anleihen und die Bewertungen von Wachstumsaktien könnten dadurch unter Druck geraten.
Langfristige Renditen spiegeln nicht nur die Erwartungen für künftige kurzfristige Zinsen wider, sondern auch die Laufzeitprämie, die Anleger für das Halten langfristiger Anleihen verlangen. Deshalb lässt sich allein daran, ob die Kurve „wieder positiv“ ist, nicht erkennen, ob das Risiko von den kurzen oder den langen Laufzeiten ausgeht.
Vorgehen in der Praxis:
Richtung des Spreads prüfen → Veränderungen bei kurzen und langen Laufzeiten aufschlüsseln → Bull oder Bear Steepening unterscheiden → Inflation, Beschäftigung, Kreditspreads und Zinserwartungen einbeziehen
⚠️ Eine Inversion bedeutet nicht, dass unmittelbar eine Rezession bevorsteht. Ebenso wenig heißt eine Rückkehr zu einer nicht invertierten Kurve, dass die Risiken beseitigt sind. Eine Inversion an einem einzelnen Tag ist in der Regel weniger aussagekräftig als ein über längere Zeit anhaltendes Monats- oder Quartalssignal.
Eine Inversion signalisiert eine Veränderung der Erwartungen; eine erneute Versteilung zeigt, dass sich diese Veränderung über das kurze oder das lange Ende der Kurve bemerkbar macht.
Ausblick auf die nächste Folge|Dienstag · US-Aktienforschung · Folge 006
„Was ist die Free-Cashflow-Rendite? Warum eignet sie sich besser als das Kurs-Gewinn-Verhältnis, um etablierte Unternehmen zu vergleichen?“
📉 Die Renditekurve normalisiert sich nach einer Inversion wieder. Bedeutet das, dass die wirtschaftlichen Risiken vorüber sind? Nicht unbedingt.
Die Renditekurve verbindet die Renditen verschiedener Laufzeiten innerhalb desselben Anleihemarkts. Häufig beobachtete Kennzahlen:
10-jährige minus 3-monatige Rendite
10-jährige minus 2-jährige Rendite
Ist der Laufzeitspread kleiner als 0 (kurzfristige Renditen liegen über den langfristigen), ist die Kurve invertiert.
Eine Inversion spiegelt häufig Folgendes wider: Eine straffe Geldpolitik treibt die kurzfristigen Zinsen nach oben; zugleich rechnen die Märkte wegen schwächerer Wachstums- und Inflationserwartungen künftig mit Zinssenkungen, wodurch die langfristigen Renditen relativ niedriger liegen. Die Federal Reserve Bank of New York nutzt den Spread zwischen 10-jährigen und 3-monatigen Renditen, um die Wahrscheinlichkeit einer US-Rezession in den kommenden 12 Monaten zu schätzen. Sie weist jedoch ausdrücklich darauf hin, dass es sich nicht um eine offizielle Prognose der US-Notenbank handelt.
Eine erneute Versteilung der Kurve kann auf zwei Wegen erfolgen:
Bull Steepening: Die kurzfristigen Renditen sinken schneller. Das tritt häufig auf, wenn die Erwartungen auf Zinssenkungen zunehmen. Werden Zinssenkungen durch eine deutliche Abschwächung der Wirtschaft ausgelöst, sind Gewinn- und Kreditrisiken damit nicht verschwunden.
Bear Steepening: Die langfristigen Renditen steigen schneller. Das kann auf höhere Wachstums- oder Inflationserwartungen oder eine steigende Laufzeitprämie hindeuten. Finanzierungskosten, langlaufende Anleihen und die Bewertungen von Wachstumsaktien könnten dadurch unter Druck geraten.
Langfristige Renditen spiegeln nicht nur die Erwartungen für künftige kurzfristige Zinsen wider, sondern auch die Laufzeitprämie, die Anleger für das Halten langfristiger Anleihen verlangen. Deshalb lässt sich allein daran, ob die Kurve „wieder positiv“ ist, nicht erkennen, ob das Risiko von den kurzen oder den langen Laufzeiten ausgeht.
Vorgehen in der Praxis:
Richtung des Spreads prüfen → Veränderungen bei kurzen und langen Laufzeiten aufschlüsseln → Bull oder Bear Steepening unterscheiden → Inflation, Beschäftigung, Kreditspreads und Zinserwartungen einbeziehen
⚠️ Eine Inversion bedeutet nicht, dass unmittelbar eine Rezession bevorsteht. Ebenso wenig heißt eine Rückkehr zu einer nicht invertierten Kurve, dass die Risiken beseitigt sind. Eine Inversion an einem einzelnen Tag ist in der Regel weniger aussagekräftig als ein über längere Zeit anhaltendes Monats- oder Quartalssignal.
Eine Inversion signalisiert eine Veränderung der Erwartungen; eine erneute Versteilung zeigt, dass sich diese Veränderung über das kurze oder das lange Ende der Kurve bemerkbar macht.
Ausblick auf die nächste Folge|Dienstag · US-Aktienforschung · Folge 006
„Was ist die Free-Cashflow-Rendite? Warum eignet sie sich besser als das Kurs-Gewinn-Verhältnis, um etablierte Unternehmen zu vergleichen?“